Particuliers

Résiliation de l'assurance-maladie : lettre LAMal et complémentaires (art. 7 LAMal)

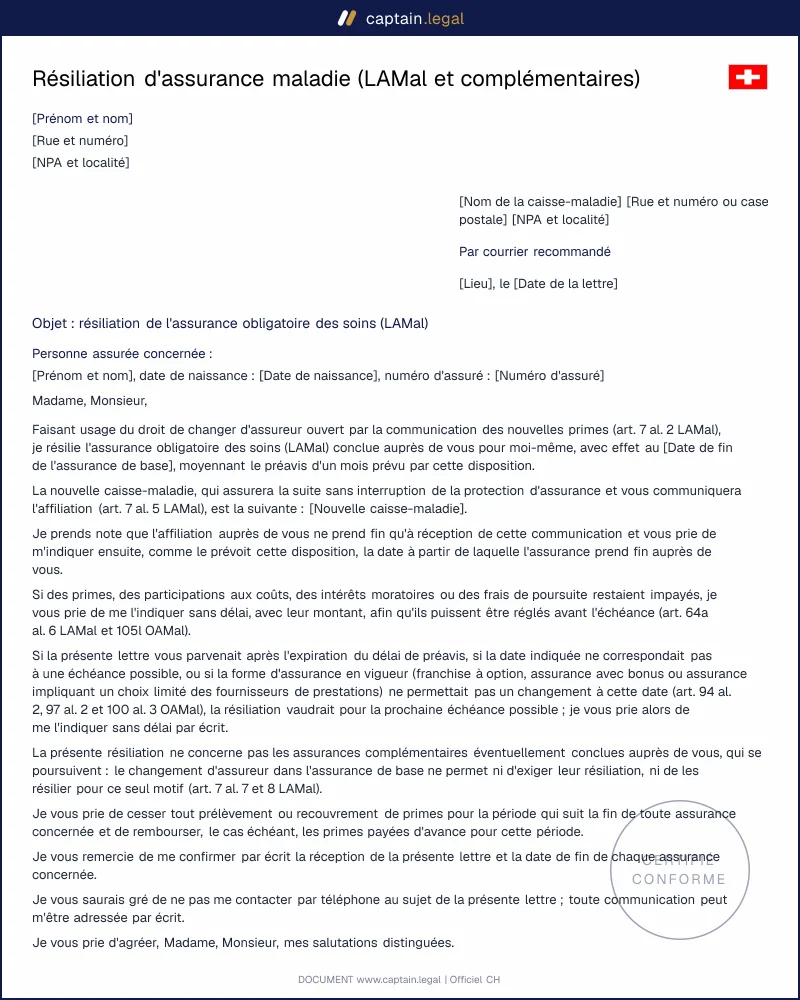
Lettre pour résilier auprès d'une caisse-maladie suisse l'assurance de base (LAMal), les complémentaires ou les deux, pour vous, vos enfants ou d'autres adultes : changement au 31 décembre ou au 30 juin, départ de Suisse, confirmation écrite.
4.5/5— 16 avis50 000+ téléchargementsTéléchargement immédiat
Partager

La résiliation de l'assurance-maladie est la lettre par laquelle une personne assurée en Suisse met fin à son assurance de base auprès de sa caisse, à ses assurances complémentaires, ou aux deux. Notre modèle s'adresse aux assurés de Suisse romande qui changent de caisse après l'annonce des nouvelles primes, à ceux qui visent le 30 juin avec un préavis de trois mois, et aux familles qui quittent définitivement la Suisse. Une seule lettre peut couvrir vos enfants mineurs et d'autres adultes du ménage, avec leur numéro d'assuré. Elle s'appuie sur l'art. 7 LAMal et l'art. 35a LCA ; si un délai est manqué, elle vaut pour la prochaine échéance possible.

Conforme

Droit suisse 2026

50'000+ clients

nous font confiance

Économique

Dès CHF 4.90 / doc

Paiement sécurisé

Téléchargement immédiat

Résiliation de l'assurance-maladie : lettre LAMal et complémentaires (art. 7 LAMal)

Paiement sécurisé

Remplir le modèle

Qu'est-ce que la résiliation de l'assurance-maladie en Suisse ?

Juridiquement, la résiliation est une déclaration unilatérale soumise à réception : elle produit son effet quand elle parvient à la caisse, pas quand vous la postez. La caisse n'a rien à accepter, mais c'est à vous de prouver que la lettre est arrivée à temps, d'où l'intérêt d'un envoi avec suivi. Dans l'assurance de base, un changement de caisse ne laisse aucun trou de couverture : l'ancienne caisse vous assure jusqu'à ce que la nouvelle ait annoncé votre affiliation.

Deux régimes cohabitent dans la même enveloppe. L'assurance obligatoire des soins, régie par la loi fédérale sur l'assurance-maladie (LAMal), suit des échéances légales et toute caisse doit vous y accepter sans réserve. Les assurances complémentaires (hospitalisation en division privée ou demi-privée, soins dentaires, médecines complémentaires) sont des contrats de droit privé soumis à la loi sur le contrat d'assurance (LCA) et aux conditions générales de chaque assureur, qui peut poser des questions de santé et refuser une demande. Un simple changement de franchise ou de modèle auprès de la même caisse ne demande pas de résiliation. Elle se range parmi les démarches quotidiennes en Suisse romande, avec la procuration et l'attestation de logement.

Quand utiliser cette lettre ?

Le cas classique survient chaque automne. La caisse annonce une hausse, vous comparez les offres sur le calculateur officiel des primes, vous vous affiliez ailleurs et vous résiliez l'assurance de base pour le 31 décembre. Une lettre arrivée le 1er décembre vous lie alors une année de plus si votre modèle ne permet pas le 30 juin.

Avec l'assurance ordinaire (franchise ordinaire, libre choix du médecin, sans bonus), le 30 juin reste ouvert, à condition que la lettre arrive au plus tard le 31 mars. Les familles forment un autre groupe : un parent qui détient l'autorité parentale résilie pour lui et ses enfants dans une seule lettre, ou seulement pour les enfants quand il garde sa propre caisse.

Quitter définitivement la Suisse est une situation à part. La couverture prend fin parce que l'obligation de s'assurer cesse avec le domicile, et non par résiliation. La lettre demande la fin de l'assurance à la date du départ et joint ou annonce l'attestation de départ de la commune. Ceux qui partent préparent souvent en parallèle une lettre de résiliation de bail par le locataire, avec ses propres délais, et la démission d'un club ou d'une association dont la cotisation court encore. Dernier cas, plus discret : la seule résiliation d'une complémentaire devenue trop chère, sans toucher à l'assurance de base.

Clauses clés de notre modèle

La lettre s'ouvre sur l'identification de chaque personne concernée (nom, date de naissance, numéro d'assuré), l'adresse de correspondance de la caisse et le mode d'envoi.

  • Selon le motif choisi, l'assurance de base est résiliée sur le fondement de l'art. 7 al. 2 LAMal (nouvelles primes) ou de l'art. 7 al. 1 LAMal (fin de semestre), avec la date d'effet saisie.
  • Une clause de sauvegarde reporte la résiliation à la prochaine échéance possible si la lettre arrive trop tard, si la date ne correspond pas à une échéance ou si votre franchise ou votre modèle l'interdit.
  • Pour la continuité, la lettre nomme la nouvelle caisse quand vous la connaissez.
  • En cas de primes impayées, la caisse est priée d'indiquer sans délai les montants à régler avant l'échéance, ce qui laisse une chance de sauver le changement.

Les complémentaires sont désignées une à une, avec le numéro de police, et résiliées à l'échéance du contrat ou, si les conditions générales le permettent, après une hausse de prime ou à la date du départ de Suisse ; sinon, la prochaine échéance possible s'applique. Les clauses finales demandent l'arrêt des prélèvements, le remboursement des primes payées d'avance et une confirmation écrite de la date de fin. Quand d'autres adultes sont concernés, chacun cosigne, joint une procuration ou est représenté par la personne qui signe ; notre modèle de procuration conforme aux art. 32 ss CO convient à cet usage.

Comment remplir cette lettre de résiliation

Le questionnaire de Captain.Legal commence par trois choix qui orientent tout le reste : votre situation (changement de caisse ou départ définitif de Suisse), ce que vous résiliez et les personnes concernées. Vous indiquez ensuite vos coordonnées puis, si vous êtes vous-même assuré auprès de cette caisse, votre date de naissance et votre numéro d'assuré, qui figurent sur la carte d'assuré.

Quand la lettre vise d'autres personnes, un champ unique reçoit la liste, avec le nom, la date de naissance et le numéro d'assuré de chacune. Si d'autres adultes sont inclus, vous choisissez entre leur cosignature, une procuration jointe et votre pouvoir de représentation légal s'ils sont incapables de discernement.

Pour l'assurance de base, vous choisissez entre le changement au 31 décembre après l'annonce des primes et le préavis de trois mois, puis vous saisissez la date de fin et la nouvelle caisse si elle est déjà choisie. En cas de départ, le questionnaire demande la date du départ, le pays du nouveau domicile et le sort de l'attestation communale. Les complémentaires demandent leur motif (sauf en cas de départ), leur désignation et leur date de fin. Vous terminez par le mode d'envoi, le lieu et la date.

Erreurs fréquentes à éviter

L'erreur la plus coûteuse dans une résiliation de l'assurance-maladie est de raisonner sur la date d'envoi. Une lettre postée le 29 novembre en Courrier B arrive souvent trop tard, et le cachet postal ne prouve rien. L'OFSP conseille d'envoyer la lettre vers la mi-novembre, en recommandé ou en Courrier A Plus. Deuxième erreur : résilier la complémentaire avant d'avoir trouvé un remplaçant. Sans acceptation écrite du nouvel assureur, votre état de santé peut vous fermer la porte d'une nouvelle complémentaire. Attendez cette acceptation, en surveillant le délai de vos conditions générales, qui peut tomber avant le 30 novembre.

Beaucoup d'assurés visent aussi le 30 juin avec un modèle médecin de famille ou une franchise à option, alors que ces formes ne permettent de partir qu'au 31 décembre. Autre piège : les arriérés. Une seule prime impayée ayant fait l'objet d'une sommation peut bloquer le changement si elle n'est pas soldée avant l'échéance. Enfin, signer pour son conjoint sans procuration expose à une contestation, et oublier de s'affilier à la nouvelle caisse laisse simplement l'ancienne vous assurer, au tarif qu'elle vient d'augmenter.

Les points clés à retenir

ART. 7 LAMAL

Changer de caisse au 31 décembre ou au 30 juin

Après l'annonce des nouvelles primes, l'assurance de base se résilie pour le 31 décembre avec un préavis d'un mois : la lettre doit parvenir à la caisse au plus tard le 30 novembre, ou le jour ouvrable qui précède s'il tombe un week-end ou un jour férié. En tout temps, un préavis de trois mois permet aussi de partir le 30 juin ou le 31 décembre. Avec une franchise à option ou un modèle médecin de famille, seul le 31 décembre reste possible.

CONTINUITÉ

Aucune interruption de la couverture de base

L'ancienne caisse vous assure jusqu'à ce que la nouvelle lui annonce votre affiliation sans interruption (art. 7 al. 5 LAMal). La lettre nomme la nouvelle caisse si vous l'avez déjà choisie et demande une confirmation écrite de la date de fin. En cas de retard de paiement (dès la sommation), le changement n'a lieu que si les arriérés sont entièrement payés avant l'échéance : la lettre demande à la caisse d'indiquer sans délai les montants dus.

COMPLÉMENTAIRES

Des délais fixés par la police et la LCA

Hospitalisation, soins dentaires ou médecines complémentaires relèvent de la LCA et des conditions générales de l'assureur. Dès la fin de la troisième année, ces contrats se résilient en tout cas pour la fin de chaque année d'assurance avec trois mois de préavis (art. 35a LCA). Le nouvel assureur peut poser des questions de santé et refuser une demande : ne résiliez votre complémentaire actuelle qu'après son acceptation écrite.

Questions fréquentes

Oui, si elle est signée et parvient à la caisse dans le délai. La résiliation est une déclaration unilatérale : la caisse n'a pas à l'accepter, elle en prend acte. Pour l'assurance de base, l'effet dépend en plus de la communication du nouvel assureur (art. 7 al. 5 LAMal) et du paiement des arriérés éventuels. Notre lettre demande une confirmation écrite de la date de fin, ce qui vous donne une trace utile en cas de désaccord. Gardez la preuve de distribution avec votre copie signée. Si la caisse conteste la date de fin de l'assurance de base, exigez une décision écrite, puis formez opposition dans les trente jours (art. 49 et 52 LPGA).

Après l'annonce des nouvelles primes, la loi prévoit un préavis d'un mois : la lettre doit parvenir à la caisse au plus tard le 30 novembre, ou le dernier jour ouvrable précédent si c'est un samedi, un dimanche ou un jour férié. Le préavis ordinaire de trois mois reste possible en tout temps : réception au plus tard le 30 septembre pour le 31 décembre, le 31 mars pour le 30 juin. Comptez quelques jours de marge pour l'acheminement postal. Les complémentaires suivent les délais de leurs conditions générales, souvent différents de ceux de l'assurance de base.

Pour vos enfants mineurs, vous signez en qualité de représentant légal si vous détenez l'autorité parentale, seul ou avec l'autre parent. Un adulte, même votre conjoint ou partenaire enregistré, résilie en principe lui-même son assurance : la lettre prévoit sa cosignature ou une procuration écrite jointe. Une procuration s'éteint s'il devient incapable de discernement, sauf clause contraire. Signe alors son représentant : la personne désignée dans un mandat pour cause d'inaptitude validé par l'autorité de protection de l'adulte, son curateur ou, à défaut, son conjoint ou partenaire enregistré qui vit avec lui ou l'assiste régulièrement (art. 374 CC). Le signataire peut être assuré ailleurs ; les personnes listées, elles, doivent toutes l'être auprès de la même caisse. Pour les complémentaires, la résiliation vient du preneur d'assurance indiqué sur la police.

Dès la sommation, vous êtes considéré comme en retard de paiement et le changement de caisse est bloqué tant que les primes, participations aux coûts, intérêts moratoires et frais de poursuite ne sont pas payés intégralement. La caisse doit vous informer qu'à défaut de paiement avant l'expiration du délai de changement, votre demande restera sans effet, et vous resterez assuré chez elle jusqu'au prochain terme. Les arriérés concernant uniquement vos enfants ne vous empêchent pas de changer vous-même, mais eux restent bloqués. Notre lettre demande à la caisse d'indiquer sans délai les montants encore dus.

Le départ définitif met fin à l'obligation de s'assurer, et l'assurance de base prend fin, en principe, à la date du départ annoncée à la commune. Choisissez la situation « Je quitte définitivement la Suisse » : la lettre demande la fin de l'assurance à cette date, indique le pays du nouveau domicile et joint ou annonce l'attestation de départ. Les frontaliers qui continuent de travailler en Suisse et certains rentiers établis dans l'Union européenne, l'AELE ou au Royaume-Uni peuvent rester soumis à l'obligation. Si vous quittez aussi votre poste, notre lettre de démission avec délai de congé complète la démarche.

Vous la téléchargez en Word et en PDF dès la fin du questionnaire. Le PDF s'imprime tel quel pour la signature manuscrite ; le Word permet d'ajouter une précision, par exemple une quatrième ligne de signature pour un enfant majeur supplémentaire. Imprimez un exemplaire pour la caisse et gardez une copie signée avec la preuve de dépôt ou le suivi de distribution. En cas de remise au guichet d'une agence, la lettre contient un accusé de réception à faire signer et timbrer sur votre exemplaire. Les annexes annoncées, procurations ou attestation de départ, partent dans le même envoi.

4.5/5

16 avis vérifiés · 50 000+ téléchargements

Résiliation de l'assurance-maladie : lettre LAMal et complémentaires (art. 7 LAMal)
  • Accès immédiat au document
  • Téléchargement PDF + Word
  • Conforme au droit suisse 2026
  • Validé par des juristes
Remplir le modèle
Paiement sécurisé
Mis à jour le 11 novembre 2026

Ça pourrait vous intéresser

Attestation de logement et d'hébergement
Mandat pour cause d'inaptitude (modèle à recopier)