Association

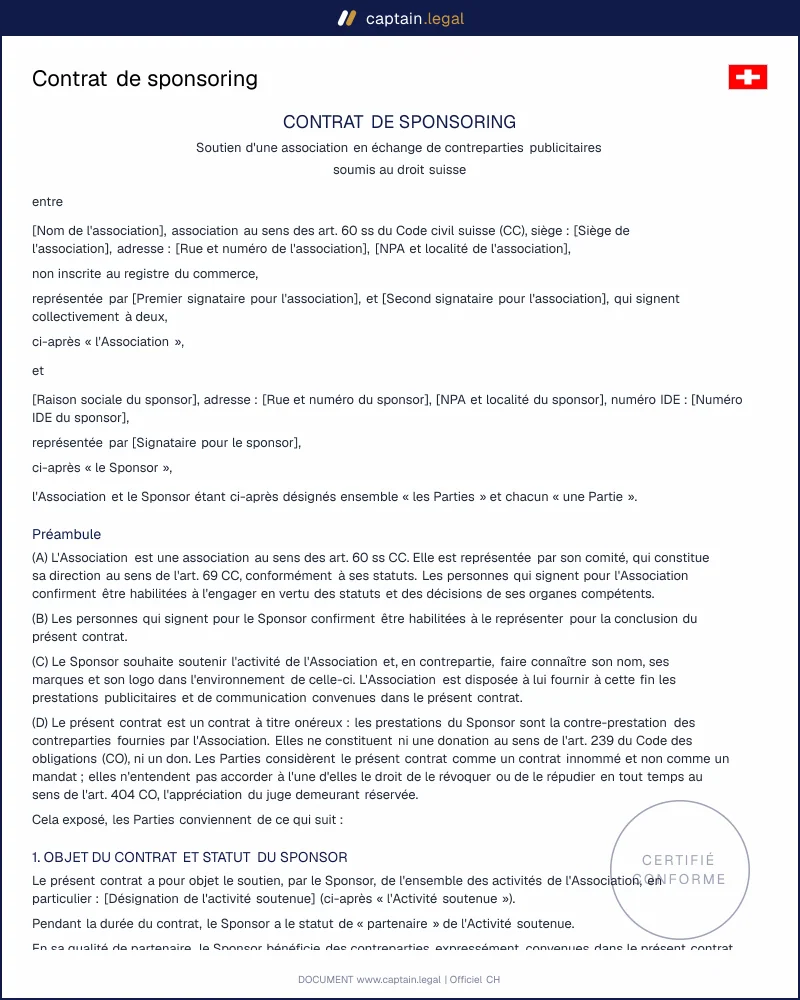
Contrat de sponsoring pour association ou club : modèle suisse (CO)

Contrat entre une entreprise et une association ou un club selon le droit suisse : montant ou prestations en nature, contreparties publicitaires, exclusivité, droit à l'image, TVA, durée, prolongation, relégation et résiliation pour justes motifs.
4,6/5— 1'200+ avis50 000+ téléchargementsTéléchargement immédiat
Partager

Le contrat de sponsoring fixe ce qu'une entreprise apporte à une association ou à un club, en argent ou en nature, et ce qu'elle reçoit en échange : son logo sur les maillots, des panneaux au bord du terrain, des mentions sur les réseaux sociaux, des invitations. Il s'adresse aux comités de clubs, de fanfares, de chœurs ou de manifestations en Suisse romande, et aux entreprises qui les soutiennent. Un accord écrit évite les deux disputes classiques : le sponsor qui estime ne pas avoir reçu la visibilité promise, et le club qui attend un versement qui n'arrive pas. Notre modèle couvre aussi la TVA, le droit à l'image des joueurs et des bénévoles, l'exclusivité sectorielle et la fin du contrat.

Conforme

Droit suisse 2026

50'000+ clients

nous font confiance

Économique

Dès CHF 4.90 / doc

Paiement sécurisé

Téléchargement immédiat

Contrat de sponsoring pour association ou club : modèle suisse (CO)

Paiement sécurisé

Remplir le modèle

Qu'est-ce qu'un contrat de sponsoring en droit suisse ?

Nulle part le Code des obligations ne parle de sponsoring. C'est un contrat innommé : les parties en fixent librement le contenu, et le juge le complète par les règles générales du CO et, au besoin, par analogie avec les contrats nommés les plus proches. Le sponsor verse un montant ou fournit des biens et des services, l'association lui rend des prestations publicitaires et de communication. Cette contre-prestation le sépare nettement du don. Une libéralité faite sans rien attendre en retour relève de la donation (art. 239 CO) et, si l'association est exonérée d'impôt pour un but de service public ou d'utilité publique, peut donner lieu à une attestation de don. Un sponsoring, lui, achète de la visibilité.

La distinction a des conséquences pratiques. Elle décide de la TVA, de la déduction fiscale chez le sponsor et de ce que le comité peut écrire dans ses comptes. Ce modèle ne couvre ni la licence de marque pure, ni les contrats de droits médias, ni les contrats avec un sportif professionnel individuel. Les modèles voisins se trouvent dans la rubrique des documents pour associations.

Quand conclure un contrat de sponsoring ?

Le cas type est le garage ou la fiduciaire du village qui finance la première équipe pour une saison, contre son logo sur le devant des maillots et deux panneaux au bord du terrain. Sans écrit, la taille du logo se règle au souvenir de chacun, et le différend éclate quand le comité change. Le deuxième cas est la manifestation, tournoi juniors ou course populaire. Le sponsor veut alors des contreparties concentrées sur quelques jours, un stand et des mentions au micro par exemple, et le contrat doit dire ce qui se passe si l'édition est annulée pour cause de météo ou de décision des autorités.

Les sponsors en nature méritent la même rigueur. Un équipementier qui fournit vingt-cinq jeux de maillots ou un garage qui prête un minibus fournit une prestation qui a une valeur marchande, utile pour la TVA et en cas de fin anticipée.

Un cas limite revient souvent. Le commerçant qui veut seulement « aider le club » et figurer dans la liste des soutiens du programme fait probablement un don. Le comité doit alors choisir entre un contrat et une attestation de don pour la déduction fiscale, jamais les deux pour le même versement.

Clauses clés de notre modèle

Le contrat s'ouvre sur l'identification des parties, la règle de signature de l'association et la désignation précise de l'Activité soutenue : le club entier, une équipe ou une section, ou une manifestation. Le sponsor reçoit un statut, et chaque statut a sa propre clause : le sponsor principal obtient la présence la plus en vue sur les supports de l'Activité soutenue, sous réserve des espaces imposés par la fédération ou l'exploitant des installations, le co-sponsor un rang égal aux autres, le partenaire ses seules contreparties.

  • Paiement en un versement ou selon un échéancier, avec des dates qui valent jours d'échéance au sens de l'art. 102 al. 2 CO : le retard fait courir l'intérêt de 5 % l'an sans rappel.
  • Six familles de contreparties se cochent dans le questionnaire, et un champ libre fixe la taille, le nombre et l'emplacement de chacune.
  • Une exclusivité sectorielle peut être accordée, limitée à un secteur nommé et à l'Activité soutenue.
  • Pour les photos et vidéos, l'association garantit avoir obtenu le consentement des personnes reconnaissables ; le contrat ne remplace pas ces consentements.

La seconde moitié traite de ce qui fâche. La clause de validation des supports répute un projet accepté après cinq jours ouvrables de silence du sponsor. La clause d'image et d'éthique vise notamment le dopage et la manipulation des compétitions. Le sponsor garantit aussi que son soutien respecte les interdictions de publicité, par exemple pour l'alcool fort sur les places de sport (art. 42b LAlc) ou pour le tabac lors d'événements destinés aux mineurs (art. 20 LPTab). La résiliation pour justes motifs couvre l'atteinte grave à l'image, la faillite, le sursis concordataire et l'exclusion de la fédération, avec un décompte au prorata. Le modèle prévoit encore la relégation, la force majeure, une limitation de responsabilité, la confidentialité du montant et un for choisi par les parties ; si le sponsor et le club échangent aussi des plans ou des fichiers de clients, un accord de confidentialité de droit suisse (NDA) complète utilement le contrat.

Comment remplir ce contrat de sponsoring

Le questionnaire commence par l'association : nom exact selon les statuts, siège, inscription éventuelle au registre du commerce et nombre de signataires. Si vos statuts ne sont plus à jour sur ce point, les statuts d'association conformes aux art. 60 ss CC permettent de fixer la règle de signature avant de s'engager. Vous identifiez ensuite le sponsor par sa raison sociale, son numéro IDE et la ou les personnes habilitées à le représenter.

Viennent alors l'Activité soutenue et le statut du sponsor, puis la durée fixe, avec ou sans option de prolongation ou reconduction tacite. Le questionnaire demande ce que le sponsor fournit : un montant, des prestations en nature, ou les deux. Pour les secondes, il faut leur description, leur valeur marchande hors TVA et la date de fourniture ; un bien seulement prêté, comme un minibus, reste au sponsor et lui revient à la fin du contrat. Le questionnaire passe enfin au paiement, aux contreparties, à l'exclusivité, à la relégation, à la TVA et au for.

Erreurs fréquentes à éviter

La première erreur est de laisser les contreparties dans le flou. « Visibilité sur nos supports » ne veut rien dire devant un juge ; un logo de 200 cm² sur le devant des maillots de match et quatre publications par saison, si. La deuxième est de mélanger sponsoring et don. Le trésorier qui remet une attestation de don à un sponsor pour lui faire plaisir expose le sponsor à un rappel d'impôt (art. 151 LIFD) et s'expose lui-même à une amende pour complicité de soustraction d'impôt (art. 177 LIFD). La troisième concerne les photos d'équipe : publier sur le site du sponsor l'image d'un junior sans le consentement requis porte atteinte à sa personnalité. Une autorisation de droit à l'image signée par chaque joueur ou, pour un enfant incapable de discernement, par ses parents couvre la communication du club ; la publicité propre du sponsor, pour ses produits, exige un accord écrit distinct de chaque personne.

La durée concentre les trois dernières erreurs. Beaucoup de contrats oublient l'échéance, et le sponsor reste sur les maillots sans rien payer. D'autres prévoient une résiliation « en tout temps » qui prive le club de toute visibilité financière sur la saison. Une durée fixe, alignée sur la saison ou l'édition, avec une règle claire de prolongation, protège les deux parties. Enfin, une relégation n'est pas en soi un juste motif : si le sponsor veut pouvoir réagir, le contrat doit le dire.

Les points clés à retenir

IMPÔTS DIRECTS

Un sponsoring n'ouvre droit à aucune attestation

Le sponsor reçoit de la visibilité en échange de son argent ou de ses prestations en nature : logo sur les maillots, panneaux, liens, invitations. Ce n'est donc pas un don, et l'association ne peut lui remettre aucune attestation de don. L'entreprise peut en revanche traiter la dépense comme une charge justifiée par l'usage commercial, ce que l'autorité fiscale apprécie. Qui veut soutenir le club sans contrepartie choisit le don dès le départ.

TVA

La TVA dépend du statut fiscal de l'association

Une simple mention du soutien, sous une forme neutre dans une publication, reste un don au sens de l'art. 3 let. i LTVA. Au-delà, le prix du sponsoring est une contre-prestation. Une association non assujettie ne facture aucune TVA ; une association assujettie l'ajoute aux montants, sauf si elle est d'utilité publique : ses prestations d'image sont alors exclues du champ de l'impôt (art. 21 al. 2 ch. 27 LTVA), sauf option (art. 22 LTVA).

ART. 28 CC

Les images des joueurs exigent leur consentement

Le contrat ne remplace jamais l'accord des joueurs, des bénévoles et des entraîneurs dont le sponsor veut utiliser l'image. L'association garantit l'avoir obtenu pour chaque photo ou vidéo remise. Un mineur capable de discernement consent lui-même, car il s'agit d'un droit strictement personnel (art. 19c CC) ; pour un enfant qui n'a pas ce discernement, ses parents décident. Le sponsor qui filme lui-même un match recueille les consentements.

Questions fréquentes

Oui, dès que les deux parties l'ont signé. Aucune forme n'est imposée, mais l'écrit est la seule preuve sérieuse des contreparties promises. Vérifiez surtout les pouvoirs : l'association est engagée par les membres du comité que les statuts habilitent, souvent deux personnes qui signent ensemble, et l'entreprise par les personnes inscrites au registre du commerce avec un pouvoir de signature ou, pour une entreprise individuelle non inscrite, par son titulaire. Toute modification ultérieure doit être faite par écrit et signée des deux parties, comme le prévoit la clause finale en application de l'art. 16 CO.

Une fois le questionnaire terminé, vous téléchargez le contrat en Word et en PDF. Le fichier Word sert à ajuster une formulation avant la signature, par exemple le détail des panneaux ou l'échéancier convenu avec le sponsor. Le PDF est la version à imprimer en deux exemplaires originaux, un pour chaque partie, comme le prévoit la clause finale. Conservez l'exemplaire signé avec les pièces comptables de la saison, que les vérificateurs des comptes demanderont.

Les dates du contrat sont des jours d'échéance convenus : le sponsor qui ne paie pas à temps est en demeure sans rappel et doit un intérêt moratoire de 5 % l'an (art. 104 al. 1 CO). L'association envoie une facture au moins trente jours avant chaque échéance ; si la facture arrive plus tard, le paiement est dû trente jours après sa réception. Après un délai supplémentaire écrit d'au moins dix jours, le club peut suspendre les contreparties. Si le sponsor reconnaît sa dette sans payer, une reconnaissance de dette valant titre de mainlevée provisoire facilite ensuite la poursuite.

Non. Une attestation de don suppose une libéralité sans contre-prestation, et un sponsoring est précisément un échange : de la visibilité contre un montant ou des prestations en nature. Le sponsor n'y perd souvent rien, car une entreprise peut en général traiter ses dépenses de sponsoring comme des charges justifiées par l'usage commercial, sans le plafond qui frappe les dons. Pour un soutien sans contrepartie, choisissez le don dès le départ et ne signez pas de contrat de sponsoring.

Seulement si elle est assujettie, c'est-à-dire inscrite, ou tenue de s'inscrire, au registre des assujettis. Beaucoup de clubs restent sous le seuil de libération ; le contrat précise alors qu'aucune TVA n'est facturée, et qu'elle s'ajoutera si l'association devient assujettie. Une association assujettie facture la TVA en sus, sauf si elle est d'utilité publique au sens de la LTVA, ce qui suppose une exonération fiscale pour ce but : ses prestations d'image sont alors exclues du champ de l'impôt, à moins qu'elle n'ait opté pour leur imposition. En cas de doute, interrogez l'AFC avant la première facture.

Rien, si le contrat ne prévoit rien : une relégation n'est pas en soi un juste motif de résiliation. Le questionnaire propose donc quatre réponses. Pour une association sans championnat, la clause est sans objet et n'apparaît pas. Sinon, vous choisissez entre une relégation sans effet, un droit du sponsor de résilier pour la fin de la saison, dans les trente jours qui suivent la relégation définitive, ou une réduction en pour cent des prestations dues pour la saison suivante. Les deux dernières rassurent le sponsor, mais creusent le budget du club au pire moment.

4,6/5

1'200+ avis vérifiés · 50 000+ téléchargements

Contrat de sponsoring pour association ou club : modèle suisse (CO)
  • Accès immédiat au document
  • Téléchargement PDF + Word
  • Conforme au droit suisse 2026
  • Validé par des juristes
Remplir le modèle
Paiement sécurisé
Mis à jour le 11 novembre 2026

Ça pourrait vous intéresser

Convocation à l'assemblée générale
Bulletin d'adhésion