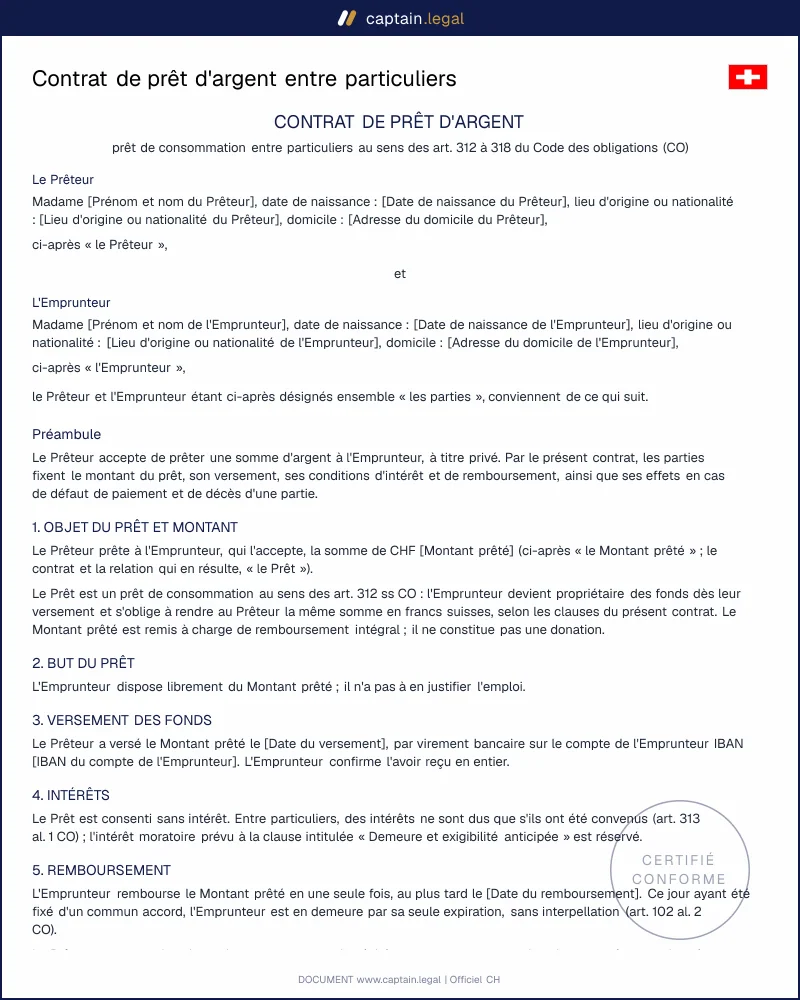
Le contrat de prêt s'ouvre sur l'identité complète des parties (nom, date de naissance, lieu d'origine ou nationalité, domicile) pour un ou deux prêteurs et un ou deux emprunteurs. Deux prêteurs deviennent créanciers solidaires (art. 150 CO), et deux emprunteurs s'obligent chacun pour le tout (art. 143 CO), avec une déclaration par laquelle chacun confirme profiter lui-même des fonds. Suivent le montant, le but éventuel et le versement : déjà effectué ou à venir, par virement ou en espèces. Quand l'argent est remis après la signature, une quittance annexée permet à l'emprunteur d'en confirmer la réception le jour même.
Au cœur du document, l'argent : le prêt est gratuit ou porte un taux annuel, payé avec chaque mensualité ou une fois par an. Le remboursement se fait en une fois à une date fixée, par mensualités, ou sans terme avec un préavis de six semaines, trois mois ou six mois. Le remboursement anticipé reste possible en tout temps sans pénalité (art. 81 CO), et une clause de déchéance du terme rend le solde exigible après un ou deux retards, selon le seuil choisi. Une attestation de solde signée chaque année sert aux déclarations d'impôt et interrompt la prescription (art. 135 CO).
La dernière partie organise les suites du prêt : intérêt moratoire, mainlevée, renvoi à une sûreté constituée à part, décès d'une partie, fiscalité, prescription et for au domicile du prêteur. Pour un prêt à un enfant ou à un petit-enfant, une clause précise que la somme n'est pas un avancement d'hoirie et que ce qui reste dû au décès est imputé sur la part successorale de l'emprunteur (art. 614 CC).

Comment remplir le questionnaire
Le questionnaire commence par le nombre de prêteurs et d'emprunteurs, parce que ce choix modifie la comparution, les clauses de solidarité et le nombre d'originaux. Vous saisissez ensuite l'identité de chaque personne, puis le montant et le but du prêt. L'étape du versement demande si les fonds sont déjà partis, à quelle date et par quel moyen ; l'IBAN de l'emprunteur n'est demandé que pour un virement. Viennent les intérêts, puis le mode de remboursement : la date unique, le plan de mensualités avec son seuil de déchéance ou le délai de préavis s'affichent selon votre réponse. Il reste à indiquer le compte du prêteur, le lien de parenté éventuel, l'existence d'une sûreté, puis le lieu et la date de signature. L'aperçu se met à jour à chaque réponse, ce qui permet de relire chaque clause. Le même parcours guidé vaut pour nos autres modèles pour les démarches quotidiennes en Suisse.