Particuliers

Reconnaissance de dette suisse : titre de mainlevée provisoire (art. 82 LP)

Reconnaissance de dette de droit suisse signée par le débiteur : montant en francs, cause ou reconnaissance abstraite, échéance unique ou acomptes avec déchéance du terme, intérêts, codébiteur solidaire, prescription et mainlevée provisoire (art. 82 LP).
4,6/5— 1'200+ avis50 000+ téléchargementsTéléchargement immédiat
Partager

La reconnaissance de dette est l'écrit par lequel une personne admet devoir une somme précise à une autre et s'engage à la payer à une échéance fixée. Elle s'adresse aux particuliers qui ont avancé de l'argent à un proche, aux artisans et commerçants qui accordent un plan de paiement à un client en retard, et à toute personne qui veut transformer une promesse orale en preuve solide. En droit suisse, ce document a un effet concret : signé par le débiteur, il permet d'obtenir la mainlevée provisoire de l'opposition à une poursuite (art. 82 LP) sans passer par un procès ordinaire. Encore faut-il que le montant, l'échéance et la signature ne laissent aucune prise au doute.

Conforme

Droit suisse 2026

50'000+ clients

nous font confiance

Économique

Dès CHF 4.90 / doc

Paiement sécurisé

Téléchargement immédiat

Reconnaissance de dette suisse : titre de mainlevée provisoire (art. 82 LP)

Paiement sécurisé

Remplir le modèle

Qu'est-ce qu'une reconnaissance de dette en droit suisse ?

Le Code des obligations n'en donne pas de définition, mais il en règle l'effet principal : l'acte est valable même s'il n'énonce pas la cause de l'obligation (art. 17 CO). On parle alors de reconnaissance abstraite. Le créancier n'a pas à prouver d'où vient la dette, et c'est au débiteur de démontrer qu'elle n'a pas de cause valable. Lorsque l'acte indique sa cause (prêt versé, travaux exécutés, bien livré, dommage causé), le juge rattache plus facilement la dette à son origine et le débiteur a moins d'arguments pour la contester. Dans les deux cas, la signature n'éteint pas l'obligation d'origine : la novation ne se présume pas et ne résulte pas de la signature d'un nouveau titre de créance (art. 116 CO).

La reconnaissance de dette ne doit pas être confondue avec le contrat de prêt d'argent entre particuliers, qui organise un prêt à venir : versement des fonds, durée, intérêts, remboursement anticipé. Elle constate une dette qui existe déjà, quelle que soit son origine, et en fixe le paiement. On signe le contrat au moment du prêt, puis une reconnaissance quand le remboursement prend du retard. Elle sert aussi là où aucun contrat écrit n'a jamais existé, ce qui est le cas de la plupart des dettes entre proches.

Cadre juridique

Le texte central se trouve dans la loi fédérale sur la poursuite pour dettes et la faillite. Selon l'art. 82 de la LP sur la mainlevée provisoire, publié sur Fedlex, le créancier dont la poursuite se fonde sur une reconnaissance de dette constatée par acte authentique ou sous seing privé peut requérir la mainlevée provisoire, et le juge la prononce si le débiteur ne rend pas immédiatement vraisemblable sa libération. Les tribunaux exigent un acte signé par le poursuivi (ou son représentant) d'où ressort sa volonté de payer, sans réserve ni condition, une somme déterminée ou aisément déterminable et exigible.

La loi ne soumet pas la reconnaissance elle-même à une forme particulière (art. 11 CO), mais seul un écrit signé ouvre la voie de la mainlevée. Cette signature doit être écrite à la main par celui qui s'oblige (art. 14 al. 1 CO) ; la signature électronique qualifiée avec horodatage électronique qualifié lui est assimilée (art. 14 al. 2bis CO). Aucune mention manuscrite du montant n'est exigée, contrairement à une idée répandue. Les intérêts suivent l'art. 104 CO : le débiteur en demeure doit 5 % l'an, ou le taux conventionnel s'il est plus élevé.

Pour la prescription, la reconnaissance par le débiteur l'interrompt (art. 135 ch. 1 CO), et lorsque la dette a été reconnue dans un titre, le nouveau délai est toujours de dix ans (art. 137 al. 2 CO). Une personne qui signe seulement pour garantir la dette d'autrui est une caution, soumise aux formes strictes des art. 493 et 494 CO. Enfin, la loi sur le crédit à la consommation vise le délai de paiement consenti par un prêteur qui agit par métier (art. 1 et 2 LCC). Le commerçant qui accorde souvent des délais avec intérêts à des consommateurs doit vérifier si elle s'applique ; un plan sans intérêt ni frais en est exclu (art. 7 al. 1 let. c LCC).

Quand en avez-vous besoin ?

Le cas le plus fréquent est familial ou amical. Un frère a prêté de quoi acheter une voiture, un parent a avancé une garantie de loyer, et des années plus tard personne ne se souvient du montant exact. L'écrit évite ce flou et, en cas de décès, donne aux héritiers une preuve exploitable. Côté professionnel, l'artisan ou le commerçant qui accepte un échelonnement d'une facture impayée a tout intérêt à le faire signer, avec une clause de déchéance du terme. Une entreprise qui suit ses débiteurs trouvera d'autres outils parmi nos modèles pour la gestion d'une entreprise en Suisse romande. Le bailleur dont l'ancien locataire part avec des loyers en retard y recourt aussi, et la reconnaissance se négocie alors souvent en même temps qu'une convention de résiliation de bail d'un commun accord.

Deux situations limites reviennent souvent. Après un accident ou un dégât matériel, le responsable peut reconnaître le montant de la réparation pour éviter une procédure, ce qui fixe à la fois le principe et le chiffre. Dans une société, l'associé qui a prêté des fonds à sa Sàrl obtient une reconnaissance signée par les gérants habilités, utile si les comptes se dégradent. S'il faut aussi subordonner ce prêt aux autres créanciers, c'est le rôle du contrat de prêt d'associé avec postposition.

Clauses clés de notre modèle

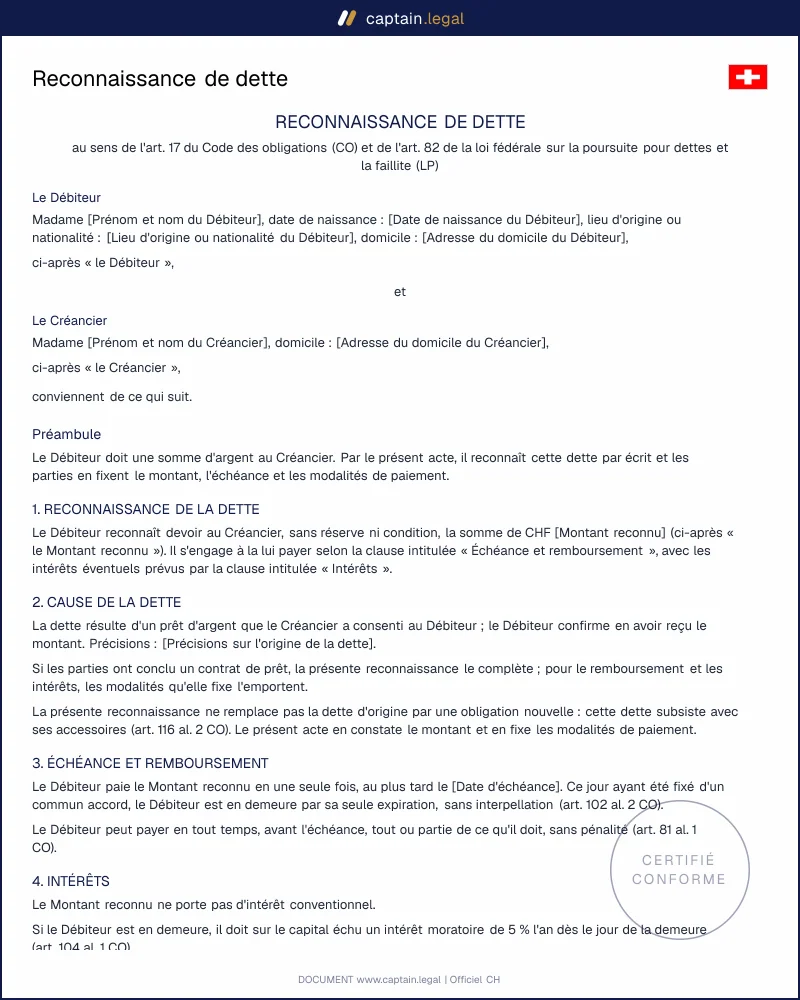
Le document s'ouvre sur l'identification complète des parties : nom, date de naissance, lieu d'origine ou nationalité et domicile pour une personne physique ; raison sociale, forme juridique, numéro IDE, siège et signataires pour une société, une association ou une fondation. Un second débiteur peut s'engager solidairement à côté d'un particulier, avec la déclaration qu'il est lui-même débiteur et non simple garant.

Au centre de l'acte, une phrase : le débiteur reconnaît devoir, sans réserve ni condition, un montant précis en francs suisses. Viennent ensuite la cause (prêt, travaux, vente, dommage, autre ou aucune), l'échéance (date unique, acomptes mensuels ou trimestriels, ou paiement immédiat), puis les intérêts. En cas d'acomptes, la déchéance du terme se déclenche selon le seuil choisi : un acompte impayé depuis trente jours, deux acomptes consécutifs, ou le premier retard.

Côté protection du créancier, le paiement se fait sur son IBAN, au lieu de son domicile (art. 74 al. 2 ch. 1 CO), et les paiements partiels couvrent d'abord frais et intérêts, conformément à l'art. 85 al. 1 CO. Le débiteur renonce à la compensation (art. 126 CO), sauf pour une créance reconnue par écrit ou constatée par une décision exécutoire. Une clause explique la poursuite et la mainlevée provisoire, une autre la prescription. Le texte réserve les autres prétentions du créancier, prévoit la forme écrite des modifications et se termine par le droit suisse et un for au domicile du créancier, sous réserve des fors impératifs (art. 17 et 35 CPC).

Comment remplir le questionnaire

Vous commencez par indiquer qui reconnaît la dette : une personne physique (particulier ou indépendant) ou une société, une association ou une fondation. Le questionnaire demande ensuite l'état civil et l'adresse, ou la raison sociale, le numéro IDE et les signataires habilités. Pour un débiteur particulier, il propose d'ajouter un codébiteur solidaire, par exemple le conjoint, et rappelle dans son aide la frontière avec le cautionnement. Vous identifiez ensuite le créancier, particulier ou société, avant de passer à la dette elle-même. Vous saisissez le montant, choisissez sa cause et décrivez son origine en quelques mots, avec une date ou un numéro de facture.

Le choix de l'échéance adapte le texte : date unique, plan d'acomptes avec périodicité, date du premier versement et seuil de déchéance, ou paiement immédiat. Il reste l'IBAN, le lieu et la date de signature, qui fait partir le nouveau délai de prescription. L'aperçu se met à jour à chaque réponse, et le document se télécharge en Word et en PDF, comme nos autres modèles pour les démarches quotidiennes en Suisse. Faites signer le débiteur à la main sur un exemplaire papier, et gardez cet original signé en lieu sûr : c'est lui que le juge voudra voir.

Erreurs fréquentes à éviter

L'erreur la plus courante tient au montant. « Environ » ou « le solde de mes dépenses » ne valent pas titre de mainlevée, faute de somme déterminée. La deuxième touche la condition : un débiteur qui paiera « après la vente de son appartement » a signé une promesse conditionnelle, et le juge renverra le créancier à un procès ordinaire. Troisième piège, très répandu : se contenter d'une photo envoyée par messagerie ou d'un scan signé du bout du doigt. Beaucoup oublient aussi de dater la reconnaissance de dette, alors que la date fixe le point de départ de la prescription et, souvent, des intérêts.

Faire signer à côté du débiteur un parent ou un associé qui ne doit rien lui-même revient à obtenir un cautionnement déguisé, souvent nul faute de la forme requise ou de l'accord du conjoint de la caution. Dans une société, la signature d'un employé sans pouvoir inscrit au registre du commerce offre au débiteur une défense facile. Enfin, beaucoup de créanciers oublient la clause de déchéance du terme dans un plan d'acomptes. Sans elle, il faut attendre chaque échéance et poursuivre acompte par acompte, ce qui multiplie les frais et les délais.

Les points clés à retenir

ART. 82 LP

Un titre pour la mainlevée provisoire

Signée par le débiteur, la reconnaissance permet au créancier de requérir la mainlevée provisoire si le débiteur fait opposition au commandement de payer. Le juge l'accorde lorsque l'acte exprime une volonté de payer, sans réserve ni condition, une somme déterminée et exigible. Le modèle est rédigé pour remplir ces conditions dans chaque variante : date fixe, acomptes avec déchéance du terme ou paiement immédiat.

ART. 137 CO

Dix ans de prescription dès la signature

La reconnaissance interrompt la prescription de la créance, et comme la dette est reconnue dans un titre, le nouveau délai est toujours de dix ans dès la signature. Chaque acompte ou paiement d'intérêts l'interrompt à nouveau, tout comme une poursuite du créancier. Le document le rappelle et précise que les intérêts conventionnels échus après la signature se prescrivent par cinq ans : la date de signature doit donc être notée exactement.

ART. 143 CO

Un codébiteur solidaire, pas une caution

Un particulier peut s'engager avec un second débiteur, par exemple son conjoint : chacun répond alors de toute la dette et celui qui paie plus que sa part se retourne contre l'autre. Le document fait déclarer que cette personne est elle-même débitrice. Celle qui garantit seulement la dette d'autrui est une caution, soumise à des formes strictes (acte authentique au-delà du seuil légal, accord écrit du conjoint si elle est mariée).

Questions fréquentes

Oui, sans notaire. La loi n'impose aucune forme (art. 11 CO) et l'acte vaut même sans cause exprimée (art. 17 CO). La signature du débiteur est en revanche indispensable pour requérir la mainlevée provisoire, à condition que l'acte exprime une volonté de payer une somme déterminée, sans condition, à une échéance arrivée (art. 82 LP). Le débiteur garde la possibilité de rendre vraisemblable qu'il a déjà payé ou que la dette n'existe pas, puis d'intenter une action en libération de dette.

Ce n'est utile que si vous voulez sauter l'étape de la mainlevée provisoire. Un titre authentique exécutoire, dressé par un notaire et mentionnant la cause de la dette et la déclaration expresse du débiteur qu'il accepte l'exécution directe, est assimilé à un jugement (art. 80 al. 2 ch. 1bis LP et art. 347 CPC). Le créancier obtient alors la mainlevée définitive, et l'action en libération de dette n'est plus ouverte. Pour une dette entre particuliers ou un plan de paiement ordinaire, l'acte sous seing privé reste la solution habituelle.

La reconnaissance fait repartir la prescription : comme la dette est reconnue dans un titre, le nouveau délai est de dix ans dès la signature (art. 137 al. 2 CO) ; chaque acompte payé l'interrompt à nouveau. Les intérêts conventionnels qui échoient ensuite se prescrivent par cinq ans (art. 128 ch. 1 CO). Une fois la poursuite lancée, le débiteur a dix jours pour former opposition (art. 74 LP). Le créancier dispose ensuite d'un an dès la notification du commandement de payer pour requérir la continuation de la poursuite, délai qui ne court pas pendant la procédure de mainlevée (art. 88 al. 2 LP).

Le créancier dépose une requête de mainlevée provisoire auprès du juge du for de la poursuite, avec l'original de l'acte. Le juge donne au débiteur l'occasion de répondre, puis statue en procédure sommaire (art. 84 LP et art. 251 let. a CPC). Si la mainlevée est accordée, le débiteur dispose de vingt jours pour ouvrir une action en libération de dette (art. 83 al. 2 LP) ; à défaut, elle devient définitive (art. 83 al. 3 LP). Si elle est refusée, il reste l'action ordinaire. Un proche peut mener ces démarches grâce à une procuration générale ou spéciale de droit suisse.

C'est possible s'il est lui aussi débiteur, par exemple parce que le prêt a financé une dépense du ménage. Il s'oblige alors solidairement : le créancier peut lui réclamer la totalité de la somme (art. 143 et 144 CO), et celui qui paie plus que sa part se retourne contre l'autre (art. 148 CO). La situation change s'il signe uniquement pour garantir votre dette. Il s'agit alors d'un cautionnement, qui exige une forme authentique au-delà d'un certain montant et l'accord écrit du conjoint de la caution (art. 493 et 494 CO), formalités que cette reconnaissance ne remplace pas.

Le document se télécharge en Word et en PDF dès la fin du questionnaire. Le fichier Word permet une retouche avant l'impression ; le PDF fige la mise en page pour la signature. Imprimez autant d'exemplaires qu'il y a de parties, faites signer chaque original à la main et remettez-en un à chacune. Le créancier garde le sien à l'abri : en cas de poursuite, c'est cet original qu'il produira devant le juge, pas une copie ni une photo.

Seule la signature électronique qualifiée, accompagnée d'un horodatage électronique qualifié, est assimilée à la signature manuscrite (art. 14 al. 2bis CO). Une signature dessinée sur un écran ou une case cochée n'atteint pas ce niveau. Elle prouve peut-être un accord, mais elle expose le créancier à un refus de mainlevée et à un procès ordinaire. Si les parties sont éloignées, le plus sûr reste l'envoi postal de l'original, signé puis retourné.

4,6/5

1'200+ avis vérifiés · 50 000+ téléchargements

Reconnaissance de dette suisse : titre de mainlevée provisoire (art. 82 LP)
  • Accès immédiat au document
  • Téléchargement PDF + Word
  • Conforme au droit suisse 2026
  • Validé par des juristes
Remplir le modèle
Paiement sécurisé
Mis à jour le 11 novembre 2026

Ça pourrait vous intéresser

Contrat de prêt d'argent entre particuliers
Mandat pour cause d'inaptitude (modèle à recopier)