Création d'entreprise

Prêt d'actionnaire ou d'associé avec postposition : contrat suisse (art. 725b CO)

Contrat de prêt d'un actionnaire, d'un associé ou d'un proche à une SA ou une Sàrl suisse : versement, intérêts, remboursement et, en option, postposition de la créance (art. 725b al. 4 ch. 1 CO), qui peut éviter l'avis au tribunal en cas de surendettement.
4,6/5— 1'200+ avis50 000+ téléchargementsTéléchargement immédiat
Partager

Le prêt d'actionnaire permet de soutenir une SA ou une Sàrl sans passer par une augmentation de capital devant notaire. Un actionnaire, un associé ou l'un de ses proches met des fonds à la disposition de la société, qui les rendra selon un calendrier convenu. Tant que les comptes sont sains, un contrat écrit suffit à fixer le montant, les intérêts et le remboursement. Quand les pertes s'accumulent, une seconde question arrive vite : la postposition de la créance, qui peut dispenser le conseil d'administration ou les gérants d'aviser le tribunal malgré un surendettement. Notre modèle traite les deux situations, avec ou sans postposition.

Conforme

Droit suisse 2026

50'000+ clients

nous font confiance

Économique

Dès CHF 4.90 / doc

Paiement sécurisé

Téléchargement immédiat

Prêt d'actionnaire ou d'associé avec postposition : contrat suisse (art. 725b CO)

Paiement sécurisé

Remplir le modèle

Qu'est-ce qu'un prêt d'actionnaire avec postposition ?

Sur le plan juridique, le prêt d'actionnaire est un prêt de consommation ordinaire : la société devient propriétaire des fonds et s'oblige à rendre la même somme (art. 312 CO). Au bilan, il figure dans les fonds étrangers et ne confère aucun droit de participation. Il diffère du contrat de prêt d'argent entre particuliers sur un point pratique : en matière commerciale, un intérêt est dû même sans convention (art. 313 al. 2 CO), de sorte qu'un prêt voulu gratuit doit l'exclure expressément. Une convention d'actionnaires d'une SA non cotée peut prévoir le principe d'un financement par les actionnaires ; chaque prêt se règle ensuite par un contrat distinct.

La postposition s'ajoute au prêt. Le prêteur accepte que sa créance passe après celles de tous les autres créanciers et en ajourne l'exigibilité tant que la société ne s'est pas redressée. Ce n'est pas une remise de dette : la créance subsiste et reste inscrite au passif.

Cadre juridique

S'il existe des raisons sérieuses d'admettre que les dettes ne sont plus couvertes par les actifs, le conseil d'administration établit immédiatement des comptes intermédiaires à la valeur d'exploitation et à la valeur de liquidation (art. 725b al. 1 CO). Il les fait vérifier par l'organe de révision ou, à défaut, par un réviseur agréé qu'il nomme (al. 2). S'ils confirment le surendettement, il avise le tribunal, qui déclare la faillite ou peut ajourner le jugement (al. 3 ; art. 173a LP). Le texte de l'art. 725b du Code des obligations sur le surendettement, publié sur Fedlex détaille ces étapes.

L'exception qui intéresse le prêteur figure à l'art. 725b al. 4 ch. 1 CO : l'avis n'est pas nécessaire si des créanciers ajournent leurs créances et acceptent d'être placés à un rang inférieur à celui de toutes les autres créances dans la mesure de l'insuffisance de l'actif, la postposition devant couvrir les intérêts pendant toute la durée du surendettement. Une seconde exception, plus fragile, laisse au plus 90 jours dès l'établissement des comptes intermédiaires pour supprimer le surendettement, à condition de ne pas compromettre davantage les créanciers (ch. 2). Ces règles valent par analogie pour la Sàrl (art. 820 CO).

Le contrat de prêt d'actionnaire relève lui-même du droit des sociétés. Si la société est représentée par la personne avec laquelle elle contracte, la forme écrite est obligatoire (art. 718b CO, applicable à la Sàrl par l'art. 814 al. 4 CO), et l'administrateur en conflit d'intérêts doit en informer le conseil (art. 717a CO). Une contre-prestation en disproportion manifeste doit être restituée (art. 678 al. 2 CO). En cas de faillite, le remboursement d'une dette non échue par une société surendettée peut être révoqué (art. 287 al. 1 ch. 3 LP). Côté fiscal, l'Administration fédérale des contributions publie chaque année une lettre-circulaire sur les taux d'intérêt admis : au-delà du taux maximal, l'excédent peut être traité comme une prestation appréciable en argent soumise à l'impôt anticipé.

Quand en avez-vous besoin ?

Le scénario le plus fréquent est celui du fondateur qui finance la première année de sa Sàrl. Le capital minimal fond vite, et l'associé préfère avancer des fonds qu'il pourra récupérer. On le retrouve chez la PME saisonnière qui doit préfinancer son stock, ou dans un groupe familial où la holding finance sa filiale. Un proche peut également prêter : l'épouse d'un associé, un parent, une société sœur. Les mêmes règles fiscales le visent alors.

La postposition entre en jeu dans deux situations. Dans la première, les comptes intermédiaires montrent déjà un surendettement et l'organe de gestion doit agir sans tarder : le prêteur postpose tout ou partie de sa créance pour que la société évite l'avis au tribunal. Dans la seconde, la banque ou l'organe de révision demande une postposition préventive, la première avant d'accorder une ligne de crédit, le second avant de rendre son rapport sur les comptes. Cas plus discret, mais courant : le compte courant d'actionnaire alimenté au fil des années, sans aucun écrit. Le contrat constate le solde à une date donnée et le transforme en prêt d'actionnaire documenté. Les autres actes de la vie d'une société, de la convention d'associés à la cession de parts sociales, sont réunis dans nos modèles pour créer et organiser une société en Suisse.

Clauses clés de notre modèle

Le contrat s'ouvre sur un préambule qui qualifie le prêt d'actionnaire. Il précise si la société est une SA ou une Sàrl, si le prêteur est une personne physique ou une société, s'il est lui-même actionnaire ou associé ou seulement proche de celui-ci. Viennent ensuite le montant, l'emploi des fonds et le versement, à venir ou déjà effectué en un ou plusieurs versements. Le prêt est gratuit ou porte un taux annuel, payé chaque année ou avec le capital, sans capitalisation des intérêts (art. 314 al. 3 CO). Il est conclu pour une durée indéterminée avec un préavis d'un, trois, six ou douze mois, ou jusqu'à une date fixée, et la société peut rembourser par anticipation sans indemnité, sauf la part postposée tant que dure la postposition.

Tout le document s'organise autour de la clause de postposition. Elle porte sur tout le prêt ou sur une partie, intérêts compris, avec ajournement de l'exigibilité, interdiction de payer, de compenser ou de garantir la créance postposée. En cas de faillite, de concordat ou de liquidation, le prêteur n'est payé qu'après tous les autres créanciers, qui peuvent se prévaloir de la clause (art. 112 al. 2 CO). La postposition est irrévocable et ne se lève que sur confirmation écrite de l'organe de révision ou d'un réviseur agréé, à partir de comptes révisés ou vérifiés.

Restent l'information du prêteur, la présentation du prêt dans les comptes (art. 959a al. 4 CO), une confirmation annuelle du solde qui interrompt la prescription (art. 135 et 137 CO), la fiscalité et le for au siège de la société (art. 17 CPC). Les associés d'une Sàrl qui veulent organiser plus largement leurs relations compléteront ce prêt par une convention d'associés de Sàrl selon le Code des obligations.

Comment remplir le questionnaire

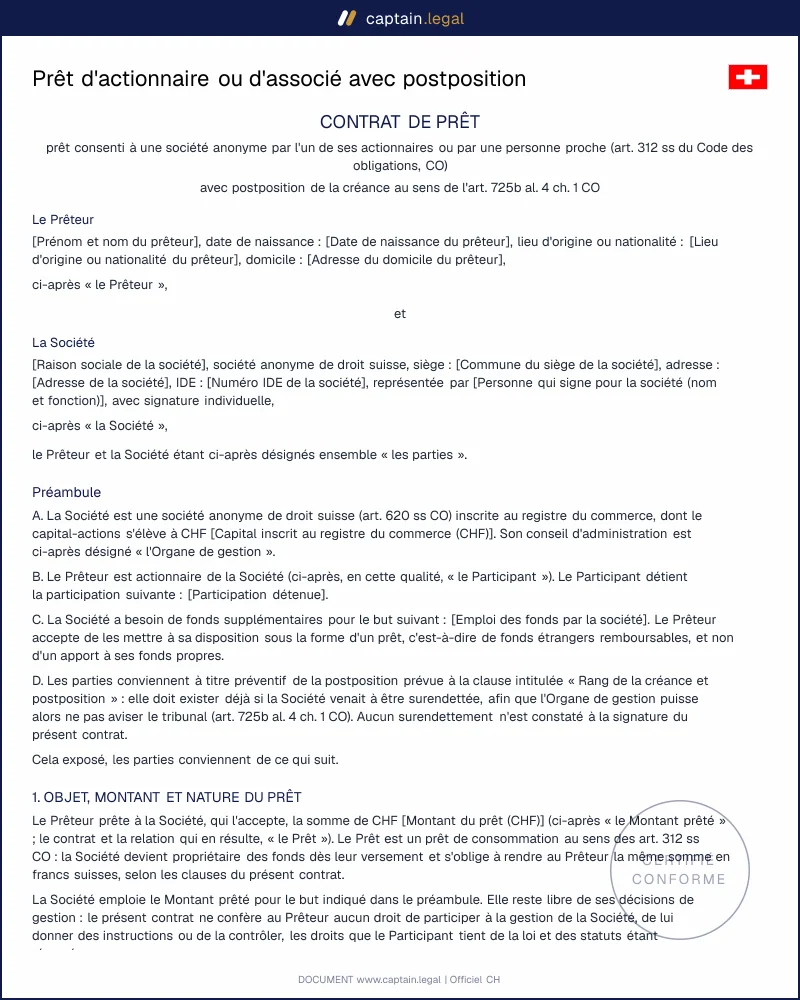
Le parcours commence par trois choix qui orientent tout le texte : la forme de la société, la nature du prêteur et son lien avec la société. Le texte s'adapte en conséquence : conseil d'administration ou gérants, capital-actions ou capital social. Vous indiquez alors l'identité du prêteur, puis celle de la société avec son numéro IDE et la commune de son siège, qui sert aussi de for. Une étape distincte demande le capital inscrit et la participation détenue, une autre la personne qui signe pour la société, seule ou avec une seconde signature.

Les étapes suivantes portent sur le prêt d'actionnaire : montant, emploi des fonds, IBAN, date et mode de versement, intérêts, durée, puis une éventuelle sûreté fournie par un tiers par acte séparé. Pour un taux, vérifiez la lettre-circulaire de l'année sur le site de l'AFC avant de valider. La question de la postposition arrive ensuite ; si vous la retenez, le questionnaire demande si elle couvre tout le prêt, si la société a un organe de révision et si des comptes intermédiaires ont déjà constaté un surendettement. L'aperçu se met à jour à chaque réponse, ce qui permet de relire chaque clause avant de terminer.

Erreurs fréquentes à éviter

La faute la plus lourde est de postposer moins que le surendettement. Une postposition partielle qui ne couvre que la moitié de l'insuffisance d'actif ne dispense pas d'aviser le tribunal, et les administrateurs restent exposés. Même problème quand la postposition oublie les intérêts : la loi exige qu'elle les couvre pendant toute la durée du surendettement. Autre erreur classique, croire qu'une postposition dispense d'établir et de faire vérifier les comptes intermédiaires. La postposition ne remplace jamais les comptes intermédiaires ni leur vérification, elle permet seulement de ne pas aviser le juge une fois ces comptes établis.

Dans les petites sociétés, l'administrateur unique qui prête à sa propre société signe souvent des deux côtés, sur un coin de table. La forme écrite est alors une condition de validité, et le contrat devrait être approuvé par un organe qui n'est pas en conflit d'intérêts. Les taux généreux posent un autre problème : un intérêt au-dessus du maximum admis par l'AFC peut être repris dans le bénéfice imposable et soumis à l'impôt anticipé, sauf preuve qu'un tiers indépendant l'aurait obtenu. Enfin, rembourser l'actionnaire juste avant une faillite expose le paiement à la révocation, et l'actionnaire peut devoir restituer ce qu'il a reçu.

Les points clés à retenir

ART. 725B CO

Une postposition qui évite l'avis au tribunal

En cas de surendettement, le conseil d'administration ou les gérants peuvent renoncer à aviser le tribunal si des créanciers ajournent leurs créances et acceptent d'être payés après tous les autres, dans la mesure de l'insuffisance d'actif et intérêts compris. Le contrat organise cette postposition, totale ou partielle, sans dispenser la société d'établir et de faire vérifier ses comptes intermédiaires.

ART. 718B CO

Contrat avec soi-même : écrit et approbation

Quand l'administrateur ou le gérant qui prête signe aussi pour la société, le contrat doit être écrit, y compris dans une Sàrl (art. 814 al. 4 CO). Le prêt devrait être approuvé par un organe qui n'est pas en conflit d'intérêts, ou par l'assemblée. Une contre-prestation en disproportion manifeste doit être restituée (art. 678 al. 2 CO, art. 800 CO pour la Sàrl), et un remboursement juste avant une faillite peut être révoqué.

TAUX AFC

Un taux d'intérêt dans les limites fiscales

L'Administration fédérale des contributions publie chaque année les taux d'intérêt admis, avec des taux maximaux pour les prêts des actionnaires et de leurs proches. L'intérêt qui les dépasse peut devenir une prestation appréciable en argent, non déductible et soumise à l'impôt anticipé. Un prêt sans intérêt doit l'exclure expressément, car en matière commerciale un intérêt est dû sans convention (art. 313 al. 2 CO).

Questions fréquentes

Oui, à condition de respecter la forme écrite. Lorsque la société est représentée par la personne avec laquelle elle conclut le contrat, l'art. 718b CO exige un écrit, ce que le contrat signé par les deux parties satisfait. En pratique, faites approuver le prêt par l'assemblée générale ou l'assemblée des associés, puisque l'administrateur unique ne peut pas statuer sur son propre prêt ; dans une société à plusieurs administrateurs ou gérants, ceux qui ne sont pas concernés suffisent.

Le taux se fixe librement entre les parties, mais le droit fiscal fixe une limite. Chaque année, l'AFC publie une lettre-circulaire sur les taux d'intérêt admis pour les avances et les prêts en francs suisses, avec des taux maximaux pour les prêts des détenteurs de parts et de leurs proches à la société. La part d'intérêt qui dépasse ces taux peut être qualifiée de prestation appréciable en argent : elle n'est pas déductible pour la société et elle est soumise à l'impôt anticipé, sauf preuve qu'un tiers indépendant aurait obtenu le même taux.

La loi ne fixe pas un nombre de jours pour l'avis au tribunal : elle exige que le conseil d'administration établisse les comptes intermédiaires immédiatement et que tous les intervenants agissent avec célérité (art. 725b al. 1 et 6 CO). Le délai de 90 jours de l'art. 725b al. 4 ch. 2 CO court dès l'établissement des comptes intermédiaires et ne vaut que s'il existe des raisons sérieuses de supprimer le surendettement dans ce laps de temps, sans compromettre davantage les créanciers. La postposition doit donc être signée dès que les comptes montrent le problème. Un retard peut engager la responsabilité des administrateurs.

Oui, mais pas sur simple accord : irrévocable, elle ne se lève qu'aux conditions du contrat. Notre modèle exige un accord écrit des parties et une confirmation écrite de l'organe de révision ou, sans organe de révision, d'un réviseur agréé, établie sur la base de comptes révisés ou vérifiés. Cette confirmation doit attester que la société n'est plus surendettée et ne le redeviendrait pas du fait du paiement, et que le montant libéré est couvert par des fonds propres librement disponibles. Si la créance libérée était déjà exigible sans la postposition, elle devient payable trente jours après la levée.

En règle générale, peu de chose. La créance postposée n'est payée qu'après le désintéressement complet de tous les autres créanciers, ce qui arrive rarement dans une faillite. Le prêteur s'engage en outre à abandonner aux autres créanciers tout dividende qui lui reviendrait malgré tout. Si une partie seulement du prêt est postposée, le solde non payé est une créance ordinaire de troisième classe. Un remboursement reçu peu avant la faillite peut toutefois être révoqué et devoir être restitué (art. 285 ss LP).

Non. Le prêt d'actionnaire et sa postposition se concluent par un contrat écrit sous seing privé, sans acte authentique ni inscription au registre du commerce. La société mentionne en revanche la postposition dans l'annexe de ses comptes et remet une copie du contrat à son organe de révision ou au réviseur agréé. Pour constater une dette déjà née sans organiser tout le prêt, une simple reconnaissance de dette valant titre de mainlevée peut suffire, mais elle ne contient aucune postposition.

Le contrat est généré à partir de vos réponses et se télécharge en Word et en PDF dès la fin du questionnaire. Le fichier Word permet d'ajuster une formulation avec votre fiduciaire avant la signature, tandis que le PDF sert à l'impression des deux originaux, un pour le prêteur et un pour la société. Les documents courants de la vie d'une PME, du contrat de travail au certificat, sont proposés dans nos modèles de gestion d'entreprise pour la Suisse romande.

4,6/5

1'200+ avis vérifiés · 50 000+ téléchargements

Prêt d'actionnaire ou d'associé avec postposition : contrat suisse (art. 725b CO)
  • Accès immédiat au document
  • Téléchargement PDF + Word
  • Conforme au droit suisse 2026
  • Validé par des juristes
Remplir le modèle
Paiement sécurisé
Mis à jour le 11 novembre 2026

Ça pourrait vous intéresser

Déclaration de domicile (c/o) pour le registre du commerce
Contrat de vente d'actions (SA non cotée)