Création d'entreprise

Contrat de société simple : modèle suisse conforme aux art. 530 ss CO

Contrat écrit de 2 à 4 associés, personnes physiques ou sociétés, pour un consortium, une collaboration ponctuelle ou un achat commun : apports, partage du résultat, gestion, décisions, sortie d'un associé, dissolution et liquidation.
4,6/5— 1'200+ avis50 000+ téléchargementsTéléchargement immédiat
Partager

Un contrat de société simple fixe par écrit les règles d'un projet mené à plusieurs sans créer de personne morale : un consortium d'entreprises qui répond ensemble à un appel d'offres, deux indépendants qui partagent un atelier, des amis qui achètent un voilier, trois artisans associés le temps d'un chantier. Ce modèle s'adresse à ces groupements de deux à quatre associés, personnes physiques ou sociétés, qui veulent régler leurs apports, le partage du résultat, la gestion et la sortie d'un membre avant le premier désaccord. Il suit les art. 530 à 551 du Code des obligations et vaut dans toute la Suisse romande, de Genève au Jura bernois, puisque la société simple relève du seul droit fédéral.

Conforme

Droit suisse 2026

50'000+ clients

nous font confiance

Économique

Dès CHF 4.90 / doc

Paiement sécurisé

Téléchargement immédiat

Contrat de société simple : modèle suisse conforme aux art. 530 ss CO

Paiement sécurisé

Remplir le modèle

Qu'est-ce qu'un contrat de société simple ?

La loi définit la société comme le contrat par lequel deux ou plusieurs personnes unissent leurs efforts ou leurs ressources en vue d'atteindre un but commun (art. 530 al. 1 CO). La société simple est la forme par défaut : elle s'applique dès que le groupement n'offre pas les caractères d'une autre société réglée par la loi (art. 530 al. 2 CO). Elle naît souvent sans que personne ne l'ait voulu, par un accord oral ou par les faits. Elle n'a ni personnalité juridique, ni raison de commerce, et ne peut pas être inscrite au registre du commerce. Un écrit n'est pas exigé, mais c'est lui qui évite les disputes sur la valeur des apports ou sur le sort du projet quand un associé s'en va.

Dans la pratique, on la confond surtout avec la société en nom collectif. Lorsque des personnes physiques exploitent ensemble une entreprise commerciale, leur groupement devient de plein droit une société en nom collectif, avec raison sociale et inscription obligatoire. Il faut alors un contrat de société en nom collectif adapté au registre du commerce et non le présent modèle. La société simple convient aux consortiums et aux projets limités dans le temps ; pour une structure durable, la rubrique création d'entreprise pour la Suisse romande présente les autres formes juridiques.

Cadre juridique

Les règles figurent dans le texte officiel du Code des obligations sur Fedlex. Chaque associé doit un apport, en argent, en créances, en biens ou en industrie, c'est-à-dire en travail (art. 531 CO). Sauf convention contraire, chacun a une part égale aux bénéfices et aux pertes, quelle que soit la valeur de son apport (art. 533 al. 1 CO), et les décisions exigent l'unanimité ; une majorité convenue se compte par tête (art. 534 CO). Sauf clause contraire, tous les associés ont le droit de gérer, mais un acte qui dépasse les opérations ordinaires requiert l'accord de tous (art. 535 CO). Le droit de consulter les livres ne peut pas être supprimé (art. 541 CO).

Envers les tiers, l'art. 544 al. 3 CO pose la règle la plus lourde : les associés répondent solidairement des engagements pris en commun ou par un représentant. Cette responsabilité n'a pas de plafond et ne se limite pas aux apports. Seul un accord avec le créancier peut la réduire. Le décès, la faillite ou la curatelle de portée générale d'un associé dissolvent la société, sauf clause de continuation (art. 545 CO) ; une société à durée indéterminée se dénonce avec six mois de préavis, pour la fin d'un exercice (art. 546 CO).

Deux formalités échappent au contrat sous seing privé : la promesse d'apporter la propriété d'un immeuble exige un acte authentique (art. 657 al. 1 CC), et la société en nom collectif doit être inscrite au registre du commerce (art. 552 al. 2 CO), sans seuil de chiffre d'affaires ; celui de l'art. 931 al. 1 CO ne vise que l'entreprise individuelle. Sur le plan fiscal, chaque associé déclare sa part (art. 10 LIFD), cotise à l'AVS comme indépendant lorsque l'activité est lucrative (art. 20 al. 3 RAVS), et la TVA peut viser la société dès qu'elle agit en son nom et atteint le seuil de l'art. 10 LTVA.

Quand conclure un contrat de société simple ?

Le cas d'école est le consortium. Une entreprise de maçonnerie, un bureau d'ingénieurs et un électricien répondent ensemble à un marché public ; l'adjudicateur exige souvent un accord écrit entre eux, et ce contrat désigne qui gère et représente le groupement, sur quel compte passent les fonds et comment se partagent les pertes, y compris une éventuelle pénalité de retard réclamée par le maître de l'ouvrage. Les indépendants qui partagent un local ou un véhicule forment aussi une société simple, même s'ils ne l'ont jamais appelée ainsi.

Côté patrimoine, la société simple couvre l'achat commun d'un bateau, d'un camping-car ou d'une machine partagée entre voisins agriculteurs. Pour qui se contente d'avancer de l'argent sans participer au projet, un contrat de prêt d'argent entre particuliers reflète mieux la réalité qu'un statut d'associé.

Quand un indépendant exécute une mission pour un autre, contre rémunération, sans partager le résultat, il s'agit d'un mandat : un contrat de prestation de services pour freelance suffit. À l'inverse, une collaboration qui s'installe dans la durée, avec sa propre clientèle et une comptabilité organisée, glisse vers la société en nom collectif dès que tous les associés sont des personnes physiques. Un consortium qui compte au moins une société reste, lui, une société simple.

Clauses clés de notre modèle

Le contrat s'ouvre sur l'identification des associés, chacun désigné par un numéro, et sur un préambule qui rappelle la solidarité envers les tiers. Viennent ensuite le but commun, décrit avec précision parce qu'il fixe la fin de la société et les affaires que chacun doit s'abstenir de faire pour son compte (art. 536 CO), puis l'inventaire des apports avec leur valeur convenue. Cette valeur compte : lors de la liquidation, l'associé qui a apporté un bien en propriété ne le reprend pas en nature, il reçoit le prix accepté (art. 548 CO). L'apport en travail ne donne droit à aucun remboursement, ce que le modèle dit expressément. Les fonds vont sur un compte bancaire commun ou, à défaut, sur un compte réservé tenu par un associé comme mandataire.

Au quotidien, le résultat se partage à parts égales ou selon des proportions convenues ; la gestion revient à tous ou à des associés gérants, avec un montant au-delà duquel l'accord de tous est exigé. À partir de trois associés, vous choisissez entre l'unanimité et la majorité par tête, une liste de décisions graves restant à l'unanimité. Le contrat règle aussi la rémunération du travail, les frais, l'information mutuelle, la confidentialité et, si vous le voulez, une interdiction de concurrence après la sortie, assortie d'une peine conventionnelle.

Les sorties occupent la dernière partie, là où la loi est la plus abrupte. La clause de continuation permet de mener le projet à terme malgré le décès ou la faillite d'un associé ; le sortant ou ses héritiers reçoivent la valeur de sa part, fixée au besoin par un expert-arbitre (art. 189 CPC). Suivent la dissolution, la liquidation dans l'ordre de l'art. 549 CO et l'élection de for.

Comment remplir ce contrat de société simple

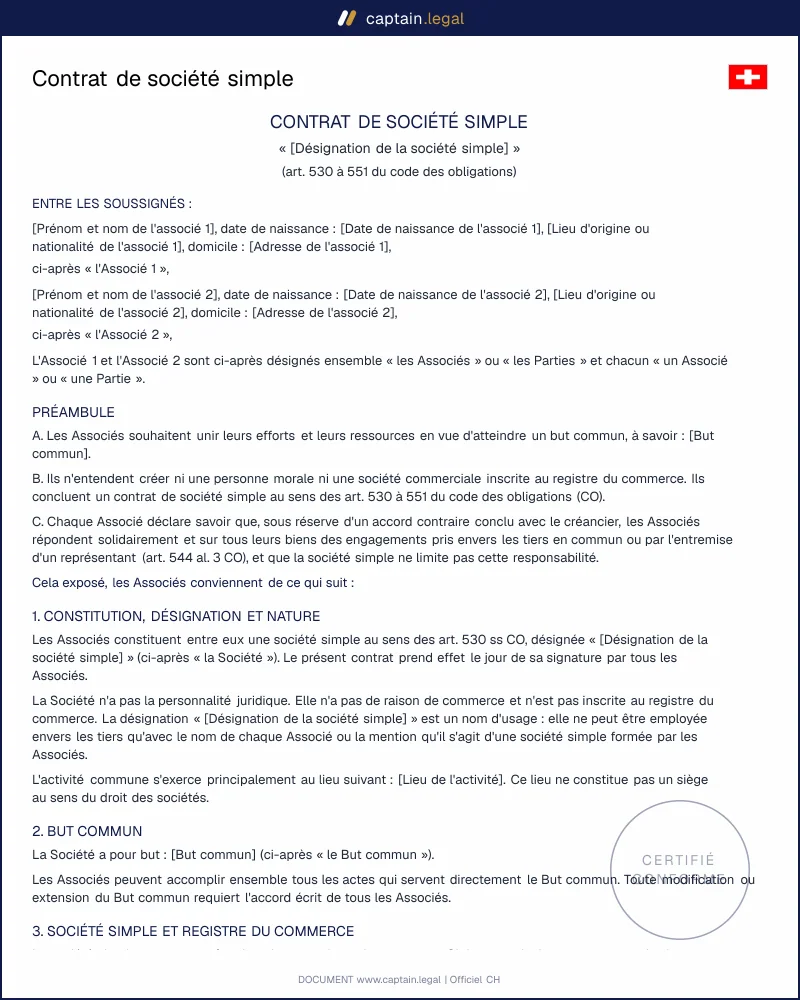
Sur Captain.Legal, le questionnaire commence par le nombre d'associés, de deux à quatre, puis par le projet : une désignation d'usage, le but commun et le lieu principal de l'activité. Pour chaque associé, vous indiquez s'il s'agit d'une personne physique ou d'une société, son identité et son apport ; l'aperçu se met à jour à chaque réponse. Les écrans suivants portent sur la date de remise des apports, le compte commun, le partage du résultat et la clôture de l'exercice.

Vous choisissez ensuite le mode de gestion et le seuil d'engagement, la règle de majorité si vous êtes trois ou plus, la rémunération éventuelle et l'interdiction de concurrence. L'avant-dernière étape porte sur la durée (réalisation du projet, durée indéterminée ou date fixe) et sur le départ d'un associé, où la continuation s'oppose à la dissolution légale. Il reste à désigner la ville des tribunaux compétents, le lieu et la date de signature, puis à dresser l'inventaire des apports que chaque associé signe en annexe.

Erreurs fréquentes à éviter

L'erreur qui coûte le plus cher consiste à croire que la société simple protège le patrimoine privé. Elle ne protège rien : un associé qui signe un bon de commande au nom de tous engage les autres, et le fournisseur peut réclamer l'entier de sa facture au plus solvable. Fixez un seuil d'engagement réaliste et informez la banque des limites de pouvoirs, faute de quoi la présomption de l'art. 543 al. 3 CO joue contre vous. Les apports en nature sans valeur convenue posent un autre problème : à la liquidation, chacun réévalue le véhicule ou l'outillage à son avantage. Reste la société sans clause de continuation, dissoute au premier décès ou à la première faillite d'un associé.

Les associés qui facturent ensemble oublient souvent la TVA et l'AVS jusqu'au premier contrôle. Une collaboration qui prospère doit aussi être réexaminée chaque année, car elle peut basculer vers la société en nom collectif sans que personne ne l'ait décidé. Autre oubli fréquent : les futurs associés échangent prix, plans et fichiers clients avant de signer quoi que ce soit ; un accord de confidentialité adapté au droit suisse protège ces informations pendant les négociations.

Les points clés à retenir

ART. 544 CO

Une responsabilité solidaire et sans plafond

La société simple n'a pas de personnalité juridique : les associés répondent solidairement, sur tous leurs biens, des engagements pris en commun ou par un représentant (art. 544 al. 3 CO). Seul un accord avec le créancier peut limiter cette responsabilité. Dans les rapports internes, le contrat fixe un montant au-delà duquel tout engagement exige l'accord de tous, et règle le recours entre associés selon leur part aux pertes.

APPORTS

Des apports chiffrés pour une liquidation sans litige

Chaque associé fait un apport en argent, en biens, en créances ou en travail (art. 531 CO). Le contrat inscrit chacun avec sa valeur convenue : à la liquidation, un bien apporté en propriété n'est pas repris en nature mais remboursé à ce prix (art. 548 CO), un bien apporté en jouissance revient à son propriétaire et l'apport en travail ne donne droit à aucun remboursement, sauf mention expresse.

ART. 552 CO

Quand le projet devient une société en nom collectif

Si tous les associés sont des personnes physiques et exploitent ensemble une entreprise commerciale, leur société devient de plein droit une société en nom collectif, qui doit être inscrite au registre du commerce (art. 552 CO). La loi ne fixe aucun seuil de chiffre d'affaires pour cette forme. Le contrat oblige les associés à vérifier à chaque exercice si leur activité a pris ce caractère et, dans ce cas, à la faire inscrire sans délai.

Questions fréquentes

Oui, la société simple n'exige aucune forme particulière : le contrat signé par tous les associés les lie dès sa signature et sert de preuve devant le juge. Le notaire n'intervient que pour une formalité que le contrat ne peut pas couvrir, comme la promesse d'apporter la propriété d'un immeuble, qui exige un acte authentique (art. 657 al. 1 CC), ou l'achat d'un immeuble en commun. Aucun dépôt au registre du commerce n'est possible ni nécessaire. Le contrat règle les rapports entre associés ; envers les tiers, la responsabilité solidaire de l'art. 544 al. 3 CO s'applique quel que soit le texte signé, sauf accord avec le créancier.

Chaque associé peut dénoncer une société à durée indéterminée avec un préavis de six mois, pour la fin d'un exercice annuel lorsque les comptes se font par année (art. 546 CO). La dénonciation doit être faite de bonne foi et non en temps inopportun, par exemple au milieu d'un chantier qui ne peut plus être confié à un autre. Si la société est liée à un projet ou à une date fixe, aucun associé ne peut la quitter avant le terme, sauf justes motifs reconnus par le juge. Avec la clause de continuation, le départ ne dissout pas la société : à trois ou quatre, le sortant reçoit la valeur de sa part ; à deux, l'autre associé peut reprendre l'activité seul en l'indemnisant.

Le contrat se télécharge au format Word et au format PDF dès la fin du questionnaire. Le fichier Word permet d'ajuster une formulation ou de compléter l'inventaire des apports avant la signature, tandis que le PDF fige la version que chaque associé paraphe et signe. Prévoyez autant d'exemplaires originaux que d'associés, comme l'indique la formule de signature. L'annexe d'inventaire se dresse à part, sur papier ou dans un tableur, puis se signe par tous ; elle indique pour chaque bien s'il est apporté en propriété ou seulement en jouissance, avec sa valeur convenue.

Lorsque la société exerce une activité lucrative, chaque associé personne physique cotise à l'AVS, à l'AI et aux APG sur sa part du revenu, comme personne de condition indépendante (art. 20 al. 3 RAVS). Il doit s'annoncer à sa caisse de compensation s'il n'y est pas déjà affilié, sans quoi les cotisations arriérées et les intérêts tomberont plus tard. Une société simple purement patrimoniale, qui se contente de détenir un bien en commun, produit un rendement de fortune et non un revenu d'activité lucrative. Les associés qui sont des sociétés comptabilisent leur part dans leur propre bénéfice.

Sans clause, la loi dissout la société et impose sa liquidation (art. 545 al. 1 CO), ce qui peut ruiner un projet en cours. Notre modèle propose une clause de continuation : la société se poursuit entre les autres associés, et les héritiers ou la masse en faillite reçoivent en argent la valeur de la part de liquidation, fixée sur un bilan à la date de la sortie. Entre deux associés, celui qui reste peut reprendre seul les biens et les dettes communes. Si vous préférez la règle légale, le contrat prévoit la dissolution, avec la possibilité de convenir ensuite d'une continuation avec les héritiers.

Une Sàrl se justifie quand l'activité est durable, que les associés ne veulent pas répondre personnellement des dettes sociales ou qu'une raison sociale doit figurer au registre du commerce. Elle suppose un capital minimal et des statuts passés en la forme authentique devant un notaire. Pour un consortium limité à un chantier ou pour un achat commun, la société simple reste plus légère et se dissout sans formalité. Les associés d'une Sàrl ont, eux aussi, intérêt à signer une convention d'associés de Sàrl pour régler ce que les statuts taisent, comme la préemption ou la sortie d'un associé.

4,6/5

1'200+ avis vérifiés · 50 000+ téléchargements

Contrat de société simple : modèle suisse conforme aux art. 530 ss CO
  • Accès immédiat au document
  • Téléchargement PDF + Word
  • Conforme au droit suisse 2026
  • Validé par des juristes
Remplir le modèle
Paiement sécurisé
Mis à jour le 11 novembre 2026

Ça pourrait vous intéresser

Contrat de vente d'actions (SA non cotée)
Convention d'actionnaires (SA non cotée)