Association

Attestation de don d'association : justificatif pour la déduction fiscale en Suisse

Attestation remise par une association exonérée d'impôt (art. 56 let. g LIFD) à un particulier ou à une entreprise : don unique, récapitulatif annuel ou don en nature, avec la décision d'exonération, la certification de gratuité et le rappel des règles de déduction.
4,6/5— 1'200+ avis50 000+ téléchargementsTéléchargement immédiat
Partager

L'attestation de don est le document qu'une association exonérée d'impôt remet à une personne ou à une entreprise qui l'a soutenue, pour que ce soutien puisse être déduit des impôts. Elle confirme le montant reçu, la date, la nature du don et l'absence de toute contrepartie. Notre modèle vise les comités et les trésoriers des associations de Suisse romande qui reçoivent des dons ponctuels, des versements réguliers ou des dons en nature, et qui veulent remettre un justificatif complet et vérifiable par l'autorité de taxation.

Conforme

Droit suisse 2026

50'000+ clients

nous font confiance

Économique

Dès CHF 4.90 / doc

Paiement sécurisé

Téléchargement immédiat

Attestation de don d'association : justificatif pour la déduction fiscale en Suisse

Paiement sécurisé

Remplir le modèle

Qu'est-ce qu'une attestation de don ?

En droit suisse, aucun formulaire officiel n'existe pour ce document. La loi fédérale fixe les conditions de la déduction, et c'est au donateur de prouver son don : l'attestation de l'association est la pièce qu'il produit. Une attestation sérieuse identifie l'association, son siège et la décision d'exonération dont elle bénéficie, désigne le donateur, chiffre le don en francs et certifie qu'il a été fait sans contre-prestation. Elle est signée par les personnes que les statuts autorisent à représenter l'association. Si l'une de ces mentions manque, l'autorité fiscale peut réclamer d'autres preuves ou refuser la déduction, et c'est le donateur qui en supporte les conséquences.

Le document se distingue d'une simple quittance, qui constate un paiement sans rien dire du statut fiscal de l'association. Il se distingue aussi du contrat de parrainage : une entreprise qui verse une somme contre la présence de son logo sur des maillots ou des affiches reçoit une prestation publicitaire, et ce versement relève d'un contrat de sponsoring entre un club et une entreprise, pas d'une attestation. Enfin, la cotisation de membre n'est pas un don. Elle ouvre des droits de participation (vote à l'assemblée, accès aux activités), et la pratique fiscale la refuse en déduction pour cette raison. Une association peut donc attester un don versé par un membre, mais jamais sa cotisation.

Quand délivrer une attestation de don ?

Le cas le plus courant est le donateur régulier, qui verse chaque mois par ordre permanent ou répond à deux ou trois appels dans l'année. Pour lui, une attestation annuelle récapitulative vaut mieux qu'une pile de quittances : le minimum fédéral s'apprécie sur l'ensemble des dons de l'année, et l'autorité de taxation lit un seul total. Le deuxième cas est le grand don ponctuel, souvent versé en fin d'année par une famille ou par une entreprise de la région, qui appelle une attestation dédiée dès réception. À Genève, l'Administration fiscale cantonale demande d'ailleurs aux institutions qu'elle exonère une attestation pour tout don de 300 francs et plus.

Les dons en nature forment le troisième cas : du matériel informatique pour un atelier de réinsertion, un piano pour une école de musique, des actions cotées remises par un donateur. L'attestation décrit alors le bien et indique sa valeur vénale au jour de la remise, estimée avec prudence. Les dons affectés, enfin, demandent une mention particulière lorsque le donateur finance un projet précis, comme l'achat d'un minibus ou la rénovation d'une cabane.

Deux situations sortent du champ. Le temps donné par un bénévole n'est pas un don déductible, même chiffré au tarif horaire du marché. Un legs prévu dans un testament olographe en faveur d'une association suit les règles de l'impôt sur les successions du canton, pas celles de la déduction des dons. Si l'association attend encore sa décision d'exonération, elle doit d'abord déposer une demande d'exonération fiscale auprès du canton du siège et n'attester les dons qu'une fois la décision rendue.

Clauses clés de notre modèle

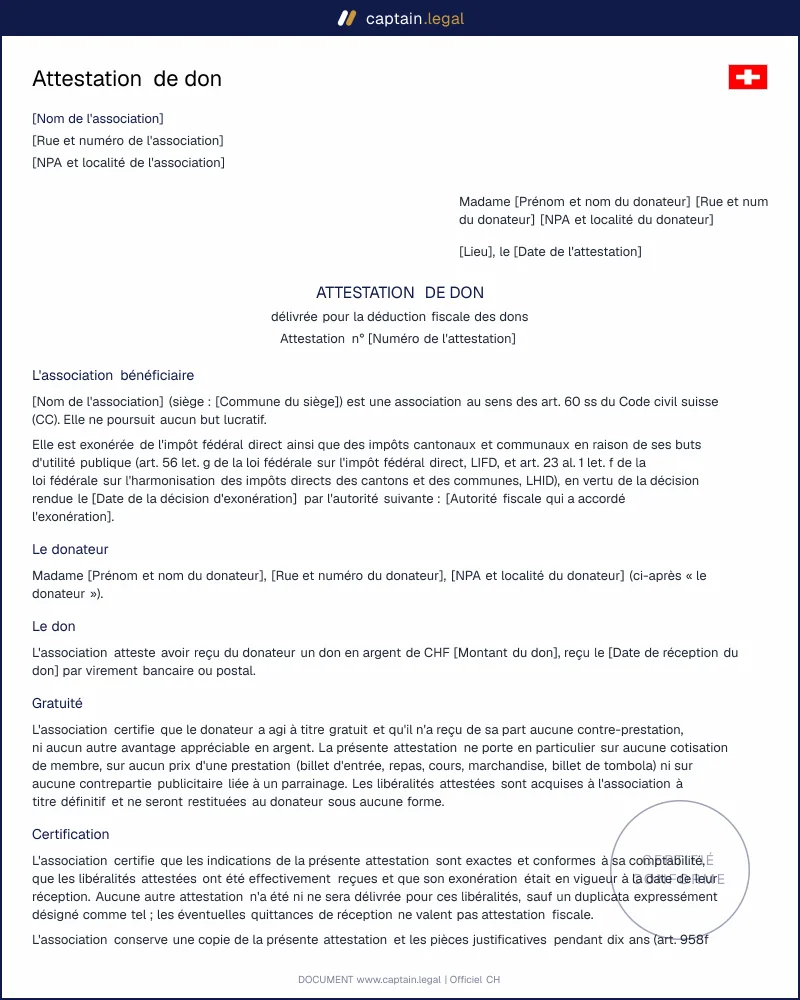
Le document ouvre sur l'identification de l'association : nom, siège, numéro IDE si elle en a un, puis la décision d'exonération avec son motif (utilité publique ou service public), sa date et l'autorité qui l'a rendue. Le nom et le siège doivent correspondre mot pour mot à ceux de vos statuts d'association conformes au Code civil, que l'administration fiscale a examinés avant de vous exonérer. Vient ensuite le donateur, particulier, couple imposé conjointement ou personne morale, avec un rappel fiscal adapté à chacun.

Le cœur de l'attestation de don varie selon ce que vous avez reçu :

  • Un versement unique est décrit par son montant, sa date de crédit et son mode de paiement (virement, QR-facture, TWINT, carte ou espèces contre quittance).
  • Pour un donateur régulier, la version annuelle donne le total de l'année et le détail des versements, et précise qu'elle remplace les quittances intermédiaires.
  • Quand un bien a été remis, le texte le décrit, indique sa valeur vénale et la base de l'estimation, et rappelle que cette estimation ne lie pas l'autorité fiscale.
  • Si l'exonération ne couvre qu'une activité gérée sur un compte distinct, le modèle cite ce compte, comme l'exige la pratique de la Conférence suisse des impôts.

La suite certifie la gratuité du don et son caractère définitif (ni cotisation, ni prix d'un repas ou d'un billet, ni contrepartie publicitaire), l'exactitude des chiffres par rapport à la comptabilité et l'unicité de l'attestation. Elle rappelle la conservation des pièces pendant dix ans (art. 958f CO, applicable par renvoi de l'art. 69a CC), informe le donateur sur le traitement de ses données selon la LPD et se termine par une ou deux signatures, selon la règle de vos statuts.

Comment remplir cette attestation de don

Vous commencez par l'association : son nom exact, son adresse et la commune du siège. Le questionnaire vous demande ensuite le motif, la date et l'autorité de la décision d'exonération ; gardez la lettre de l'administration sous les yeux, car ces trois éléments doivent la reprendre mot pour mot. Une question porte sur le numéro IDE, une autre sur l'étendue de l'exonération, et l'aide explique le cas du compte distinct.

Vous choisissez ensuite le numéro de l'attestation et ce qu'elle porte : un don unique, tous les dons d'une année ou un don en nature. Le formulaire n'affiche que les champs utiles, par exemple le détail des versements pour l'attestation annuelle ou la base de l'estimation pour un bien. Vous indiquez qui a donné, une personne ou une personne morale, et l'aperçu ajuste le rappel fiscal en conséquence. Une question facultative traite du don affecté à un projet.

Restent le lieu, la date et les signataires. Numérotez vos attestations dans l'ordre et gardez une copie de chacune avec les pièces comptables du don. Nos autres modèles de documents pour les associations suisses fonctionnent de la même manière.

Erreurs fréquentes à éviter

L'erreur la plus répandue consiste à attester le prix d'une soirée de soutien ou d'une tombola comme s'il s'agissait d'un don. Le participant a reçu un repas, un concert ou une chance de gain : il y a contre-prestation, et l'autorité refuse en principe la déduction. Seul un montant versé en plus du prix, séparément et sans contrepartie, peut figurer sur une attestation. Deuxième travers, moins visible : additionner cotisations et dons dans un même total annuel. Le montant attesté ne doit contenir que des libéralités. Troisième erreur, les attestations de dons établies avant la décision d'exonération, ou après sa révocation. L'association certifie que l'exonération était en vigueur à la date du don ; une certification fausse expose le comité et prive le donateur de sa déduction.

Les dons en nature posent leur propre problème. Une valeur reprise d'un prix catalogue neuf pour un ordinateur de quatre ans fera réagir l'autorité de taxation, qui peut s'écarter de l'estimation. Mieux vaut une valeur prudente, appuyée sur des annonces comparables ou une facture récente, et un justificatif conservé avec la copie. Dernier piège, les doublons : une quittance remise en mars puis une attestation annuelle en janvier pour les mêmes versements. Le modèle précise que les quittances ne valent pas attestation fiscale, et le numéro d'ordre permet de retrouver chaque document en cas de contrôle.

Les points clés à retenir

DÉDUCTION

Déduction des dons : 100 francs et 20 % du revenu

Pour l'impôt fédéral direct, un particulier déduit ses dons à une association exonérée jusqu'à 20 % de ses revenus nets, à condition qu'ils atteignent 100 francs sur l'année fiscale. Une entreprise constituée en personne morale déduit jusqu'à 20 % de son bénéfice net. Pour les impôts cantonaux, le plafond dépend du canton où le donateur est imposé, pas de celui de l'association : l'attestation le rappelle sans chiffre cantonal.

EXONÉRATION

Sans décision d'exonération, aucune déduction

Seuls les dons faits à une association exonérée pour buts d'utilité publique ou de service public sont déductibles. L'attestation cite donc la date de la décision et l'autorité fiscale qui l'a rendue, et l'association certifie que l'exonération était en vigueur à la date du don. Une exonération pour buts cultuels seulement ne suffit pas. Si l'exonération ne couvre qu'une activité, seuls les dons versés sur son compte distinct s'attestent.

GRATUITÉ

Cotisations, soupers et parrainage ne s'attestent pas

Un don déductible est fait sans contre-prestation. La cotisation de membre, le prix d'un repas ou d'une tombola de soutien et le versement d'un sponsor qui obtient de la visibilité ne peuvent pas figurer sur l'attestation. Le temps donné par un bénévole non plus. Pour un don en nature, l'attestation indique la valeur vénale au jour de la remise et la base de l'estimation, que l'autorité de taxation reste libre de revoir.

Questions fréquentes

Oui, dès lors que l'association bénéficie d'une décision d'exonération en vigueur et que les indications sont exactes. La loi n'impose aucun formulaire officiel : l'autorité de taxation exige une preuve fiable, et le document réunit les mentions qu'elle contrôle d'habitude, à savoir l'identité de l'association, la décision d'exonération, le donateur, le montant, la date et l'absence de contre-prestation. La signature doit respecter les pouvoirs prévus par les statuts. L'autorité reste libre d'apprécier la déduction, notamment pour un don en nature dont elle peut revoir la valeur, mais une attestation complète lui évite de demander des pièces supplémentaires au donateur.

Le document final est disponible en Word et en PDF. Le PDF convient à l'envoi par courriel ou par la poste, tel quel, une fois signé. Le fichier Word permet d'ajouter le logo de l'association ou une précision propre à un donateur. Dans les deux cas, imprimez, faites signer par les personnes autorisées, puis remettez l'original au donateur. Conservez une copie numérotée avec les pièces comptables du don pendant dix ans.

Aucun délai légal ne s'impose, mais le donateur en a besoin pour remplir sa déclaration d'impôt. En pratique, les associations envoient les attestations annuelles en janvier ou en février, dès que les dons de l'année sont comptabilisés. Pour un don important ou un don en nature, une attestation dans les semaines qui suivent la réception rassure le donateur et évite les oublis. Un don compte en principe pour l'année fiscale au cours de laquelle il est versé. L'attestation indique la date exacte du crédit sur le compte de l'association ; si un ordre passé fin décembre n'arrive qu'en janvier, le donateur produit son relevé bancaire et l'autorité de taxation tranche.

Une société anonyme, une Sàrl, une coopérative ou une fondation déduit ses dons de son bénéfice, jusqu'à 20 % du bénéfice net pour l'impôt fédéral direct, le plafond cantonal étant fixé par le canton d'imposition. Le modèle adapte alors son rappel fiscal. Une entreprise individuelle, une société en nom collectif ou une société simple n'est pas une personne morale : le don se déduit dans la déclaration du titulaire ou des associés, et l'attestation les nomme. Pour d'autres documents utiles à une société donatrice, consultez nos modèles pour la gestion d'une entreprise en Suisse.

La loi vise les dons en espèces et sous forme d'autres valeurs patrimoniales, ce qui couvre les objets, le matériel ou les titres. Le don se chiffre à sa valeur vénale au jour de la remise, c'est-à-dire au prix que le bien obtiendrait sur le marché, et au cours du jour pour des titres cotés. L'attestation indique cette valeur et sa base, mais c'est l'autorité de taxation qui fixe le montant déductible. Les services rendus gratuitement, eux, ne sont pas des valeurs patrimoniales et ne s'attestent pas. Le don d'un immeuble suppose en outre un acte authentique (art. 243 al. 2 CO).

L'association peut établir un duplicata, en reprenant le même numéro et les mêmes indications et en le désignant clairement comme tel. Elle ne doit jamais délivrer une seconde attestation originale pour le même don, car le donateur pourrait la produire deux fois. Le numéro d'ordre et la copie conservée dans la comptabilité permettent de reconstituer le document exact. Si le donateur a déjà remis sa déclaration, il transmet le duplicata à l'autorité de taxation qui le lui réclame, sans autre formalité.

4,6/5

1'200+ avis vérifiés · 50 000+ téléchargements

Attestation de don d'association : justificatif pour la déduction fiscale en Suisse
  • Accès immédiat au document
  • Téléchargement PDF + Word
  • Conforme au droit suisse 2026
  • Validé par des juristes
Remplir le modèle
Paiement sécurisé
Mis à jour le 11 novembre 2026

Ça pourrait vous intéresser

Statuts d'association
Bulletin d'adhésion