Genève et Neuchâtel publient un questionnaire officiel de demande d'exonération fiscale. À Genève, il est adressé à la Direction des affaires fiscales de l'Administration fiscale cantonale ; à Neuchâtel, au Service des contributions. Le modèle mentionne alors le questionnaire dans la lettre et dans les annexes, sans jamais en reprendre la forme.
Dans le canton de Vaud, l'Administration cantonale des impôts demande les comptes des cinq derniers exercices ou, pour une association nouvelle, des projections sur quatre ans, ainsi que le profil exact des bénéficiaires et le détail des actifs. Ses directives du 29 janvier 2024 soumettent toute indemnité des organes à un règlement approuvé par l'administration. Un salarié ne peut ni siéger au comité ni même être membre, et la clause de dévolution doit viser aussi le départ à l'étranger : vérifiez ces deux points avant l'envoi. Une association active à l'étranger doit y être elle-même présente sur place ; le simple financement d'une organisation locale ne suffit pas.
Le Service cantonal des contributions de Fribourg exige que les statuts prévoient un comité bénévole, remboursé des seuls frais effectifs et de déplacement, et perçoit un émolument pour sa décision, fixé selon la complexité du dossier. Le Valais admet une modeste indemnité forfaitaire pour les frais du comité et demande les procès-verbaux des deux dernières assemblées générales. Dans le Jura, la demande va au Service des contributions ; pour le Jura bernois, à l'Intendance des impôts du canton de Berne.

Comment remplir cette demande
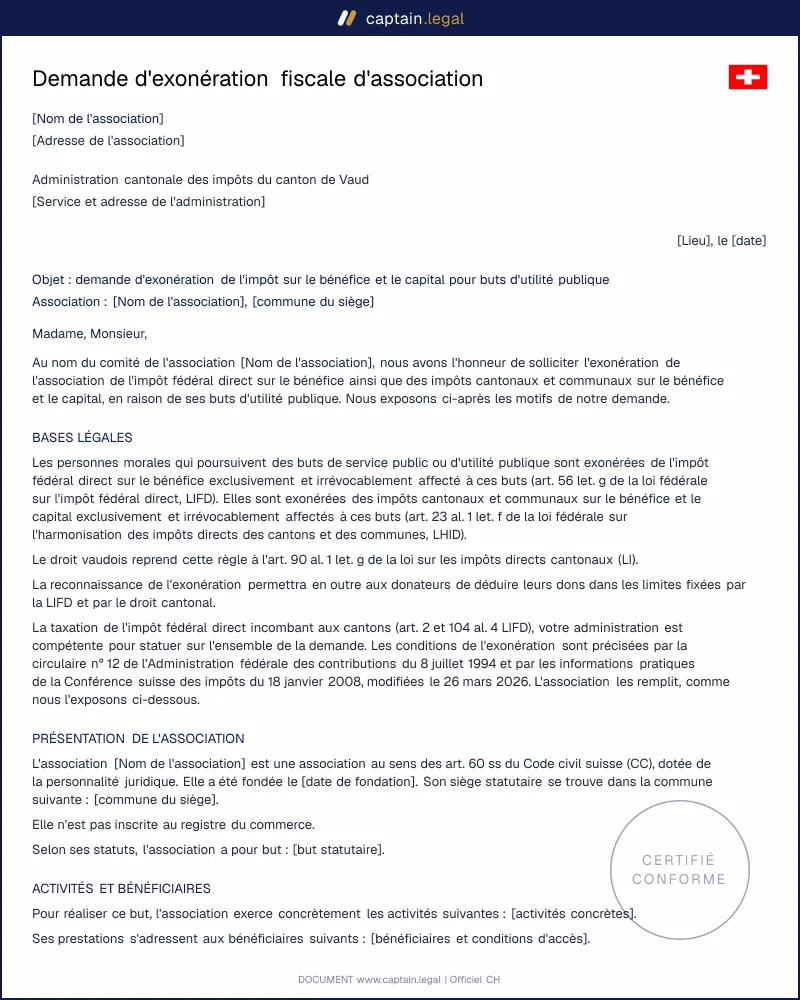
Le formulaire en ligne commence par l'identité de l'association et le canton du siège, qui fixe le nom de l'autorité, la disposition cantonale citée et la mention éventuelle du questionnaire officiel. Vous indiquez ensuite le fondement de la demande, le but statutaire, puis les activités et les bénéficiaires. De courtes questions portent ensuite sur l'étranger, l'activité accessoire, le comité et le personnel. Une autre distingue l'association déjà active de celle qui vient d'être fondée : elle fixe les annexes demandées.
La rubrique des statuts vous demande la date d'adoption et les articles où figurent les clauses fiscales, ou la date de l'assemblée qui les adoptera. Vous choisissez enfin l'année fiscale de départ et le nombre de signataires prévu par vos statuts.