O imposto da doação é estadual. O art. 155, I, da Constituição Federal atribui aos Estados e ao Distrito Federal o Imposto sobre Transmissão Causa Mortis e Doação, e para bens móveis e dinheiro ele cabe ao Estado do domicílio do doador. A Resolução do Senado Federal nº 9/1992 fixa a alíquota máxima em 8 %, e a Emenda Constitucional nº 132 tornou obrigatória a progressividade conforme o valor. Cada Estado define faixas, base de cálculo, prazo e isenções para doações de pequeno valor.
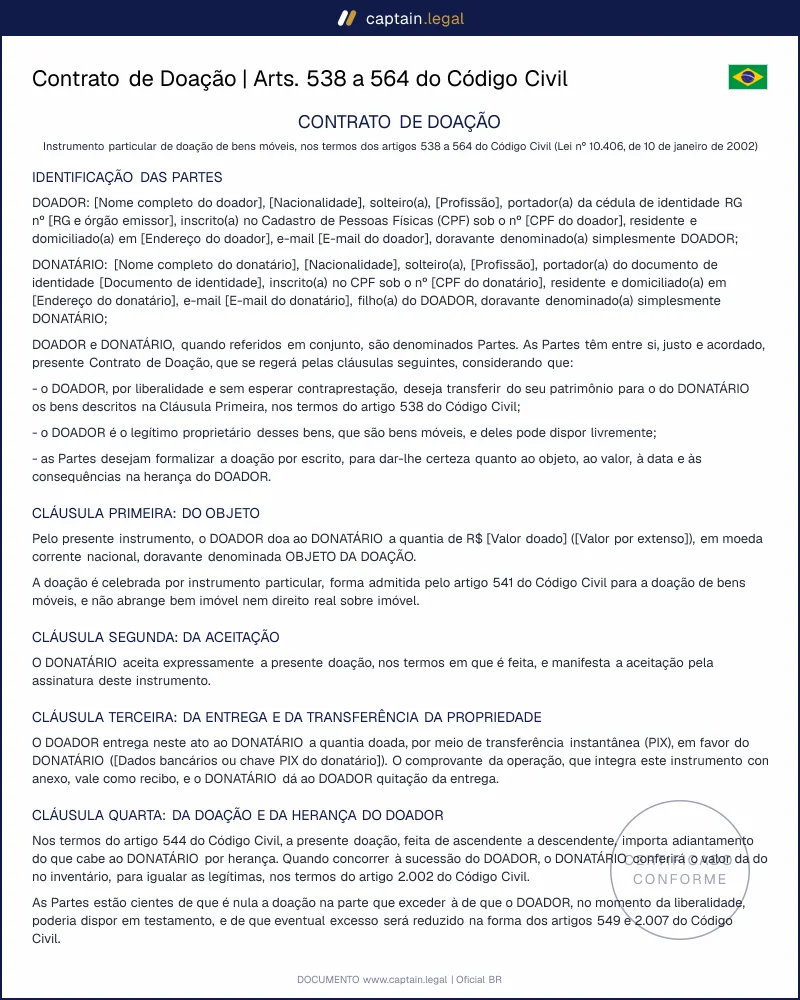
A mesma doação de dinheiro pode, assim, ser isenta em um Estado e tributada em outro. Em vários deles, a declaração do ITCMD é feita no portal da Secretaria da Fazenda antes ou logo depois da transferência. O contrato de doação não substitui essa declaração, mas fornece o que o fisco pede: valor, data, partes e natureza da liberalidade. Quem recebe é, em regra, o contribuinte do imposto, e o modelo atribui o recolhimento ao donatário, com reembolso se a lei estadual cobrar do doador. Para imóvel, o imposto vai ao Estado onde o bem está, e a operação passa pelo cartório, como no contrato de compra e venda de imóvel.

 Legislação brasileira 2026