Création d'entreprises

Convention de garantie d'actif et de passif : modèle Word et PDF

Convention annexée à la cession d'actions de SAS ou de parts de SARL : déclarations du cédant, indemnisation du passif caché au profit de l'acheteur ou de la société, franchise, plafond, durée, procédure de réclamation et sûreté du paiement (séquestre, garantie bancaire, caution).
4.7/5— 12 avis50 000+ téléchargementsTéléchargement immédiat
Partager

La convention de garantie d'actif et de passif protège celui qui rachète une société contre les mauvaises surprises nées avant son arrivée : un redressement fiscal, un litige prud'homal, un stock surévalué, une créance client qui ne rentrera jamais. Signée en même temps que l'acte de cession d'actions de SAS ou de parts de SARL, elle oblige le vendeur à indemniser l'acheteur, ou la société elle-même, quand un passif caché apparaît. Le modèle sert aussi bien l'associé qui vend ses titres que la holding ou le repreneur qui les achète et veut sécuriser le prix de cession sans partir d'une page blanche.

Conforme

Législation 2026

50 000+ clients

nous font confiance

Économique

Dès 4,90 € / doc

Paiement sécurisé

Téléchargement immédiat

Convention de garantie d'actif et de passif : modèle Word et PDF

Paiement sécurisé

Remplir le modèle

Qu'est-ce qu'une convention de garantie d'actif et de passif ?

Le prix d'une société se fixe presque toujours sur un bilan. Si ce bilan oublie une dette ou gonfle un actif, l'acheteur a payé trop cher, et le droit commun de la vente l'aide mal : la garantie d'éviction porte sur les titres eux-mêmes, pas sur la santé de l'entreprise. La garantie d'actif et de passif comble ce vide. Le cédant fait une série de déclarations sur la société (comptes, fiscalité, salariés, contrats, litiges) et s'engage à payer une indemnité si l'une d'elles se révèle fausse ou si un passif antérieur à la cession surgit après coup. Les praticiens l'appellent souvent GAP.

La convention ne remplace pas l'acte de transfert des titres. Elle se signe à côté de l'acte de cession d'actions de SAS ou de l'acte de cession de parts sociales de SARL, qui ne contient en général qu'une clause de garantie de quelques lignes. Deux mécaniques existent. Avec la garantie de valeur, l'indemnité va au cessionnaire et réduit le prix, à proportion des titres acquis. Avec la garantie de passif au sens strict, elle va à la société, qui comble sa perte en totalité. Ce choix a des effets fiscaux et procéduraux, d'où une question dédiée dans le formulaire.

Cadre juridique

Aucun texte ne réglemente la garantie d'actif et de passif en tant que telle : c'est un contrat, régi par la force obligatoire des conventions et l'exigence de bonne foi des articles 1103 et 1104 du Code civil. Tout repose donc sur la rédaction des clauses, et les juges s'en tiennent de près à leurs termes. Dans un arrêt publié du 9 juin 2009 (Cass. com., n° 08-17.843), la Cour de cassation a approuvé une cour d'appel qui, interprétant une clause imprécise, avait jugé que le défaut de notification au cédant dans le délai convenu suffisait à priver les acheteurs de la garantie. Dans un arrêt du 8 mars 2017 (Cass. com., n° 15-19.174), elle a approuvé des juges qui avaient retenu que le bénéficiaire est en principe le cessionnaire, la société cible ne pouvant s'en prévaloir que si l'acte renferme une stipulation claire en sa faveur, ce que permet la stipulation pour autrui des articles 1205 à 1209 du Code civil.

Le devoir d'information précontractuelle de l'article 1112-1 du Code civil s'applique à côté de la convention, et les parties ne peuvent ni le limiter ni l'exclure. Le modèle écarte aussi franchise et plafond en cas de dol, défini à l'article 1137, ou de faute lourde. Les sûretés obéissent à leurs propres textes : garantie autonome à première demande de l'article 2321, cautionnement des articles 2288 et suivants, avec pour la caution personne physique la mention de l'article 2297, apposée par la caution elle-même à peine de nullité.

La fiscalité suit la qualification. Pour le cédant particulier, la doctrine administrative consultable dans le BOFiP sur les clauses de garantie de passif et la plus-value du cédant prévoit que les sommes reversées diminuent le prix retenu pour la plus-value, à condition que la clause conditionne la réalisation de la cession et figure dans l'acte de cession ou dans une convention annexée. Selon cette doctrine, une garantie signée après la vente perd cet avantage.

Quand faut-il une garantie d'actif et de passif ?

Le cas d'école est la reprise d'une PME par un tiers : un repreneur ou sa holding achète 100 % d'une SARL ou d'une SAS sur la base des derniers comptes annuels, souvent ceux approuvés par le procès-verbal d'assemblée générale d'approbation des comptes. Plus la société a de salariés, de stocks ou d'historique fiscal, plus le risque de passif caché est réel. La garantie se rencontre aussi lors de l'entrée d'un investisseur majoritaire, quand un fondateur cède 60 ou 80 % du capital : si l'indemnité revient à l'acheteur, elle est calculée sur le pourcentage acquis.

Les cessions entre associés appellent la même prudence. Celui qui rachète les parts de son associé sortant connaît l'entreprise, mais pas tout : un contrôle URSSAF ouvert la veille, un contentieux client que l'autre gérait seul. Le formulaire prévoit alors des exceptions déclarées, que le cédant décrit pour qu'elles sortent du champ de la garantie. Quand plusieurs associés vendent ensemble, la convention règle leur part, conjointe ou solidaire, et désigne un interlocuteur unique. Le pacte d'associés prévoit parfois le principe d'une garantie en cas de sortie ; la convention en fixe le contenu. Reste la cession par une holding personnelle : l'acheteur exigera presque toujours une sûreté, car la holding peut être vidée de sa trésorerie dès le prix encaissé.

Les clauses clés de notre modèle

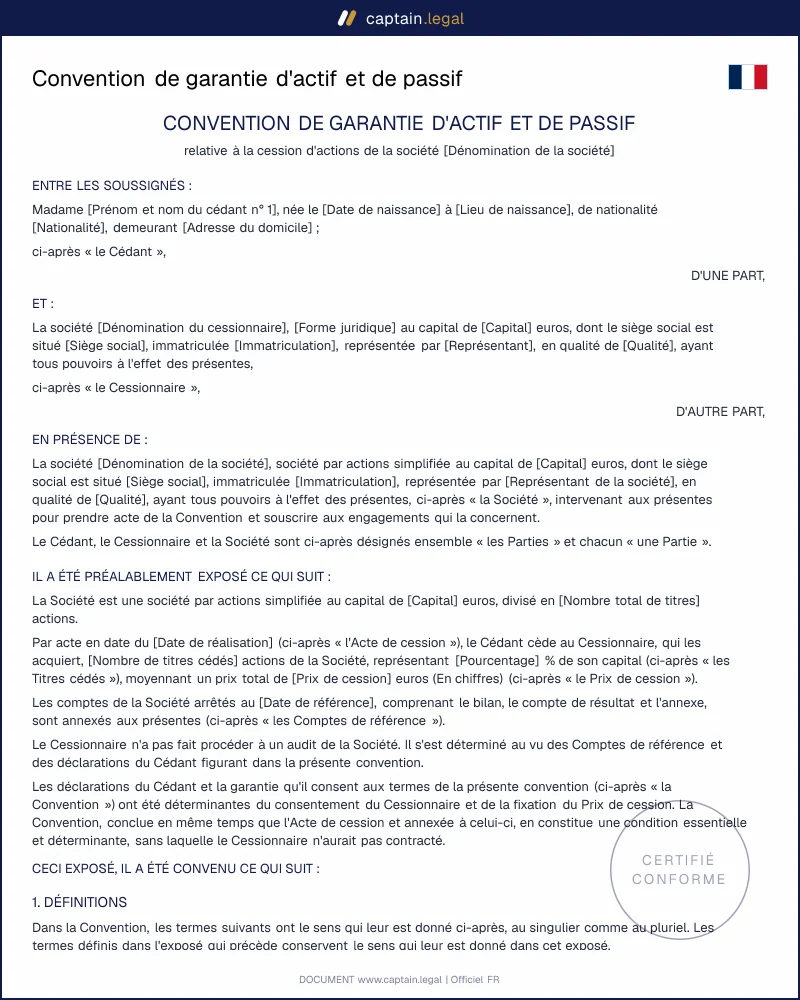
Le document s'ouvre sur la comparution de chaque cédant, du cessionnaire et de la société cible, qui intervient pour s'engager à coopérer. L'exposé fixe les chiffres de référence : titres cédés, pourcentage du capital, prix en chiffres et en lettres, date d'arrêté des comptes de référence. La définition du passif distingue ce qui naît avant cette date et ce qui naît pendant la période intercalaire, hors gestion courante ; l'insuffisance d'actif couvre toute cause antérieure à la cession, créances clients impayées comprises. Suivent quatorze rubriques de déclarations du cédant, de sa capacité jusqu'aux informations remises à l'acheteur, en passant par les comptes, les contrats, le personnel, la fiscalité et l'environnement.

Sur le plan financier, la franchise peut être simple (dès le seuil franchi, tout est dû) ou absolue (seule la fraction au-delà est payée). Le plafond se fixe en euros ou en pourcentage du prix. La durée générale, en mois, se double d'une prolongation pour les impôts, les cotisations sociales et les droits de douane, jusqu'à trente jours après la prescription du droit de l'administration. La mise en jeu prévoit une notification motivée, un délai de contestation, la conduite de la défense face au fisc ou à un salarié et l'interdiction de transiger sans l'accord du cédant.

Reste la solvabilité du cédant, souvent une holding qui aura distribué le prix. Le modèle propose cinq sûretés, du séquestre d'une partie du prix à la garantie bancaire à première demande, en passant par le cautionnement d'une banque, la caution du dirigeant ou la retenue sur un solde de prix payable plus tard. Pour la caution personne physique, le texte de la mention légale est rédigé d'avance.

Comment remplir ce modèle

Vous commencez par la société cédée : forme (SAS, SASU, SARL ou EURL), dénomination, capital, immatriculation et nombre total de titres. Le formulaire adapte aussitôt le vocabulaire, actions ou parts sociales. Vous indiquez ensuite le nombre de cédants, jusqu'à trois, l'identité de chacun, personne physique ou société, et, s'ils sont plusieurs, la répartition des titres et le choix entre engagement conjoint et solidaire.

Le cessionnaire suit, puis la cession : date de l'acte, titres, pourcentage du capital et prix, tapé en chiffres avec ou sans espaces, que Captain.Legal écrit en lettres dans l'acte. Les comptes de référence se désignent par leur date d'arrêté. Les écrans suivants portent sur l'audit éventuel, les exceptions, le bénéficiaire de l'indemnité, la franchise, le plafond, la durée et les délais de procédure. Chaque réponse modifie l'aperçu à droite, ce qui permet de relire la clause avant de passer à la suite. La dernière série concerne la sûreté, avec son montant et sa date de fin, puis, lorsque les cédants et le cessionnaire sont tous des sociétés, le choix éventuel d'un tribunal de commerce. Le document final compte dix-neuf articles numérotés, prêts à être annexés à l'acte de cession et paraphés par chaque signataire.

Les erreurs fréquentes à éviter

La plus coûteuse consiste à signer la garantie après la cession, une fois le prix versé : le cédant n'a plus de raison de négocier et l'administration fiscale refuse de déduire l'indemnité du prix. Les comptes de référence mal choisis arrivent juste derrière. Un bilan vieux de dix mois, sans déclaration sur la gestion intercalaire, laisse dans l'ombre la période où les passifs se forment souvent. On voit aussi des acheteurs accepter une franchise absolue en la croyant simple : avec un seuil élevé, ils renoncent sans le savoir à une part de chaque réclamation.

Beaucoup d'acheteurs négligent aussi la procédure. Une réclamation envoyée par simple courriel, sans pièces ni chiffrage, ou trop tard, donne au cédant un argument tout trouvé. Le modèle limite la sanction du retard au préjudice causé au cédant, mais la notification doit rester systématique. Autre piège : une garantie bancaire ou un séquestre qui prend fin avant la prolongation fiscale, ce qui laisse sans sûreté le redressement notifié la dernière année. Enfin, une clause attributive de compétence n'est valable qu'entre commerçants : le formulaire ne la propose que si les cédants et le cessionnaire sont tous des sociétés, et elle doit être écartée si l'une d'elles est une société civile, qui n'est pas commerçante.

Les points clés à retenir

BÉNÉFICIAIRE

L'acheteur ou la société : un choix à écrire

Par principe, la garantie profite au cessionnaire, dont l'indemnité réduit alors le prix à proportion des titres acquis. La société cédée n'en bénéficie que si la convention le stipule clairement, par une stipulation pour autrui qu'elle accepte en signant (articles 1205 et 1206 du Code civil). L'indemnité répare alors tout son préjudice, dans les limites de franchise et de plafond, et le cessionnaire peut exiger qu'elle soit payée à la société.

PROCÉDURE

Notifier chaque réclamation dans les délais

La garantie se met en jeu par une notification motivée, chiffrée et accompagnée des pièces, adressée au cédant dans le délai convenu. Interprétant une clause imprécise, des juges ont déjà privé l'acheteur de la garantie pour une notification tardive ; le modèle limite cette sanction au préjudice causé par le retard. Le cédant dispose ensuite d'un délai pour contester, et il est associé à la défense face au fisc ou aux salariés.

SÛRETÉS

Garantir le paiement si le cédant est insolvable

Une garantie ne vaut que ce que vaut le patrimoine du cédant. Le modèle propose un séquestre d'une partie du prix, une garantie bancaire à première demande, le cautionnement d'une banque, la caution d'une personne physique, souvent le dirigeant, ou une retenue sur un solde de prix payable à terme. La caution personne physique doit apposer elle-même la mention de l'article 2297 du Code civil, montant écrit en chiffres et en lettres.

Questions fréquentes

Oui, dès lors que chaque cédant et le cessionnaire la signent et qu'elle respecte la loi ; la société y intervient pour ses engagements de coopération et, si elle est bénéficiaire, pour accepter la garantie. C'est un contrat de droit commun qui tient lieu de loi aux parties (article 1103 du Code civil). Le modèle respecte les règles impératives qui l'entourent : il ne limite pas le devoir d'information de l'article 1112-1, écarte franchise et plafond en cas de dol et reprend, pour la caution personne physique, la mention de l'article 2297. Pour une cession importante ou une société au passé fiscal chargé, faites relire l'acte par un avocat ou un expert-comptable.

Le délai de notification est celui que vous fixez dans le formulaire, souvent trente jours à compter du moment où la société ou l'acheteur a connaissance du fait. La notification part par lettre recommandée avec avis de réception ou par commissaire de justice, avec le chiffrage et les pièces. Le cédant dispose ensuite d'un délai de contestation ; à défaut de réponse motivée, la réclamation est réputée acceptée. Ces délais jouent pendant toute la durée de la garantie, prolongée pour les impôts et cotisations, et une réclamation notifiée à temps reste couverte jusqu'à son règlement.

La garantie de valeur, où l'acheteur reçoit l'indemnité, correspond au principe retenu par la Cour de cassation. Elle convient au rachat d'une partie du capital, car l'indemnité suit le pourcentage acquis. La garantie de passif, versée à la société, sert quand l'acheteur veut que l'argent reste dans l'entreprise, par exemple pour rassurer un banquier. Elle suppose une stipulation pour autrui expresse, que la société accepte en signant. Le choix se fait en une question, et l'aperçu montre aussitôt la rédaction retenue.

Les deux formats sont téléchargeables à la fin du questionnaire. Le fichier Word reste modifiable : vous pouvez y ajouter une déclaration propre à votre secteur, une licence de débit de boissons par exemple, ou ajuster une clause après la négociation. Le PDF sert à la version définitive, paraphée et signée par chaque partie et, le cas échéant, par le séquestre ou la caution. Les autres actes de la reprise se trouvent parmi les modèles pour créer et transmettre une entreprise, qui regroupent aussi les cessions d'actions et de parts.

Le formulaire accepte jusqu'à trois cédants, personnes physiques ou sociétés. Vous indiquez combien de titres chacun cède, puis vous choisissez l'engagement conjoint, où chacun ne paie que sa part, ou solidaire, où l'acheteur peut tout réclamer à un seul vendeur, qui se retourne ensuite contre les autres. La solidarité ne se présume pas : elle doit être écrite. Les déclarations sur la propriété des titres restent personnelles, si bien qu'un titre nanti n'engage que celui qui le détenait. Le premier cédant nommé reçoit les notifications pour tous.

C'est le cas si la sûreté choisie est le cautionnement d'une personne physique. L'article 2297 du Code civil impose à la caution d'apposer elle-même une mention indiquant qu'elle s'engage à payer au créancier ce que lui doit le débiteur en cas de défaillance, dans la limite d'un montant écrit en chiffres et en lettres ; en cas d'écart, la somme en lettres l'emporte. Le modèle prépare cette mention avec les noms du créancier et des cédants. Mariée sous un régime de communauté, la caution n'engage les biens communs qu'avec le consentement exprès de son conjoint (article 1415 du Code civil), que le modèle fait signer. Le catalogue des modèles juridiques propose d'autres actes utiles à la reprise.

4.7/5

12 avis vérifiés · 50 000+ téléchargements

Convention de garantie d'actif et de passif : modèle Word et PDF
  • Accès immédiat au document
  • Téléchargement PDF + Word
  • Conforme à la législation 2026
  • Validé par des juristes
Remplir le modèle
Paiement sécurisé
Mis à jour le 5 novembre 2026

Ça pourrait vous intéresser

Statuts SARL
Convention de compte courant d'associé