Création d'entreprises

Acte de cession de fonds de commerce : modèle Word et PDF

Acte sous signature privée ou compromis pour vendre un fonds de commerce ou artisanal : prix ventilé, séquestre, bail, salariés, licence, crédit-vendeur et formalités de publicité.
4.7/5— 19 avis50 000+ téléchargementsTéléchargement immédiat
Partager

L'acte de cession de fonds de commerce est le contrat par lequel un commerçant ou un artisan vend à un repreneur sa clientèle, son enseigne, son droit au bail et son matériel, pour que celui-ci poursuive l'exploitation. Le texte doit ventiler le prix, organiser le séquestre, régler le sort du bail commercial et des contrats de travail, et lancer une série de formalités dont les délais courent dès la signature. Notre modèle couvre l'acte définitif comme le compromis sous conditions suspensives, que le vendeur et l'acquéreur soient des particuliers ou des sociétés.

Conforme

Législation 2026

50 000+ clients

nous font confiance

Économique

Dès 4,90 € / doc

Paiement sécurisé

Téléchargement immédiat

Acte de cession de fonds de commerce : modèle Word et PDF

Paiement sécurisé

Remplir le modèle

Qu'est-ce qu'un acte de cession de fonds de commerce ?

Le fonds de commerce est un bien meuble incorporel. Il réunit la clientèle, qui en est le cœur, l'enseigne et le nom commercial, le droit au bail des locaux, le matériel, le mobilier et, le cas échéant, les marchandises en stock et les licences attachées à l'établissement. Céder le fonds, c'est transmettre cet ensemble organisé, et non une société. Quand un associé vend ses titres, la société reste propriétaire de son fonds et seul l'actionnariat change, ce que traduit un acte de cession de parts sociales de SARL. Quand le fonds lui-même est vendu, l'acquéreur repart avec un outil d'exploitation sans reprendre les dettes du vendeur, sous réserve des obligations envers les salariés et de la solidarité fiscale.

Il faut aussi distinguer la cession de la mise en location. Le propriétaire qui veut garder son fonds tout en confiant l'exploitation à un tiers signe un contrat de location-gérance du fonds, et touche une redevance. Avec la cession, il sort définitivement de l'affaire contre un prix. L'acte sous signature privée suffit, sans notaire ni avocat obligatoire, mais l'écrit est indispensable : privilège du vendeur, publicité légale et enregistrement fiscal reposent sur lui.

Cadre juridique

Le régime est fixé par les articles L. 141-2 et suivants du Code de commerce. La loi n° 2019-744 du 19 juillet 2019 a abrogé l'ancien article L. 141-1, qui imposait de mentionner l'origine de propriété, le chiffre d'affaires et les résultats des trois derniers exercices, sous peine d'une nullité que l'acquéreur pouvait demander dans l'année. Les praticiens continuent pourtant de les écrire, et notre modèle aussi, parce que le vendeur reste garant de l'exactitude de ce qu'il déclare (article L. 141-3, action ouverte pendant un an selon l'article L. 141-4). L'article L. 141-2 exige en outre que les parties visent, le jour de la vente, un état des chiffres d'affaires mensuels depuis la clôture du dernier exercice, et que le vendeur tienne ses livres comptables à la disposition de l'acquéreur pendant trois ans.

La publicité suit un calendrier serré. L'acte est enregistré au service des impôts dans le mois de sa signature (article 635 du Code général des impôts), puis publié par l'acquéreur, dans la quinzaine, dans un support d'annonces légales du département et au Bulletin officiel des annonces civiles et commerciales (article L. 141-12). Les créanciers du vendeur disposent alors de dix jours après la dernière publication pour faire opposition sur le prix (article L. 141-14). L'acquéreur qui paie le vendeur avant la fin de ce délai n'est pas libéré envers eux (article L. 141-17). Le texte complet figure dans le chapitre du Code de commerce consacré à la vente du fonds de commerce.

La loi n° 2026-403 du 26 mai 2026 a ramené de deux mois à un mois le délai d'information préalable des salariés dans les entreprises de moins de cinquante salariés ; au-delà, le comité social et économique est consulté (articles L. 141-23 et L. 141-28). Le bail, enfin, obéit au statut que décrit notre modèle de bail commercial 3-6-9 : toute clause interdisant de le céder à l'acquéreur du fonds est réputée non écrite (article L. 145-16), et, pour un bail conclu ou renouvelé depuis la loi du 18 juin 2014, la garantie du cédant envers le bailleur ne joue que trois ans (article L. 145-16-2).

Quand utiliser ce document ?

Le cas le plus courant est le départ en retraite d'un commerçant, qui vend à un repreneur extérieur ou à un salarié. Viennent ensuite les reventes pour changer de région ou d'activité, et les rachats de fonds par une société constituée pour l'occasion, ce qui suppose d'avoir rédigé des statuts de SARL ou de SAS avant de signer. Le modèle vaut aussi pour le fonds artisanal.

Tout dépend ensuite de l'avancement du dossier. Si le financement est obtenu, le bailleur d'accord et la commune sans droit à exercer, on signe directement l'acte définitif. Si la banque n'a pas encore émis son offre, si le bail impose l'agrément du propriétaire ou si le local se trouve dans un périmètre de sauvegarde du commerce de proximité sans réponse de la mairie, mieux vaut signer d'abord un compromis. Dans ce dernier cas, la vente sans déclaration préalable à la commune est nulle (article L. 214-1 du Code de l'urbanisme), et le silence de la mairie pendant deux mois vaut renonciation. Les débits de boissons ont leurs propres formalités : la mutation de la licence doit être déclarée, quinze jours à l'avance pour une licence de débit à consommer sur place, et l'acquéreur doit détenir le permis d'exploitation.

Les clauses clés de notre modèle

L'acte identifie d'abord les parties, avec l'intervention du conjoint lorsque le fonds dépend d'une communauté, puisque l'article 1424 du Code civil interdit à un époux de vendre seul un fonds commun. Il décrit ensuite le fonds élément par élément, son origine de propriété, le bail et ses conditions financières, puis fixe un prix ventilé entre éléments incorporels, matériel et marchandises, comme l'exige l'article L. 141-5 pour que le privilège du vendeur puisse s'exercer. Le stock peut être cédé pour un montant forfaitaire ou repris sur inventaire le jour de l'entrée en jouissance.

Côté paiement, le prix comptant est remis à un séquestre, avocat ou notaire le plus souvent, qui ne le libère qu'après le délai d'opposition et le règlement des créanciers inscrits, en gardant de quoi couvrir la solidarité fiscale prévue par l'article 1684 du Code général des impôts. Le modèle accepte aussi un crédit-vendeur, avec échéancier, intérêts éventuels, déchéance du terme après mise en demeure et inscription du privilège dans les trente jours. Les salariés passent automatiquement chez l'acquéreur en vertu de l'article L. 1224-1 du Code du travail, et l'acte répartit les charges sociales antérieures à la reprise.

Reste le volet des protections. Le vendeur doit la garantie d'éviction et peut s'interdire toute concurrence pendant une durée et dans une zone que vous fixez. Un accompagnement gratuit du repreneur peut être prévu. En version compromis, l'acte liste les conditions suspensives (prêt, agrément du bailleur, préemption, autre condition libre), fixe une date limite, un dépôt de garantie et une indemnité forfaitaire en cas de refus de signer l'acte définitif.

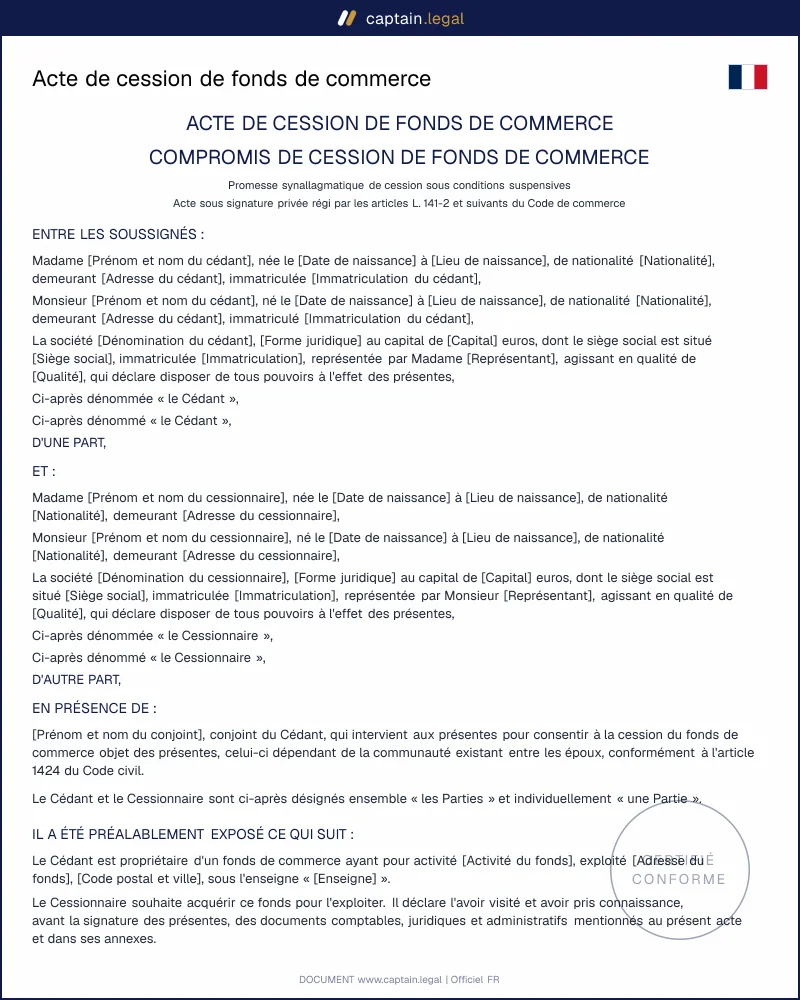
Comment remplir cet acte de cession

Vous commencez par choisir entre l'acte définitif et le compromis : ce premier choix réécrit tout le document, du titre aux formalités. Le formulaire vous demande ensuite qui vend et qui achète. Pour une personne physique, il faut l'état civil complet et l'immatriculation du vendeur ; pour une société, la dénomination, le capital, le siège, le registre et le représentant. Si le vendeur est marié sous un régime de communauté, une question fait apparaître l'intervention de son conjoint.

Les étapes suivantes portent sur le fonds lui-même : activité, enseigne, adresse, numéro SIRET, origine de propriété, puis le bail avec la date, la durée, le loyer et la manière dont le bailleur sera associé à l'opération. Vous saisissez la ventilation du prix, le sort des marchandises, le mode de paiement et le séquestre. Les chiffres d'affaires et les résultats des trois derniers exercices se recopient depuis les liasses fiscales. Gardez sous la main l'état des inscriptions délivré par le greffe, car le formulaire demande si des nantissements grèvent le fonds.

Le formulaire aborde ensuite le personnel, la licence, les contrats repris, la non-concurrence et l'accompagnement ; l'aperçu se met à jour à chaque réponse.

Les erreurs fréquentes à éviter

La faute la plus coûteuse reste de payer le vendeur le jour de la signature, de la main à la main, pour lui faire plaisir. Si un créancier se manifeste dans les dix jours suivant la publication, l'acquéreur devra payer une seconde fois. Autre classique, oublier la ventilation du prix ou la bâcler en mettant tout sur la clientèle : le vendeur qui accorde un crédit perd alors une partie de sa garantie, et un matériel surévalué, que l'acquéreur amortira, attire l'attention de l'administration fiscale. Ne laissez pas filer le délai de quinze jours pour la publication légale, qui suppose d'avoir enregistré l'acte avant.

Côté bail, beaucoup d'acheteurs découvrent après coup que le contrat imposait d'appeler le bailleur à l'acte ou d'obtenir son agrément, ce qui expose à une résiliation. Faites signer le propriétaire quand c'est possible. Côté social, dans une entreprise de moins de cinquante salariés, chaque salarié doit être informé un mois avant la vente, par un moyen permettant de déterminer la date de réception ; l'oublier expose le vendeur, sur action en responsabilité, à une amende civile. Enfin, un compromis rédigé comme une vente ferme, sans date limite ni sort du dépôt de garantie, transforme le moindre refus de prêt en contentieux. Le catalogue complet des documents juridiques propose les actes voisins utiles à la reprise.

Les points clés à retenir

PRIX ET SÉQUESTRE

Ne payez pas le vendeur avant les oppositions

Dans les dix jours qui suivent la dernière publication de la vente, les créanciers du vendeur peuvent faire opposition sur le prix. L'acquéreur qui paie avant la fin de ce délai n'est pas libéré envers eux et peut devoir payer deux fois. Le prix comptant est donc remis à un séquestre, avocat ou notaire, qui règle les créanciers inscrits ou opposants et garde une réserve pendant le délai de solidarité fiscale.

BAIL COMMERCIAL

Le droit au bail se cède avec le fonds

Une clause du bail ne peut pas interdire au locataire de céder son bail à l'acquéreur de son fonds : elle est réputée non écrite. Le bail peut en revanche imposer d'appeler le bailleur à l'acte ou d'obtenir son agrément, et prévoir une garantie du vendeur, limitée à trois ans si le bail a été conclu ou renouvelé depuis 2014. Le plus sûr reste de faire signer le propriétaire et de dresser un état des lieux.

SALARIÉS

Les salariés suivent le fonds chez le repreneur

Les contrats de travail en cours passent de plein droit à l'acquéreur, avec l'ancienneté acquise. Dans une entreprise de moins de cinquante salariés, chaque salarié doit être informé de la vente au moins un mois avant, pour pouvoir faire une offre ; au-delà, le comité social et économique est consulté. L'acte peut prévoir que le vendeur rembourse les salaires et congés nés avant la reprise.

Questions fréquentes

Il engage les parties dès sa signature, comme le ferait un acte notarié, sans en avoir la force exécutoire. Pour servir de preuve, il est établi en autant d'originaux que de parties ayant un intérêt distinct (article 1375 du Code civil). Le Code de commerce n'impose pas le notaire pour vendre un fonds. Ce qui conditionne l'opposabilité aux tiers, ce sont les formalités : enregistrement au service des impôts, publicité dans un support d'annonces légales puis au Bulletin officiel des annonces civiles et commerciales, et, pour un vendeur qui accorde un crédit, inscription du privilège au greffe. Un acte sous signature privée bien rédigé et correctement publié protège donc les parties, à condition de respecter les délais.

Le document est livré en Word et en PDF dès la fin du questionnaire. Le fichier Word reste modifiable, ce qui permet d'ajouter une clause négociée à la dernière minute, de corriger une adresse ou d'adapter l'inventaire avant la signature. Le PDF sert pour la version définitive, imprimée en autant d'exemplaires que nécessaire et paraphée à chaque page par les parties. Pensez à prévoir un original supplémentaire pour l'enregistrement fiscal et un autre pour le séquestre, qui doit pouvoir le présenter aux créanciers opposants pendant vingt jours après la publication au Bulletin officiel.

Le plus souvent deux à quatre mois. La banque met quelques semaines à émettre son offre de prêt, et le droit de préemption de la commune, lorsqu'il existe, bloque tout pendant deux mois à compter de la réception de la déclaration. Une fois l'acte définitif signé, il faut encore l'enregistrer dans le mois, le publier dans la quinzaine, puis attendre dix jours après la dernière publication pour que le délai d'opposition expire. Le séquestre ne libère le prix qu'ensuite, et garde souvent une réserve pendant le délai de solidarité fiscale.

Oui, et aucune clause ne peut l'empêcher. L'article L. 1224-1 du Code du travail maintient de plein droit tous les contrats de travail en cours au jour de la reprise, aux mêmes conditions d'ancienneté et de rémunération. Le repreneur répond des obligations de l'ancien employeur à cette date, mais l'acte peut prévoir que le vendeur lui rembourse les salaires, congés payés et charges nés avant l'entrée en jouissance. Avant la vente, le vendeur doit aussi informer chaque salarié pour lui permettre de faire une offre, ou consulter le comité social et économique selon la taille de l'entreprise.

Sauf accord contraire, c'est l'acquéreur, et le modèle le prévoit expressément. Les droits suivent le barème progressif de l'article 719 du Code général des impôts, appliqué au prix de la clientèle, du droit au bail et du matériel, avec une première tranche exonérée et des taux qui augmentent ensuite. Les marchandises neuves échappent en principe à ces droits lorsque leur cession relève de la taxe sur la valeur ajoutée ou du régime de transmission d'universalité. Un inventaire détaillé et estimatif du matériel est déposé au moment de l'enregistrement, ce qui oblige à soigner la ventilation dès la rédaction de l'acte.

C'est une formule fréquente, car la société limite la responsabilité de l'exploitant et facilite le financement bancaire. Faites immatriculer la société avant de signer : tant qu'elle est en formation, elle n'a pas la personnalité juridique, et le modèle ne prévoit pas la reprise d'actes signés pour son compte. Son représentant doit aussi disposer des pouvoirs nécessaires. Le modèle gère ce cas : il suffit d'indiquer que le cessionnaire est une société pour que l'acte demande sa dénomination, son capital, son siège et son représentant. Si vous partez de zéro, commencez par les modèles juridiques pour créer une société, puis signez au nom de la société une fois celle-ci immatriculée.

4.7/5

19 avis vérifiés · 50 000+ téléchargements

Acte de cession de fonds de commerce : modèle Word et PDF
  • Accès immédiat au document
  • Téléchargement PDF + Word
  • Conforme à la législation 2026
  • Validé par des juristes
Remplir le modèle
Paiement sécurisé
Mis à jour le 4 novembre 2026

Ça pourrait vous intéresser

Statuts SCI familiale
Convention de compte courant d'associé