Gestion d'entreprise

PV transformation SARL en SAS conforme à l'art. L. 227-3

PV conforme aux articles L. 227-3 et L. 224-3 du Code de commerce et à Cass. com. 19 juin 2024 : unanimité, commissaire, actions. Word et PDF.
4.5/5— 9 avis50 000+ téléchargementsTéléchargement immédiat
Partager

Le PV de transformation SARL en SAS est le procès-verbal par lequel les associés d'une société à responsabilité limitée décident, à l'unanimité, d'adopter la forme de société par actions simplifiée. Il constate le changement de forme sociale, adopte les nouveaux statuts, met fin aux fonctions du gérant et désigne le premier président. Il s'adresse aux dirigeants de SARL et d'EURL qui préparent l'entrée d'un investisseur, une cession future ou le passage du gérant majoritaire au régime des assimilés salariés. Ce procès-verbal d'assemblée générale extraordinaire est la pièce que le greffe examine en premier avant de mettre à jour l'extrait Kbis.

Conforme

Législation 2026

50 000+ clients

nous font confiance

Économique

Dès 4,90 € / doc

Paiement sécurisé

Téléchargement immédiat

PV transformation SARL en SAS conforme à l'art. L. 227-3

Paiement sécurisé

Remplir le modèle

Qu'est-ce qu'un PV de transformation SARL en SAS ?

La transformation n'est ni une dissolution ni une création de société. L'article 1844-3 du Code civil pose le principe : la transformation régulière d'une société n'entraîne pas la création d'une personne morale nouvelle. La société conserve donc son numéro SIREN, son patrimoine, ses contrats, ses salariés et ses dettes. Seul le cadre change. Les parts sociales deviennent des actions, le gérant cède la place à un président, et les règles impératives propres à la SARL laissent place à la liberté statutaire de l'article L. 227-5 du Code de commerce. Le procès-verbal réunit ces effets dans un acte unique : décision de transformation, approbation du rapport sur la valeur des biens, adoption des statuts, nomination des dirigeants et pouvoirs pour les formalités.

Il se distingue des autres décisions modificatives. Un changement de dénomination ou un transfert de siège relève de la majorité renforcée de l'article L. 223-30, alors que la transformation en SAS obéit à une règle propre. Il ne se confond pas non plus avec la décision de l'associé unique d'une EURL devenant SASU, consignée au registre des décisions. En pratique, il se prépare en même temps que les autres procès-verbaux de gestion d'entreprise que l'opération rend nécessaires, comme l'approbation des comptes ou une modification du capital.

Cadre juridique

Le texte central est l'article L. 227-3 du Code de commerce : la décision de transformation en société par actions simplifiée est prise à l'unanimité des associés. Il s'agit de tous les associés, et non des seuls présents ou représentés. Une abstention suffit à bloquer l'opération, et aucune clause statutaire ne peut assouplir cette règle d'ordre public. Le législateur l'a voulue ainsi parce que les statuts de SAS peuvent imposer des contraintes inconnues de la SARL, comme l'inaliénabilité des actions jusqu'à dix ans (article L. 227-13) ou l'exclusion d'un associé (article L. 227-16). Le texte de l'article L. 227-3 du Code de commerce sur Légifrance reste la référence à viser dans le préambule.

Le second pilier est l'article L. 224-3. Lorsqu'une société sans commissaire aux comptes se transforme en société par actions, un commissaire à la transformation apprécie la valeur des biens composant l'actif social et les avantages particuliers, puis atteste que les capitaux propres sont au moins égaux au capital social. Il est désigné à l'unanimité des associés ou, à défaut, par décision de justice. Son rapport est tenu à la disposition des associés au siège huit jours au moins avant la décision (article R. 224-3). Si la SARL a déjà un commissaire aux comptes, cette désignation n'est pas requise. Le rapport doit faire l'objet d'une approbation expresse dans le procès-verbal : la Cour de cassation a jugé qu'une simple mention de sa lecture ne suffisait pas (Cass. com., 19 juin 2024, n° 22-19.624).

La transformation donne ensuite lieu à un avis dans un support d'annonces légales, à une déclaration modificative sur le guichet unique avec dépôt du procès-verbal, des statuts et du rapport, et à l'enregistrement du procès-verbal dans le mois de sa date (article 635 du Code général des impôts). L'insertion au BODACC rend l'opération opposable aux tiers.

Dans quels cas rédiger ce procès-verbal ?

Le déclencheur le plus fréquent reste l'arrivée d'un investisseur, qui exige presque toujours des actions de préférence (article L. 228-11 du Code de commerce) et une gouvernance sur mesure que la SARL ne permet pas. La même logique vaut pour l'attribution d'actions gratuites ou de BSPCE, réservées aux sociétés par actions. Vient ensuite le statut social du dirigeant : le gérant majoritaire relève du régime des travailleurs non salariés, alors que le président de SAS est assimilé salarié (article L. 311-3, 23° du Code de la sécurité sociale). La préparation d'une cession est un troisième motif, puisque les actions se transmettent par simple ordre de mouvement, là où la cession de parts sociales impose acte écrit, agrément légal et dépôt au greffe.

Deux cas limites méritent attention. La société locataire n'a pas à obtenir l'accord de son bailleur, puisqu'il n'y a ni cession ni changement de preneur, mais il reste prudent de relire le bail commercial 3-6-9 de la société pour repérer une clause d'information. Les prêts bancaires, eux, contiennent parfois une clause d'exigibilité anticipée en cas de changement de forme : un courrier préalable à la banque évite une mauvaise surprise.

Clauses clés de notre modèle

  • La feuille de présence et le constat d'unanimité identifient chaque associé, ses parts et son vote. Le total des parts doit correspondre exactement au capital, faute de quoi le greffe peut considérer l'unanimité comme non démontrée.
  • La résolution d'approbation expresse du rapport du commissaire reprend la valeur retenue pour les biens sociaux et l'attestation relative aux capitaux propres. Elle est rédigée pour satisfaire l'exigence posée par la Cour de cassation, et non comme une simple prise de connaissance.
  • La décision de transformation fixe la date d'effet et rappelle que dénomination, objet, durée, siège et capital restent inchangés, sauf décision contraire expressément votée.
  • La clause de conversion des parts en actions indique le nombre d'actions attribuées à chaque associé et leur valeur nominale. Elle prévoit l'ouverture des comptes individuels d'actionnaires exigés par l'article R. 228-8 du Code de commerce.
  • L'adoption des nouveaux statuts vise un texte annexé et paraphé. Le modèle s'articule avec les statuts de SAS pluripersonnelle conformes aux articles L. 227-1 et suivants, afin de garder agrément, gouvernance et pouvoirs cohérents.
  • La fin des fonctions du gérant et la désignation du président, et le cas échéant d'un directeur général, précisent durée du mandat et rémunération. Un procès-verbal de nomination du président de SAS peut compléter l'acte si vous préférez isoler cette décision.

Situations particulières selon la société

EURL devenant SASU. L'associé unique décide seul, et sa décision est répertoriée dans le registre prévu à l'article L. 223-31 du Code de commerce. L'unanimité est satisfaite par hypothèse, mais le reste du régime demeure. En l'absence de commissaire aux comptes, un commissaire à la transformation doit être désigné par l'associé unique, et son rapport approuvé expressément.

SARL de famille ayant opté pour l'impôt sur le revenu. L'option de l'article 239 bis AA du Code général des impôts est réservée aux SARL de famille et disparaît avec la transformation. Le passage à l'impôt sur les sociétés emporte en principe les conséquences d'une cessation d'entreprise au titre de l'article 202 ter du CGI, avec imposition des bénéfices non encore taxés et des plus-values latentes, sous réserve des atténuations prévues. L'option temporaire ouverte aux jeunes SAS par l'article 239 bis AB obéit à des conditions strictes d'ancienneté et d'effectif. Une simulation fiscale doit précéder la convocation des associés.

SELARL devenant SELAS. Les professions libérales réglementées relèvent de l'ordonnance n° 2023-77 du 8 février 2023. Les règles de détention du capital et des droits de vote par les professionnels en exercice s'appliquent à la SELAS, et l'ordre ou la chambre compétente doit être informé, voire saisi avant l'inscription modificative selon la profession.

Sociétés immatriculées en Alsace-Moselle. Dans le Bas-Rhin, le Haut-Rhin et la Moselle, le registre est tenu par le greffe de la chambre commerciale du tribunal judiciaire. Les conditions de fond sont identiques, mais les délais d'inscription peuvent différer, ce qui compte lorsque la date d'effet conditionne une levée de fonds.

Comment remplir ce PV de transformation

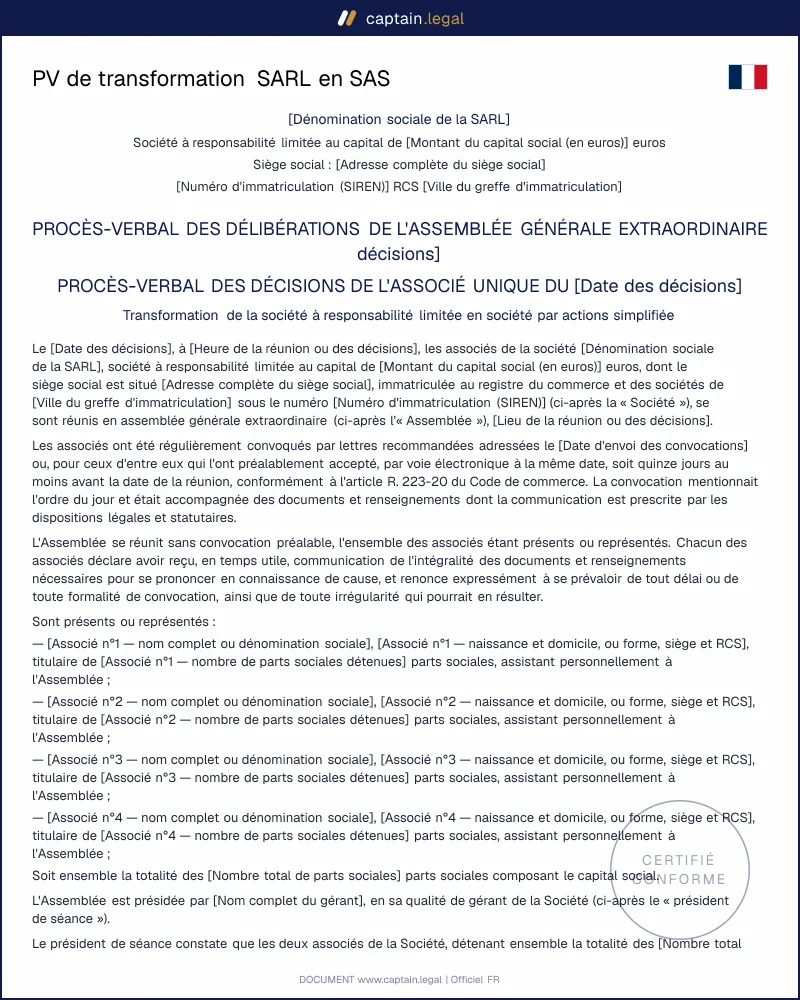
Vous commencez par choisir le mode de décision : assemblée générale extraordinaire, ou acte unanime signé par tous les associés, possibilité ouverte par l'article L. 223-27 du Code de commerce lorsque les statuts ne l'excluent pas. Le formulaire adapte alors le préambule et la clôture. Vous renseignez ensuite la dénomination, le siège, le capital, le numéro RCS et la liste des associés avec leurs parts ; le questionnaire vérifie que le total correspond au capital déclaré.

Vous indiquez ensuite si la société dispose d'un commissaire aux comptes ou si un commissaire à la transformation a été désigné, avec son identité et la date de dépôt de son rapport. Le modèle génère la résolution d'approbation expresse correspondante. Viennent enfin le ratio de conversion des parts en actions, l'identité du président, la présence éventuelle d'un directeur général et le sort du mandat de commissaire aux comptes. Le document est produit en Word et en PDF, signé par chaque associé et joint aux statuts mis à jour dans le dossier déposé sur le guichet unique.

Erreurs fréquentes à éviter

L'erreur la plus coûteuse reste l'unanimité mal comprise. Des dirigeants obtiennent le vote favorable de tous les associés présents et découvrent au moment du contentieux qu'un associé absent n'a jamais consenti : la transformation est alors exposée à la nullité. Deuxième erreur, le procès-verbal qui indique seulement que les associés ont pris connaissance du rapport du commissaire, formule qui ne résiste plus depuis l'arrêt de juin 2024. Troisième piège, les statuts recopiés de ceux de la SARL, où subsistent des références au gérant ou aux parts sociales.

Les oublis postérieurs sont moins visibles. Les comptes individuels d'actionnaires doivent être ouverts dès la date d'effet, sans quoi la société ne peut prouver la propriété des actions lors d'une cession. Beaucoup d'associés oublient aussi de revoir leur pacte d'associés conforme aux articles 1103 et 1124 du Code civil, dont les clauses visent encore des parts sociales. Le changement de statut social du dirigeant s'anticipe enfin : affiliation au régime général, prévoyance et mutuelle collective dès la première paie du président.

Les points clés à retenir

Accord total

L'unanimité décide seule le passage

Pour passer de SARL à SAS, l'article L. 227-3 impose l'accord de tous les associés, pas seulement des présents ou représentés. Une abstention bloque donc le projet, et les statuts ne peuvent pas prévoir une règle plus souple. Cette rigueur protège chaque associé face aux clauses de SAS, comme l'inaliénabilité des actions jusqu'à dix ans ou l'exclusion.

Rapport

Le rapport doit être vraiment approuvé

Si la SARL n'a pas déjà de commissaire aux comptes, un commissaire à la transformation intervient selon l'article L. 224-3. Son rapport apprécie l'actif, les avantages particuliers et le niveau des capitaux propres; il reste disponible au siège au moins huit jours avant la décision. Le procès-verbal doit l'approuver expressément, car la Cour de cassation a écarté la simple mention d'une lecture le 19 juin 2024.

Effets

La même société change de régime

La transformation ne crée pas une nouvelle société: l'article 1844-3 maintient le SIREN, le patrimoine, les contrats, les salariés et les dettes. Le procès-verbal organise le basculement: parts sociales converties en actions, nouveaux statuts, fin du mandat de gérant et nomination du président. Il sert ensuite au greffe, avec l'annonce légale, le dépôt au guichet unique et l'enregistrement dans le mois.

Questions fréquentes

Oui, si les règles de fond sont respectées. Le Code de commerce n'impose aucune forme notariée : un acte sous signature privée suffit. La validité dépend du vote unanime de tous les associés prévu à l'article L. 227-3, de l'approbation expresse du rapport du commissaire à la transformation lorsque la société n'a pas de commissaire aux comptes, et de statuts conformes aux articles L. 227-1 et suivants. Notre modèle intègre ces exigences et la jurisprudence récente de la Cour de cassation. Pour un montage complexe, comme l'émission simultanée d'actions de préférence, la relecture par un avocat reste recommandée.

Oui, si la SARL n'a pas de commissaire aux comptes au moment de la transformation (article L. 224-3 du Code de commerce). Il est désigné à l'unanimité des associés ou, à défaut d'accord, par décision de justice. Si la société a déjà un commissaire aux comptes, désigné volontairement ou en raison des seuils légaux, aucune désignation supplémentaire n'est exigée. Dans tous les cas, le rapport est tenu à la disposition des associés au siège huit jours au moins avant la décision, puis approuvé expressément dans le procès-verbal.

Le calendrier repose sur trois délais. Le rapport du commissaire doit être disponible au siège huit jours au moins avant la décision. Après signature, la publication de l'avis d'annonce légale et la déclaration modificative sur le guichet unique interviennent dans le mois. L'enregistrement du procès-verbal auprès du service des impôts des entreprises doit lui aussi être réalisé dans le mois de sa date. Le nouvel extrait Kbis mentionne ensuite la forme de SAS.

Le procès-verbal est livré en Word et en PDF. Le fichier Word permet d'ajuster une résolution ou d'ajouter une mention propre à votre dossier avant signature. Le PDF sert à la signature, manuscrite ou électronique, et au dépôt sur le guichet unique. Les autres actes de la vie sociale sont accessibles depuis le catalogue complet des documents juridiques Captain.Legal.

Non. En vertu de l'article 1844-3 du Code civil, la transformation régulière ne crée pas de personne morale nouvelle. La société conserve son SIREN, son numéro de TVA intracommunautaire, ses comptes bancaires, ses contrats commerciaux et ses contrats de travail. Aucune cession n'intervient, ce qui dispense d'obtenir l'accord des cocontractants, sauf clause spécifique visant le changement de forme. Factures, site internet et conditions générales doivent en revanche mentionner la forme de SAS dès la date d'effet.

Non. La transformation met fin de plein droit aux fonctions du gérant, puisque cet organe n'existe pas dans une SAS. Le président doit être expressément désigné, dans le procès-verbal ou directement dans les statuts. Reconduire l'ancien gérant est courant, mais la nomination doit figurer noir sur blanc. Le président peut d'ailleurs être une personne morale, ce qui était impossible pour la gérance de SARL, réservée aux personnes physiques par l'article L. 223-18 du Code de commerce.

4.5/5

9 avis vérifiés · 50 000+ téléchargements

PV transformation SARL en SAS conforme à l'art. L. 227-3
  • Accès immédiat au document
  • Téléchargement PDF + Word
  • Conforme à la législation 2026
  • Validé par des juristes
Remplir le modèle
Paiement sécurisé
Mis à jour le 26 septembre 2026

Ça pourrait vous intéresser

Convention de rupture conventionnelle
Avenant au contrat de travail