Association

Contrat de sponsoring association (art. 39-1-7° CGI)

Contrat de parrainage conforme au Code civil, à l'art. 39-1-7° du CGI et à la loi Évin. Clauses de contreparties, licence de logo et résiliation incluses.
4.8/5— 26 avis50 000+ téléchargementsTéléchargement immédiat
Partager

Le contrat de sponsoring pour association formalise l'accord par lequel une entreprise apporte des fonds, du matériel ou des services à une association loi 1901 en échange d'une visibilité publicitaire : logo sur les maillots, mention sur les affiches, stand lors d'un événement ou présence sur le site internet. Il s'adresse aux clubs sportifs, aux comités des fêtes, aux associations culturelles et aux organisateurs d'événements qui veulent sécuriser un partenariat commercial sans le confondre avec un don. Notre modèle, rédigé selon le droit français des contrats et la doctrine fiscale applicable, fixe les contreparties, la durée, les modalités de paiement et les cas de résiliation. Il protège les deux parties et sert de pièce justificative en cas de contrôle fiscal.

Conforme

Législation 2026

50 000+ clients

nous font confiance

Économique

Dès 4,90 € / doc

Paiement sécurisé

Téléchargement immédiat

Contrat de sponsoring association (art. 39-1-7° CGI)

Paiement sécurisé

Remplir le modèle

Qu'est-ce qu'un contrat de sponsoring pour une association ?

Juridiquement, le sponsoring est un contrat synallagmatique à titre onéreux au sens des articles 1106 et 1107 du Code civil : chaque partie s'oblige envers l'autre et reçoit un avantage en retour. Le sponsor verse une somme ou fournit une prestation en nature, l'association s'engage à assurer une contrepartie publicitaire identifiable. Le Code général des impôts parle de parrainage : les deux termes désignent la même opération. Aucun texte spécial ne régit ce contrat. Il relève du droit commun des obligations, complété par des règles fiscales, sanitaires et de propriété intellectuelle.

La distinction décisive oppose le sponsoring au mécénat. Le mécène soutient l'association sans attendre de retour significatif et bénéficie d'une réduction d'impôt au titre de l'article 238 bis du CGI, sur présentation d'un reçu fiscal. Le sponsor achète une visibilité : sa dépense est une charge déductible de son résultat, et l'association encaisse une recette commerciale. L'intitulé de la convention ne lie ni le juge ni l'administration. Une convention baptisée mécénat qui prévoit un logo sur chaque maillot sera traitée comme un contrat de sponsoring. Avant de signer, vérifiez que les statuts de votre association loi 1901 permettent des actions de communication au profit de tiers, faute de quoi l'engagement pourrait sortir de l'objet associatif.

Cadre juridique

Le socle est le droit commun des contrats issu de l'ordonnance n° 2016-131 du 10 février 2016. L'article 1103 du Code civil donne force obligatoire à la convention, l'article 1112-1 impose à chaque partie de révéler les informations déterminantes (audience réelle d'un événement, nombre de licenciés, couverture médiatique) et l'article 1169 frappe de nullité le contrat à titre onéreux dont la contrepartie est illusoire ou dérisoire. Cette règle est souvent ignorée : un contrat de sponsoring qui promet une visibilité inexistante expose l'association à une action en nullité et à la restitution des sommes perçues.

Sur le plan fiscal, l'article 39, 1, 7° du CGI autorise le sponsor à déduire ses dépenses de parrainage lorsqu'elles sont exposées dans l'intérêt direct de l'exploitation, comme le précise la doctrine administrative du BOFiP sur la déduction des dépenses de parrainage. Côté association, la recette entre dans le calcul de la franchise des activités lucratives accessoires de l'article 206, 1 bis du CGI, dont le seuil est revalorisé chaque année. Au-delà de ce seuil, ou si les activités non lucratives cessent d'être prépondérantes, les recettes de sponsoring deviennent imposables à l'impôt sur les sociétés et soumises à la TVA.

Deux secteurs sont verrouillés par le Code de la santé publique. L'article L. 3323-2, issu de la loi Évin du 10 janvier 1991, interdit toute opération de parrainage ayant pour objet ou pour effet une publicité directe ou indirecte en faveur des boissons alcooliques, et l'article L. 3512-4 prohibe la publicité en faveur du tabac. Une association qui accepte un sponsor alcoolier pour son tournoi s'expose, comme lui, aux sanctions pénales de l'article L. 3351-7. Le contrat de sponsoring n'exige ni enregistrement ni acte notarié, mais l'écrit reste la seule preuve sérieuse de la contrepartie.

Dans quels cas utiliser ce contrat ?

Le cas le plus fréquent reste le club sportif amateur qui cède des emplacements sur ses maillots et ses panneaux de bord de terrain à une entreprise locale. Vient ensuite l'événement ponctuel (festival, salon, course à pied, gala) pour lequel un partenaire finance une partie du budget contre la mention "avec le soutien de" sur tous les supports. Le sponsoring en nature est tout aussi courant : un traiteur fournit les repas d'un tournoi, un imprimeur réalise les affiches. La valeur de la prestation doit alors figurer au contrat, car elle constitue une recette pour l'association. Les sponsors qui soutiennent plusieurs structures gagnent à aligner ces conventions sur leurs autres modèles de contrats pour la gestion d'entreprise.

Les associations culturelles et humanitaires signent un contrat de sponsoring quand un partenaire veut une visibilité supérieure à ce que le mécénat tolère. L'administration admet des contreparties au profit du mécène à condition qu'il existe une disproportion marquée avec le don, soit en pratique un ordre de grandeur de 25 % de sa valeur. Au-delà, le sponsoring est le bon cadre. Attention au cas d'une collectivité territoriale sponsor : les sommes qu'elle verse à une société sportive au titre de prestations de services sont plafonnées par l'article L. 113-3 du Code du sport.

Les clauses clés de notre modèle

  • L'identification des parties reprend la dénomination exacte de l'association, son numéro RNA et son SIRET, ainsi que la qualité du signataire. Le modèle rappelle que ce dernier doit être habilité par les statuts ou par une délibération, faute de quoi l'engagement peut être contesté.
  • La description des contreparties publicitaires détaille chaque support (maillots, banderoles, site, réseaux sociaux), son emplacement, son format et sa fréquence. Cette précision rend la contrepartie mesurable et écarte le grief de contrepartie dérisoire.
  • La contribution du sponsor précise si elle est financière, en nature ou mixte, avec la valorisation des apports matériels et la mention expresse hors taxes ou toutes taxes comprises. Les versements sont échelonnés selon l'exécution des contreparties.
  • La licence d'usage des signes distinctifs encadre l'utilisation croisée des logos et des marques. L'article L. 714-1 du Code de la propriété intellectuelle permet d'agir contre le licencié qui dépasse les limites de sa licence en durée, en forme ou en territoire, d'où l'intérêt de les écrire. Si des bénévoles ou des sportifs figurent sur les visuels du sponsor, une autorisation de droit à l'image signée par chacun complète la clause.
  • La clause d'exclusivité interdit, si les parties le souhaitent, de conclure avec un concurrent direct du sponsor pendant la durée du contrat. Une exclusivité trop large prive l'association d'autres partenaires.
  • La clause de résiliation organise la sortie anticipée en cas d'inexécution, de dissolution, de relégation sportive ou d'atteinte à l'image d'une partie. Elle traite aussi l'annulation de l'événement pour force majeure au sens de l'article 1218 du Code civil et le sort des sommes déjà versées.

Particularités régionales et sectorielles

Alsace et Moselle. Les associations du Bas-Rhin, du Haut-Rhin et de la Moselle relèvent du droit local, codifié aux articles 21 à 79-III du Code civil local, et non de la loi du 1er juillet 1901. Inscrites au registre des associations du tribunal judiciaire, elles disposent d'une capacité juridique plus large, et le contrat de sponsoring doit viser cette inscription plutôt qu'une déclaration en préfecture. Le signataire doit appartenir à la direction inscrite au registre. Le traitement fiscal de la recette reste identique à celui du reste du territoire.

Outre-mer. Une association assujettie facture la TVA selon les règles propres aux départements d'outre-mer. En Guadeloupe, en Martinique et à La Réunion, le taux normal est ramené à 8,5 % par l'article 296 du CGI, tandis que la TVA n'est provisoirement pas applicable en Guyane en vertu de l'article 294 du CGI.

Affichage extérieur. Toute banderole visible depuis la voie publique relève des articles L. 581-1 et suivants du Code de l'environnement et, le cas échéant, du règlement local de publicité prévu à l'article L. 581-14. Dans les grandes métropoles, ces règlements sont souvent plus stricts que le droit national. Lorsque le stade ou la salle appartient à la commune, l'installation de supports suppose en outre l'accord du propriétaire. Le contrat doit désigner la partie chargée d'obtenir ces autorisations et celle qui supporte le risque d'un refus.

Associations sportives affiliées. Les règlements fédéraux encadrent l'emplacement des marques sur les tenues. Surtout, l'association ne peut pas céder au sponsor des droits qu'elle ne détient pas : le droit d'exploitation d'une compétition appartient à son organisateur en vertu de l'article L. 333-1 du Code du sport.

Comment remplir ce contrat de sponsoring

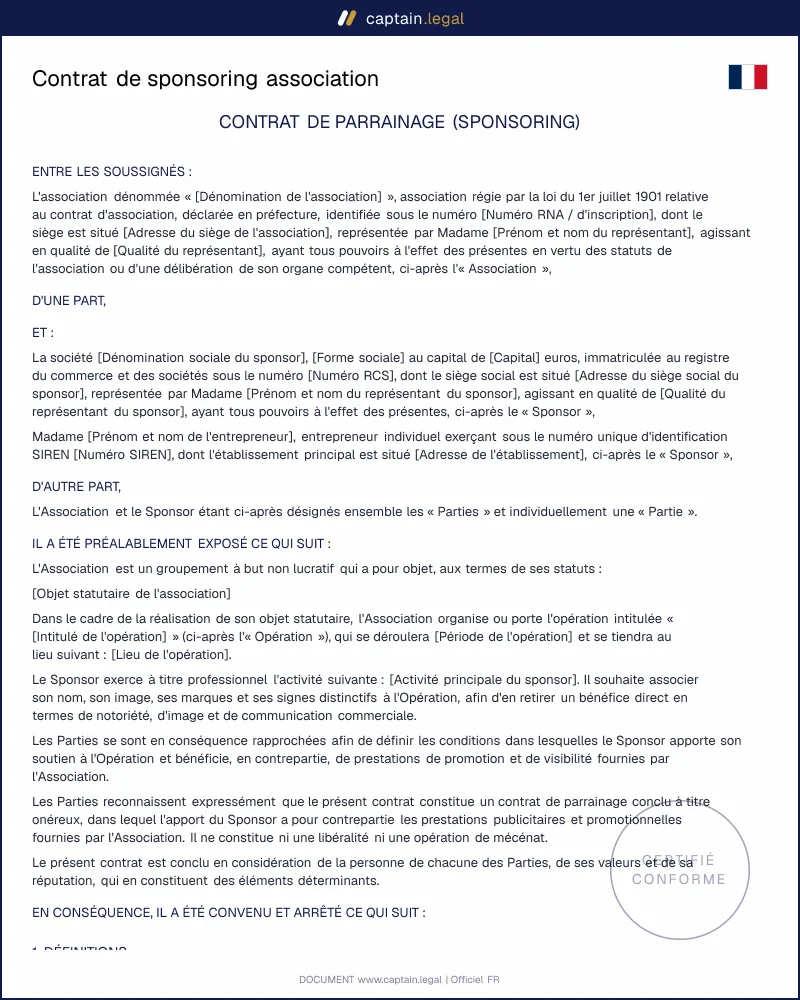
Vous commencez par indiquer la nature du partenariat : financier, en nature ou mixte, ponctuel ou sur une saison entière. Le formulaire adapte ensuite les clauses, par exemple en ajoutant une ligne de valorisation pour un apport matériel. Vous renseignez l'identité des deux parties, le numéro RNA et le nom du signataire habilité. Si les statuts ne confèrent pas ce pouvoir au président, conservez en annexe le procès-verbal d'assemblée générale qui l'autorise à signer. Vient ensuite l'étape la plus sensible, la description des contreparties : pour chaque support, vous indiquez l'emplacement, la taille du logo et la durée d'exposition. Le questionnaire vérifie aussi le régime de TVA de l'association. Vous fixez enfin la durée, l'éventuelle exclusivité, le préavis et la juridiction compétente. Le document est généré immédiatement, prêt à être signé en deux exemplaires ou par signature électronique, reconnue par l'article 1367 du Code civil.

Les erreurs à éviter

La faute la plus coûteuse consiste à délivrer un reçu fiscal pour un versement assorti de contreparties publicitaires. Un reçu de mécénat émis pour un sponsoring expose l'association à l'amende fiscale de l'article 1740 A du CGI et le sponsor à la reprise de sa réduction d'impôt. La deuxième erreur tient aux contreparties floues : une formule comme "visibilité sur nos supports" ne permet ni de prouver l'exécution ni de réclamer une réduction du prix en cas de manquement. La troisième est l'oubli de la mention hors taxes ou toutes taxes comprises, qui ampute la recette de l'association ou renchérit la dépense du sponsor.

Les deux dernières erreurs apparaissent plus tard dans la vie du contrat. Beaucoup d'associations découvrent en fin d'exercice qu'elles ont franchi le seuil de la franchise, avec un rappel de TVA à la clé. D'autres signent un contrat pluriannuel sans clause de sortie liée aux résultats sportifs ou à l'annulation d'un événement. Faute de stipulation, une relégation n'autorise pas à elle seule le sponsor à cesser ses paiements, et le litige finit devant le tribunal.

Les points clés à retenir

Nature

Un achat de visibilité, pas un don

Le parrainage repose sur un échange: l'entreprise apporte de l'argent, du matériel ou des services, et l'association offre une exposition publicitaire identifiable. Même si le document porte un autre nom, un logo sur des maillots ou des affiches peut écarter le régime du mécénat et la réduction d'impôt de l'article 238 bis du CGI.

Fiscalité

La recette peut devenir imposable

Pour le sponsor, la dépense peut être déduite sur le fondement de l'article 39, 1, 7° du CGI si elle sert directement son activité. Pour l'association, la somme encaissée reste une recette commerciale. Elle entre dans la franchise des activités lucratives accessoires; au-delà du seuil annuel ou si l'activité lucrative domine, impôt sur les sociétés et TVA peuvent suivre.

Sécurité

Des contreparties précises évitent la nullité

La visibilité promise doit être réelle: audience d'un événement, emplacement du logo, présence sur un site ou stand doivent être cadrés. L'article 1169 du Code civil sanctionne une contrepartie illusoire ou dérisoire, avec un risque de restitution des sommes. Attention aussi aux secteurs sensibles: la loi Évin interdit le parrainage publicitaire lié aux boissons alcooliques.

Questions fréquentes

Oui. Le sponsoring est un contrat consensuel : il est valable dès lors que les conditions de l'article 1128 du Code civil sont réunies, à savoir le consentement des parties, leur capacité et un contenu licite et certain. Aucune intervention d'avocat ou de notaire n'est requise. Sa solidité tient à deux points : la signature par un représentant habilité et une description précise des contreparties, que notre modèle impose.

Le critère est la contrepartie. Le mécénat est un don sans retour significatif, qui ouvre droit à un reçu fiscal et à une réduction d'impôt pour l'entreprise. Le sponsoring rémunère une prestation publicitaire : l'association émet une facture ou une note de débit, et la somme est une recette commerciale. Pour les autres démarches de la vie associative, vous trouverez l'ensemble de nos modèles juridiques pour association dans la catégorie dédiée.

Tout dépend de sa situation fiscale. Tant que ses recettes lucratives restent sous le seuil de franchise de l'article 206, 1 bis du CGI et que sa gestion est désintéressée, l'association n'applique pas la TVA et porte la mention d'exonération sur sa facture. Au-delà, elle devient assujettie et facture la TVA au taux normal. Le contrat doit donc toujours préciser si le montant s'entend hors taxes ou toutes taxes comprises.

Le contrat est livré en Word et en PDF dès la fin du questionnaire. Le fichier Word permet d'ajuster une clause après négociation avec le sponsor. Le PDF sert à la signature, manuscrite ou électronique, et à l'archivage. D'autres conventions utiles sont disponibles dans le catalogue complet des documents juridiques du site.

Les parties fixent librement l'échéancier, mais dans les limites du Code de commerce. À défaut de stipulation, l'article L. 441-10 retient un délai de trente jours après l'exécution de la prestation, et le délai convenu ne peut dépasser soixante jours à compter de l'émission de la facture. Le modèle prévoit un acompte à la signature et le solde après réalisation des contreparties. Signez toujours avant la première exposition du logo.

Oui. L'annulation due à un événement imprévisible, irrésistible et extérieur relève de la force majeure de l'article 1218 du Code civil : l'obligation est suspendue ou le contrat résolu de plein droit. Pour une annulation décidée par l'association, seule une clause de résiliation claire évite le contentieux. Notre modèle organise la restitution proportionnelle des sommes correspondant aux contreparties non exécutées.

4.8/5

26 avis vérifiés · 50 000+ téléchargements

Contrat de sponsoring association (art. 39-1-7° CGI)
  • Accès immédiat au document
  • Téléchargement PDF + Word
  • Conforme à la législation 2026
  • Validé par des juristes
Remplir le modèle
Paiement sécurisé
Mis à jour le 25 septembre 2026

Ça pourrait vous intéresser

Bulletin d'adhésion à une association
Demande de subvention pour une association à la mairie