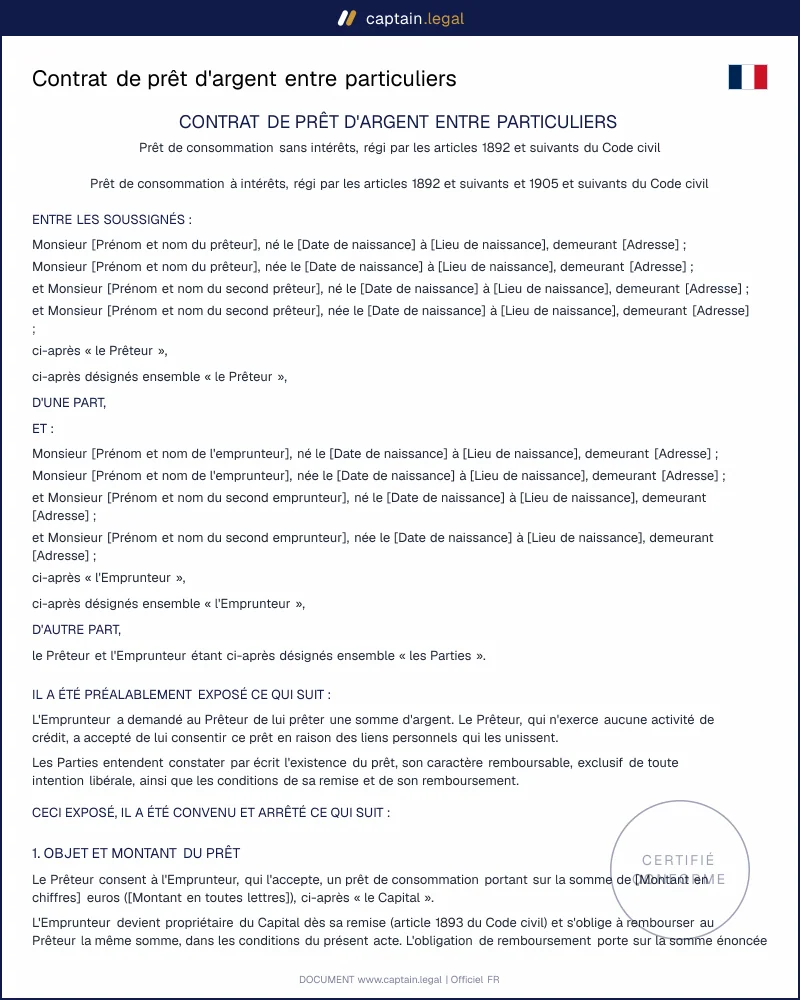
Le contrat s'ouvre sur l'identification complète des parties, avec date et lieu de naissance, et sur un préambule qui écarte toute intention libérale. L'article sur l'objet fixe le capital en chiffres et en lettres et, si vous le souhaitez, la destination des fonds, à titre purement descriptif. La remise des fonds se fait par virement ou par chèque, à l'exclusion des espèces, afin que chaque mouvement laisse une trace bancaire. Avec plusieurs prêteurs ou plusieurs emprunteurs, le modèle stipule la solidarité, que la loi ne présume jamais (article 1310) : chaque emprunteur répond alors de toute la dette.
Les conditions financières suivent votre choix. Sans intérêts, les échéances s'imputent en totalité sur le capital. Avec intérêts, le contrat indique le taux annuel, le rythme de paiement, le TEG et la période retenue pour le calculer, puis déclare le respect du seuil de l'usure. L'échéancier mensuel précise le nombre d'échéances, leur montant en capital et la date de la première ; la dernière est ajustée pour solder exactement le prêt. Le remboursement anticipé reste ouvert à tout moment, sans pénalité.
Le contrat règle aussi les impayés. Le retard fait courir des intérêts moratoires après mise en demeure, avec, si vous le souhaitez, une clause pénale dont vous fixez le pourcentage. Si une mise en demeure par lettre recommandée reste sans effet pendant quinze ou trente jours, au choix, le prêteur peut prononcer la déchéance du terme et exiger tout ce qui reste dû. Une caution peut garantir le prêt par un acte séparé, qui doit porter la mention exigée par l'article 2297 du Code civil. À la fin du prêt, une quittance de dette signée par le prêteur clôt proprement le dossier.

Comment remplir ce contrat de prêt
Le questionnaire commence par le nombre de personnes de chaque côté : un prêteur ou deux, un emprunteur ou deux. Les étapes d'identité s'ouvrent ensuite pour chacune, avec civilité, nom, date et lieu de naissance, puis adresse, qui sert aussi pour les lettres recommandées. Vous saisissez ensuite le montant en chiffres puis en toutes lettres, et vous indiquez si les fonds ont déjà été versés ou s'ils le seront après la signature. Dans le second cas, le contrat ajoute en annexe un reçu que l'emprunteur signe à la réception.
Les questions suivantes portent sur les intérêts, le mode de remboursement et l'échéancier. Si vous choisissez un prêt à intérêts, deux champs apparaissent pour le taux et le TEG, avec une aide qui explique le calcul selon le rythme de paiement. Vous téléchargez ensuite le fichier en Word et en PDF, vous l'imprimez en deux originaux, et l'emprunteur écrit lui-même la somme en lettres et en chiffres avant de signer. Si le prêt s'accompagne d'autres formalités, le catalogue des documents juridiques les regroupe par thème.