Trois blocs de règles encadrent l'opération. Le premier relève du droit des libéralités. Le don manuel est en principe irrévocable, sauf les causes limitées des articles 953 et suivants du Code civil. Fait à un héritier présomptif, il est présumé consenti en avancement de part successorale et sera rapporté au partage selon l'article 843, sauf dispense expresse. L'article 860-1 précise un point que les familles découvrent souvent trop tard : quand la somme a servi à acheter un bien, le rapport porte sur la valeur de ce bien au jour du partage, en principe à proportion de la part qu'elle a financée, et non sur le montant versé. La dispense de rapport, dite don hors part successorale, s'impute sur la quotité disponible (article 919-2) et, exprimée après le don, doit prendre la forme d'une donation notariée ou d'un testament (article 919, alinéa 2).
Pour les couples, la règle change. Une somme reçue par donation reste propre à l'époux marié sous la communauté (article 1405 du Code civil), mais le bien acheté avec elle ne lui sera propre que si l'acte d'acquisition contient une déclaration d'emploi (article 1434) et si ces deniers en financent au moins la moitié (article 1436). Pour des partenaires de PACS soumis à l'indivision, l'article 515-5-2 impose la même mention. Côté donateur, un époux commun en biens ne peut pas donner seul des fonds communs : l'article 1422 exige l'accord de son conjoint.
Reste la fiscalité. Le don manuel devient taxable lorsqu'il est déclaré ou révélé à l'administration (article 757 du Code général des impôts). Les abattements dépendent du lien de parenté, et la fiche officielle sur les abattements applicables aux donations selon le lien de parenté en donne les montants. S'y ajoute l'exonération des dons familiaux de sommes d'argent de l'article 790 G, réservée aux dons d'un donateur de moins de quatre-vingts ans à un descendant majeur ou, à défaut de descendance, à un neveu ou une nièce, et subordonnée à une déclaration dans le mois du don, faite en principe en ligne.

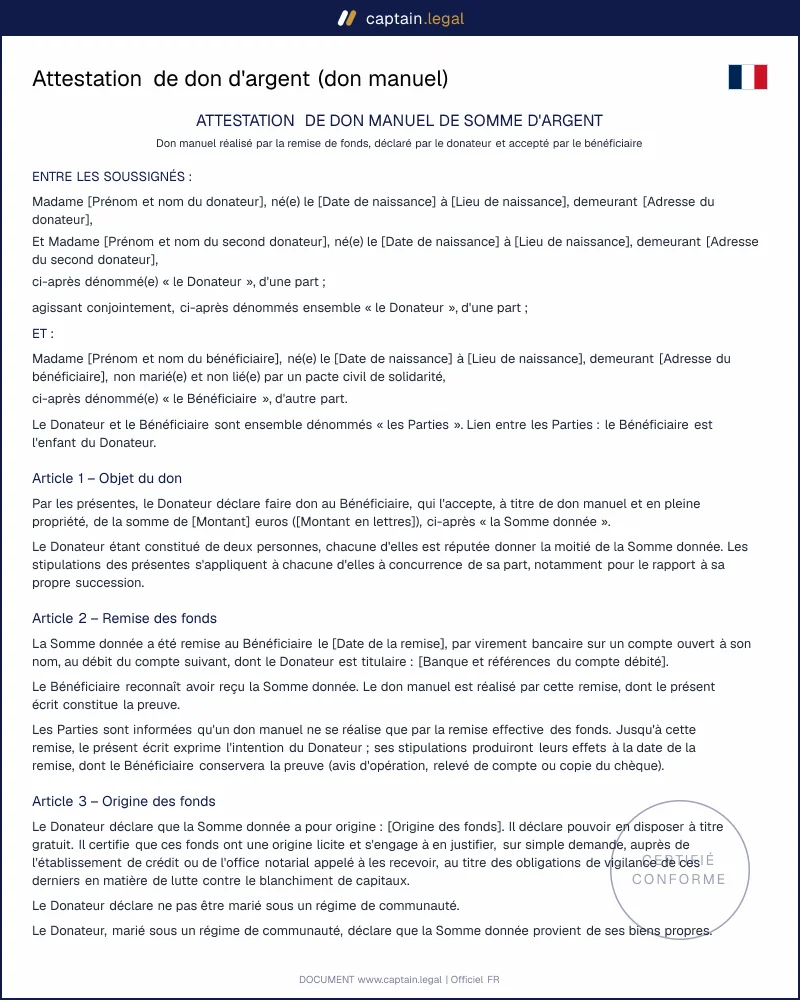
Comment remplir ce document sur Captain.Legal
Le formulaire commence par une question qui oriente tout le reste : une ou deux personnes font-elles le don ? Selon la réponse, il demande l'identité du second donateur ou, pour un donateur seul, s'il est marié sous un régime de communauté et si la somme est commune ou propre. Vous renseignez ensuite le bénéficiaire, son lien avec le donateur et sa situation familiale. L'aperçu à droite se met à jour à chaque réponse.
Vient ensuite le montant, saisi en chiffres : sa version en lettres s'écrit seule. Suit l'étape de la remise : fonds déjà versés ou à verser, date, mode de virement et compte débité, dont les derniers chiffres de l'IBAN suffisent. Vous indiquez la destination des fonds, puis le traitement du don dans la succession, avec une aide qui distingue avance sur héritage et hors part successorale. Comptez une dizaine de minutes avant de télécharger votre attestation de don d'argent, prête à signer. Les autres attestations du quotidien figurent dans la rubrique démarches et formalités courantes.