Gestion d'entreprise

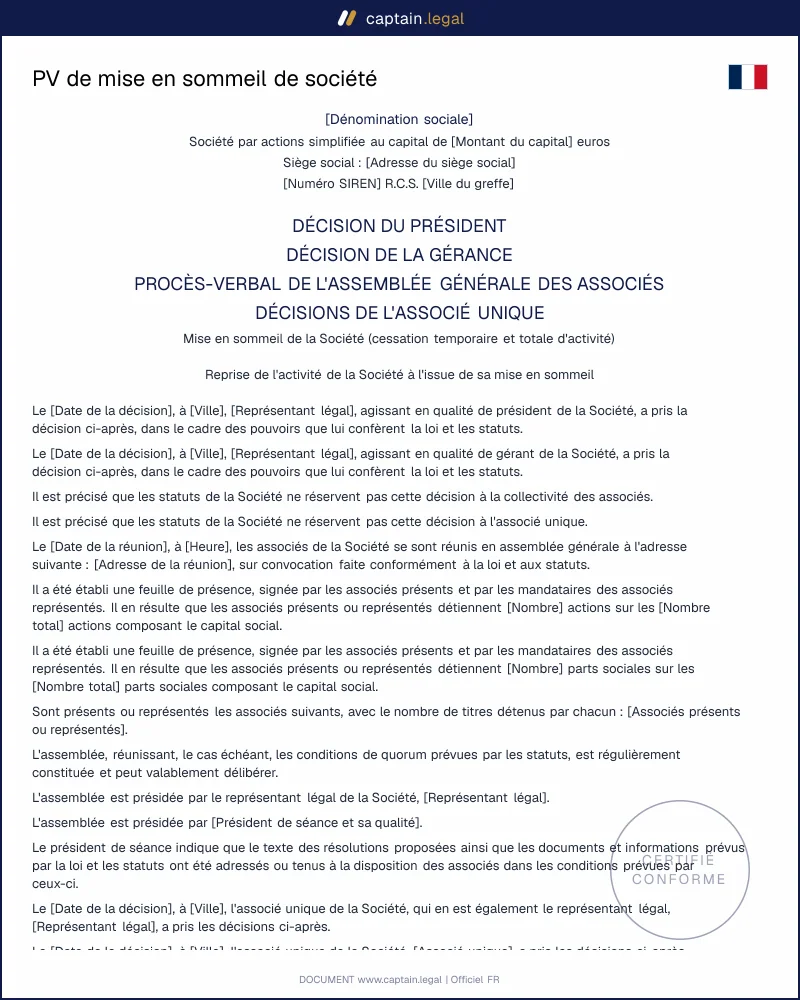
PV de mise en sommeil de société : modèle Word et PDF

Procès-verbal ou décision de mise en sommeil d'une SAS, SASU, SARL, EURL, SNC ou SCI, avec la variante de reprise d'activité : date d'effet, salariés, siège, obligations maintenues et pouvoirs pour la déclaration au guichet unique.
4.6/5— 16 avisLégislation française 2026Téléchargement immédiat
Partager

Le PV de mise en sommeil constate la décision de suspendre temporairement toute l'activité d'une société sans la dissoudre. Il sert au gérant de SARL, d'EURL, de SNC ou de SCI et au président de SAS ou de SASU qui veulent geler leur structure pendant une maladie ou un creux d'activité, sans perdre leur numéro SIREN ni la possibilité de redémarrer. Notre modèle produit la décision du dirigeant, le procès-verbal d'assemblée ou les décisions de l'associé unique, et il prévoit aussi la variante inverse, la reprise d'activité, pour le jour où la société se réveille. L'acte rappelle les obligations qui continuent de courir et prépare la déclaration au guichet unique.

Conforme

Législation 2026

50 000+ clients

nous font confiance

Économique

Dès 4,90 € / doc

Paiement sécurisé

Téléchargement immédiat

PV de mise en sommeil de société : modèle Word et PDF

Paiement sécurisé

Remplir le modèle

Qu'est-ce qu'un PV de mise en sommeil ?

La mise en sommeil est une cessation temporaire et totale d'activité. La société cesse de vendre et de facturer, et elle continue d'exister : sa personnalité morale, son immatriculation, son siège, son capital et ses organes restent en place, et le mandat du gérant ou du président se poursuit. La dissolution anticipée, elle, ouvre une liquidation et aboutit à la disparition de la personne morale, ce que traduit un procès-verbal de dissolution anticipée suivi d'un PV de clôture.

Le procès-verbal est la trace écrite de la décision. Aucun texte n'impose une assemblée : l'administration indique que le représentant légal décide seul, sauf si les statuts réservent la question aux associés. Beaucoup de cabinets font quand même voter les associés : une décision partagée évite les reproches d'un minoritaire. L'acte sert ensuite de pièce justificative : il fixe la date d'effet de la cessation, constate que la société n'est pas en cessation des paiements, décrit la situation des salariés et du siège, et donne pouvoir pour déclarer l'événement.

Cadre juridique

La mise en sommeil n'a pas de chapitre dédié dans le Code de commerce : elle repose sur les règles du registre. L'article R. 123-66 oblige toute personne morale immatriculée à demander une inscription modificative dans le mois de l'événement qui modifie ses mentions, et l'article R. 123-69 range parmi ces événements la cessation totale d'activité, "même en l'absence de dissolution". Côté registre national des entreprises, l'article R. 123-263 enregistre la cessation totale, temporaire ou définitive. La déclaration passe par le guichet unique des formalités des entreprises et entraîne une insertion au BODACC ; aucune annonce dans un journal d'annonces légales n'est exigée, comme le rappelle la fiche officielle sur la mise en sommeil d'une société.

C'est une sanction qui borne la durée de la mise en sommeil. Selon l'article R. 123-130, deux ans après la mention de la cessation au registre, si aucune reprise n'a été inscrite, le greffier peut radier la société d'office après l'avoir prévenue par lettre recommandée. L'article R. 123-138 permet ensuite de faire rapporter la radiation en justifiant de la régularisation. Une société en cessation des paiements ne peut pas être mise en sommeil : son dirigeant doit demander l'ouverture d'un redressement ou d'une liquidation judiciaire dans les quarante-cinq jours qui suivent la cessation des paiements, sauf s'il a demandé dans ce délai une conciliation, selon les articles L. 631-4 et L. 640-4.

Les obligations comptables restent celles de droit commun. Une SAS, une SARL ou une EURL continue d'établir, d'approuver et de déposer ses comptes annuels, même avec un chiffre d'affaires nul, et l'assemblée d'approbation des comptes se tient chaque année, sous forme de décision de l'associé unique en SASU ou en EURL. Une SNC ne dépose ses comptes que dans les cas prévus par l'article L. 232-21, et la gérance d'une SCI rend compte de sa gestion aux associés au moins une fois par an (article 1856 du Code civil). L'article L. 123-28-2 accorde un allègement aux micro-entreprises commerciales sans salarié qui ont inscrit leur cessation temporaire : bilan et compte de résultat abrégés, jusqu'à la reprise et au plus tard jusqu'à la fin du deuxième exercice qui suit l'inscription. Pour une société à l'impôt sur les sociétés, l'article 221, 5 du Code général des impôts assimile à une cessation d'entreprise la disparition des moyens de production pendant plus de douze mois, avec la perte possible des déficits reportables.

Quand utiliser ce document ?

Le cas le plus fréquent reste le dirigeant qui tombe malade ou qui part s'occuper d'un proche. Il veut seulement arrêter les charges inutiles pendant un an ou deux, en gardant la société. Autre profil courant, le consultant qui accepte un poste salarié et garde sa structure "au cas où", ou la société de négoce qui a perdu son unique client et préfère geler la coquille, parce que l'ancienneté du SIREN compte pour les banques et les appels d'offres.

La SCI pose une question particulière. Une SCI qui encaisse encore des loyers n'est pas inactive et ne peut pas déclarer une cessation totale. La mise en sommeil ne convient qu'à la société civile qui a vendu son bien, ou dont l'immeuble est vide, en attendant un nouvel investissement. Le document prévoit enfin le chemin inverse, la reprise d'activité, avec la même activité ou une activité nouvelle comprise dans l'objet social ; une activité qui en sortirait suppose de modifier d'abord les statuts. Si la société emploie encore des salariés, la mise en sommeil ne rompt pas leurs contrats : il faut d'abord régler leur situation selon le Code du travail, et les salaires restent dus jusque-là.

Les clauses clés de notre modèle

L'acte s'ouvre sur l'identification de la société, dont la forme commande le reste : titre de "président" ou de "gérant", actions ou parts sociales, règles comptables de la SCI. Selon l'auteur choisi, le préambule devient une décision du dirigeant qui précise que les statuts ne réservent pas la question aux associés, un procès-verbal d'assemblée avec la feuille de présence, la liste des associés présents ou représentés, la présidence de séance et le résultat du vote, ou une décision de l'associé unique consignée dans le registre. En SNC, le procès-verbal est signé par chacun des associés présents, comme l'exige l'article R. 221-2.

Le cœur du document fixe la date d'effet de la cessation, constate l'absence de cessation des paiements et rappelle la sanction des deux ans. Il décrit ensuite la vie de la société endormie : maintien du siège à son adresse, sort des contrats et abonnements, fermeture préalable des établissements secondaires, situation des salariés. Pour les locaux loués, la clause rappelle le risque d'une clause d'exploitation continue et, en matière de bail commercial 3-6-9, l'exigence d'une exploitation effective pendant les trois années qui précèdent l'expiration posée par l'article L. 145-8.

Une section liste les obligations maintenues : comptes annuels, déclaration de résultats portant la mention "néant", dispense de déclarations de TVA sous réserve de la taxe devenue exigible sur des encaissements tardifs, règle des douze mois pour la CFE, régime social du dirigeant selon qu'il est indépendant ou assimilé salarié. L'acte se termine par les issues possibles au bout de deux ans et par les pouvoirs.

Comment remplir ce procès-verbal

Vous commencez par choisir l'objet du PV de mise en sommeil ou de reprise d'activité, puis la forme de la société telle qu'elle figure sur l'extrait Kbis. Le questionnaire demande ensuite la dénomination, le capital, l'adresse du siège, le numéro SIREN, la ville du greffe et le nom du représentant légal. La question clé porte ensuite sur l'auteur de la décision, puis sur la date et la ville de l'acte. Si vous retenez le dirigeant seul, l'acte devient une décision du président ou de la gérance ; si vous retenez les associés, le formulaire bascule vers l'assemblée pour une société à plusieurs associés, ou vers l'associé unique pour une SASU ou une EURL.

En assemblée, vous indiquez l'heure et l'adresse de la réunion, la liste des associés présents ou représentés avec le nombre de titres de chacun et le total, la personne qui préside et le résultat du vote. Pour une mise en sommeil, vous fixez la date d'effet, un motif facultatif, la présence ou non de salariés et la situation des locaux du siège. Pour une reprise, vous donnez la date de la mise en sommeil, la date de reprise et l'activité reprise. L'aperçu se met à jour à chaque réponse. Une fois l'acte signé, l'événement se déclare sur le guichet unique dans le mois ; le procès-verbal peut être joint comme preuve de la décision.

Les erreurs fréquentes à éviter

Beaucoup de dirigeants croient qu'une société en sommeil n'a plus rien à faire. Les comptes annuels d'une SAS ou d'une SARL doivent toujours être approuvés et déposés, la déclaration de résultats reste annuelle, et le dirigeant indépendant continue de payer des cotisations minimales. Des sociétés endormies reçoivent ainsi des injonctions de déposer leurs comptes sous astreinte, alors qu'un bilan abrégé aurait suffi. La date pose aussi problème : la déclaration doit partir dans le mois, et un dirigeant qui attend la fin de l'exercice pour s'en occuper laisse courir des obligations qu'il croyait suspendues.

Les locaux réservent une autre surprise. Certains dirigeants profitent de la pause pour rendre le bail et rapatrier le siège chez eux, puis oublient que ce déménagement est une décision distincte qui exige son propre procès-verbal de transfert de siège social et sa propre formalité. Laisser filer le délai de deux ans sans décision coûte plus cher encore. La radiation d'office ne vaut pas liquidation : la société radiée disparaît du registre sans que ses dettes soient réglées, et il faut ensuite justifier de sa régularisation auprès du greffier pour faire rapporter la radiation. Mieux vaut choisir à temps entre reprise et dissolution. Reste le cas des sociétés à l'impôt sur les sociétés qui redémarrent avec une activité totalement différente sans mesurer que le changement d'activité réelle peut leur faire perdre les déficits accumulés.

Les points clés à retenir

DÉCLARATION

Déclarez la mise en sommeil dans le mois

La cessation temporaire d'activité se déclare en ligne sur le guichet unique des formalités des entreprises, dans le mois de la décision (article R. 123-66 du Code de commerce). La déclaration entraîne l'inscription au registre et une insertion automatique au BODACC : aucune annonce dans un journal d'annonces légales n'est exigée. Les établissements secondaires éventuels doivent être fermés avant cette formalité.

DEUX ANS

Au bout de deux ans, la radiation d'office menace

Deux ans après la mention de la cessation au registre, si aucune reprise n'a été inscrite, le greffier peut radier la société d'office après l'avoir avertie par lettre recommandée (article R. 123-130 du Code de commerce). Avant cette échéance, il faut donc déclarer la reprise d'activité ou décider la dissolution et la liquidation. Une radiation déjà prononcée se fait rapporter en justifiant de la régularisation.

OBLIGATIONS

Une société en sommeil garde ses obligations

Une SAS, une SARL ou une EURL établit, approuve et dépose toujours ses comptes annuels, abrégés pour une micro-entreprise sans salarié une fois la cessation inscrite. La déclaration de résultats porte la mention néant, les déclarations de TVA sont suspendues et la CFE reste due tant que l'inactivité n'atteint pas douze mois. Le dirigeant indépendant paie des cotisations minimales, et la mise en sommeil ne rompt pas les contrats de travail.

Questions fréquentes

La loi n'exige pas de forme particulière : le représentant légal peut décider seul, et une assemblée ne devient obligatoire que si les statuts réservent la décision aux associés. Un écrit reste indispensable en pratique. Il date la décision, identifie son auteur, constate que la société n'est pas en cessation des paiements et donne pouvoir pour la déclaration. En cas de litige avec un associé, un créancier ou l'administration fiscale, c'est la pièce la plus directe pour prouver ce qui a été décidé, par qui et à quelle date.

Oui, s'il émane de l'organe compétent et s'il est signé. Un procès-verbal d'assemblée doit respecter les règles de convocation, de quorum et de majorité de vos statuts, et contenir les mentions prévues pour chaque forme, comme la liste des associés présents et le résultat du vote. En SNC et en SCI, à défaut de clause contraire, une décision qui excède les pouvoirs des gérants exige l'unanimité de tous les associés. Pour être opposable aux tiers, la mise en sommeil doit ensuite être déclarée au guichet unique et inscrite au registre.

Le délai est d'un mois. L'article R. 123-66 du Code de commerce impose de demander l'inscription modificative dans le mois de l'événement, et la fiche de l'administration le fait courir de la décision ou de l'assemblée. La déclaration se fait en ligne sur le guichet unique, par le représentant légal ou un mandataire. Une fois la cessation inscrite, l'insertion au BODACC est automatique. Le même délai d'un mois s'applique à la reprise d'activité, qui donne lieu à une nouvelle inscription modificative.

Vous récupérez le procès-verbal en Word et en PDF dès la fin du questionnaire. Le Word permet d'ajuster une formule avant la signature ; le PDF sert à l'archivage et au dépôt en ligne. L'acte se signe à la main ou électroniquement. Conservez l'original avec le registre des décisions de la société, puisque les décisions de l'associé unique et les procès-verbaux d'assemblée doivent y être consignés. Pour vos autres actes courants, comme l'approbation annuelle des comptes, vous trouverez l'ensemble des modèles de gestion d'entreprise dans la même rubrique.

Deux ans, en pratique. Passé ce délai après la mention de la cessation totale d'activité au registre, et faute d'inscription d'une reprise, l'article R. 123-130 du Code de commerce permet au greffier de radier la société d'office, après l'avoir avertie par lettre recommandée adressée au siège. Cette radiation se rapporte ensuite sur demande, en justifiant de la régularisation. Il faut donc choisir avant l'échéance : reprise, ou dissolution et liquidation amiable. Pour une société à l'impôt sur les sociétés, la disparition des moyens de production pendant plus de douze mois peut déjà coûter les déficits reportables.

Oui, la mise en sommeil n'empêche ni la cession des titres ni la vente des actifs. Certains rachats visent justement l'ancienneté de l'immatriculation ou un actif, comme une marque ou un bail. Pour une SARL, la vente passe par un acte de cession de parts sociales et, le cas échéant, par l'agrément des associés. Côté fiscal, l'article 221, 5 du CGI vise la disparition des moyens de production pendant plus de douze mois, mais aussi leur disparition suivie de la cession de la majorité des droits sociaux : un rachat de la majorité des titres pendant le sommeil peut donc coûter à la société ses déficits reportables.

4.6/5

16 avis vérifiés · Législation française 2026

PV de mise en sommeil de société : modèle Word et PDF
  • Accès immédiat au document
  • Téléchargement PDF + Word
  • Conforme à la législation 2026
  • Validé par des juristes
Remplir le modèle
Paiement sécurisé
Mis à jour le 4 novembre 2026

Ça pourrait vous intéresser

Modèle de reçu pour solde de tout compte
PV de dissolution anticipée