Gestion d'entreprise

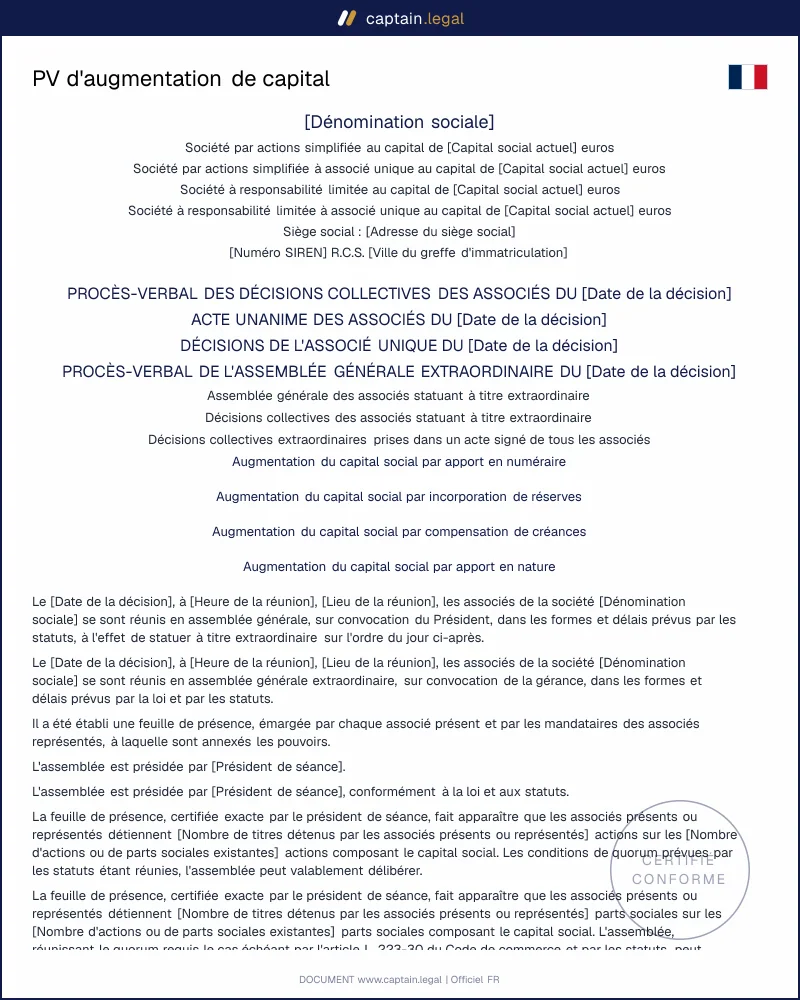
PV d'augmentation de capital SAS et SARL : modèle Word et PDF

Procès-verbal ou décision de l'associé unique pour augmenter le capital d'une SAS, SASU, SARL ou EURL, en numéraire, par incorporation de réserves, par compensation de créances ou par apport en nature, avec l'acte de constatation et les statuts mis à jour.
4.8/5— 19 avisLégislation française 2026Téléchargement immédiat
Partager

Le PV d'augmentation de capital consigne la décision des associés, ou de l'associé unique, d'augmenter le capital social d'une SAS, d'une SASU, d'une SARL ou d'une EURL. Il fixe le montant de l'opération, le nombre de titres créés, la prime éventuelle, la souscription et la libération, puis la nouvelle rédaction des statuts. C'est la pièce centrale de la déclaration de modification, avec l'attestation de dépôt des fonds ou le récépissé du rapport du commissaire aux apports. Notre modèle couvre les quatre modes d'augmentation (numéraire, incorporation de réserves, compensation de créances, apport en nature) et s'adapte à la forme de la société comme au mode de décision.

Conforme

Législation 2026

50 000+ clients

nous font confiance

Économique

Dès 4,90 € / doc

Paiement sécurisé

Téléchargement immédiat

PV d'augmentation de capital SAS et SARL : modèle Word et PDF

Paiement sécurisé

Remplir le modèle

Qu'est-ce qu'un PV d'augmentation de capital ?

Augmenter le capital revient à modifier les statuts, puisque son montant y figure. La décision relève donc de l'organe compétent pour les décisions extraordinaires. Il s'agit de l'assemblée générale extraordinaire en SARL et de la collectivité des associés en SAS, selon les règles des statuts. L'associé unique décide seul en EURL et en SASU, et sa décision est inscrite dans un registre spécial. Le procès-verbal retrace la séance : date et lieu, associés présents ou représentés, quorum, documents mis à disposition, texte de chaque résolution et résultat du vote.

La décision ne se confond pas toujours avec la réalisation définitive de l'augmentation. Pour des réserves ou un apport en nature, les deux interviennent le même jour. En numéraire ou par compensation, la souscription et la libération suivent la décision. Un second acte constate alors que tout a été souscrit et libéré, puis modifie les statuts. Notre document produit donc, dans ces deux cas, un acte de décision et un acte de constatation sur une page distincte. Ce découpage évite le PV unique qui constate une libération de fonds pas encore intervenue.

Cadre juridique

Pour la SARL, l'article L. 223-30 du Code de commerce fixe la majorité des modifications statutaires. Les sociétés anciennes votent aux trois quarts des parts. Celles constituées après la loi du 2 août 2005 votent aux deux tiers des parts des associés présents ou représentés, avec un quorum. L'incorporation de réserves se décide par des associés représentant au moins la moitié des parts sociales. L'article L. 223-7 impose que le capital existant soit intégralement libéré avant toute souscription en numéraire. L'article L. 223-32 permet ensuite de ne libérer que le quart du nominal, le solde étant appelé dans les cinq ans. Pour un apport en nature, l'article L. 223-33 renvoie à l'article L. 223-9 : un commissaire évalue le bien, sauf dispense unanime pour des apports de faible valeur.

Côté SAS, l'article L. 227-9 confie aux statuts l'organisation des décisions collectives. L'article L. 227-1 y rend applicables les règles de la société anonyme. On retrouve ainsi le droit préférentiel de souscription de l'article L. 225-132 et sa suppression au profit de personnes nommément désignées, encadrée par l'article L. 225-138. La libération minimale du quart du nominal et de toute la prime vient de l'article L. 225-144, l'évaluation des apports de l'article L. 225-147. Une SAS qui emploie des salariés doit aussi se prononcer sur un projet réservé aux salariés (article L. 225-129-6).

L'article 635 du Code général des impôts n'impose plus l'enregistrement des augmentations en numéraire ou par incorporation. Seul l'acte constatant un apport en nature doit être enregistré dans le mois, gratuitement sauf exceptions de l'article 810. La fiche officielle augmenter le capital social d'une société sur Service Public Entreprendre liste les pièces à joindre. D'autres décisions sociales, comme le PV d'approbation des comptes annuels, obéissent à des majorités différentes.

Quand rédiger ce procès-verbal ?

Le cas le plus courant reste l'apport d'argent frais : financer un investissement, rassurer une banque avant un prêt, faire entrer un investisseur. Dans une SAS pluripersonnelle, l'entrée d'un nouvel associé passe le plus souvent par la renonciation des associés à leur droit préférentiel, ou par sa suppression au profit du nouvel entrant, qui impose un rapport spécial d'un commissaire aux comptes. Un pacte d'associés accompagne souvent l'opération. Autre situation fréquente, la conversion d'un compte courant en capital : l'associé transforme son avance en titres au lieu d'en demander le remboursement, par compensation avec une créance certaine, liquide et exigible. L'arrêté de compte établit cette créance ; pour les avances à venir, une convention de compte courant d'associé évite les discussions.

L'incorporation de réserves renforce le capital affiché sans apport extérieur. L'apport en nature fait entrer un véhicule, du matériel, un fonds de commerce ou des titres. Une limite à connaître : dans une SASU ou une EURL, notre modèle traite l'augmentation souscrite par l'associé unique. L'entrée d'un tiers transforme la société en société pluripersonnelle et suppose une refonte des statuts, qui sort de son périmètre.

Les clauses de notre modèle

Le document s'ouvre sur l'identification de la société, un intitulé adapté à l'organe qui décide et un préambule propre au mode de décision. Une assemblée reçoit sa feuille de présence et son quorum, un acte unanime la liste de ses signataires, une EURL ou une SASU la comparution de l'associé unique. Suit la liste des documents mis à disposition, qui change avec l'opération : rapport du Président ou de la gérance, arrêté de compte, rapport du commissaire aux apports, rapport spécial du commissaire aux comptes, déclarations de renonciation.

La première décision rappelle le capital actuel puis fixe l'augmentation : montant, nombre de titres, nominal, prime, libération et période de souscription. Chaque modalité a sa rédaction. Le numéraire prévoit le dépôt des fonds et le certificat du dépositaire, la compensation décrit les créances et leur arrêté de compte. L'apport en nature approuve l'évaluation de chaque bien, tandis que l'incorporation précise le compte prélevé et le choix entre élévation du nominal et titres gratuits. Les souscripteurs ou apporteurs, jusqu'à trois, sont nommés avec le nombre de titres de chacun.

Viennent ensuite, selon les cas, la décision sur le droit préférentiel en SAS et le projet réservé aux salariés. La constatation de la réalisation apporte la nouvelle rédaction des articles « Apports » et « Capital social », avec la liste des apports et, en SARL, la répartition des parts. Les pouvoirs pour les formalités et les signatures ferment l'acte. La mention du vote suit chaque décision, avec l'exclusion des bénéficiaires ou de l'apporteur lorsque la loi les prive du vote.

SAS ou SARL : ce qui change dans l'acte

Le premier écart tient au vocabulaire. Une SAS émet des actions et elle est dirigée par un Président ; une SARL émet des parts sociales et elle est gérée par un gérant. Le modèle applique la bonne terminologie de l'en-tête jusqu'aux statuts modifiés. Les règles de vote diffèrent aussi. Côté SARL, la loi fixe les majorités, que les statuts ne peuvent renforcer que dans les sociétés constituées après la loi du 2 août 2005, sans aller jusqu'à l'unanimité. La SAS, elle, s'en remet entièrement à ses statuts. Vérifiez la clause sur les décisions collectives avant de choisir entre assemblée et acte unanime, car l'acte signé de tous suppose que les statuts le prévoient.

Le Président d'une SAS ou d'une SASU reçoit des associés le pouvoir de constater la souscription et de modifier les statuts. En SARL, le Code de commerce ne prévoit pas de délégation comparable au profit du gérant : le modèle prévoit une seconde décision collective, prise aux mêmes conditions de majorité que la première, comme l'indique la fiche officielle, et l'EURL une seconde décision de l'associé unique. Pour changer de forme sociale, il faut un autre acte, le PV de transformation de SARL en SAS.

Comment remplir le modèle en ligne

Pour générer votre PV d'augmentation de capital, vous choisissez d'abord la forme de la société, puis vous saisissez sa dénomination, son siège, son numéro SIREN et son capital actuel. Le formulaire demande ensuite comment les associés décident. En assemblée, vous indiquez l'heure, le lieu, le président de séance, les titres présents et le résultat des votes ; en acte unanime, la liste des signataires suffit. La modalité oriente la suite : dépositaire et période de souscription en numéraire, créances et arrêté de compte en compensation, description et valeur des biens en nature. Les étapes sans objet sont masquées et l'aperçu se met à jour à chaque réponse. Si le certificat n'est pas encore établi, vous pourrez modifier votre document depuis votre espace client. Les autres modèles de la vie sociale figurent dans la rubrique modèles de gestion d'entreprise.

Les erreurs fréquentes à éviter

L'erreur la plus répandue consiste à lancer une augmentation en numéraire alors que le capital existant n'est pas entièrement libéré, ce que la loi interdit. Vient ensuite le PV qui constate la libération le jour même de la décision, alors que les fonds ne sont déposés que plus tard. Le greffe compare les dates du PV et du certificat, et l'incohérence bloque le dossier. Ne signez jamais l'acte de constatation avant d'avoir le certificat en main. Les dirigeants de SAS suppriment parfois le droit préférentiel sans rapport de commissaire aux comptes, ou font voter les bénéficiaires, ce que l'article L. 225-138 interdit. La dispense de commissaire aux apports est aussi invoquée à tort : elle exige l'accord de tous les associés et laisse le gérant et les souscripteurs solidairement responsables pendant cinq ans. Enfin, oublier la nouvelle rédaction des articles « Apports » et « Capital social » oblige à refaire un acte. Tous nos modèles figurent dans le catalogue des documents juridiques.

Les points clés à retenir

MAJORITÉS

Une décision extraordinaire des associés

Augmenter le capital modifie les statuts : la décision revient aux associés statuant à titre extraordinaire. En SARL, l'article L. 223-30 exige les trois quarts des parts, ou les deux tiers des parts des associés présents ou représentés, avec quorum, si la SARL est née après la loi du 2 août 2005 ; la moitié des parts suffit pour incorporer des réserves. En SAS, les statuts fixent la majorité.

DEUX ACTES

Décider, puis constater la réalisation

En numéraire ou par compensation, la souscription et la libération suivent la décision : un second acte constate la réalisation définitive, au vu du certificat du dépositaire ou du commissaire aux comptes, ou en SARL de l'arrêté de compte, puis modifie les statuts. En SAS, le Président agit sur délégation des associés ; en SARL, le modèle prévoit une nouvelle décision collective. Un apport en nature se règle en un seul acte.

CONTRÔLES

Libération, droit préférentiel et apports

Le capital existant doit être entièrement libéré avant toute émission en numéraire, et les titres nouveaux libérés d'au moins un quart de leur nominal. En SAS, supprimer le droit préférentiel exige un rapport spécial d'un commissaire aux comptes et prive les bénéficiaires du vote. Un apport en nature est évalué par un commissaire aux apports, dont la SARL seule peut se dispenser pour des apports de faible valeur.

Questions fréquentes

Oui, dès lors que la décision a été prise par l'organe compétent, à la majorité exigée par la loi et les statuts, et que l'acte est signé par les personnes requises. En SARL, le procès-verbal d'assemblée est signé par le gérant et par le président de séance (article R. 223-24 du Code de commerce). Un acte unanime porte la signature de chaque associé. Le document reprend les mentions contrôlées par le greffe, sans remplacer les pièces externes comme le certificat du dépositaire.

Le procès-verbal se télécharge en Word et en PDF. La version Word permet d'ajuster une formulation ou d'ajouter une clause propre à vos statuts ; la version PDF sert à l'impression et à la signature. En numéraire et en compensation, le fichier contient deux actes : la décision d'augmentation, puis, sur une nouvelle page, la constatation de la réalisation. Le second se signe après la clôture des souscriptions et la réception du certificat ou de l'arrêté de compte.

L'administration indique un délai d'un mois à compter de la décision pour publier l'avis dans un support d'annonces légales ; en numéraire ou par compensation, l'avis suit la constatation de la réalisation. La déclaration de modification part ensuite sur le guichet unique. En SARL, si l'augmentation n'est pas réalisée six mois après le premier dépôt des fonds, chaque souscripteur peut demander en justice l'autorisation de retirer son apport (articles L. 223-32 et L. 223-8).

C'est le principe de la compensation de créances. L'associé souscrit des titres nouveaux et les libère en compensant, à due concurrence, la somme que la société lui doit. La créance doit être certaine, liquide et exigible, et le capital existant entièrement libéré. Une SAS ou une SASU fait certifier l'arrêté de compte par son commissaire aux comptes, ou par un commissaire désigné à cet effet, qui délivre ensuite un certificat tenant lieu de certificat du dépositaire.

En principe, oui en SAS et en SASU : l'article L. 225-147 prévoit sa désignation à l'unanimité des associés ou par décision de justice. Une SARL ou une EURL peut s'en dispenser si aucun apport ne dépasse le seuil de l'article D. 223-6-1 et si le total des apports non évalués ne dépasse pas la moitié du capital. Cette dispense exige une décision de tous les associés. Le rapport du commissaire est déposé au greffe huit jours au moins avant la décision.

L'associé unique exerce seul les pouvoirs que la loi confie à la collectivité des associés : il décide l'augmentation par une décision inscrite dans le registre prévu à cet effet, et notre PV d'augmentation de capital reprend cette rédaction. Si l'opération fait entrer un investisseur, la société devient une SAS à plusieurs associés. Ses statuts doivent alors être refondus pour organiser les décisions collectives, l'agrément des cessions et la gouvernance, ce que fait un acte distinct accompagné le plus souvent d'un pacte.

4.8/5

19 avis vérifiés · Législation française 2026

PV d'augmentation de capital SAS et SARL : modèle Word et PDF
  • Accès immédiat au document
  • Téléchargement PDF + Word
  • Conforme à la législation 2026
  • Validé par des juristes
Remplir le modèle
Paiement sécurisé
Mis à jour le 4 novembre 2026

Ça pourrait vous intéresser

Facture impayée - Deuxième relance du client
Modèle de contrat de partenariat commercial - PDF et Word