Particuliers

Lettre de mise en demeure : modèle Word et PDF (payer ou agir)

Lettre de mise en demeure pour exiger le paiement d'une somme, l'exécution d'une obligation ou la fin d'un trouble, adaptée à un particulier ou à un professionnel : délai, intérêts, résolution du contrat et proposition de conciliation.
4.7/5— 28 avis50 000+ téléchargementsTéléchargement immédiat
Partager

Une lettre de mise en demeure est le courrier par lequel vous exigez formellement d'une personne qu'elle paie ce qu'elle vous doit, qu'elle exécute ce qu'elle a promis ou qu'elle cesse un comportement qui vous nuit, dans un délai précis. Elle sert aux particuliers face à un ami qui ne rembourse pas un prêt, à un client face à un vendeur qui ne livre pas, à un voisin excédé par un trouble qui dure. C'est aussi la première pièce que vous produirez devant un conciliateur ou un juge. Notre modèle couvre ces trois demandes et cite les articles de loi qui correspondent à votre situation, en Word et en PDF.

Conforme

Législation 2026

50 000+ clients

nous font confiance

Économique

Dès 4,90 € / doc

Paiement sécurisé

Téléchargement immédiat

Lettre de mise en demeure : modèle Word et PDF (payer ou agir)

Paiement sécurisé

Remplir le modèle

Qu'est-ce qu'une lettre de mise en demeure ?

En droit français, la mise en demeure est l'interpellation du débiteur : elle constate officiellement son retard et le place face à ses obligations. L'article 1344 du Code civil précise que le débiteur est mis en demeure « par une sommation ou un acte portant interpellation suffisante ». Une sommation est délivrée par un commissaire de justice ; une simple lettre suffit dès lors qu'elle est claire, datée et sans ambiguïté sur ce qui est exigé. Une relance aimable du type « pourriez-vous penser à me rembourser » ne vaut pas mise en demeure : elle n'exige rien.

Il ne faut pas la confondre avec la reconnaissance de dette, que signe le débiteur pour admettre ce qu'il doit, ni avec le commandement de payer, acte de commissaire de justice indispensable dans certaines procédures. Le site propose aussi des mises en demeure spécialisées, par exemple la mise en demeure pour facture impayée entre professionnels, qui ajoute les pénalités de retard du code de commerce.

Cadre juridique

Le texte de référence est le paragraphe du Code civil consacré à la mise en demeure du débiteur (articles 1344 à 1344-2). Pour une dette d'argent, l'article 1344-1 fait courir l'intérêt moratoire au taux légal dès la mise en demeure, sans que le créancier ait à prouver un préjudice ; l'article 1231-6 ajoute qu'un débiteur de mauvaise foi qui cause un préjudice indépendant du retard doit des dommages et intérêts distincts. Plus largement, l'article 1231 pose une règle souvent oubliée : sauf inexécution définitive, les dommages et intérêts ne sont dus que si le débiteur a d'abord été mis en demeure de s'exécuter dans un délai raisonnable. La mise en demeure ouvre aussi l'exécution forcée en nature (article 1221) et la faculté de faire exécuter l'obligation aux frais du débiteur (article 1222).

La résolution du contrat obéit à des exigences de forme strictes. Pour résoudre par simple notification, l'article 1226 impose une mise en demeure préalable qui « mentionne expressément » qu'à défaut d'exécution le créancier pourra résoudre le contrat. Avec une clause résolutoire, l'article 1225 exige que la mise en demeure mentionne expressément cette clause. Pour un consommateur dont la commande n'arrive pas, l'article L. 216-6 du code de la consommation permet de résoudre le contrat si le professionnel ne livre pas dans le délai supplémentaire raisonnable fixé par la mise en demeure, puis l'article L. 216-7 oblige le professionnel à rembourser sous quatorze jours.

Reste l'étape amiable. Depuis le décret du 11 mai 2023, l'article 750-1 du code de procédure civile impose, à peine d'irrecevabilité, une tentative de conciliation, de médiation ou de procédure participative avant de saisir le juge d'une demande n'excédant pas 5 000 euros, de certains litiges de voisinage (bornage, plantations, élagage) ou d'un trouble anormal de voisinage. La fiche officielle sur le conciliateur de justice rappelle que ce recours est gratuit et se demande en ligne ou au tribunal.

Dans quels cas envoyer une mise en demeure ?

La situation la plus fréquente reste l'argent prêté à un proche qui ne revient pas. Si vous aviez fait signer une reconnaissance de dette entre particuliers, la lettre s'appuie sur cet écrit et fait courir les intérêts ; sans écrit, elle est d'autant plus utile, car la réponse du débiteur, même embarrassée, peut devenir une preuve. Deuxième terrain, les litiges de consommation : un meuble payé et jamais livré, un artisan qui a encaissé un acompte puis disparu, un remboursement promis par une agence de voyages qui tarde. Face à un professionnel, la lettre ajoute les droits du consommateur et ouvre la voie du médiateur.

Les conflits de voisinage forment la troisième famille : aboiements nocturnes, fumées d'une cuisine de restaurant, stationnement sur votre terrain, branches qui débordent, dont l'article 673 du Code civil permet d'exiger la coupe sans démontrer un trouble anormal. La lettre a ici une double fonction, faire cesser le trouble et préparer la conciliation obligatoire. Autre cas, plus rare : l'objet prêté qu'on ne vous rend pas, une remorque ou un outil, se traite comme une obligation de restitution, et la mise en demeure transfère au détenteur les risques de la chose (article 1344-2). À l'inverse, pour des loyers impayés, mieux vaut utiliser la mise en demeure pour loyers impayés, car le bail d'habitation a ses propres règles et sa clause résolutoire passe par un commandement de commissaire de justice.

Les clauses de notre modèle

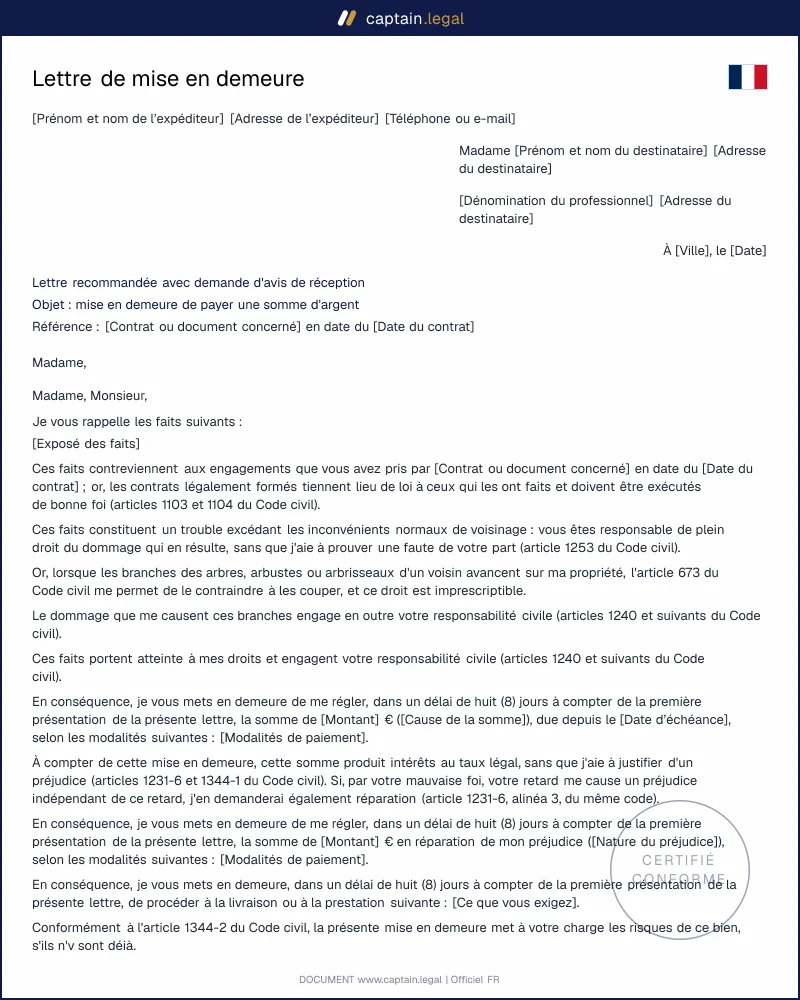
La lettre de mise en demeure s'ouvre sur un en-tête complet : vos coordonnées, celles du destinataire, la mention du recommandé avec demande d'avis de réception, un objet qui annonce la demande et, s'il existe un contrat, sa référence et sa date. Suit l'exposé des faits que vous rédigez vous-même, puis le fondement juridique, qui change selon votre réponse : la force obligatoire du contrat (articles 1103 et 1104 du Code civil), la responsabilité de plein droit pour trouble anormal de voisinage (article 1253), le droit de faire couper les branches qui avancent (article 673) ou la responsabilité civile de droit commun (articles 1240 et suivants).

Le cœur du document est la demande elle-même, rédigée en une seule phrase : la somme et ce à quoi elle correspond, l'obligation à exécuter ou les faits auxquels il faut mettre fin, avec un délai de huit ou quinze jours que la lettre fait courir dès la première présentation du pli. Pour une dette d'argent contractuelle, le modèle ajoute les intérêts au taux légal ; pour la restitution d'un objet, le transfert des risques. Les mentions de résolution, par notification ou par clause résolutoire, n'apparaissent que si vous les choisissez et reprennent la mention expresse que les articles 1225 et 1226 exigent.

Les suites annoncées sont proportionnées à la demande : requête en injonction de payer pour une créance contractuelle, exécution forcée en nature ou aux frais du débiteur pour une obligation de faire, référé pour un trouble. Une phrase rappelle la tentative amiable préalable lorsque la loi l'exige, et vous pouvez proposer un conciliateur de justice ou inviter le destinataire à faire une offre. La lettre se clôt sur la réserve de vos droits, la formule de politesse, la signature et les pièces jointes.

Les erreurs à éviter

La première erreur est de menacer de ce que l'on ne peut pas faire. Annoncer une plainte pénale pour une dette civile ou une saisie immédiate affaiblit la lettre, voire se retourne contre son auteur. La deuxième erreur tient au délai : un délai de quarante-huit heures pour achever des travaux sera jugé déraisonnable, et une résolution fondée sur une mise en demeure trop brève risque d'être écartée. La troisième, très courante, consiste à envoyer un simple e-mail ou un SMS ; ils ont une valeur, mais prouver leur réception et leur date reste fragile, alors que l'avis de réception règle la question.

Autre piège : croire que la lettre protège contre l'écoulement du temps. La mise en demeure n'interrompt pas la prescription, qui est en général de cinq ans (article 2224 du Code civil) ; en droit commun, seules une demande en justice, une mesure conservatoire ou d'exécution forcée et la reconnaissance du droit par le débiteur l'interrompent (articles 2240, 2241 et 2244). Reste la question des pièces : envoyez des copies, gardez les originaux, et conservez la preuve de dépôt, l'avis de réception et un double de la lettre signée. Le jour où vous saisirez le conciliateur ou le juge, ce dossier sera votre preuve.

Les points clés à retenir

INTERPELLATION

Une lettre claire suffit, le recommandé prouve

Le Code civil n'impose aucune forme : une lettre vaut mise en demeure si elle interpelle clairement le débiteur (article 1344), en précisant ce qui est exigé et le délai. Le recommandé avec avis de réception prouve l'envoi et la date de première présentation, point de départ du délai fixé par la lettre. Pour une dette d'argent, la mise en demeure fait aussi courir les intérêts au taux légal, sans préjudice à prouver (article 1344-1).

RÉSOLUTION

Annoncer la résolution exige une mention expresse

Pour mettre fin à un contrat par simple notification, la mise en demeure doit dire expressément qu'à défaut d'exécution le créancier pourra résoudre le contrat (article 1226 du Code civil). Si le contrat contient une clause résolutoire, la lettre doit la mentionner (article 1225). Le consommateur qui n'est pas livré peut résoudre la commande après un délai supplémentaire raisonnable et être remboursé sous quatorze jours.

PRESCRIPTION

La mise en demeure n'arrête pas la prescription

La lettre n'interrompt pas la prescription, en général de cinq ans : en droit commun, seules la demande en justice, la mesure conservatoire ou d'exécution forcée et la reconnaissance du droit par le débiteur l'interrompent (articles 2240, 2241 et 2244 du Code civil). Avant de saisir le juge pour une somme modeste ou un trouble de voisinage, une tentative amiable est en principe obligatoire (article 750-1 du code de procédure civile).

Questions fréquentes

Oui, et ses effets sont précis. À compter de la mise en demeure, une dette d'argent porte intérêts au taux légal (article 1344-1 du Code civil), le débiteur supporte les risques de la chose à restituer et le retard peut donner lieu à des dommages et intérêts (article 1231). C'est aussi le préalable exigé pour résoudre un contrat par notification. Elle ne vaut pas jugement pour autant : sans titre exécutoire, comme une ordonnance d'injonction de payer revêtue de la formule exécutoire, aucune mesure d'exécution forcée n'est possible. Elle pèse d'autant plus qu'elle est précise et que sa date est prouvée.

Aucun texte ne l'impose : l'article 1344 exige seulement une interpellation suffisante. Le recommandé avec demande d'avis de réception reste pourtant la forme à privilégier, parce qu'il prouve l'envoi et la date de première présentation, point de départ du délai dans notre modèle. Doublez-le d'un envoi par courrier simple ou par e-mail : la valeur d'un pli non retiré peut être discutée, et le destinataire aura ainsi été informé. Pour un enjeu important, une sommation par commissaire de justice offre plus de sécurité, au prix d'une démarche plus lourde.

La loi parle de délai raisonnable sans le chiffrer. Huit jours conviennent généralement pour régler une somme, quinze jours pour livrer un bien, terminer des travaux ou restituer un objet. Notre modèle fait courir ce délai dès la première présentation de la lettre. Un délai trop court expose à une contestation, surtout si vous annoncez la résolution du contrat. Passé ce délai sans réponse, vient l'étape suivante : conciliation lorsqu'elle est obligatoire, médiateur de la consommation face à un professionnel, puis juge.

Pour une dette contractuelle, la requête en injonction de payer est la voie la plus simple : le juge statue sur pièces, sans audience, et le débiteur dispose d'un mois après la signification de l'ordonnance pour former opposition. Pour une petite créance, un commissaire de justice peut aussi conduire une procédure simplifiée, qui suppose l'accord du débiteur. Un trouble ou une obligation de faire se règle devant le juge, au besoin sous astreinte. Une fois réglé, remettez au débiteur une quittance de dette signée.

Non. Beaucoup de créanciers le croient pourtant et laissent passer le délai. Le Code civil limite les causes d'interruption à la reconnaissance du droit par le débiteur (article 2240), à la demande en justice, même en référé (article 2241), et aux mesures conservatoires ou d'exécution forcée (article 2244). Si votre créance approche du délai de cinq ans de l'article 2224, envoyez la lettre mais préparez sans attendre la saisine du juge, ou obtenez un écrit du débiteur. Une réponse du type « je vous rembourserai le mois prochain » peut valoir reconnaissance.

Les deux formats sont fournis. Le PDF est prêt à imprimer et à signer ; le fichier Word vous laisse reprendre une formulation ou adapter la mise en page à votre papier à en-tête. Dans les deux cas, le texte est celui de l'aperçu affiché pendant la saisie, avec les variantes correspondant à vos réponses. Imprimez deux exemplaires, signez-les, gardez-en un et conservez avec lui la preuve de dépôt du recommandé.

Le modèle couvre les litiges entre particuliers, ceux d'un consommateur avec un professionnel et ceux d'un professionnel avec un autre, mais il ne réclame que l'intérêt légal. Certaines situations ont leurs propres règles, et une lettre dédiée vous fera gagner du temps : un syndic qui réclame des charges utilise la mise en demeure pour charges de copropriété impayées, tandis qu'un professionnel qui relance un client professionnel a intérêt à la lettre de facture impayée, qui réclame aussi les pénalités et l'indemnité forfaitaire du code de commerce.

4.7/5

28 avis vérifiés · 50 000+ téléchargements

Lettre de mise en demeure : modèle Word et PDF (payer ou agir)
  • Accès immédiat au document
  • Téléchargement PDF + Word
  • Conforme à la législation 2026
  • Validé par des juristes
Remplir le modèle
Paiement sécurisé
Mis à jour le 4 novembre 2026

Ça pourrait vous intéresser

Contrat de vente de véhicule d'occasion
Lettre d'invitation pour un visa