 2026年の日本法に対応
無償性
賃料を取ると別契約です
使用貸借は民法593条の無償の貸し借りです。賃料や使用料を受け取る約束にすると、民法601条の賃貸借になります。無償なら借地借家法の更新や存続期間の保護は受けません。固定資産税相当額を負担させる場合も、使用の対価ではないと明記します。
親が持つ家に子を住まわせる、使っていない土地を親戚や知人に駐車場として使ってもらう。このように建物や土地を無償で貸すとき、貸主と借主の約束を書面にしたものが使用貸借契約書です。賃料を受け取らない貸し借りでも、いつまで貸すのか、誰が使えるのか、返すときにどこまで元に戻すのかを決めておかないと、返してほしい時期になって双方の認識が食い違うおそれがあります。このひな形では、貸すのが建物か土地かを選び、期間を定めるか、使用の目的を定めるか、どちらも定めないかを答えて、民法の使用貸借の規定に沿った契約書を作成できます。借主が亡くなったときの扱いや、固定資産税に相当する額を借主が負担するかどうかも、質問に答えて選べます。
法令に準拠
2026年の日本法に対応
ご利用者 50,000+
多くの方に選ばれています
お手頃な料金
1通980円から
安全なお支払い
すぐにダウンロード
使用貸借契約書(建物・土地)のひな形
1,980円(税込)・安全なお支払い
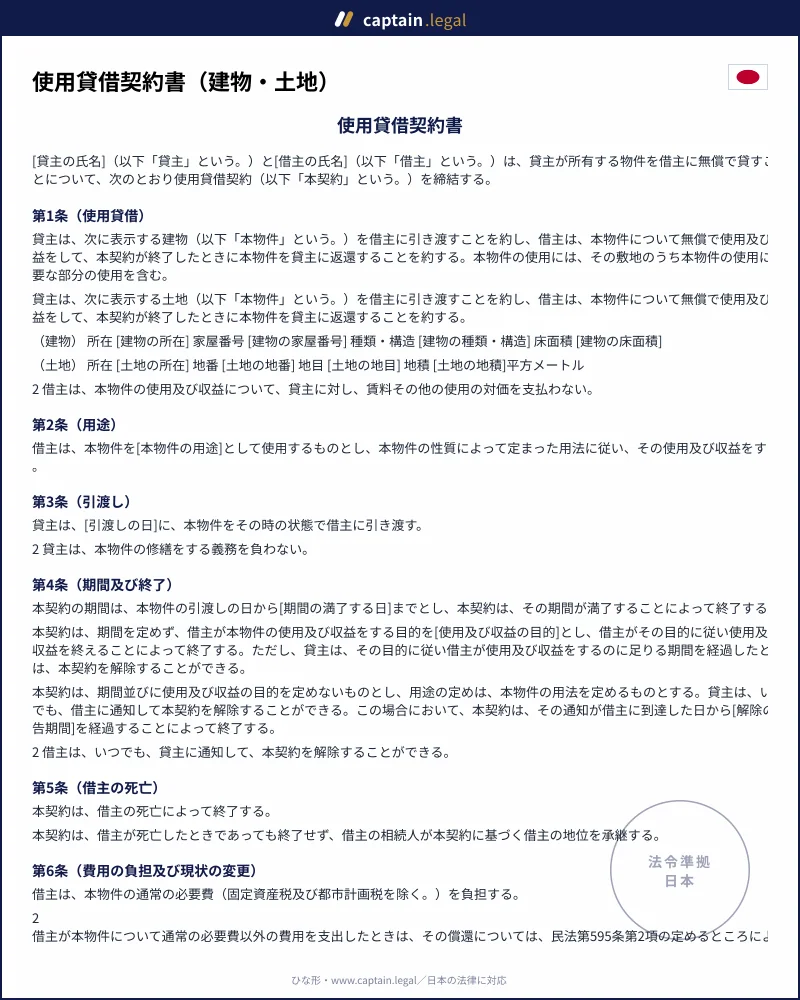
使用貸借は、民法第593条が「当事者の一方がある物を引き渡すことを約し、相手方がその受け取った物について無償で使用及び収益をして契約が終了したときに返還をすることを約することによって、その効力を生ずる。」と定める契約です。要は無償であることで、借主が賃料を支払う約束をすれば、それは民法第601条の賃貸借になります。使用貸借は当事者の合意によって成立するので、契約書がなくても契約そのものは成り立ちます。それでも書面にしておく意味は、期間や目的、使ってよい人、返すときの扱いを、後から確かめられる形で残すことにあります。
このひな形が対象とするのは、貸主が単独で所有する建物または土地を、個人の借主に無償で貸す契約です。建物は一戸建ての住宅やマンションの一室を想定し、その敷地のうち建物の使用に必要な部分の使用も含みます。土地は駐車場、資材置場、家庭菜園のように、借主が建物を建てない使い方に限ります。借主が借りた土地に建物を建てて所有する場合、田や畑などの農地を貸す場合(農地法第3条により、使用貸借による権利の設定にも農業委員会の許可が要ります)、当事者の一方が会社などの法人である場合、未成年者や後見などを受けている人が当事者となる場合、マンションの専有部分の一部だけを貸す場合には対応していません。賃料を受け取って貸すための書式は、不動産・賃貸の契約書のひな形から選べます。
使用貸借の規定は、民法第593条から第600条にまとまっています。書面との関係で押さえておきたいのが第593条の2です。貸主は借主が借用物を受け取るまで契約を解除できるとしつつ、書面による使用貸借はこの限りでないとしています。つまり、契約書を作っておけば、引渡しの前に貸主の気が変わっても、この規定を理由に解除することはできません。民法には、保証契約(第446条第3項)のように電磁的記録による契約を書面によるものとみなす規定が、使用貸借については置かれていません。この使用貸借契約書を紙に印刷して取り交わす形にしているのは、そのためです。
借主の義務を定めるのは第594条です。契約またはその物の性質によって定まった用法に従って使うこと、貸主の承諾なしに第三者に使わせないことが求められ、これに反したときは貸主が契約を解除できます。費用は、通常の必要費を借主が負担し(第595条第1項)、それ以外の費用の償還は、同条第2項が準用する第583条第2項によります。終わり方は第597条と第598条が定めます。期間を定めたときは満了によって、期間を定めず目的を定めたときは借主が目的に従った使用を終えたときに終了し、目的を定めた場合でも使用に足りる期間を経過すれば貸主は解除できます。期間も目的も定めなかったときは「貸主は、いつでも契約の解除をすることができる」とされ、借主の側はどの場合でもいつでも解除できます(第598条第3項)。借主の死亡による終了は第597条第3項、返還の際の収去と原状回復は第599条です。条文はe-Gov法令検索に掲載された民法の全文で確認できます。
借地借家法は、建物の所有を目的とする地上権と土地の賃借権、建物の賃貸借について特別の定めを置く法律で(借地借家法第1条)、無償の使用貸借には適用されません。そのため、同法が借地人や建物の賃借人に認める存続期間や更新などの保護は、使用貸借の借主にはありません。国税庁も、印紙税の質疑応答事例「地上権、土地の賃借権、使用貸借権の区分」で、土地の賃借権と使用貸借権の区分は、土地の使用収益について対価を支払うかどうかで決まると説明しています。
典型は、親が所有する一戸建てやマンションの一室に、独立した子や、結婚した子の家族を住まわせる場面です。建物を選ぶと、借主と同居する親族が借主と一緒に使えることが条項に入るので、子の配偶者や孫が住むことも使用貸借契約書の文言と矛盾しません。大学に通う間だけ親戚の子に部屋を貸すように、終わる時期を目的で決めたい場合は、期間を定めずに使用の目的を定める形を選び、「借主が○○大学に在学する間、通学のための住居として使用すること」のように具体的に書きます。
土地なら、空いている土地を親戚の自家用車の駐車場や、知人の資材置場、家庭菜園として使ってもらう場面が考えられます。田や畑などの農地を貸すには農地法の許可が必要になるため、このひな形の対象外です。反対に、月々の使用料を受け取るなら使用貸借ではなく賃貸借で、住まいを貸すなら居住用の建物賃貸借契約書、月極で車を置かせるなら月極駐車場の賃貸借契約書が合う書式です。
親子の間では、住まいを無償で貸すのとあわせて、お金を援助することもあります。お金を渡す合意は使用貸借契約とは別のもので、子や孫に金銭を贈るための贈与契約書として作ります。親子の間の使用貸借が相続税や贈与税の計算にどう関わるかは、このひな形では判断しないため、税務署または税理士に確認してください。
前文で貸主と借主を定め、最初の条項で、貸す物件を登記事項証明書の記載どおりに表示します。建物なら所在、家屋番号、種類・構造、床面積、土地なら所在、地番、地目、地積です。同じ条項で、借主が賃料その他の使用の対価を支払わないことを明記し、続く条項で用途を定めます。引渡しは引渡しの日の状態で行い、貸主は修繕をする義務を負いません。民法も、貸主は目的物を特定した時の状態で引き渡すことを約したものと推定しています(民法第596条が準用する第551条)。回答によって形が変わる条項と、どの回答でも入る条項のうち、主なものは次のとおりです。
どの回答でも共通するのが、費用と返還の条項です。借主は通常の必要費(固定資産税と都市計画税を除きます)を負担し、貸主の書面による承諾なしに、現状を変える工事をしたり、建物その他の工作物を新たに設けたりしません。契約が終わったら、借主(亡くなったときはその相続人)が遅滞なく物件を返し、受け取った後に附属させた物を収去して、受け取った後に生じた損傷を原状に復します。
最初に、貸すのが建物か土地かを選びます。この質問と、期間、借主の死亡、固定資産税の4つの質問には、あらかじめ選ばれた回答はなく、回答すると先に進めます。次に貸主と借主の氏名と住所を入れ、物件の表示を登記事項証明書(登記簿謄本)のとおりに書き写します。登記のない建物は家屋番号を「未登記」とし、土地の一部だけを貸すときは、その範囲を地番の欄に書き添えます。
続いて用途と引渡しの日を入力し、終わり方の形を選んで、満了日、使用の目的、または貸主が解除するときの予告期間を入れます。借主が亡くなったときの扱いと、固定資産税に相当する額を支払うかどうかを選んだら、最後に、紙で2通作って記名押印するか、自筆で署名押印するかを選び、契約締結日を入れると使用貸借契約書が完成します。入力した内容は、プレビューの書面にすぐ反映されます。このサービスは質問への回答をもとに書面を作るもので、個別の事案について助言はしません。ほかの分野の書式は、契約書・法律文書のひな形一覧から探せます。
まず避けたいのが、使用の目的をあいまいに書くことです。「生活のため」のような書き方では、目的に従った使用をいつ終えたのかが分からず、終了の時期をめぐって争いになることがあります。終わりの時期をはっきりさせたいなら期間を定め、目的で決めるなら「在学する間」のように終わりが読み取れる書き方にします。期間も目的も定めない形では、用途の定めは物件の使い方を決めるものだと契約書に明記しています。ただし、使用の目的を定めたかどうかは、契約書の文言だけでなく、貸し借りに至った事情なども踏まえて判断されることがあります。
次に気を付けたいのが、固定資産税に相当する額の受け渡しです。借主が税金分を負担する約束が使用の対価に当たるかどうかは、金額や支払の名目などの事情によって判断されます。税額を超える額や周辺の賃料に近い額を受け取ると、賃貸借と判断され、借地借家法が適用されるおそれがあります。この使用貸借契約書が年額の上限を貸主の納める税額としているのは、そのためです。
借主の側では、貸主に断らずに友人を住まわせたり、借りた駐車場を別の人に使わせたりすると、契約を解除される原因になります(民法第594条第3項)。改装や物置の設置も、貸主の書面による承諾を得てから行います。用法に反する使い方による損害の賠償を貸主が請求できる期間には、民法上の制限があります。返還の日には双方で物件の状態を確かめ、写真などで残しておくと、後の話し合いの材料になります。
無償性
使用貸借は民法593条の無償の貸し借りです。賃料や使用料を受け取る約束にすると、民法601条の賃貸借になります。無償なら借地借家法の更新や存続期間の保護は受けません。固定資産税相当額を負担させる場合も、使用の対価ではないと明記します。
終了条件
終了は、期間満了、目的に従った使用の終了、貸主の解除通知から選びます。期間も目的もない場合は、通知が借主に届いてから予告期間を過ぎると終了します。借主死亡時に民法597条3項どおり終わるか、相続人が引き継ぐかも決めます。
対象範囲
このひな形は、貸主が単独所有する建物または土地を、個人へ無償で貸す場面向けです。土地に建物を建てる利用、農地の貸付け、法人・未成年者が当事者の契約には対応しません。物件表示は登記事項証明書どおりに書きます。
14 件の認証済みレビュー · 2026年の日本法に対応