 2026年の日本法に対応
成立
合意は書面で残します
贈与は、贈る人の意思表示と受け取る人の受諾で効力が生じます(民法第549条)。口約束でも成立しますが、書面がない贈与は未履行部分を解除できます(民法第550条)。金額、渡し方、受諾を1回ごとに契約書へ残します。
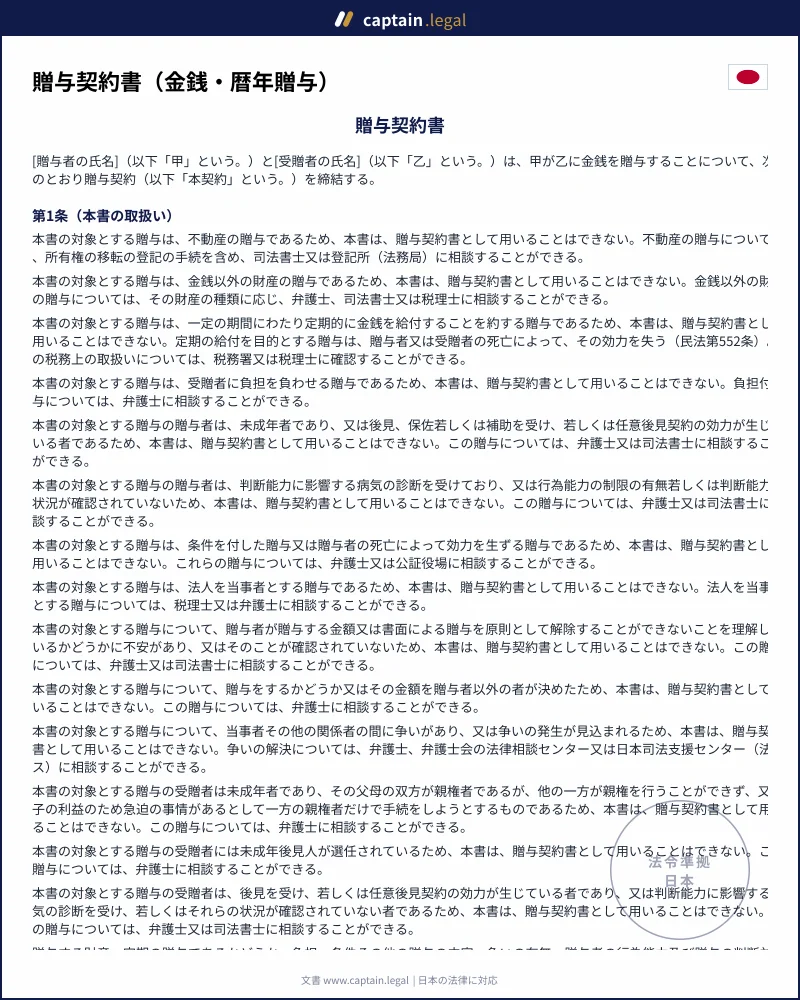
親や祖父母が子や孫にお金を贈るとき、贈る人と受け取る人の合意を書面に残すのが贈与契約書です。民法上、贈与は口約束でも成立しますが、書面によらない贈与は、まだ渡していない部分について各当事者が解除できます。このひな形では、贈与する金額を入力し、受贈者名義の口座への振込みか現金の手渡しかを選んで、金銭の贈与の契約書を1回の贈与ごとに作成できます。受け取る人が未成年の場合は、親権者が法定代理人として署名または記名押印する欄が付きます。
法令に準拠
2026年の日本法に対応
ご利用者 50,000+
多くの方に選ばれています
お手頃な料金
1通980円から
安全なお支払い
すぐにダウンロード
贈与契約書(金銭・暦年贈与)のひな形
1,480円(税込)・安全なお支払い
贈与は、当事者の一方がある財産を無償で相手方に与える意思を表示し、相手方が受諾をすることによって効力を生じる契約です(民法第549条)。もらう側の受諾が要るため、贈る人が相手の口座へ一方的にお金を移しただけで、受け取る側がそれを知らなければ、贈与の合意があったとはいえないことがあります。贈与契約書は、贈与者と受贈者(未成年なら親権者)がそれぞれ署名押印または記名押印し、贈与の合意、金額、渡し方を一つの書面にまとめるものです。
ここで扱うのは、個人から個人への金銭の贈与で、受贈者に負担がなく、条件も付けないものに限られます。土地や建物の贈与は所有権の移転の登記を伴うため対象外で、司法書士や法務局が相談先になります。株式や自動車など金銭以外の財産の贈与、受贈者に介護や借金の返済などを負わせる負担付贈与、合格や結婚などの条件を付けた贈与、贈与者の死亡によって効力を生ずる死因贈与、会社などの法人が当事者となる贈与も、このひな形の対象外です。贈与者が未成年者である場合、後見、保佐、補助を受けている場合、任意後見契約の効力が生じている場合、贈与するかどうかを贈与者以外の人が決めた場合も同じです。受贈者が成年で後見を受けている場合、未成年の受贈者に未成年後見人が選任されている場合、父母の双方が親権者なのに、他方が親権を行うことができないとして一方だけで手続をする場合も対象外です。贈与者の判断能力に不安があるときは、作成の前に弁護士や司法書士に相談してください。家族の間で使うほかの書式は、家族・相続の書類にまとめています。
民法第550条は、書面によらない贈与は各当事者が解除できるとし、ただし履行の終わった部分は解除できないとしています。裏返せば、書面による贈与は、まだ渡していない部分があっても、この規定を理由に解除することはできません。このひな形が紙で2通を作成する形をとっているのは、保証契約(民法第446条第3項)のように電磁的記録による契約を書面によるものとみなす規定が、贈与については置かれていないためです。
署名欄は、受贈者の年齢によって変わります。年齢18歳で成年となり(民法第4条)、親権を行う者は、子の財産を管理し、その財産に関する法律行為について子を代表します(民法第824条)。このひな形では、18歳未満の受贈者について、親権者が法定代理人として贈与を受諾する形をとります。単に権利を得る法律行為は、未成年者が法定代理人の同意なしにすることもできます(民法第5条第1項ただし書)。父母の婚姻中は父母の双方が親権者で、親権は父母が共同して行うのが原則です(民法第818条第2項、第824条の2第1項)。法務省のQ&A形式の解説資料(民法編)は、父母の一方が他方の同意を得て単独の名義で親権を行う場合も共同の意思による決定に含まれ、子のための契約の締結などで父母双方の署名や押印が必須となるわけではないとしています。このひな形では、父母の双方が親権者である場合、2人とも署名する形、一方が署名して他方が同意者として署名する形、一方が他方の同意を得て署名し、同意した親権者の氏名と同意を得た日・方法を記載する形から選べます。親権者とその子との利益が相反する行為については、家庭裁判所に特別代理人の選任を請求しなければなりません(民法第826条第1項)。これに当たるかどうかは、親権者が子を代理してした行為の外形によって決すべきものとされています(最高裁判所第二小法廷昭和41年7月15日判決、昭和41年(オ)第489号)。親権者自身が贈与者となる場合に判断に迷うときは、弁護士に確認してください。
贈与税の面では、いわゆる暦年贈与にかかる暦年課税の場合、1月1日から12月31日までの1年間に贈与を受けた財産の合計額から基礎控除額110万円を差し引いた残りの額に税金がかかります(相続税法第21条の5、租税特別措置法第70条の2の4)。この基礎控除は受贈者ごとに、その年に受けた贈与の合計で判断します。合計が110万円を超える年は、受贈者が翌年2月1日から3月15日までの間に申告と納税をします(国税庁タックスアンサーNo.4402「贈与税がかかる場合」)。このひな形は税額を計算しません。税額や制度の選び方は、税務署または税理士に確認してください。
親が独立した子にまとまったお金を贈る場面や、祖父母が孫にお金を贈る場面が典型です。贈与者が亡くなった後で、それが贈与だったのか、親の預金を子の名義で預けていただけなのかが問われることがあります。名義だけを子にした預金は、いわゆる名義預金として問題になります。国税庁の「相続税の申告書作成時の誤りやすい事例集」は、父の収入から預け入れられ、父が管理・運用していた子名義の定期預金を例に挙げ、名義にかかわらず、亡くなった人が資金を拠出していたことなどから亡くなった人の財産と認められるものは相続税の課税対象になるとしています。そこでこの贈与契約書では、どちらの渡し方を選んでも、交付の時から本件贈与金が受贈者の財産となり、受贈者(未成年なら親権者)が管理することを定めます。振込みを選んだ場合は、振込先を受贈者名義の口座に限っています。贈与契約書を作っただけで贈与と認められるとは限らないので、通帳や印章、キャッシュカードを誰が持ち、お金を誰が使っているかという実態をそろえておくことが前提です。
毎年一定額を贈る場合は、贈与のたびに贈与契約書を作ります。国税庁は、何年にもわたって毎年一定額の贈与を受けることが贈与者との間で約束されている場合には、約束をした年に、定期金に関する権利の贈与を受けたものとして贈与税がかかるとしています。このひな形には、その1回の贈与だけを目的とし、将来の定期的な贈与を約束するものではないことを確認する条項が入ります。何年分もの贈与をまとめて約束する契約には、このひな形は対応していません。
贈与者が亡くなり、受贈者が相続や遺贈で財産を取得したときは、相続開始前の一定期間に暦年課税で受けた贈与の価額を加えて相続税が計算されます(相続税法第19条)。令和6年1月1日以後の贈与からはこの期間が3年から7年に延び、相続開始の時期に応じて段階的に適用されます。延びた期間に受けた贈与については、その合計額から100万円を控除した残額が加算されます(同条第1項)。基礎控除額110万円以下の贈与も加算の対象です。お金を貸し借りとして渡す場合の書式は、お金・個人間取引の書類で扱っています。
質問への回答に応じて、条項の内容が変わります。中心となる贈与の条項は、甲(贈与者)が乙(受贈者)に金銭を贈与し、乙がこれを受諾したことを記載するもので、受贈者が未成年なら乙の親権者が法定代理人として受諾します。金額は算用数字に加え、大字(壱、弐、参など)でも書けます。渡し方を定める本件贈与金の交付の条項では、期日までに乙名義の預金口座へ振り込む方法か、契約を結ぶ日に現金で手渡す方法かを選び、振込手数料は贈与者の負担としています。
名義預金の問題を意識して置いているのが、本件贈与金の帰属及び管理の条項です。交付の時から本件贈与金が乙の財産になり、乙(未成年なら親権者)が管理すること、甲が自分の財産として扱わず、返還も求めないことを定めます。続く定期の贈与でないことの確認では、この契約がその回の贈与だけを目的とし、将来の贈与はその都度の合意によって別に成立することを確かめます。最後に、贈与税の申告と納付が必要になったときは乙が行うこと、契約に定めのない事項を話し合いで解決することを定めます。
最初に、受贈者が成年か、未成年なら誰が法定代理人として署名するかを答えます。あらかじめ選ばれた回答はなく、答えるまで先に進めません。次に贈与者と受贈者の氏名と住所を入力し、受贈者が未成年なら親権者の氏名と住所を入れます(同意を得て一方が署名する形では、同意を得た日と方法も入れます)。このサービスは、贈与者や受贈者の判断能力を確認しません。1通に記載するのは贈与者1人と受贈者1人で、祖父と祖母がそれぞれ孫に贈るときや、複数の孫に贈るときは、組合せごとに1通ずつ作ります。質問は選択式と事実の入力だけで構成され、個別の事案への助言は行いません。サービスの考え方は、Captain.Legalのミッションと創業者の紹介にあります。
続いて贈与する金額を入れ、大字でも書くかを選びます。この画面には、暦年課税の基礎控除と、相続税の計算で贈与が加算される仕組みについての一般的な説明が表示されます。渡し方は、受贈者名義の口座への振込み(期日と口座を入力)か、契約を結ぶ日の現金の手渡しから選びます。振込みの期日は、契約締結日と同じ日か、それより後の日にします。右側の書面には入力内容がすぐに反映されます。
最後に、紙に印刷して記名押印するか、自筆で署名押印するかを選び、契約締結日を入れると完成です。贈与契約書は2通を作成し、贈与者と受贈者(未成年なら親権者)が1通ずつ保管します。実印で押印し、印鑑登録証明書を添える方法もあります。ほかの書式は、契約書・法律文書のひな形一覧から探せます。
まず避けたいのが、受け取る人が知らないうちに、その人の名義の口座へ入金しておくやり方です。贈与は受贈者の受諾があって効力を生じるので、受贈者(未成年なら親権者)が書面に署名または記名押印し、受け取ることを承知している形にします。入金の後も通帳やキャッシュカードを贈与者が持ち続けていれば、贈与者自身の預金との区別がつきにくくなります。
日付の書き方にも気を配ります。贈与税の取扱いでは、書面による贈与で財産を取得した時期は、原則としてその契約の効力の発生した時とされています(相続税法基本通達1の3・1の4共-8)。契約締結日と振込みの期日は実際の予定どおりに記入し、後から日付をさかのぼらせて作ることは避けてください。
何年分もの贈与を一度にまとめて約束するのも、避けたい形です。このひな形はその回の贈与だけを対象にしているので、翌年も贈る場合は、改めて書面を作ります。毎年の贈与契約書と、振込みの記録(現金なら受け取ったことを記した契約書そのもの)を一緒に保管しておくと、各年の贈与の内容を確かめやすくなります。ほかの分野の書類は、契約書を分野別に探せる日本向けトップページから確認できます。
成立
贈与は、贈る人の意思表示と受け取る人の受諾で効力が生じます(民法第549条)。口約束でも成立しますが、書面がない贈与は未履行部分を解除できます(民法第550条)。金額、渡し方、受諾を1回ごとに契約書へ残します。
管理
振込みは受贈者名義の口座に限り、現金なら契約日に手渡す形です。交付後のお金は受贈者の財産となり、未成年なら親権者が管理します。通帳やカードを贈与者が持ち続けると、名義預金として相続税で問題になることがあります。
税務
暦年課税では、受贈者ごとに1月1日から12月31日までの贈与合計から基礎控除110万円を差し引きます。超える年は、受贈者が翌年2月1日から3月15日までに申告と納税をします。このひな形は税額計算には対応しません。
14 件の認証済みレビュー · 2026年の日本法に対応