 2026年の日本法に対応
法的根拠
書面なしでは保証は効きません
保証契約は、債権者と保証人の間で書面または電磁的記録により結ぶ必要があります。口頭で「保証人になる」と答えただけでは、民法446条2項により効力は生じません。連帯保証にすると、民法454条により先に主債務者へ請求してほしいとは言えません。
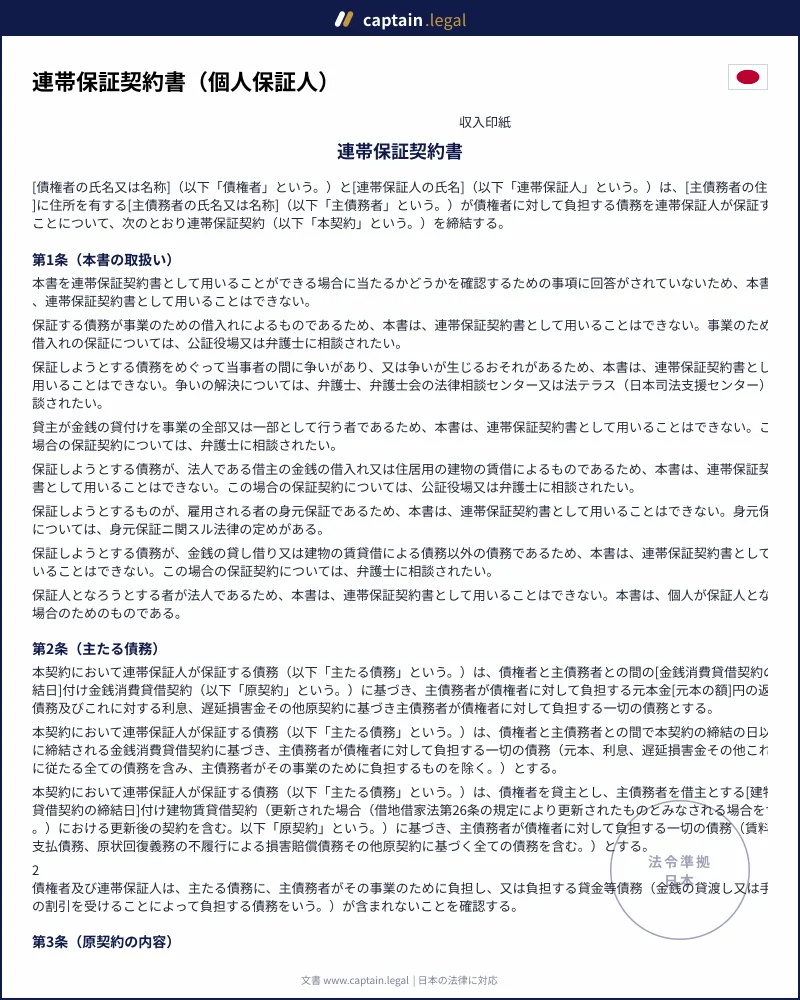
家族の借金や子どもの部屋探しで「保証人になってほしい」と頼まれたとき、保証する範囲をはっきり書かないまま判を押すと、どこまで責任を負うのかが後で分からなくなります。連帯保証契約書は、お金や建物を貸す債権者と、保証を引き受ける個人の連帯保証人が、どの債務を保証するのか(根保証では責任の上限となる極度額も)を確認して結ぶ契約書です。このひな形は、個人間の特定の貸し借り、同じ当事者の間でこれから続ける貸し借り、住居の賃貸借、店舗や事務所の賃貸借の四つの場面に対応し、民法の保証に関する規定に沿った条項が入ります。
法令に準拠
2026年の日本法に対応
ご利用者 50,000+
多くの方に選ばれています
お手頃な料金
1通980円から
安全なお支払い
すぐにダウンロード
連帯保証契約書(個人の保証人・極度額対応)のひな形
1,980円(税込)・安全なお支払い
保証人は、主たる債務者(主債務者)が支払わないときに、代わりに支払う責任を負う人です。保証の契約は、主債務者ではなく、債権者と保証人の間で結びます。主債務者が署名しなくても保証契約は成立しますが、このひな形では、主債務者が立会人として署名し、保証を頼んだことを確認することもできます。
連帯保証は、通常の保証より責任が重い保証です。通常の保証人であれば、請求を受けたときに「先に主債務者に請求してほしい」と求めたり、主債務者に財産があって執行が容易なことを示して、そちらから回収するよう求めたりできます。連帯保証人には、こうした権利がありません。債権者は、主債務者より先に連帯保証人へ請求することもできます。
保証する債務の決め方には二つあります。特定の1回の貸し借りのように、契約の時点で元本が決まっている債務を保証する方法と、これから生じる不特定の債務をまとめて保証する根保証です。賃貸借では、未払いの賃料や退去時の損害賠償が後から生じるため、保証は根保証になります。連帯保証契約書は、金銭消費貸借契約書や建物賃貸借契約書といった主たる債務の契約書とは別の書面です。主たる債務の契約書に保証人の署名欄を設ける方法もありますが、連帯保証契約書を別に作れば、保証する債務の範囲や極度額を独立した条項で定められます。お金の貸し借りに使うほかの書式は、お金・個人間取引の書類にまとめています。
保証契約は、書面でしなければ効力を生じません(民法第446条第2項)。内容を記録した電磁的記録で結んだ場合も、書面でしたものとみなされます(同条第3項)。口頭で「保証人になる」と言っただけでは、保証の効力は生じません。保証人が主債務者と連帯して債務を負うと、催告の抗弁と検索の抗弁は使えなくなります(民法第454条)。
個人が根保証をするときは、元本、利息、違約金、損害賠償などを全部含めた責任の上限である極度額を定める必要があり、極度額を定めない個人の根保証契約は効力を生じません(民法第465条の2)。極度額も書面か電磁的記録で定めます。根保証の対象に金銭の貸付けによる債務が含まれる場合、元本が確定する期日(元本確定期日)を契約の日から5年を超える日と定めても効力がなく、その場合や定めがない場合は、契約の日から3年を経過する日が元本確定期日になります(民法第465条の3)。保証人の破産や死亡、主債務者の死亡などがあると、その時点で元本が確定し、その後に生じた元本は保証の対象外です(民法第465条の4)。
保証人を守る情報提供の定めもあります。主債務者から頼まれて保証人になった人は、債権者に支払の遅れの有無や残額を尋ねることができます(民法第458条の2)。主債務者が期限の利益を失ったときは、債権者は、そのことを知った時から2か月以内に保証人へ通知しなければならず、通知が遅れると、期限の利益を失った時から実際に通知するまでに生じた遅延損害金(期限の利益を失わなくても生じたものを除く)を保証人に請求できません(民法第458条の3)。条文はe-Gov法令検索に掲載された民法の全文で確認できます。
事業のための借入れを保証する場合は、別の決まりがあります。個人が保証人になるときは、一定の例外を除き、契約の前1か月以内に公証人が作成する公正証書で保証の意思を示しておかなければ、保証は効力を生じません(民法第465条の6)。このひな形は事業のための借入れの保証には対応していません。当事者の間に争いがある場合や、銀行、信用金庫、貸金業者、リース会社など、お金の貸付けを事業の全部または一部として行う者が貸主の場合も同じです。店舗や事務所の賃貸借のように、借入れ以外の事業のための債務を保証するときは、公正証書は要りませんが、主債務者は保証を頼む相手に自分の財産や収支の状況などの情報を提供しなければなりません。情報を提供しなかったり事実と違う情報を伝えたりしたために保証人が誤解して契約し、債権者がその事情を知り、または知ることができたときは、保証人は保証契約を取り消せます(民法第465条の10)。
親族や友人にまとまったお金を貸す人が、返済が滞ったときに備えて、借主の家族などに連帯保証人を頼む場面があります。貸し借りそのものは金銭消費貸借契約書で定め、保証は別の書面として債権者と連帯保証人が結びます。この場合は、保証する契約の締結日、元本の額、返済の方法、利息と遅延損害金の定めを書いて、どの債務を保証するのかを特定します。
同じ貸主と借主の間で、生活費などの貸し借りがこれからも続く場面では、根保証を選びます。貸付けのたびに保証契約を結び直す必要はありません。連帯保証人が責任を負うのは、元本確定期日などで元本が確定するまでに生じた元本とその利息などで、極度額が上限です。
アパートやマンションを借りる子どものために、親が連帯保証人になる場面もあります。賃貸借契約書の中に保証の条項と連帯保証人の署名欄を設けるやり方もありますが、保証だけを別の契約書にまとめることもできます。店舗や事務所を借りる会社の代表者や、個人事業主の家族が連帯保証人になる場面にも使えます。この場合は、連帯保証人が主債務者から財産や収支の状況などの情報を受け取ったことを確認する条項が入り、別紙として情報提供書が付きます。賃貸借契約書そのものは、不動産・賃貸の契約書の分野で扱っています。会社に雇われる人の身元保証には身元保証ニ関スル法律が適用されるため、このひな形は使えません。会社などの法人が保証人になる場合や、法人の借入れを保証する場合も同じです。身元保証書は、雇用・労務の書類の分野に分類される書式です。
条項の組み合わせは、保証の種類と回答によって変わります。土台になるのは保証する債務を特定する主たる債務の条項で、特定の貸し借りなら契約の締結日と元本の額、根保証なら対象となる貸し借りの範囲、賃貸借なら契約の締結日を書き、いずれの場合も事業のための借入れが含まれないことを当事者が確認します。特定の貸し借りと賃貸借では、続けて原契約の内容が入ります。貸し借りでは返済の方法、利息、遅延損害金を、賃貸借では物件、賃料の月額、期間を書き、連帯保証人が内容を確認したうえで契約することを明記します。保証の性質を決めるのは連帯保証の条項で、連帯保証人は主債務者と連帯して保証し、先に主債務者へ請求することや、主債務者の財産から先に執行することを求められません。根保証を選んだ場合には極度額と元本の確定の条項が加わり、貸し借りの根保証では元本確定期日(契約の日から1年から5年)も定めます。
店舗や事務所の賃貸借の保証を選ぶと、契約締結時の情報の提供の条項が入り、連帯保証人が主債務者から財産や収支の状況、ほかの借金の有無と返済の状況、ほかに差し入れる担保について情報を受け取ったことを確認します。契約書の後には、新しいページから別紙の情報提供書が付きます。そこに主債務者から提供された情報と提供した日、添付した資料の名称を記入して、主債務者と連帯保証人が署名し、債権者が写しを受け取ったことを記載します。もっとも、債権者が写しを受け取ったという記載があっても、情報の不足や誤りを債権者が知り、または知ることができたときに保証契約を取り消せることは変わりません。契約の後も、主たる債務の内容を変えたときの通知、期限の利益の喪失の通知、支払状況の情報提供という保証人を守る条項が働きます。主債務者が立会人として署名することを選ぶと、主債務者が契約の内容と保証を頼んだことを確認する条項も加わります。
入れるかどうかを選べるのが反社会的勢力の排除の条項です。債権者と連帯保証人が同じ内容で反社会的勢力ではないことを約束し、相手方が約束に反したときは契約を解除できます。ただし、解除の効果は同じではありません。債権者が解除しても連帯保証人はそれまでに生じていた債務の責任を免れず、連帯保証人が解除したときは、それまでの債務の責任は残り、その後に新たに生じた債務は保証しません。初めから「入れる」が選ばれているのは、事業者が貸主となる建物の賃貸借の保証だけです。
最初の質問で、保証する債務を四つの中から選びます。続いて債権者、連帯保証人、主債務者の氏名と住所を入力します。特定の貸し借りを選んだ場合は、保証する金銭消費貸借契約の締結日、元本の額、返済の方法、利息と遅延損害金を、賃貸借を選んだ場合は契約の締結日、物件、賃料、期間を、それぞれの契約書のとおりに入力します。続いて、反社会的勢力の排除の条項を入れるかどうかを選び、店舗や事務所の賃貸借では、情報提供書に記入する情報も入力します。
根保証を選ぶと、極度額を入力する画面が表示されます。極度額は債権者と連帯保証人が話し合って決める金額で、この画面では目安の金額は示しません。貸し借りの根保証では、元本確定期日を1年から5年の中から選びます。その後、主債務者も立会人として署名するかどうか、紙に記名押印するか、自筆で署名押印するか、電子契約にするかを選び、契約締結日を入れると完成です。右側の書面には入力内容がすぐに反映され、選ばなかった条項は表示されず、条番号も自動で詰まります。
紙で取り交わす場合は2通を印刷し、債権者と連帯保証人が1通ずつ保管します。連帯保証人に実印で押印してもらい、印鑑登録証明書を添えてもらう方法もあります。ほかの書式は契約書・法律文書のひな形一覧から探せます。
いちばん大きな失敗は、根保証なのに極度額を書かないことです。賃貸借の保証で「借主の一切の債務を保証する」とだけ書いた書面は、個人の保証人については効力を生じません。極度額の欄を空けたまま作成すると、書面には角かっこ付きの表示が残るので、署名の前に必ず確認してください。
保証する債務があいまいな書面も、後で争いの種になります。どの契約の、いくらの債務を保証するのかが書かれていないと、別の貸し借りまで保証したのかどうかで意見が分かれます。事業のための借入れを、私的な貸し借りとして保証させるのも危険です。公正証書の手続をしていなければ、一定の例外を除き、その保証は効力を生じません。ほかの分野の書類は、日本の契約書を分野別に探せるトップページから確認できます。
連帯保証人が2人以上いるときに、全員を1通に並べて書くと、根保証では誰の極度額がいくらなのかが分かりにくくなります。このひな形では、連帯保証人ごとに連帯保証契約書を作成し、根保証ではそれぞれの契約書に極度額を定めます。連帯保証人が主たる債務の中身を知らないまま署名するのも避けたいところです。返済の方法や賃料の額を連帯保証契約書に書き写し、連帯保証人が確認したうえで契約しておけば、後から内容を確かめやすくなります。
紙の連帯保証契約書を主たる債務の契約書とは別に作る場合は、印紙税の課税文書になります。保証契約が効力を生じる要件は書面または電磁的記録で結ぶことで(民法第446条第2項、第3項)、収入印紙を貼ることは効力の要件ではありません。ただし、貼り忘れると印紙税法第20条により過怠税が課されることがあります。
法的根拠
保証契約は、債権者と保証人の間で書面または電磁的記録により結ぶ必要があります。口頭で「保証人になる」と答えただけでは、民法446条2項により効力は生じません。連帯保証にすると、民法454条により先に主債務者へ請求してほしいとは言えません。
極度額
これから生じる貸付けや賃貸借の未払賃料をまとめて保証する場合は、根保証になります。個人の根保証では、元本、利息、違約金、損害賠償を含む上限額である極度額を定めないと、民法465条の2により効力が生じません。
対象外
このひな形は、個人間の貸し借りや賃貸借の保証を想定したものです。事業のための借入れを個人が保証する場合は、原則として契約前1か月以内に公正証書で意思表示が必要です。銀行や貸金業者が貸主のケースも、この書式では扱えません。
23 件の認証済みレビュー · 2026年の日本法に対応