 2026年の日本法に対応
承認
残額の承認を書面に残す
この契約書は、新たな貸付けではなく、貸金、売買代金、立替金など既にある債務について、原因・発生日・契約日時点の残額を債務者が認める書面です。署名や記名押印は民法152条の承認になり、時効が新たに進みます。時効経過の疑いがある債務は、作成前に弁護士へ相談します。
貸したお金の返済が滞っている、売った物の代金を分けて払ってもらうことになった。すでにある支払義務について、債務者がその存在と額を認め、これからの払い方を債権者と取り決めるときに作るのが債務承認弁済契約書です。債務の発生原因と残額、毎月の分割金や支払期日、利息と遅延損害金、支払が滞ったときに残りを一括で払う条件を一通にまとめ、債権者と債務者が署名や記名押印、電子署名をして合意します。この書式は、個人どうしで債務の額について認識が一致している場面を前提に、民法のルールに沿って条項を組み立てます。
法令に準拠
2026年の日本法に対応
ご利用者 50,000+
多くの方に選ばれています
お手頃な料金
1通980円から
安全なお支払い
すぐにダウンロード
債務承認弁済契約書(個人間・分割払いの取決め)のひな形
1,980円(税込)・安全なお支払い
債務承認弁済契約書は、二つの働きを一通にまとめた契約書です。一つは、債務者が「この額の支払義務がある」と認める債務の承認、もう一つは、その債務をいつ、いくらずつ払うかを決める弁済の合意です。新しくお金を貸すときに作る金銭消費貸借契約書や、お金を受け取った借主が貸主に差し入れる借用書とは、すでに生じた債務を対象にする点で役割が違います。これからお金を貸す場合は、個人間の金銭消費貸借契約書を使います。
この債務承認弁済契約書では、元の債務を別の種類の債務に置き換えることはせず、元の債務を承認したうえで、その払い方を定めます。債務の発生原因は、お金の貸付け、売った物の代金、立替金、その他の契約から選び、債務が生じた日と、契約の日の時点の残額を記載します。それまでに生じた利息や遅延損害金がある場合は、それを含めた額になり、そのうちの元本の額も別に記載します。この契約で定める利息と遅延損害金は、元本の残額に対して計算します。
債権は、債権者が権利を行使できることを知った時から5年間、または権利を行使できる時から10年間行使しないと、時効によって消滅します(民法第166条第1項)。一方で、時効は、権利の承認があったときは、その時から新たに進行を始めます(民法第152条第1項)。債務者がこの契約書に署名や記名押印をすることは、この承認にあたり、承認の日と額を書面で残す意味があります。すでに時効の期間が過ぎている可能性がある債務については、扱いが個別の事情で変わるため、この書式で済ませずに弁護士に相談してください。
分割で払う約束は、債務者に期限の利益を与えるものです。期限は債務者の利益のために定めたものと推定され(民法第136条第1項)、債務者が破産手続開始の決定を受けたときなどは期限の利益を主張できなくなります(民法第137条)。この契約書では、これに加えて、分割金の支払を一定の回数分怠ったときや、差押えを受けたときなどに期限の利益を失う定めを置きます。
利息と遅延損害金には上限があります。金銭の消費貸借の利息は、元本が10万円未満なら年20パーセント、10万円以上100万円未満なら年18パーセント、100万円以上なら年15パーセントを超える部分が無効で(利息制限法第1条)、遅延損害金の予定はその1.46倍を超える部分が無効です(利息制限法第4条第1項)。遅延損害金の利率を定めない場合は、遅滞の責任を負った最初の時点の法定利率によって計算され、利息の約定利率が法定利率を超えるときは約定利率によります(民法第419条第1項)。法定利率は3年ごとに見直される仕組みで(民法第404条)、法務省によれば、2026年4月1日から2029年3月31日までの期間は年3パーセントです。
支払が滞ったときに裁判を経ずに強制執行をしたい場合は、公証人に公正証書を作ってもらう方法があります。金銭の一定の額の支払を目的とする請求について公証人が作成した公正証書で、債務者が直ちに強制執行に服する旨の陳述が記載されたものは、強制執行の根拠となる債務名義の一つです(民事執行法第22条第5号)。執行文は、その原本を保存する公証人が付与します(民事執行法第26条第1項)。この契約書で公正証書の作成を選ぶと、当事者が公証人に作成を依頼し、債務者が手続に協力する条項が入りますが、公正証書そのものは公証役場で別に作ります。
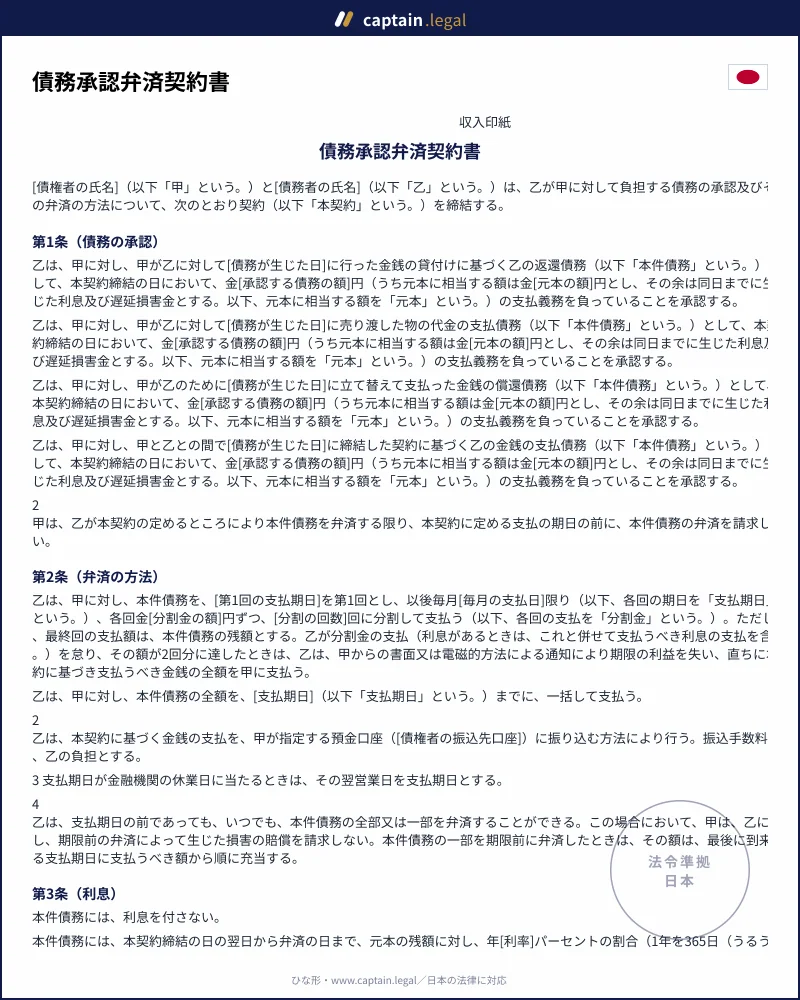
紙で作る場合の印紙税にも注意が必要です。国税庁は、既存の消費貸借について弁済方法を定める債務承認弁済契約書の印紙税の扱いとして、第1号の3文書(消費貸借に関する契約書)にあたるとしています。
典型的なのは、家族や友人に貸したお金の返済が約束どおりに進まず、残額を確認したうえで、毎月払える額に分けて払い直してもらう場面です。最初の貸し借りが口約束だった場合、債務承認弁済契約書は、貸付けがあったことと残額を債務者自身が認めた書面にもなります。
売った物の代金がまだ払われていない場面や、旅行代金や医療費などを立て替えたまま清算できていない場面でも使えます。代金や立替金も、額と払い方を書面で決めておけば、何回目の支払が済んでいるのかを双方が確かめられます。債務があるかどうかや額について意見が分かれている場合、相手方から請求や苦情を受けて話合いがついていない場合、債務の一部を免除する取決めをする場合は、この書式の対象外です。
分割ではなく、ボーナスの時期や退職金を受け取る時期など、決まった日に一括で払ってもらう形も選べます。一括の場合は支払期日を一つ定め、その日までに残額の全部を払う約束になります。
債権者が支払の担保を求めるときは、連帯保証人を立てることもできます。この契約書には、債務者が債権者と連帯保証人の間で連帯保証契約を結ばせる条項が入り、連帯保証契約そのものは別の書面で結びます。金銭の貸し借りによる債務であれば、連帯保証契約書のひな形が使えます。
債務承認弁済契約書の条項は、質問への回答に応じて組み合わされます。
このほか、期日前の返済はいつでもできること、振込みによる支払、届出事項の変更、契約の変更は書面または電磁的記録によることを定めます。連帯保証人を立てる場合の条項と、強制執行認諾文言付きの公正証書の作成を公証人に依頼する条項は、選んだときだけ入ります。
最初に債権者と債務者の氏名と住所を入力し、続けて債務が生じた原因を選びます。あらかじめ選ばれている回答はなく、選ぶまで先に進めません。債務が生じた日は、貸付けや売買をした日を書き、何回かにわたる場合は期間で書きます。承認する債務の額には、契約の日の時点の残額を入力します。
次に、分割で払うか一括で払うかを選び、債権者の振込先口座を入力します。分割なら、毎月の分割金の額、回数、第1回の支払期日、毎月の支払日、残りを一括で払うことになる滞納の回数を、一括なら支払期日を入力します。
そのあと、利息と遅延損害金の扱いを選びます。利息を付ける場合の利率と、遅延損害金の利率を定める場合のその利率は、年何パーセントかを半角数字で入力します。入力欄の近くに、利息制限法の上限と法定利率の説明が表示されます。続けて連帯保証人と公正証書の有無を選び、最後に、紙で記名押印するか、自筆で署名押印するか、電子契約にするかを選んで契約締結日を入れると完成です。選ばなかった条項は書面に表示されず、条番号も自動で振り直されます。ほかの書式は契約書・法律文書のひな形一覧から探せます。
ありがちなのは、承認する額の内訳を確かめないまま書いてしまうことです。元本だけなのか、これまでの利息や遅延損害金を含むのかを双方で確認し、その合計を残額として書き、そのうちの元本の額も入力します。この書式は利息と遅延損害金を元本の残額に対して計算するため、元本の額を取り違えると計算がずれます。利率を決める前に、元本の額と利息制限法の上限を確かめておきます。
毎月の分割金と回数が合っていないのも、避けたい失敗です。分割金に回数を掛けた額が残額に足りないと、最終回で大きな額が残ります。この書式では最終回の支払額を残額としているため、計算を確かめてから入力します。紙で作る場合に、収入印紙が必要かどうかを確かめずに取り交わすことにも注意が必要です。紙で取り交わす形を選び、債務が生じた原因に金銭の貸付けを選ぶと、書面の右上に収入印紙の欄が入ります。
最後に、この契約書を作っただけでは、支払がないときにすぐ強制執行ができるわけではありません。強制執行の根拠になる執行証書は、公証人が作成する公正証書です(民事執行法第22条第5号)。売掛金や業務の代金など、事業者どうしの取引から生じた債務を整理する場合は、ビジネス・取引の契約書のひな形もあわせて確認できます。
承認
この契約書は、新たな貸付けではなく、貸金、売買代金、立替金など既にある債務について、原因・発生日・契約日時点の残額を債務者が認める書面です。署名や記名押印は民法152条の承認になり、時効が新たに進みます。時効経過の疑いがある債務は、作成前に弁護士へ相談します。
返済条件
分割払いでは、毎月の額、回数、初回期日、毎月の支払日を具体的に入れます。1回、2回または3回分の滞納で、通知により残額を一括請求できる条項を選べます。利息は元本の残額に、遅延損害金は遅れた元本にかかり、貸付けでは利息制限法の上限も確認します。
回収手段
支払が止まったときに裁判を経ず回収したいなら、強制執行認諾文言付き公正証書を別途、公証役場で作成します。民事執行法22条5号の債務名義になり得ます。連帯保証人を付ける場合も、保証契約は別書面で結ぶため、この契約書だけで完結しません。
18 件の認証済みレビュー · 2026年の日本法に対応