 2026年の日本法に対応
法的根拠
契約の締結で効力を生じる自益信託
信託契約は委託者と受託者の契約の締結で効力を生じます(信託法第4条第1項)。この書式は委託者自身が最初の受益者になる自益信託で、名義は受託者に移っても、利益を受けるのは委託者です。契約の時に委託者が内容を理解して判断できることが前提で、判断能力がすでに不十分な場合には使えません。
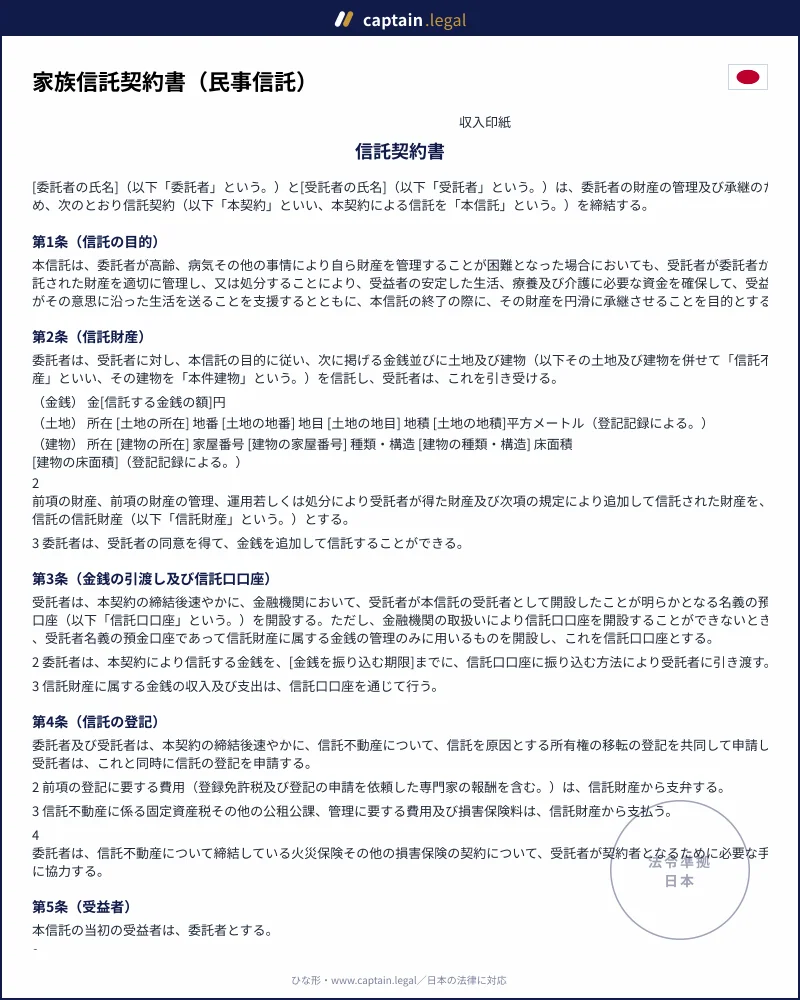
家族信託契約書は、親などの委託者が、預貯金や自宅を子などの受託者に託し、委託者自身を受益者として、その生活や療養、介護のために管理してもらう契約の書面です。判断能力が衰えると、本人名義の預金の払戻しや自宅の売却が思うように進まなくなることがあります。家族信託は、それに前もって備える方法の一つで、民事信託とも呼ばれます。この書類では、信託する財産、不動産について受託者に認める権限、委託者が亡くなった後の受益者、信託が終わった後に財産を受け取る人などを選び、委託者と受託者が取り交わす契約書を作成できます。
法令に準拠
2026年の日本法に対応
ご利用者 50,000+
多くの方に選ばれています
お手頃な料金
1通980円から
安全なお支払い
すぐにダウンロード
家族信託契約書(民事信託・自宅と預貯金)のひな形
9,800円(税込)・安全なお支払い
信託とは、特定の者が一定の目的に従って財産の管理または処分などをすべきものとすることをいいます(信託法第2条第1項)。その方法の一つが、委託者が受託者に財産を譲渡し、受託者が目的に従って管理や処分をする旨の契約で、これを信託契約と呼びます(信託法第3条第1号)。信託契約は、委託者と受託者の間の契約の締結によって効力を生じます(信託法第4条第1項)。家族信託契約書は、この信託契約を家族の間で結ぶための書面です。
この書類が前提にしているのは、委託者が自分自身を最初の受益者とする自益信託です。財産の名義は受託者に移りますが、そこから生まれる利益を受けるのは委託者であり、受託者は委託者の生活費や医療費、介護費用を信託財産から支払います。財産を任せる契約としては、財産管理等委任契約書もあります。委任では財産の名義は本人に残り、受任者は代理人として手続をします。これに対して信託では、名義そのものが受託者に移り、受託者は自分の財産と分けて管理する義務を負います。委任による代理権は本人の死亡で終わりますが、信託は契約で定めれば委託者の死亡後も続けられます。この点が、家族信託契約書を選ぶ大きな理由になります。
成年後見制度との違いも押さえておきます。成年後見は、判断能力が不十分になった後に家庭裁判所が後見人などを選び、本人の財産を守る制度です。任意後見契約は、本人が元気なうちに後見人になる人を決めておく契約で、公正証書で結び、家庭裁判所が任意後見監督人を選任した時から効力を生じます。家族信託は、裁判所の手続を経ずに、契約の時から受託者が管理を始められるのが特徴です。その代わり、受託者が管理できるのは信託した財産に限られ、介護施設との契約や入院の手続のように、本人に代わって法律行為をする権限は含まれません。こうした手続まで備えるなら、任意後見契約などとの組合せを検討することになります。
受託者の義務は信託法が詳しく定めています。受託者は、信託の本旨に従い、善良な管理者の注意をもって信託事務を処理しなければならず(信託法第29条)、受益者のため忠実に行動する義務を負います(同法第30条)。信託財産を自分の財産にすることや、自分と受益者の利益が相反する取引は、受益者の承認などの例外を除いて禁じられています(同法第31条)。信託財産と自分の財産を分別して管理する義務もあり、登記できる財産は信託の登記、金銭は計算を明らかにする方法で分けます(同法第34条)。帳簿の作成と、毎年1回の書類の作成および受益者への報告も義務です(同法第37条)。条文はe-Govの信託法で確認できます。
不動産を信託したときは、信託の登記をしなければ、その不動産が信託財産に属することを第三者に対抗できません(信託法第14条)。信託の登記は、所有権の移転の登記と同時に申請し、受託者が単独で申請できます(不動産登記法第98条)。受託者には未成年者はなれません(信託法第7条)。信託の引受けを営業として行う信託業は、内閣総理大臣の免許または登録を受けた者でなければ営めませんが(信託業法第2条第1項、第3条、第7条第1項)、この書類は、家族が営業としてではなく受託者になる場面を前提にしています。
税金の扱いにも触れておきます。相続税法は、適正な対価を負担せずに受益者となる者がいるとき、その者が信託に関する権利を委託者から贈与により取得したものとみなすと定めています(相続税法第9条の2第1項)。委託者自身が受益者になる自益信託では、信託を始めたことだけで贈与とみなされることはありません。一方、委託者の死亡によって配偶者が受益者になる場合や、信託が終わって残った財産を子が受け取る場合には、遺贈により取得したものとみなされる場面があります(同条第2項、第4項)。受託者は、法令の定めに従い、税務署に信託の計算書などを提出します(所得税法第227条、相続税法第59条第3項)。
典型的なのは、高齢の親が自宅と預貯金を子に託す場面です。親が元気なうちは自宅に住み続け、介護施設に入って戻る見込みがなくなったときに、受託者である子が自宅を売って介護費用に充てる、という流れを契約で決めておきます。この書類では、受託者の権限を「管理と賃貸まで」「売却も認める」「売却に加え建替えなどのための借入れと担保の設定も認める」の3つから選べます。老朽化した自宅の建替えを見込むなら、借入れを含む形が候補になります。この書類は委託者が住む自宅を前提にしており、賃貸アパートなどの収益不動産を中心に信託する場合は、専門家に条項を確認してください。
夫婦の一方が先に亡くなった後の生活に備えて、委託者の死亡後は配偶者を第二次受益者とし、配偶者の死亡で信託を終える形も選べます。不動産を持たず、預貯金だけを子に託して、支払の管理を任せる形にも対応しています。
一方で、委託者の判断能力がすでに不十分な場合には使えません。意思表示をした時に意思能力がなかった法律行為は無効とされるからです(民法第3条の2)。最初から子などを受益者にする信託、受託者が複数いる信託、会社の株式や事業用の財産を信託する場面も、この書類の対象外です。葬儀や遺品の整理を任せたいときは死後事務委任契約書、信託しない財産の行き先を決めるときは自筆証書遺言の文案を組み合わせます。
最初に委託者と受託者の氏名と住所を入力し、信託する財産を選びます。金銭については、額と、信託口口座に振り込む期限を入れます。自宅の土地と建物を含めるときは、登記事項証明書のとおりに所在、地番、家屋番号などを書き写し、受託者に認める権限を選びます。続いて、委託者が亡くなった後の受益者、残った財産の帰属先、後継の受託者、監督する人、信託報酬を選択式で決めます。どの質問にもあらかじめ回答が選ばれており、変えたい項目だけを選び直せば、プレビューにすぐ反映されます。
完成した家族信託契約書は、2通作って委託者と受託者が記名押印または署名押印します。信託口口座の開設にあたって、契約を公正証書にするよう求める金融機関があります。その場合は、この書面を原案として公証役場に持ち込み、公証人と内容を詰めます。不動産を信託するときの登記は、通常、司法書士に依頼します。紙で作る信託契約書は印紙税法上の第12号文書(信託行為に関する契約書)に当たり、国税庁の印紙税額の一覧表では1通につき200円とされています。受託者を監督する人は、置かない形を最初に表示していますが、受託者を兄弟の一人にする場合のように、ほかの家族の目を入れたいときは、信託監督人か受益者代理人を選べます。信託監督人は受益者のために受託者を監督し、重要な財産を処分するときに同意をする役割を担います。受益者代理人は、受益者の判断能力が衰えた後も、受益者に代わって信託の変更などに合意できる立場です。ただし、受益者や財産の帰属先を変える変更には合意できない形にしています。どちらも、就任の承諾を書面でもらっておくと、後の手続が進めやすくなります。
最も避けたいのは、親の判断能力が衰え始めてから慌てて契約を結ぶことです。契約の時に意思能力がなかったと判断されれば、契約そのものが無効になりかねません。公正証書にする場合も、公証人が本人の意思を確認します。早めに家族で話し合い、委託者本人が内容を理解して決めた記録を残しておきます。
次に、ほかの家族を置き去りにすることです。受託者以外の子を帰属権利者から外すと、相続の場面で遺留分が問題になります。兄弟姉妹以外の相続人には遺留分があり(民法第1042条)、侵害された相続人は金銭の支払を請求できます(民法第1046条)。信託を使っても遺留分の問題がなくなるわけではありません。財産の行き先に偏りが出るなら、遺言とあわせて弁護士や税理士に相談しておきます。このサービスでできることと、専門家に相談したほうがよい場合は、Captain.Legalのサービスの範囲と専門家への相談の目安にまとめています。
信託口口座を作らずに受託者自身の口座で親のお金を扱うのも、使い道の説明を難しくします。家族信託契約書では、金銭の出入りを信託口口座に集め、毎年12月31日の状況を書類にまとめて報告する定めを置いています。後継の受託者を決めずに受託者が亡くなると、新しい受託者が就任しないまま1年が過ぎた時点で信託が終わることにも注意が必要です(信託法第163条第3号)。賃貸不動産を信託するときは、信託から生じた不動産所得の損失がなかったものとみなされる特例もあるため(租税特別措置法第41条の4の2)、税理士に確認しておきます。
最後に、後から直せばよいと考えて内容を詰めずに契約することも避けたいところです。この書類では、信託の変更は受益者と受託者の合意で、信託の目的に反しない範囲に限ってできる形にしています。受益者や残った財産の帰属先を変える変更は、委託者の生存中は委託者自身が、委託者の死亡後はその時の受益者自身が合意しなければできず、受益者代理人が代わりに合意することもできません。委託者の判断能力が衰えると、こうした変更はできなくなり、その他の変更も、受益者代理人を置いていない限り合意が難しくなります。売却の権限や財産の帰属先のように、後から動かしにくい項目は、契約の前に家族で確かめておきます。
法的根拠
信託契約は委託者と受託者の契約の締結で効力を生じます(信託法第4条第1項)。この書式は委託者自身が最初の受益者になる自益信託で、名義は受託者に移っても、利益を受けるのは委託者です。契約の時に委託者が内容を理解して判断できることが前提で、判断能力がすでに不十分な場合には使えません。
受託者の義務
受託者は善管注意義務と忠実義務を負い、信託財産を自分の財産と分けて管理します。金銭は信託口口座に集め、不動産は所有権の移転と信託の登記をします。登記をしないと、信託財産であることを第三者に対抗できません(信託法第14条)。毎年12月31日の状況は書類にまとめて受益者に報告します。
終了と承継
信託は委託者の死亡、または配偶者を第二次受益者にした場合はその死亡で終わり、残った財産は受託者、指定した人、亡くなった受益者の法定相続人のいずれかに帰属します。受託者が欠けて1年が過ぎると信託は終わるため、後継の受託者を指定できます。遺留分の問題は信託でもなくなりません。
18 件の認証済みレビュー · 2026年の日本法に対応