 2026年の日本法に対応
契約成立
書面で金額と返済を残す
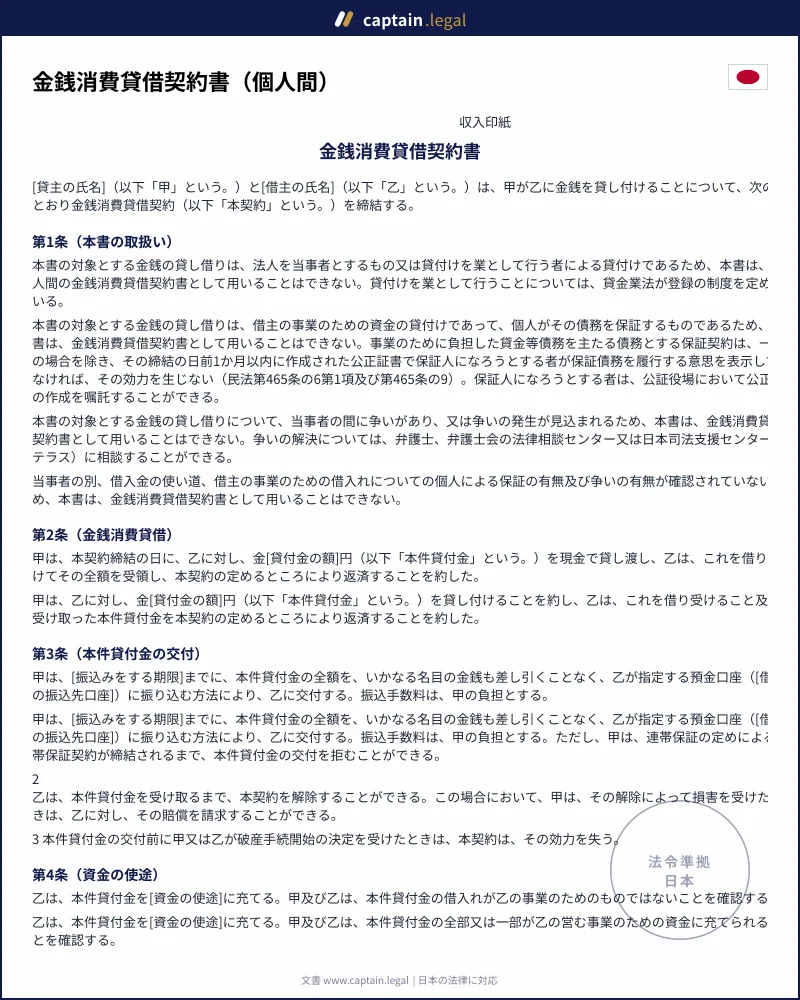
個人間でも、返す約束をしてお金を受け取れば民法第587条の消費貸借が成立します。書面や電磁的記録で合意すれば、渡す前でも同法第587条の2により効力が生じます。貸付額、渡し方、返済期日を書面に残せば、後で内容を確かめられます。
家族や友人にまとまったお金を貸すとき、口約束だけで済ませると、貸した金額や返済の期日について後から説明が食い違うおそれがあります。金銭消費貸借契約書は、貸主と借主が貸付金の額、返済の方法、利息、遅延損害金などを確認し、署名や記名押印、電子署名によって合意する契約書です。個人間で使う金銭消費貸借契約書のひな形には、民法と利息制限法のルールに沿った条項が入ります。このひな形は分割返済と一括返済のどちらにも対応し、契約の場で現金を渡す場合と、後日口座に振り込む場合の両方で作成できます。
法令に準拠
2026年の日本法に対応
ご利用者 50,000+
多くの方に選ばれています
お手頃な料金
1通980円から
安全なお支払い
すぐにダウンロード
金銭消費貸借契約書(個人間・分割返済対応)のひな形
1,980円(税込)・安全なお支払い
消費貸借は、借りた物そのものではなく、種類、品質および数量の同じ物を返す約束をする契約で、お金の貸し借りがその典型です。民法第587条は、借主がお金を受け取ったときに契約が成立すると定めています。平成29年(2017年)の民法改正(2020年4月1日施行)で民法第587条の2が加わり、書面でする消費貸借は、お金を渡す前でも合意だけで成立するようになりました。契約を電磁的記録によって結んだ場合も、書面でしたものとみなされます。そのため金銭消費貸借契約書には、契約の場で現金を渡し、借主が受け取ったことを確認する書き方と、決めた期限までの振込みを約束する書き方の二つがあります。
借用書とは、署名する人と定める内容が違います。借用書は借主が貸主に差し入れる書面で、署名するのは原則として借主だけです。金銭消費貸借契約書は貸主と借主の双方が署名し、利息、返済の方法、期限の利益の喪失まで、双方の権利と義務を条項として定めます。返済が長期にわたる場合や分割で返す場合は、条件を細かく決められる契約書の形が向いています。個人間のお金のやり取りに使う他の書式は、お金・個人間取引の書類にまとめています。
利息は、契約で定めた場合に限って請求できます(民法第589条第1項)。定めがなければ無利息の貸し借りになり、利息を定めた場合も、借主がお金を受け取った日以後の分しか請求できません。利率には利息制限法第1条の上限があり、元本が10万円未満なら年20パーセント、10万円以上100万円未満なら年18パーセント、100万円以上なら年15パーセントです。上限を超える部分の利息の約束は、その超過部分が無効になります。礼金や手数料など、名目を問わず貸主が受け取る元本以外のお金も利息とみなされますが、契約の締結や返済にかかる費用は除かれます(同法第3条)。条文はe-Gov法令検索に掲載された利息制限法の全文で確認できます。
返済が遅れたときの遅延損害金にも上限があります。あらかじめ決めておく遅延損害金の率は、第1条の上限利率の1.46倍までで、元本10万円未満は年29.2パーセント、10万円以上100万円未満は年26.28パーセント、100万円以上は年21.9パーセントが限度です(利息制限法第4条)。遅延損害金の率を決めていない場合は、遅れた時点の法定利率によりますが、約束した利息の利率が法定利率を超えるときはその利率が使われます(民法第419条第1項)。法定利率は3年を一期とする変動制で(民法第404条)、法務省が告示した基準割合に基づき、令和8年4月1日から令和11年3月31日までの期も年3パーセントのまま変わりません。貸付けを業としない個人でも、年109.5パーセントを超える利息の契約をすると刑事罰の対象になります(出資の受入れ、預り金及び金利等の取締りに関する法律第5条第1項)。
返済の期限を決めなかった場合、貸主は相当の期間を定めて返済を求めることになります(民法第591条第1項)。借主は、期限の定めの有無にかかわらず、いつでも返済できます(同条第2項)。期限を決めた場合、借主が支払を怠っても、法律上当然に残りの全額を請求できるのは破産手続開始の決定などに限られます(民法第137条)。分割払いの遅れを理由に一括返済を求めるには、期限の利益の喪失を契約で定めておく必要があります。保証人を付けるときは、保証契約を書面でしなければ効力を生じません(民法第446条第2項)。
親が子に住宅の頭金や学費を貸す場面では、金銭消費貸借契約書が貸し借りの内容を示す記録になります。国税庁は、親子間の金銭の貸し借りでも、返済能力や返済状況などからみて真に貸し借りと認められる場合には、借入金そのものは贈与にならないとしています。一方で、無利息などの場合には利息に相当する利益が贈与として扱われる場合があり、「出世払い」のような貸し借りでは借入金そのものが贈与として扱われます。後で返済を免除した場合も、免除で受けた利益は贈与とみなされます。返済期日と振込みの記録は、返済の状況を示す資料の一つになります。税務上の扱いは、税務署または税理士に確認してください。
友人や知人に生活費や医療費を貸す場面でも、金額が大きければ契約書を作っておく意味があります。お金を渡していれば口頭の約束でも契約は成立しますが、金額や返済期日を後から証明するのは難しくなります。最初から返してもらうつもりがないなら、貸し借りではなく贈与として書面を整えることになり、そうした家族間の書式は家族・相続の書類の分野で扱っています。
借主が個人事業を営んでいて、店舗の改装費や仕入れの資金を個人から借りる場面もあります。この場合は資金の使途の条項で、事業の資金に充てることを明記します。事業のための借入れで個人が保証人になるときは、一定の例外を除き、保証契約の前1か月以内に公正証書で保証の意思を示しておかなければ、保証は効力を生じません(民法第465条の6)。このひな形はその場合に対応していません。借入れが事業のためのものかどうかは、画面での回答だけで決まるものではありません。法務省の説明資料は、借入れの時に貸主と借主が事業資金として貸し借りすることを前提にしていれば、実際に事業に使ったかどうかにかかわらず、事業のための借入れに当たるとしています。貸主または借主が法人の場合や、貸付けを反復継続して行う場合も、このひな形は使えません。貸付けを業として行うことについては、貸金業法が登録の制度を定めています。なお、事業者どうしの業務委託や秘密保持の契約書は、ビジネス・取引の契約書の分野にまとめています。
条項の中身は、質問への回答に応じて変わります。
最初に置かれるのは金銭消費貸借と貸付金の交付の条項です。現金で手渡す場合は契約の日に全額を受け取った旨を書き、振り込む場合は振込みの期限と借主の口座を定めます。振込みの形では、借主がお金を受け取るまで契約を解除できることと、交付前に当事者が破産手続開始の決定を受けたときに契約が効力を失うことも明記します。借りたお金を何に充てるかを書く資金の使途の条項には、事業以外の目的なら事業のための借入れでないことを当事者が確認する一文が、一部でも事業に使うなら借入金の全部または一部を借主の事業のための資金に充てることを確認する一文が入ります。
返済の方法は、分割なら第1回の返済期日、毎月の返済日、各回の額と回数を、一括なら返済期日を定め、貸主の口座への振込みで行います。期限前の返済はいつでもでき、その際の損害賠償は求めない定めです。利息は無利息にするか利率を定めるかを選べ、遅延損害金も率を定めるか法律の定めによるかを選べます。利率を定めた場合、計算は1年を365日(うるう年は366日)とする日割りです。期限の利益の喪失の条項では、支払の停止や破産手続開始の申立て、差押えなどがあれば当然に、義務違反を是正しないときは貸主の通知により、借主が残りの債務を一括で支払うことになります。分割払いでは、怠った分割金が何回分に達したら貸主の通知で一括返済になるか(1回分から3回分)も選べます。
連帯保証と公正証書は選択式です。連帯保証人を立てる場合は、別に連帯保証契約を結ばせ、結ばれないときは貸主が通知により一括返済を求められる条項が、公正証書を作る場合は作成への協力と費用の折半の条項が加わります。契約の変更を書面または電磁的記録による合意に限る条項も入ります。反社会的勢力の排除は、選んだ場合だけ入る条項で、あらかじめ選ばれてはいません。貸主と借主の双方が反社会的勢力に当たらないことなどを表明して確約し、相手方が違反したときは、通知によって契約を解除できます。解除したときの効果は双方で異なり、借主の違反を理由に貸主が解除したときは借主が残りを直ちに支払いますが、貸主の違反を理由に借主が解除したときは、借主はその解除によっては期限の利益を失わず、決めた返済期日と返済の方法どおりに返せば足ります。
最初の画面では、借入金を一部でも借主の事業に使うかどうかに答えます。この質問にはあらかじめ選ばれた答えがなく、答えるまで次の画面へ進めません。続いて、貸主と借主の氏名と住所、貸付金の額と資金の使途を入力し、お金の渡し方を選びます。振込みを選んだ場合だけ、振込みの期限と借主の口座を入力する画面が表示されます。
その後は、返済の方法と返済先となる貸主の口座、利息、遅延損害金の順に質問が進みます。分割返済を選ぶと、第1回の返済期日、毎月の返済日、各回の額と回数を入力し、何回分の遅れがあれば貸主の通知によって残りを一括で返済することになるかを選びます。利率の欄には利息制限法の上限が表示されるので、入力する利率がその範囲に収まっているかをその場で確かめられます。借入金を事業以外の目的に使う場合は、連帯保証人を立てるかどうかを選び、立てるなら保証人の氏名と住所を入力します。右側の書面には入力内容がすぐに反映され、選ばなかった条項は表示されず、条番号も自動で詰まります。
最後に、強制執行認諾文言付きの公正証書を作るかどうか、反社会的勢力の排除の条項を入れるかどうか、紙で記名押印するか、自筆で署名押印するか、電子契約にするかを選び、契約締結日を入れると完成です。紙で取り交わす場合は2通を印刷し、印紙税がかかる金額であれば、それぞれに収入印紙を貼って消印したうえで、1通ずつ保管します。ほかの書式は契約書・法律文書のひな形一覧から探せます。
まず避けたいのが、利率の上限を確かめずに利息を決めることです。元本が100万円の貸付けで年18パーセントと書けば、年15パーセントを超える部分は無効になります。貸付金から最初の利息を差し引いて渡す天引きも、利息制限法第2条により、上限を超える部分は元本の支払に充てたものとみなされます。手数料の名目で受け取るお金も利息に数えられるため、契約書に書かれた利率だけを見て判断することはできません。
分割返済の数字が合っていない契約書は、後で争いの種になります。各回の額に回数を掛けた金額が元金と大きく食い違っていると、最終回にいくら払うのかで意見が分かれます。このひな形は最終回を元金の残額とする定めですが、入力の段階で計算を確かめておくべきです。現金で渡したのに受け取りの記載がない書面や、契約書を作っただけで実際にはお金を渡していない状態も、後で貸したことを証明する妨げになります。
保証の扱いにも注意が必要です。口頭で引き受けてもらっただけの保証は、書面でしていないため効力を生じません(民法第446条第2項)。保証の対象を将来の借入れまで広げる根保証にするなら、極度額を定めなければ効力がありません(民法第465条の2)。収入印紙の貼り忘れは契約の効力には影響しませんが、印紙税法第20条により、本来の税額とその2倍の合計額の過怠税が課されることがあります。ほかの分野の書類は、契約書を分野別に探せる日本向けトップページから確認できます。
契約成立
個人間でも、返す約束をしてお金を受け取れば民法第587条の消費貸借が成立します。書面や電磁的記録で合意すれば、渡す前でも同法第587条の2により効力が生じます。貸付額、渡し方、返済期日を書面に残せば、後で内容を確かめられます。
利息上限
利息は契約で定めた場合だけ請求できます。利息制限法第1条の上限は、元本10万円未満が年20%、10万円以上100万円未満が年18%、100万円以上が年15%です。礼金や手数料も利息扱いになる場合があり、超過部分は無効です。
滞納対応
分割払いで遅れが出ても、当然に残額全部を請求できるわけではありません。何回分の滞納で期限の利益を失うかを、1回分から3回分など契約で選んでおく設計です。連帯保証人を付ける場合は書面が必要で、事業資金の個人保証では公正証書の手続も問題になります。
14 件の認証済みレビュー · 2026年の日本法に対応