 2026年の日本法に対応
類型
請負か準委任かを先に決める
業務委託は民法上の典型契約名ではなく、請負または準委任として整理します。請負は民法632条の仕事完成、準委任は民法656条の事務処理です。成果物の契約不適合責任は請負の論点で、準委任では成果完成型か履行割合型かで報酬請求の時期が変わります。
取引先の企業に同じ種類の仕事を繰り返し頼むとき、発注のたびに契約書を一から作り直すのは手間がかかり、条件のばらつきも生まれます。そこで、すべての発注に共通する条件を先に一つの契約書で決めておき、個々の発注では、業務の内容、納期、代金の額など、その発注に固有の事項だけを発注書で取り交わす形が使われます。この共通部分を定めるのが業務委託基本契約書です。企業間で使う業務委託基本契約書のひな形には、請負と準委任の区別、取適法(旧下請法)への対応、知的財産権の扱いなど、決めておくべき事項がいくつもあります。
法令に準拠
2026年の日本法に対応
ご利用者 50,000+
多くの方に選ばれています
お手頃な料金
1通980円から
安全なお支払い
すぐにダウンロード
業務委託基本契約書(企業間取引)のひな形
4,980円(税込)・安全なお支払い
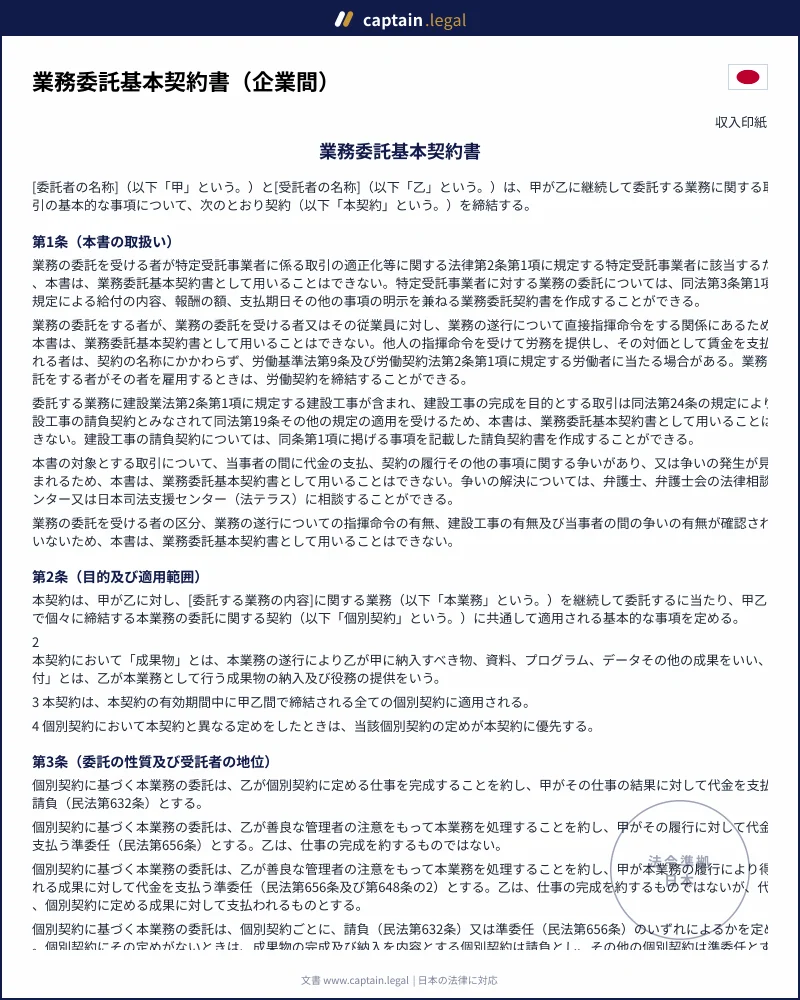
業務委託基本契約書は、委託者と受託者のあいだで継続して行う業務委託の取引について、代金の支払方法、検収、秘密保持、知的財産権、損害賠償、契約期間といった共通の条件を定める契約書です。実際に何をいつまでにいくらで頼むかは、基本契約に基づいて結ぶ個別契約で決めます。個別契約は、発注書と注文請書の取り交わしで成立させるほか、発注書に対する受託者の承諾で成立させ、一定期間内に返事がなければ承諾とみなす方式も選べます。基本契約と個別契約の内容が食い違ったときにどちらを優先するかも、基本契約で決めておきます。
「業務委託」は民法が定める典型契約の名前ではなく、民法の契約類型でいえば請負か準委任、またはその組合せに当たります。どちらに当たるかで、受託者が負う責任も、代金を請求できる時期も変わります。この業務委託基本契約書では、請負、準委任(履行割合型)、準委任(成果完成型)、発注ごとに定める方式の四つから契約の性質を選び、選んだ性質に合わせて条文が切り替わります。
対象は、受託者が法人、または従業員を使用する個人事業主である企業間の取引です。受託者が従業員を使用しない個人や、代表者1人だけで他に役員も従業員もいない法人であれば、フリーランス法の取引条件の明示などが適用されるため、フリーランスとの契約を含む雇用・労務の書類から専用の書式を選んでください。建設工事の完成を目的とする契約は、名称にかかわらず建設工事の請負契約とみなされ、建設業法第19条の記載事項などが適用されるため、このひな形の対象外です。
請負は、受託者が仕事の完成を約束し、委託者がその結果に対して報酬を支払う契約です(民法第632条)。完成した成果物が種類、品質または数量に関して契約の内容に適合しないときは、委託者は修補などの追完、代金の減額、損害賠償、解除を求めることができます。売買の規定が民法第559条により有償契約に準用されるためで、追完は民法第562条、代金減額は民法第563条に定められています。種類または品質の不適合については、注文者が不適合を知った時から1年以内に通知しなければ権利を失うという期間の制限があります(民法第637条)。このひな形では、この期間を検収の日から6か月または1年と定めます。
準委任は、法律行為でない事務の処理を任せる契約で、委任の規定が準用されます(民法第656条)。受託者は善良な管理者の注意をもって業務を処理する義務を負いますが、完成までは約束しません。作業の成果に対して報酬を払うと決めた場合は成果完成型と呼ばれ、成果の引渡しが必要なときは、報酬はその引渡しと同時に支払います(民法第648条の2)。委任は各当事者がいつでも解除できますが、相手方に不利な時期に解除したときなどは損害の賠償が必要です(民法第651条)。このひな形では、受託者が準委任の個別契約を解除するときは30日前までに委託者に通知することとしていますが、通知のない解除も効力を生じ、受託者が賠償するのは、通知がなかったことで委託者に直接かつ現実に生じた通常の損害のうち、委託者が額を証明したものに限られ、一定額の違約金はありません。やむを得ない事由など個別契約の継続を求めるのが相当でない事由がある場合、委託者に重大な違反がある場合、受託者の責めによらずに業務を続けられなくなった場合は、通知なしで直ちに解除できる定めです。
委託の内容と、委託者・受託者双方の資本金または従業員数が一定の基準に当たる取引には、取適法(製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律)が適用されます。下請法を改正し、2026年1月1日から名称を改めて施行された法律です。適用される取引では、発注の内容を書面または電磁的方法で直ちに明示し(同法第4条)、代金の支払期日を給付の受領日から60日以内で定めなければなりません(同法第3条)。受託者に責任のない受領拒否、減額、返品、やり直しのほか、手形による支払や、受託者が求めた代金の額の協議に応じないまま代金を一方的に決めることも禁止されています(同法第5条)。基準の詳細は公正取引委員会の取適法の概要で確認できます。
成果物の著作権を委託者に移す場合は、著作権法第61条第2項に注意が必要です。翻案権など著作権法第27条と第28条の権利を譲渡の対象として明記しないと、これらは譲渡した側に残ると推定されます。紙で作成する業務委託基本契約書は、記載された内容によって、印紙税法の第7号文書(継続的取引の基本となる契約書)や第2号文書(請負に関する契約書)に当たることがあります。印紙税では機械の保守や清掃のような無形の結果を目的とする役務も請負に含まれ(国税庁タックスアンサーNo.7102)、契約の名称ではなく内容で判断されます。課税文書に当たるかどうかや税額に迷うとき、取引の金額が大きいときは、所轄の税務署で確認してください。紙の契約書を作らず電子契約だけで締結する場合については、電磁的記録の送信は課税文書の作成に当たらないとした国税局の文書回答事例があります。
典型は、システム開発会社にソフトウェアの開発や保守を継続して頼む場面です。開発は成果物の完成が目的なので請負に、運用支援は作業の実施が目的なので準委任になじみ、保守は内容によってどちらにもなり得ます。このような取引では、発注ごとに請負か準委任かを定める方式を選んでおくと、一つの基本契約で両方の発注に対応できます。
部品の加工や製品の組立てを外注するメーカー、デザインや映像の制作を繰り返し頼む企業、自社製品の運送を委託する企業でも使われます。これらの取引は取適法の製造委託、情報成果物作成委託、役務提供委託などに当たることがあり、双方の規模によっては同法が適用されるため、同法に沿った条項を入れておく必要があります。
新しい取引先と継続的な取引を始めるときや、口頭や電子メールのやり取りだけで続いてきた取引を書面で整理し直すときにも、まず基本契約を結び、個別の発注をその上に積み重ねる形にしておくと、後から条件を確認しやすくなります。設立したばかりの会社が外注を始める場合、定款などの会社設立・運営に関する書類は別に用意します。
基本契約と個々の発注をつなぐのが個別契約の条項です。発注書に記載する事項(業務の内容、納期、検査を完了する期日、代金の額、支払期日など)を列挙したうえで、注文請書で成立させるか、受託者が5営業日以内に断らなければ成立したものとするかを選びます。納品後は、選んだ検査期間内に通知がなければ合格とみなし、検査に合格した時を検収とします。請負を含む契約を選んだ場合に限り、修補などの追完、代金の減額、検収の日から6か月または1年の通知期間を定める契約不適合責任の条項が加わります。秘密保持契約書など取引に関する他の書式は、ビジネス取引の書類一覧にまとめています。
支払の条項には、締め日と支払日、振込手数料を委託者が負担すること、手形を使わないこと、年14.6%の遅延損害金、費用が変動したときの代金の額の協議が入ります。取適法が適用される可能性があると答えると、中小受託取引の適正化の条項が追加され、発注内容の明示、60日以内の支払期日、禁止行為、書類の作成と保存を定めます。成果物の知的財産権は、委託者に移転するか、受託者に残して利用を許諾するかの二択で、あらかじめ選ばれている回答はありません。移転の対象は業務の中で新たに生じた権利に限られ、受託者が以前から持つ権利やノウハウ、第三者が権利を持つ素材やプログラムは移転せず、移転を選ぶと著作権法第27条と第28条の権利も明記されます。
選び方によって当事者の負担が大きく変わるのが、損害賠償の上限です。原因となった個別契約の代金額を上限とするかどうかを選べますが、上限を設ける場合も、故意や重大な過失による損害、人の生命や身体への損害、秘密保持や個人情報の定めへの違反による損害は対象外になります。データの漏えいや滅失による損害、知的財産権の侵害による損害を上限の対象外とするかどうかは、それぞれ選べます。対象外とすれば預かる側や保証する側の負担が大きくなり、対象とすれば上限を超える損害は損害を受けた側の負担になります。責任を制限する条項は、事情によっては効力が否定されることもあります。
取適法の適用、再委託、知的財産権、紛争が生じたときの裁判所の質問には、あらかじめ選ばれている回答はありません。最初に、委託する業務の内容を入力し、契約の性質を選びます。続いて委託者と受託者が法人か個人事業主かを選び、名称、所在地、代表者を入力して、取適法が適用される可能性があるかどうかを答えます。適用される可能性があるほうを選ぶと、同法に沿った条項が加わります。
その後は、個別契約の成立のさせ方、基本契約と個別契約のどちらを優先するか、検査期間、締め日と支払日の順に進みます。支払日の選択肢は、取適法の60日ルール(月単位の締切制度では、受領後2か月以内として運用されています)に沿う組合せに限っています。請負を含む契約を選んだ場合は契約不適合の通知期間を、続いて再委託と知的財産権の扱い、損害賠償の上限、更新しない旨の通知の期限、紛争が生じたときの裁判所を選びます。
最後に、紙で記名押印するか電子契約で締結するかを選び、契約締結日を入れると完成です。プレビューの書面には入力内容がその場で反映され、条件によって条が増減しても条番号は自動で振り直されます。紙で作成する場合は2通を印刷して双方が記名押印し、課税文書に当たるときは収入印紙を貼って消印します。他の書式は契約書・法律文書のひな形一覧から探せます。
一つ目は、代金を「別途協議」とだけ書き、決め方を定めないことです。発注のたびに代金の額か具体的な算定方法を発注書に書く仕組みにしておかないと、支払の段階で争いの原因になります。取適法が適用される取引では、代金の額(やむを得ない事情があるときはその算定方法)を発注時に明示する必要があり、内容を定められない正当な理由があるときも、定まった後直ちに明示しなければなりません。締め日を「検収日」に合わせる方式にも注意が必要です。支払期日の起算日は給付を受領した日なので、検査が長引けば60日を超えてしまうおそれがあります。
二つ目は、請負と準委任の区別をあいまいにしたまま契約を結ぶことです。仕事の完成を約束していない履行割合型の準委任の業務について、成果物の不適合を理由に代金の支払を拒めるかのような条項を置くと、契約の性質と条文が矛盾します。成果に対して代金を払いたい場合は、請負か準委任の成果完成型を選びます。また、受託者の従業員に委託者が直接指揮命令をする働き方は、業務委託ではなく労働者派遣と評価されるおそれがあります。このひな形では、委託者が受託者の従業員に直接指揮命令をしない旨を明記しています。
三つ目は、損害賠償の上限を故意や重大な過失の場合にまで及ぼす書き方です。故意による損害まで免責する条項は、公序良俗(民法第90条)に反して効力が否定されるおそれがあると解されています。著作権の譲渡で著作権法第27条と第28条の権利を書き落とすと、成果物を改変して使う権利が委託者に移らないと推定される点にも注意します。個別の取引が取適法の基準に当たるかどうかなど、判断に迷う点は弁護士に確認してください。日本向けのほかの分野の書類は、Captain.Legal日本版のトップページから選べます。
類型
業務委託は民法上の典型契約名ではなく、請負または準委任として整理します。請負は民法632条の仕事完成、準委任は民法656条の事務処理です。成果物の契約不適合責任は請負の論点で、準委任では成果完成型か履行割合型かで報酬請求の時期が変わります。
発注運用
基本契約では共通条件を置き、各発注では業務内容、納期、代金、支払期日などを発注書で決めます。注文請書で成立させる方式のほか、5営業日以内に拒否がなければ成立とする方式も選べます。検査期間と検収の扱いまでそろえると、後日の確認が楽です。
規制対応
取適法が適用される取引では、発注内容を直ちに明示し、支払期日は給付受領日から60日以内に定めます。責任のない返品、減額、やり直し、手形払いも禁止対象です。成果物の著作権を移すなら、著作権法27条・28条の権利も明記します。
12 件の認証済みレビュー · 2026年の日本法に対応