 2026年の日本法に対応
承認
会社承認が移転の出発点
譲渡制限株式では、譲渡人が会社に承認を求めます。定款に別段の定めがなければ、株主総会または取締役会が決めます。会社法第145条により、請求から2週間内に通知がないと承認とみなされる点も押さえてください。
株式会社の株主は、その株式を他人に譲り渡すことができます(会社法第127条)。ただし、定款で株式の譲渡に会社の承認を必要としている会社では、承認がなければ、譲受人は会社に株主名簿の名義を書き換えてもらえません。株式譲渡契約書は、譲渡する株式の数と代金、承認の手続、株式が移る時期、株主名簿の名義書換までを、譲渡人と譲受人の間で決めておく契約書です。この書式は、上場していない小規模な会社の株式を、個人または法人の間で売買する場合に向けたもので、質問に答えると、承認の状況や代金の支払方法に合わせた条文がそろいます。
法令に準拠
2026年の日本法に対応
ご利用者 50,000+
多くの方に選ばれています
お手頃な料金
1通980円から
安全なお支払い
すぐにダウンロード
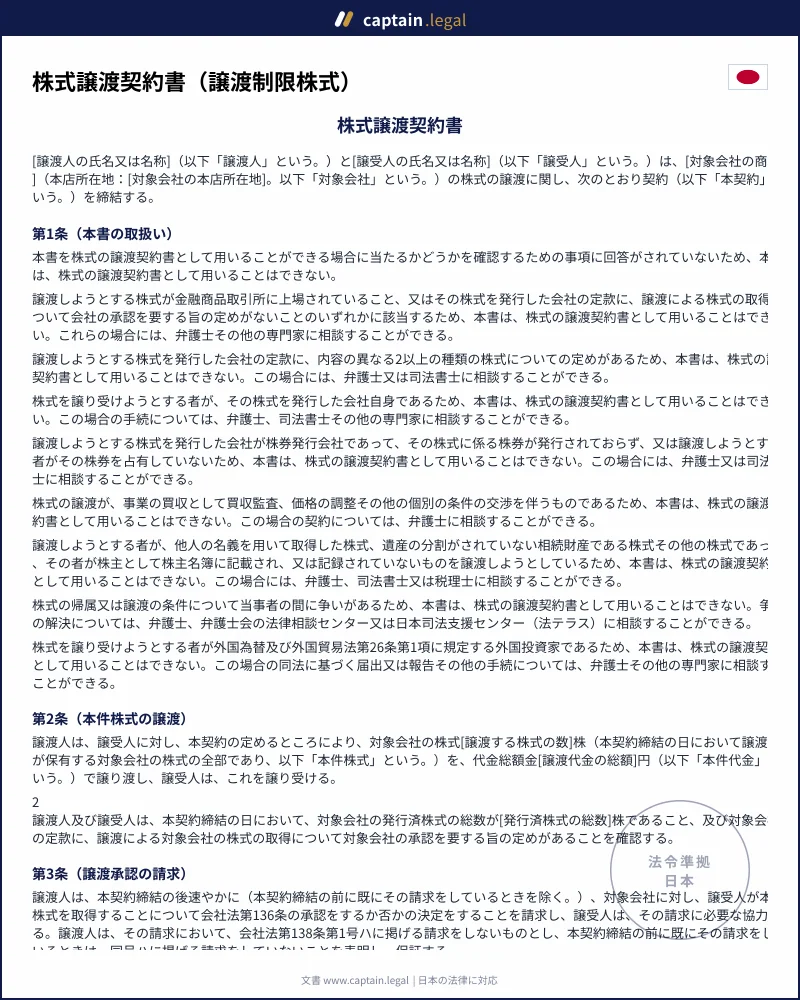
株式譲渡契約書(譲渡制限株式・非上場)のひな形
4,980円(税込)・安全なお支払い
株式譲渡契約書は、株式の売買契約を書面にしたものです。定款に、譲渡による株式の取得に会社の承認を要する旨を定めた株式を譲渡制限株式といい、すべての株式にこの定めがある会社は、会社法上の「公開会社」に当たりません(会社法第2条第5号・第17号、第107条第1項第1号)。家族で経営する会社や、創業メンバーだけが株主の会社では、この定めを置くことで、株主の顔ぶれが知らないうちに変わらないようにできます。
事業の買収(M&A)で使う株式譲渡契約書は、買収監査の結果を踏まえた詳しい表明保証や代金の調整条項を備えた、個別に交渉する長い契約書になります。この書式の株式譲渡契約書はそれとは違い、当事者の間で条件がまとまっている株式の売買を、承認の手続と名義書換まで含めて書面に残すためのものです。株式の帰属や代金について争いがある場合には使えません。
譲渡制限株式を譲り渡そうとする株主は、会社に対し、譲受人が株式を取得することを承認するかどうかの決定を請求できます(会社法第136条)。承認するかどうかは、定款に別段の定めがなければ株主総会(取締役会を置く会社では取締役会)が決議します(同法第139条第1項)。会社が請求の日から2週間(定款でこれより短い期間を定めた場合はその期間)以内に決定の内容を通知しないときは、承認したものとみなされます(同法第145条第1号。会社と請求者が合意で別の定めをした場合を除きます)。条文はe-Gov法令検索の会社法で確認できます。
株式が移ったことを会社に主張するには、譲受人の氏名と住所を株主名簿に記載してもらう必要があります(会社法第130条第1項)。株券を発行していない会社では、この名義書換の請求は、原則として譲渡人と譲受人が共同でします(同法第133条第2項)。株券を発行する旨を定款で定めた株券発行会社では、株券を交付しなければ譲渡の効力が生じず(同法第128条第1項)、譲受人は株券を提示して単独で名義書換を請求できます(会社法施行規則第22条第2項第1号)。
このひな形で作る株式譲渡契約書は、条項を追加・変更しない場合、通常、印紙税の課税文書に当たらないと考えられます。印紙税法別表第一の第1号は株式を掲げておらず、国税庁の質疑応答事例では、同号の「営業の譲渡」の営業は、営業活動を構成する財産を一体としてとらえたものをいうとされているためです。株券などの有価証券の譲渡に関する契約書への課税も、平成元年4月1日に廃止されています。ただし、課税文書かどうかは書面に記載した個々の内容で判断されるため(国税庁タックスアンサー No.7100)、同じ書面に債権の譲渡や事業・不動産の譲渡、代金を受け取った旨を書き加えると、その部分に印紙税がかかることがあります。所得税や贈与税の面では、居住者である個人が非上場株式を譲渡して得た所得は、ほかの所得と区分して課税されます(租税特別措置法第37条の10)。譲受人が個人で、個人から時価より著しく低い代金で譲り受けると、時価との差額を贈与により取得したものとみなされ、贈与税の対象となることがあります(相続税法第7条)。契約書では代金を算定せず、当事者が合意した額をそのまま記載します。
たとえば、創業者が引退するにあたり、後継者となる役員に持株の全部を売り渡す場面で使えます。この場合は、譲渡人が譲渡日に取締役を辞任する条項を加えることができ、譲渡人が会社の借入れを個人で保証しているときは、譲受人がその保証を外すための協力をする定めも入ります。共同で起業した仲間の一人が抜けるときに、残るメンバーがその株式を買い取る場面や、親会社が保有する子会社の株式の一部を取引先の法人に売り渡す場面にも使えます。
代金を一度に用意できない譲受人のために、譲渡日に一部を支払い、残りを毎月分割して支払う形も選べます。会社の承認をまだ受けていない段階で契約を結ぶこともでき、その場合は承認があることを条件として譲渡の効力が生じます。一方、株式が上場されている会社や定款に譲渡制限の定めがない会社、内容の異なる種類の株式を発行する会社、株券が発行されていないか譲渡人の手元にない株券発行会社の株式、譲受人が会社自身や外国投資家である取引には対応していません。名義だけを借りた株式や、遺産分割が済んでいない相続株式のように、譲渡人が株主名簿に記載されていない株式も対象外で、先に株主名簿の記載や相続人の間の手続を整える必要があります。なお、家族の間でお金を贈る場合の書面は、金銭の贈与契約書など家族と相続の書類にまとめています。
このほか、譲渡日までの処分の禁止、契約の解除、秘密保持、反社会的勢力の排除、費用の負担、合意管轄の条も入ります。条の番号は、選んだ内容に合わせて自動で振り直されます。会社に承認を求める請求書や、承認を決議する株主総会・取締役会の議事録は、この契約書には含まれません。会社の運営に使うほかの書類は、契約書・法律文書のひな形一覧から分野ごとに探せます。株主どうしで会社の運営や株式の扱いを取り決める場合は、株主間契約書や株式会社の定款などの会社設立・運営の書類もあわせて確認できます。
このひな形は、上場しておらず、定款に譲渡制限の定めがあり、種類株式を発行していない会社の株式を、株主名簿に記載された譲渡人が譲り渡す場面を前提にしています。株券を発行する会社で株券が譲渡人の手元にない場合や、譲受人が対象会社自身や外国投資家である場合には対応していません。最初に、対象会社の商号、本店所在地、発行済株式の総数を入力し、株券を発行しているかどうかを選びます(あらかじめ選ばれた回答はありません)。発行済株式の総数や株券を発行する旨の定めは、対象会社の登記事項証明書で確かめられます。次に、譲渡人と譲受人のそれぞれについて、個人か法人か、氏名または名称、住所を入力し、法人の場合は代表者も入力します。譲渡人が個人で対象会社の役員を辞任する場合は、その役職も選びます。
その後、譲渡する株式の数と代金の総額を入力し、一括払いか分割払いか、遅延損害金の利率、支払の方法を選びます。遅延損害金の利率は、民法の原則と同じく支払が遅れた時点の法定利率によるものがあらかじめ選ばれており、年14.6パーセント、年6パーセント、年3パーセントの固定の利率を選ぶこともできます。固定の利率を選ぶと、後で法定利率が変わっても、その利率は変わりません。譲渡承認の画面では、承認をこれから請求するのか既に受けているのかを選んで譲渡予定日を入力し、これから請求する場合は承認の期限も入力します。同じ画面で、株主間契約などによる先買権や同意の定めがあるかどうかも選びます。最後に、保証の範囲と賠償の条件、裁判所、紙か電子契約かを選び、契約締結日を入れます。入力した内容は画面右側の株式譲渡契約書にそのまま反映され、最後の画面で全文を確認できます。書類作成サービスとして対応している範囲は、書類作成サービスでできることとできないことの説明にまとめています。
承認を受けないまま代金を全額支払ってしまうと、会社が承認しなかった場合に返金をめぐる問題が残ります。契約後に承認を請求する形では、譲渡予定日を、承認の決定に必要な株主総会や取締役会の日程より後に設定しておきます。また、株券発行会社なのに株券を交付せずに済ませると、譲渡はその効力を生じません。株券を発行する旨の定めが登記されていないかを、契約の前に確認してください。
譲渡日の後に名義書換の請求をしないままにしておくと、譲受人は会社に株主であることを主張できず、配当や株主総会の招集通知も譲渡人に届き続けます。役員を兼ねる譲渡人が辞任する場合は、役員の員数が欠けると後任者が就任するまで役員としての権利義務が残ります(会社法第346条第1項)。役員の変更の登記は、変更が生じた時から2週間以内に会社が申請します(同法第915条第1項)。分割払いでは、第1回の支払額と残代金の額の合計が代金の総額と一致しているかを、株式譲渡契約書に署名する前に確かめます。
承認
譲渡制限株式では、譲渡人が会社に承認を求めます。定款に別段の定めがなければ、株主総会または取締役会が決めます。会社法第145条により、請求から2週間内に通知がないと承認とみなされる点も押さえてください。
名簿
株式を取得しても、会社に対して株主であることを主張するには株主名簿への記載が必要です。株券を発行していない会社では、原則として譲渡人と譲受人が共同で名義書換を請求します。契約書で通知や配当の扱いも整えます。
対象外
このひな形は、非上場の譲渡制限株式について当事者間で条件がまとまっている売買向けです。上場会社、譲渡制限のない会社、種類株式、株主名簿に譲渡人が載っていない株式、争いのある取引には向きません。
13 件の認証済みレビュー · 2026年の日本法に対応