 2026年の日本法に対応
権利範囲
第27条・28条を明記
代金を払い納品を受けても、著作権が当然に移るわけではありません。著作権法第61条2項により、翻案権や二次的著作物の利用権を特に書かなければ、譲渡人に残ると推定されます。改変や再利用を予定するなら、譲渡範囲の書き方が要になります。
ロゴやイラスト、写真、文章、プログラムを外部の人に作ってもらい、代金を払って納品を受けても、それだけで著作権が依頼した側に移るとは限りません。著作権は作った人に生じ、移すには当事者の合意が要るからです。著作権譲渡契約書は、既にできあがった著作物について、著作権を持つ人や会社(譲渡人)から別の人や会社(譲受人)へ、どの範囲の権利を、いつ、いくらで移すのかを書面に残すための契約書です。ここでは、著作権譲渡契約書のひな形の内容と、作るときに確かめておきたい点を説明します。
法令に準拠
2026年の日本法に対応
ご利用者 50,000+
多くの方に選ばれています
お手頃な料金
1通980円から
安全なお支払い
すぐにダウンロード
著作権譲渡契約書のひな形
2,980円(税込)・安全なお支払い
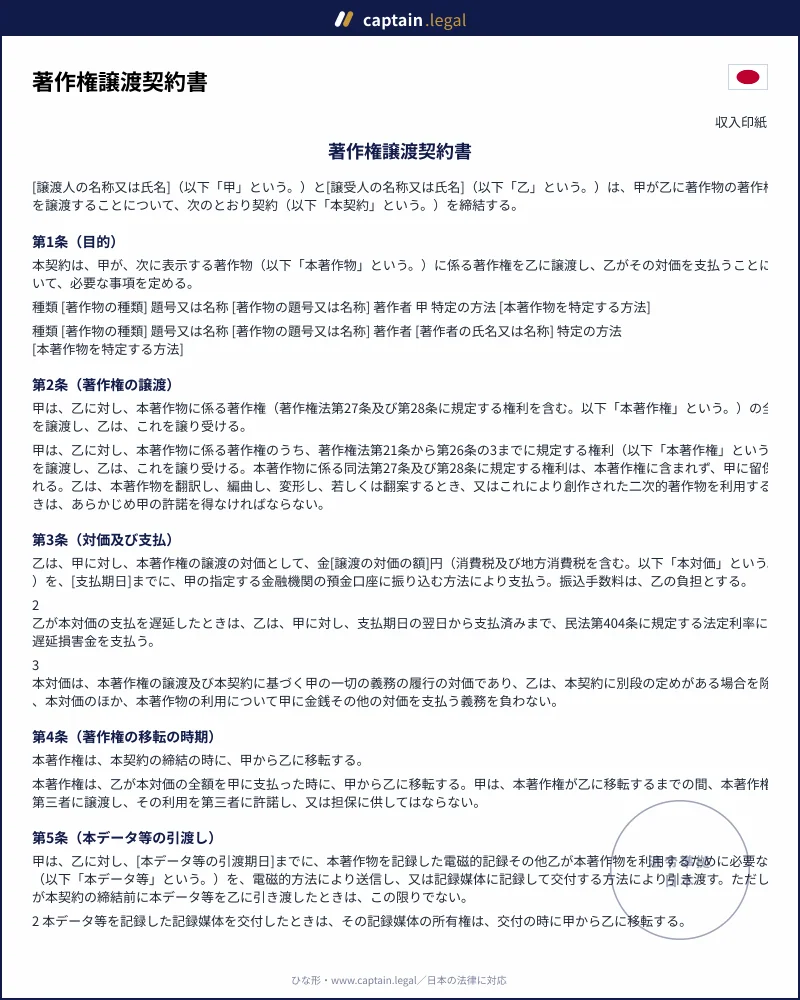
著作権譲渡契約書は、特定の著作物に係る著作権を、対価と引き換えに譲渡人から譲受人へ移すことを定める契約書です。対象になるのは、ロゴやイラストのような美術の著作物、写真、ウェブサイトの文章、プログラムなど、著作権法が保護する著作物です。契約書には、どの著作物を譲渡するのかを特定する表示、譲渡する権利の範囲、対価と支払期日、著作権が移る時期、著作者人格権の扱い、保証、解除などを記載します。
似た契約に利用許諾契約(ライセンス契約)があります。こちらは著作権を譲渡人の手元に残したまま、使い方や期間を決めて利用を認めるもので、独占的な利用許諾であっても著作権そのものは移りません。権利を自分のものにして自由に改変し、第三者に使わせたいのか、決まった範囲で使えれば足りるのかによって、選ぶ契約が変わります。これから制作を依頼する場合は、制作の内容や納期とあわせて成果物の権利を定める企業間の業務委託基本契約書のひな形のような委託の契約書を使うのが通常で、このひな形は完成済みの著作物を対象にしています。
著作権の譲渡を正面から定めているのは著作権法第61条です。第1項は、著作権はその全部または一部を譲渡することができると定めています。実務で特に気をつけたいのが第2項で、譲渡の契約において翻訳権・翻案権等(著作権法第27条)や二次的著作物の利用に関する原著作者の権利(著作権法第28条)が譲渡の目的として特掲されていないときは、これらの権利は譲渡した者に留保されたものと推定されます。「著作権の一切を譲渡する」と書いただけでは、改変や二次利用に関わる権利が譲渡人に残ると推定されるおそれがあります。条文の全体はe-Gov法令検索の著作権法で確認できます。
もう一つの柱が著作者人格権です。公表権、氏名表示権、同一性保持権からなるこの権利は、著作者の一身に専属し、譲渡することができません(著作権法第59条)。著作権を譲り受けても、著作者人格権は著作者に残るため、契約書では著作者がこれを行使しないことを約束する「不行使」の取決めを置くかどうかを決めます。ただし、あらゆる改変について一律に行使しないとする取決めがどこまで効力を持つかについては見解が分かれています。
権利の移転を第三者に主張するには登録が必要です。著作権法第77条第1号は、著作権の移転は登録しなければ第三者に対抗することができないと定めています。譲渡人が同じ著作権を二重に譲渡した場合などに備える手続で、申請先は文化庁(プログラムの著作物は文化庁長官が指定した登録機関)です。また、譲渡人が以前に第三者へ利用を許諾していた場合、その利用権は著作権を取得した者にも対抗できると定められています(著作権法第63条の2)。
典型は、会社がフリーランスのデザイナーに作ってもらったロゴやキャラクターを、自社の商品や広告で自由に使い、必要に応じて手を加えられるようにしたい場面です。制作の段階で権利の扱いを決めていなかった場合も、納品後にあらためて著作権譲渡契約書を結ぶことで、権利の帰属をはっきりさせられます。制作そのものをフリーランスに委託する場面では、取引条件の明示などが求められることがあり、フリーランスとの業務委託契約書が別に用意されています。
撮影した写真をカメラマンから買い取るとき、ウェブサイトの記事や商品説明文の権利をライターから譲り受けるとき、小規模なプログラムを開発者から引き取るときにも使えます。事業の整理にともない、ある会社が持っているイラストや文章の著作権を、関連会社や取引先にまとめて移す場合も同じ枠組みです。このとき譲渡人は著作者本人でなくてもかまいませんが、譲渡人が著作者から著作権を正しく取得しているかは、その間の契約書で確かめておく必要があります。
一方で、会社の従業員が仕事として作った著作物は、著作権法第15条の要件を満たすと会社が初めから著作者になるため、会社と従業員の間で譲渡契約を結ぶ前提にはなりません。映画の著作物、実演やレコードの権利、商標権や意匠権も、このひな形の対象外です。ロゴを商標として登録する場合は、商標権の扱いを別に整理します。
条項は、著作物の特定と権利の移転、対価、著作者人格権、そして万一のときの責任という流れで並んでいます。取引の書類をまとめて探す場合は、ビジネス・取引の書類一覧も参照してください。
このほか、著作権譲渡契約書には、選んだ回答に応じて、第三者が権利を持つ素材(フォントや素材写真など)を譲渡の対象から外す条や、甲が制作実績として著作物を紹介することを公表後に限り認める条が加わります。移転の登録への協力、解除、損害賠償、反社会的勢力の排除、合意管轄、協議の条も入っています。
画面の質問に順に答えていくと、プレビューの書面に内容がそのまま反映されます。まず譲渡人と譲受人について、法人か個人かを選び、名称や所在地を入力します。法人を選んだ側には代表者の欄が付きます。次に、著作物の種類、題号または名称、特定の方法を入力します。
続いて、著作者が譲渡人自身か別の人か、第三者の素材が含まれるか、これまでに乙以外の人へ利用を許諾したかを答えます。これらは事実の確認なので、あらかじめ選ばれている回答はなく、選ぶまで次の画面に進めません。譲渡の範囲、著作権が移る時期、制作実績としての利用、著作者人格権の扱い、紛争が生じたときの裁判所も、どちらかに有利になりうるため同じ扱いです。
最後に対価の額、支払期日、データの引渡期日、契約締結日を入力し、紙で記名押印するか電子契約にするかを選び、プレビューの書面を確認して「完了」を押します。条件によって条が増減しても、条番号は自動で振り直されます。制作の打合せで未公表の情報をやり取りする場合は、秘密保持契約書(NDA)のひな形を先に結んでおく方法もあります。紙で作成する場合、国税庁は著作権を含む無体財産権の譲渡に関する契約書を印紙税法の第1号の1文書として示しており、記載された契約金額が1万円以上であれば、その金額に応じた収入印紙が必要になります。
まず避けたいのは、譲渡する著作物があいまいなまま契約を結ぶことです。「本件ロゴ一式」とだけ書くと、提案段階の別案や色違いのデータが含まれるのかがわかりません。ファイル名や納品日、点数まで書いておけば、後から範囲を争う余地が小さくなります。次に、著作権法第61条第2項を意識せず、翻案権などを特掲しないまま「全部を譲渡する」と書いてしまう失敗です。ロゴを商品パッケージに合わせて変形したいのに、その権利が譲渡人に残っていると推定されれば、改変のたびに許諾が必要になります。
著作者が譲渡人とは別の人である場合にも注意が要ります。デザイン会社が外部のイラストレーターに描いてもらった作品を譲渡するときは、著作者人格権はイラストレーターに残るため、譲渡人がその人に権利を行使させないと約束できる関係にあるかを確かめます。素材サイトのフォントや写真を組み込んだ作品は、その素材の権利まで移せないので、利用の条件を譲受人に引き継ぐ必要があります。対価の支払より先に著作権が移る形を選ぶと、支払がないまま権利だけが移るおそれがある点も、移転の時期を選ぶときに考えておきたいところです。迷う点が残る場合は、弁護士などの専門家に確認してください。
権利範囲
代金を払い納品を受けても、著作権が当然に移るわけではありません。著作権法第61条2項により、翻案権や二次的著作物の利用権を特に書かなければ、譲渡人に残ると推定されます。改変や再利用を予定するなら、譲渡範囲の書き方が要になります。
人格権
著作者人格権は著作権法第59条により譲渡できません。公表権、氏名表示権、同一性保持権は著作者に残るため、ロゴの色変更や文章の編集を行う場面で問題になりえます。不行使、氏名表示ありの不行使、取決めなしのどれにするかを契約で選びます。
実務確認
契約書では、著作物の種類、名称、ファイル名、納品日、点数まで書くと範囲の食い違いを避けやすくなります。第三者のフォントや素材写真が含まれるか、過去に利用許諾があるかも確認します。紙で作る場合、契約金額が1万円以上なら収入印紙にも注意します。
12 件の認証済みレビュー · 2026年の日本法に対応