Le texte fondateur est l'article 38 de l'ordonnance n° 2023-77 du 8 février 2023, en vigueur depuis le 1er septembre 2024. Il a remplacé l'ancien article 36 de la loi n° 66-879 du 29 novembre 1966, abrogée à cette date, sans changer la définition : des personnes physiques ou morales exerçant des professions libérales, réglementées ou non, peuvent constituer une société ayant pour objet exclusif de faciliter l'exercice de leur activité. Des statuts de SCM qui citent encore la loi de 1966 trahissent un modèle ancien. Pour le reste, la SCM suit le droit commun des sociétés civiles, aux articles 1832 à 1870-1 du Code civil, et le décret n° 78-704 du 3 juillet 1978 pour les assemblées, les procès-verbaux et la publicité des cessions. La fiche Société civile de moyens (SCM) du portail officiel entreprendre.service-public.gouv.fr en rappelle les règles essentielles.
Trois dispositions pèsent lourd dans la rédaction. L'article 1857 du Code civil rend chaque associé responsable des dettes sociales indéfiniment, à proportion de sa part dans le capital, après poursuite vaine de la société (article 1858). L'article 1861 soumet les cessions de parts à l'agrément de tous les associés, sauf, en l'absence de clause contraire, celles consenties aux ascendants ou descendants du cédant ; nos statuts suppriment cette exception. L'article 1865-1, issu de la loi n° 2026-534 du 25 juin 2026, exige à peine de nullité un acte authentique, un acte contresigné par avocat ou, dans les cas où la loi l'y habilite, un acte rédigé par un expert-comptable pour céder les parts d'une société à prépondérance immobilière, ce qui vise la SCM dont l'actif est principalement constitué des murs qu'elle possède.
Côté fiscal, l'article 239 quater A du code général des impôts place la SCM hors du champ de l'impôt sur les sociétés : chaque associé déclare la part qui lui revient. L'exonération de TVA des services rendus aux membres, prévue pour les groupements de moyens (article 261 B du code général des impôts, repris au code des impositions sur les biens et services à compter du 1er janvier 2027), ne vaut que si les associés exercent une activité exonérée ou n'ont pas la qualité d'assujetti, ce qui vise surtout les soins. Pour les médecins, chirurgiens-dentistes et sages-femmes, l'article L. 4113-9 du code de la santé publique impose de communiquer les statuts au conseil départemental de l'ordre dans le mois qui suit leur signature.

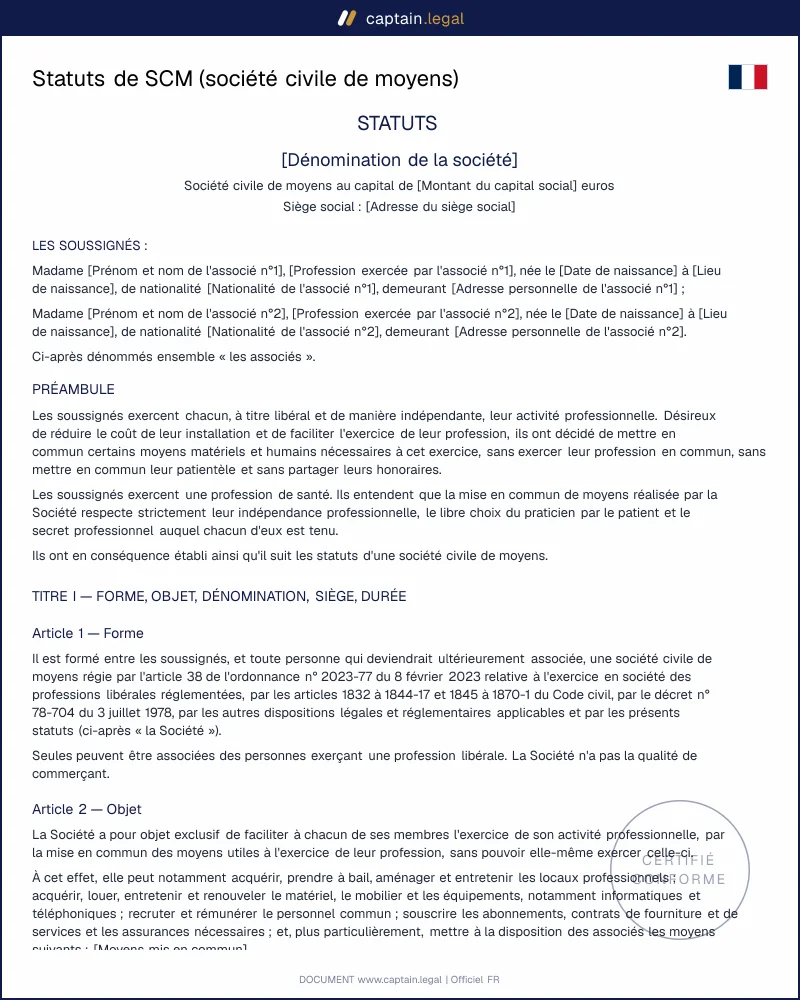
Comment remplir les statuts de SCM en ligne ?
Vous commencez par indiquer le nombre d'associés, de deux à six. Le questionnaire ouvre alors une fiche par associé : civilité, nom, date et lieu de naissance, nationalité, profession et adresse. Vous précisez ensuite si les associés exercent une profession de santé, ce qui adapte d'un coup les clauses de secret, d'ordre professionnel, de TVA et de conciliation.
Viennent la dénomination, le siège, la durée et la description des moyens partagés. Pour le capital, vous saisissez le montant total, le nombre de parts et leur valeur nominale, puis l'apport de chaque associé. Si l'un d'eux apporte aussi un bien, une étape lui demande sa description et sa valeur. Les montants s'écrivent tels quels, espaces compris, et le document les reprend aussitôt en lettres. Viennent ensuite le versement des apports, la clé de répartition, la gérance et les règles de départ.
L'aperçu se met à jour à chaque réponse. Une fois le document finalisé, vous le téléchargez en Word et en PDF. La rubrique création d'entreprise et statuts de société regroupe les autres actes utiles au lancement.