Gestion d'entreprise

Mandat de facturation (art. 289 CGI) : modèle conforme 2026

Mandat conforme à l'art. 289, I-2 du CGI et au BOFiP : acceptation de chaque facture, mention Autofacturation, plateforme agréée. Rédigé au standard cabinet.
4.7/5— 13 avis50 000+ téléchargementsTéléchargement immédiat
Partager

Le mandat de facturation électronique est la convention par laquelle une entreprise assujettie à la TVA autorise un tiers, ou son propre client, à émettre matériellement ses factures en son nom et pour son compte au moyen d'une plateforme agréée. Depuis le 1er septembre 2026, toute entreprise établie en France doit pouvoir recevoir des factures électroniques, et les grandes entreprises comme les ETI doivent déjà les émettre sous ce format. Ce document concerne les fournisseurs dont les clients pratiquent l'autofacturation, les dirigeants qui délèguent leur facturation à un expert-comptable et les directions financières de groupe qui centralisent la facturation des filiales. Notre modèle intègre les exigences de l'article 289 du Code général des impôts et de la doctrine administrative, pour un acte opposable dès la première facture.

Conforme

Législation 2026

50 000+ clients

nous font confiance

Économique

Dès 4,90 € / doc

Paiement sécurisé

Téléchargement immédiat

Mandat de facturation (art. 289 CGI) : modèle conforme 2026

Paiement sécurisé

Remplir le modèle

Qu'est-ce qu'un mandat de facturation électronique ?

En droit fiscal, la facture reste l'acte du fournisseur, même lorsqu'une autre personne la rédige. L'article 289, I-2 du Code général des impôts permet au vendeur de confier l'établissement matériel de ses factures à un tiers, ce que la pratique appelle la sous-traitance de la facturation, ou à son client, et l'on parle alors d'autofacturation. Le mandat de facturation électronique transpose ce mécanisme dans le circuit de la réforme : le mandataire produit la facture au format structuré, la dépose sur une plateforme agréée, qui la transmet au destinataire et en extrait les données attendues par l'administration. Le mandant reste l'émetteur légal de la facture et le seul redevable de la TVA qu'elle mentionne. Il répond des mentions obligatoires et de la conservation des pièces, d'où l'exigence d'une acceptation de chaque facture.

Trois figures voisines sont souvent confondues avec ce mandat. Le contrat d'abonnement conclu avec une plateforme agréée organise un service technique, il ne confère à personne le pouvoir de facturer au nom de l'entreprise. L'autoliquidation désigne le redevable de la taxe, pas l'auteur du document. Le mandat fiscal général d'une entreprise étrangère a enfin une portée plus large. Le mandat de facturation électronique a un objet resserré : dire qui émet, pour le compte de qui, par quelle plateforme, selon quelle procédure d'acceptation et dans quel délai de contestation.

Cadre juridique

Le principe de la facturation électronique obligatoire entre assujettis établis en France a été posé par l'article 26 de la loi n° 2022-1157 du 16 août 2022 de finances rectificative pour 2022, puis refondu par l'article 91 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024. Faute de portail public gratuit, les échanges passent exclusivement par des plateformes agréées, immatriculées par la DGFiP pour trois ans renouvelables dans les conditions du décret n° 2022-1299 du 7 octobre 2022. L'article 289 bis du CGI impose que l'émission, la transmission et la réception des factures électroniques passent par une telle plateforme, et les articles 290 et 290 A organisent l'e-reporting des données de transaction et de paiement.

Le mandat lui-même relève de l'article 289, I-2 du CGI et de la doctrine publiée au BOFiP sous la référence BOI-TVA-DECLA-30-20-10-30 consacrée au mandat de facturation. L'administration y exige un mandat donné avant toute émission et une acceptation par le fournisseur de chaque facture établie en son nom. Le mandat préalable ne dispense jamais de cette acceptation facture par facture, qui peut être expresse ou tacite à l'expiration d'un délai de contestation librement fixé par les parties. Un écrit préalable n'est formellement imposé par l'article 242 nonies de l'annexe II au CGI que lorsque le mandataire est établi dans un pays non lié à la France par un instrument d'assistance mutuelle. La preuve du mandat pesant sur l'entreprise contrôlée, l'écrit reste indispensable. L'article 242 nonies A de la même annexe exige la mention Autofacturation lorsque le client émet le document, et toute correction passe par une facture rectificative du mandant (article 289, I-5 du CGI). Sur le plan civil, les articles 1984 et suivants du Code civil gouvernent la relation.

Le calendrier est opposable : émission électronique depuis le 1er septembre 2026 pour les grandes entreprises et les ETI, au 1er septembre 2027 pour les PME et micro-entreprises. Le défaut d'émission électronique est sanctionné par une amende par facture (article 1737 du CGI).

Dans quels cas recourir à ce mandat ?

Le cas le plus fréquent est l'autofacturation par un client important. Un industriel qui achète des matières à des dizaines de petits fournisseurs préfère établir lui-même les factures d'achat, parce qu'il maîtrise les pesées et les réfactions qualité. Si ce client est une grande entreprise ou une ETI, il émet déjà ses autofactures par sa plateforme agréée, et chacun de ses fournisseurs doit disposer d'un mandat à jour et d'une plateforme capable de recevoir les flux. Les plateformes numériques qui rémunèrent des vendeurs indépendants fonctionnent sur le même schéma.

Le deuxième cas concerne la délégation de la facturation à un expert-comptable, à un cabinet de gestion administrative ou à une société d'affacturage. Le mandat complète alors le contrat de prestation de services qui fixe le périmètre et la rémunération de la mission, sans s'y substituer. Vient ensuite la centralisation au sein d'un groupe, lorsqu'un centre de services partagés émet les factures de plusieurs filiales. Chaque filiale reste émettrice légale sous son propre SIREN.

Deux situations limites méritent attention. Un micro-entrepreneur n'est pas tenu d'émettre en électronique avant 2027, mais si son client autofacture, les factures qui le concernent circulent déjà par les plateformes. Un mandataire établi hors de l'Union européenne, enfin, déclenche les exigences renforcées de l'article 242 nonies de l'annexe II.

Clauses clés de notre modèle

  • La désignation des parties reprend pour chacune le SIREN, le numéro de TVA intracommunautaire et l'adresse de facturation telle qu'elle figure dans l'annuaire des destinataires. Toute discordance avec l'annuaire provoque des rejets.
  • Le périmètre du mandat précise les documents couverts (factures initiales, factures d'acompte, avoirs) et les établissements concernés. Les factures rectificatives restent en principe émises par le mandant.
  • L'identification des plateformes agréées de chaque partie et du format d'échange retenu, UBL, CII ou Factur-X, sécurise le routage. Le contrat conclu avec la plateforme obéit à une logique distincte, proche d'un contrat SaaS encadrant niveaux de service et réversibilité, et la clause impose d'informer l'autre partie de tout changement de prestataire.
  • La procédure d'acceptation fixe le délai de contestation, le canal de réclamation et l'effet du silence. Elle précise que les statuts de cycle de vie affichés par la plateforme ne valent pas acceptation, sauf stipulation expresse.
  • Les règles de numérotation et de mentions prévoient une séquence chronologique continue propre au mandant, la mention Autofacturation et, le cas échéant, la mention de franchise en base prévue à l'article 293 B du CGI.
  • La répartition des responsabilités distingue la dette fiscale, qui reste celle du mandant, des erreurs matérielles imputables au mandataire, assorties d'une obligation de garantie.
  • La conservation et la protection des données fixent les durées légales (six ans au titre de l'article L. 102 B du Livre des procédures fiscales, dix ans au titre de l'article L. 123-22 du Code de commerce) et encadrent le mandataire comme sous-traitant au sens de l'article 28 du RGPD.
  • La durée et la révocation organisent un préavis et la restitution des données, conformément à l'article 2004 du Code civil.

Situations sectorielles et territoriales

Agriculture et coopératives. L'autofacturation y est une tradition ancienne : la coopérative établit les factures d'apport de ses adhérents à partir des pesées et des grilles de prix votées en assemblée. La réforme oblige à reprendre des mandats souvent anciens, parfois de simples clauses du règlement intérieur, pour y intégrer les plateformes de chaque adhérent.

Plateformes numériques. Les places de marché qui reversent le produit des ventes à des vendeurs tiers émettent fréquemment les factures de commission et, parfois, les factures de vente elles-mêmes. Avec des milliers de mandants, une acceptation tacite clairement rédigée devient indispensable.

Groupes de sociétés. La centralisation de la facturation par une holding ou un centre de services partagés suppose un mandat par filiale, signé par son représentant légal. Les groupes en cours de structuration trouveront parmi nos modèles de statuts pour créer une société ou une holding les actes qui précèdent logiquement cette organisation.

Outre-mer. La réforme s'applique en Guadeloupe, en Martinique et à La Réunion, où la TVA est en vigueur. En Guyane et à Mayotte, la taxe est provisoirement non applicable en vertu de l'article 294 du CGI, ce qui place en principe ces opérations hors du champ de la facturation électronique obligatoire.

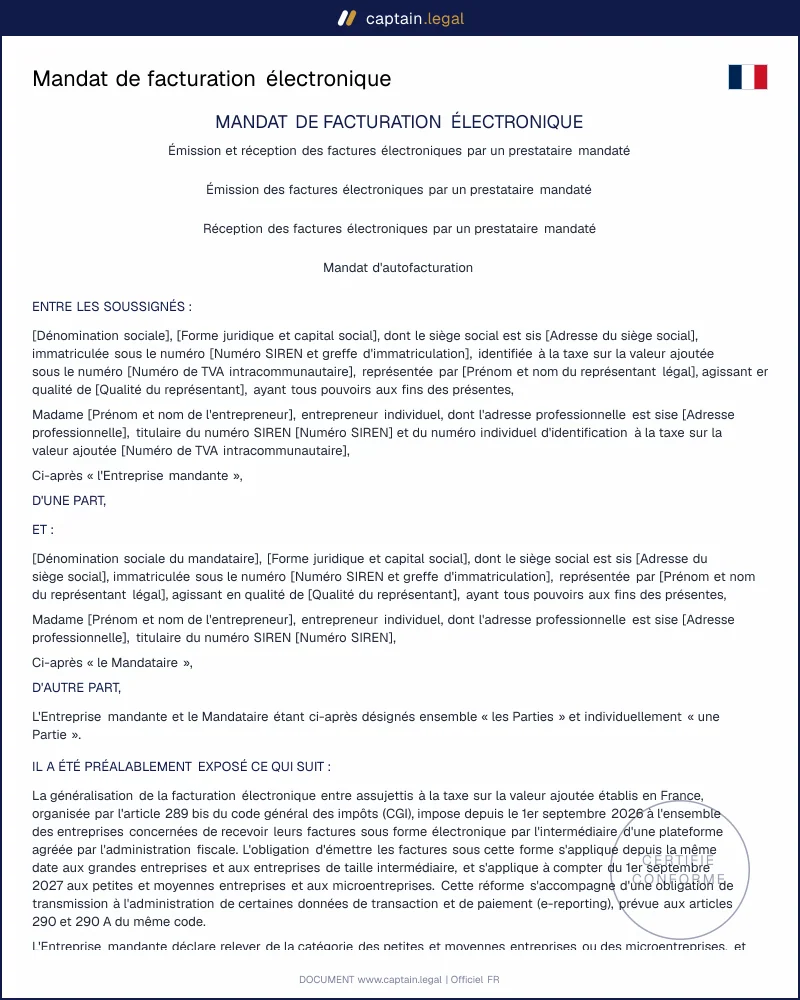
Comment remplir ce mandat de facturation électronique

Vous commencez par choisir la configuration : autofacturation par le client ou émission par un tiers prestataire. Le questionnaire adapte ensuite les clauses, puisqu'une autofacture doit porter une mention spécifique que la facturation déléguée ne requiert pas. Vous renseignez l'identité complète des deux parties, SIREN et numéro de TVA compris, en recopiant les données exactes de l'annuaire plutôt que celles d'un vieux papier à en-tête. Le formulaire vous demande alors le nom des plateformes agréées utilisées de part et d'autre, le format d'échange et les catégories de documents couvertes.

Vient ensuite la procédure d'acceptation. Vous fixez le délai de contestation, en pratique entre huit et trente jours selon le rythme de facturation, et vous choisissez entre acceptation expresse et acceptation tacite. Les clauses de responsabilité, de conservation et de résiliation se paramètrent en quelques questions. Le document est généré aux formats Word et PDF, prêt à être signé par les deux parties, de préférence par signature électronique. Pour les autres actes courants de la vie sociale, consultez nos modèles juridiques de gestion d'entreprise.

Erreurs fréquentes à éviter

L'erreur la plus coûteuse consiste à laisser le client émettre des autofactures avant la signature du mandat. Le mandat doit être conclu avant la première facture, faute de quoi le fournisseur ne peut pas démontrer qu'il en est l'auteur légal. La deuxième erreur tient à la confusion entre les statuts techniques de la plateforme et l'acceptation fiscale : un statut de mise à disposition prouve que la facture est arrivée, pas que le fournisseur en approuve le contenu. Troisième piège : le mandataire qui corrige lui-même une facture acceptée. La correction relève du mandant, et une modification silencieuse crée une discordance entre la facture, les données transmises à l'administration et la déclaration de TVA.

Les deux dernières erreurs apparaissent au démarrage. Beaucoup d'entreprises conservent des mandats rédigés à l'époque du papier, muets sur les plateformes et les formats : un avenant s'impose, en commençant par les clients soumis à l'obligation d'émission depuis septembre 2026. D'autres doublent systématiquement le flux électronique par un envoi PDF, ce qui provoque des doubles comptabilisations et peut conduire à une double déduction de TVA. Ces copies doivent rester réservées aux incidents.

Les points clés à retenir

TVA

Le fournisseur reste responsable

Même si un client, un expert-comptable ou une filiale prépare les factures, elles demeurent juridiquement celles du vendeur. L'article 289, I-2 du CGI autorise cette délégation, mais le mandant reste l'émetteur légal et répond de la TVA indiquée, des mentions obligatoires et de la conservation des pièces.

ACCEPTATION

Chaque facture doit être validée

Le mandat signé avant l'émission ne suffit pas à lui seul. La doctrine BOFiP impose une acceptation facture par facture par le fournisseur, soit de façon expresse, soit tacitement après un délai de contestation fixé entre les parties. Sans procédure claire, une facture produite en autofacturation peut devenir difficile à défendre.

CIRCUIT 2026

La plateforme agréée devient le passage obligé

Depuis le 1er septembre 2026, les entreprises établies en France doivent pouvoir recevoir des factures électroniques, tandis que les grandes entreprises et les ETI doivent déjà les émettre ainsi. L'article 289 bis du CGI fait passer l'émission, la transmission et la réception par une plateforme agréée, immatriculée par la DGFiP pour trois ans renouvelables.

Questions fréquentes

Oui. Le mandat est un contrat consensuel, et l'article 1366 du Code civil reconnaît à l'écrit électronique la même force probante que l'écrit papier, dès lors que son auteur est identifiable et que son intégrité est garantie. La signature électronique répond à ces exigences au sens de l'article 1367. Notre modèle reprend les éléments attendus par la doctrine fiscale : objet précis, antériorité, procédure d'acceptation et délai de contestation. Signé par les représentants légaux de chaque partie, il est opposable à l'administration comme au cocontractant.

Le mandat est livré simultanément en Word et en PDF. Le fichier Word vous permet d'ajouter une annexe technique, par exemple la liste des établissements concernés. Le PDF sert à la signature et à l'archivage avec vos factures. Si vous devez formaliser d'autres engagements liés à votre activité, notre catalogue complet de modèles juridiques couvre la plupart des actes courants de l'entreprise.

Aucun texte ne fixe ce délai, la doctrine le laisse à la liberté des parties. Huit à quinze jours conviennent à une facturation mensuelle, trente jours aux relations plus espacées. Il doit rester compatible avec votre échéance déclarative de TVA. À l'expiration du délai sans réclamation, la facture est réputée acceptée si le mandat prévoit l'acceptation tacite. Une contestation formulée ensuite se règle par une facture rectificative émise par le fournisseur.

Un écrit préalable n'est légalement exigé que pour un mandataire établi dans un pays sans instrument d'assistance mutuelle avec la France, selon l'article 242 nonies de l'annexe II au CGI. Dans les autres cas, la doctrine admet un mandat non écrit. Cette tolérance est trompeuse : lors d'un contrôle, c'est à l'entreprise de prouver l'existence du mandat, son antériorité et sa procédure d'acceptation. Sans écrit daté, cette preuve devient très difficile. Tous les praticiens recommandent donc un acte signé.

Oui, c'est l'un des usages les plus répandus du mandat. L'expert-comptable agit comme tiers mandataire : il établit les factures en votre nom, les dépose sur la plateforme agréée que vous avez désignée et suit leurs statuts. Vous restez émetteur légal et redevable de la TVA. Le mandat doit préciser les documents couverts, la façon dont vous validez chaque facture et le traitement des erreurs matérielles.

Oui, dès lors qu'elle réalise des opérations soumises à la TVA avec d'autres assujettis établis en France. Une association qui vend des formations à des entreprises doit ainsi pouvoir recevoir des factures électroniques. Elle peut confier sa facturation à un prestataire par mandat, signé par le président ou la personne habilitée par les statuts. Nos modèles dédiés à la gestion d'une association permettent de vérifier et, si besoin, d'ajuster ces pouvoirs.

4.7/5

13 avis vérifiés · 50 000+ téléchargements

Mandat de facturation (art. 289 CGI) : modèle conforme 2026
  • Accès immédiat au document
  • Téléchargement PDF + Word
  • Conforme à la législation 2026
  • Validé par des juristes
Remplir le modèle
Paiement sécurisé
Mis à jour le 26 septembre 2026

Ça pourrait vous intéresser

PV changement dénomination sociale
Contrat à durée déterminée (CDD)