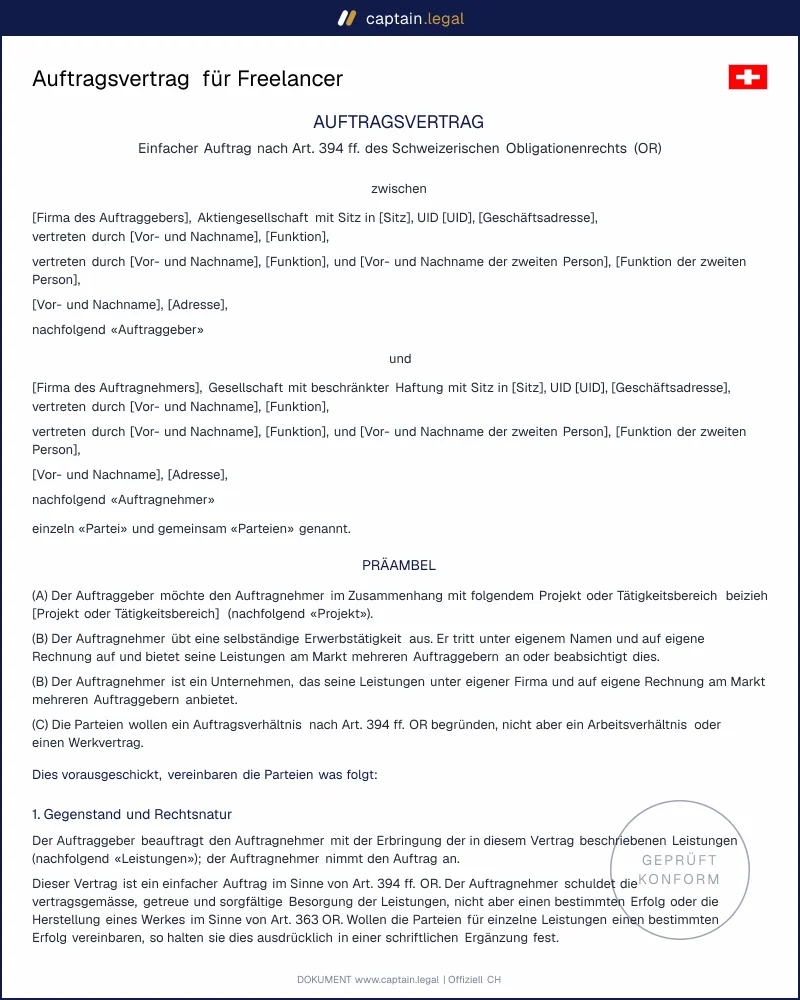
Unser Auftragsvertrag beginnt mit der Rechtsnatur. Er bezeichnet die Zusammenarbeit als einfachen Auftrag, hält fest, dass kein Erfolg geschuldet ist, und regelt die Selbständigkeit des Auftragnehmers in einer eigenen Bestimmung: eigene Arbeitsmittel, freie Organisation, Tätigkeit für weitere Kunden, kein Anspruch auf Ferien oder Lohnfortzahlung. Für den Freelancer als natürliche Person folgt eine Klausel zur AHV mit dem Namen der Ausgleichskasse oder der Pflicht, sich anzumelden; sie erklärt neutral, dass die Ausgleichskasse eine Tätigkeit trotz Vertrag als unselbständig einstufen kann. Bei einer Gesellschaft trägt diese die Sozialversicherungsbeiträge ihres Personals, und ein Personalverleih wird ausgeschlossen.
Beim Geld haben Sie die Wahl zwischen Stundenansatz, Tagesansatz und Pauschalhonorar. Nach Aufwand wird monatlich mit Leistungsrapport abgerechnet, beim Pauschalhonorar nach Erbringung der Leistungen oder in Teilrechnungen. Die Zahlungsfrist beträgt 10, 20 oder 30 Tage, danach läuft ein Verzugszins von fünf Prozent nach Art. 104 Abs. 1 OR. Auslagen werden gegen Beleg ersetzt oder sind im Honorar inbegriffen, und die Mehrwertsteuer erscheint nur, wenn der Freelancer im Register eingetragen ist.
Bei den Arbeitsergebnissen überträgt der Freelancer entweder alle Urheber- und Nutzungsrechte an den Auftraggeber, einschliesslich Quellcode, oder er behält sie und räumt ein nicht ausschliessliches Nutzungsrecht ein. Vorbestehende Werkzeuge und Programmbibliotheken bleiben in beiden Varianten beim Freelancer. Es folgen Geheimhaltung, Datenschutz mit einem eigenen Abschnitt zur Auftragsbearbeitung und der Beizug von Subunternehmern mit oder ohne Zustimmung des Auftraggebers. Die Haftung lässt sich für leichte Fahrlässigkeit begrenzen, eine Berufshaftpflichtversicherung wird mit ihrer Deckungssumme aufgenommen, falls vorhanden. Den Schluss bilden die Beendigung nach Art. 404 OR mit Abrechnung der bis dahin erbrachten Leistungen und der Gerichtsstand.

 Schweizer Recht 2026