Unternehmensgründung

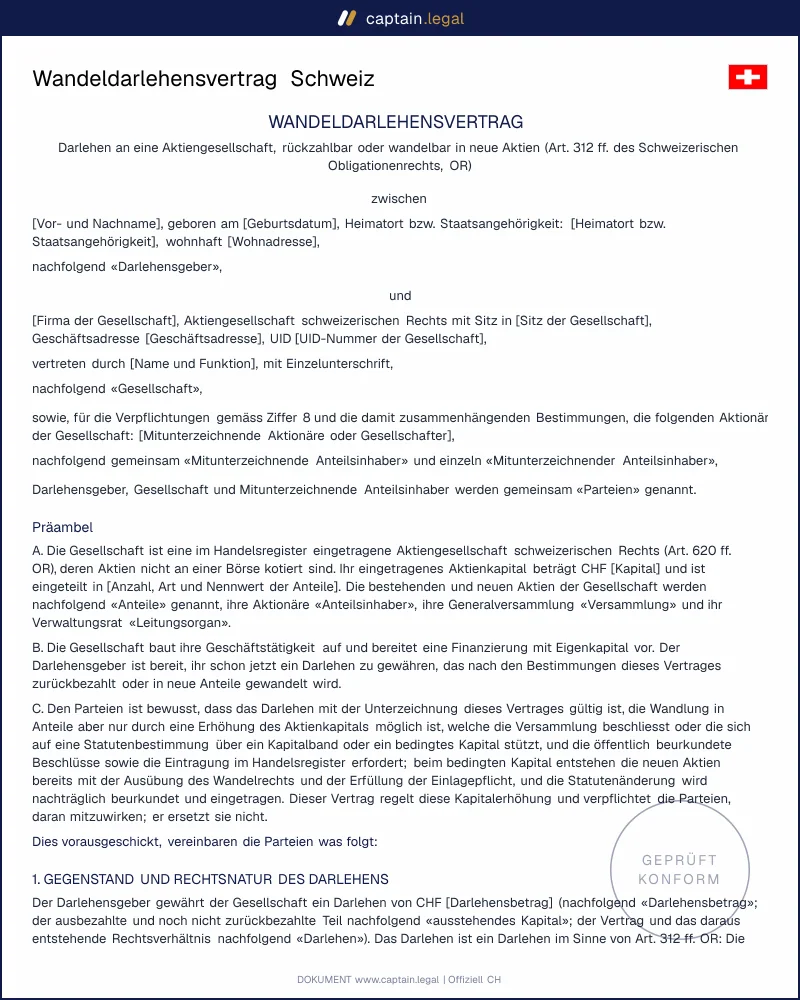
Wandeldarlehensvertrag Schweiz: Vorlage für Startups (AG und GmbH) mit Discount und Cap

Wandeldarlehen eines Investors an eine nicht kotierte AG oder GmbH: Zins, Fälligkeit, Wandlung bei Finanzierungsrunde, Verkauf oder Fälligkeit, Discount und Valuation Cap, Kapitalerhöhung durch Verrechnung, Stimmbindung der Aktionäre und optionaler Rangrücktritt.
4.7/5— 11 BewertungenSchweizer Recht 2026Sofortiger Download
Teilen

Ein Wandeldarlehensvertrag regelt das Darlehen eines Investors an eine Schweizer AG oder GmbH, das später statt zurückbezahlt in neue Aktien oder Stammanteile gewandelt werden kann. Startups nutzen das Wandeldarlehen, um Geld vor der nächsten Finanzierungsrunde aufzunehmen, ohne schon heute über eine Unternehmensbewertung zu streiten. Der Investor erhält dafür einen Abschlag (Discount), eine Bewertungsobergrenze (Valuation Cap) oder beides. Unsere Vorlage richtet sich an Gründerinnen, Business Angels, Family Offices und kleine Fonds, die eine saubere Lösung nach Schweizer Recht suchen, vom Darlehen nach Art. 312 ff. OR bis zur Kapitalerhöhung durch Verrechnung. Sie deckt Zins, Fälligkeit, Exit und Rangrücktritt ab.

Konform

Schweizer Gesetzgebung 2026

50'000+ Kunden

vertrauen uns

Erschwinglich

Ab CHF 4.90 / Dokument

Sichere Zahlung

Sofortiger Download

Wandeldarlehensvertrag Schweiz: Vorlage für Startups (AG und GmbH) mit Discount und Cap

Sichere Zahlung

Vorlage ausfüllen

Was ist ein Wandeldarlehensvertrag?

Juristisch ist der Wandeldarlehensvertrag zunächst ein gewöhnliches Darlehen. Die Gesellschaft wird mit der Auszahlung Eigentümerin des Geldes und schuldet die Rückerstattung. Hinzu kommt eine zweite Erfüllungsart: Statt in Franken zurückzuzahlen, wird die Forderung des Darlehensgebers bei einem bestimmten Ereignis in Beteiligungsrechte gewandelt. Bis dahin bleibt das Geld Fremdkapital. Der Investor hat weder Stimmrecht noch Dividendenanspruch, sondern nur die Informations- und Mitwirkungsrechte, die ihm der Vertrag einräumt. Das unterscheidet das Wandeldarlehen von einer direkten Beteiligung, bei der der Investor sofort Aktionär oder Gesellschafter wird und die Bewertung heute festgelegt werden muss. Gerade in der Frühphase ist das ein echter Vorteil, weil eine Bewertung ohne Umsatz und ohne Vergleichsrunde fast immer zu Streit führt.

In der Praxis wird das Instrument oft mit dem amerikanischen SAFE verglichen. Der Vergleich hinkt. Ein SAFE ist kein Darlehen und kennt weder Zins noch Fälligkeit, während ein Schweizer Wandeldarlehen eine echte Rückzahlungsschuld begründet, verzinst sein kann und ein Fälligkeitsdatum hat. Auch vom privaten Darlehensvertrag mit Zins unterscheidet sich der Wandeldarlehensvertrag deutlich: Er enthält Wandlungsereignisse, eine Preisformel, Regeln zum Bezugsrecht und die Pflichten der Gesellschaft bei der Kapitalerhöhung. Wer der Gesellschaft nur Geld leihen will, kommt mit einem einfachen Darlehensvertrag aus; das Wandelrecht braucht es erst, wenn der Geldgeber später Anteile erhalten soll.

Rechtlicher Rahmen in der Schweiz

Grundlage des Darlehens sind die Art. 312 bis 318 OR. Im kaufmännischen Verkehr sind Zinsen auch ohne Abrede geschuldet (Art. 313 Abs. 2 OR); ein zinsloses Startup-Darlehen muss die Verzinsung deshalb ausdrücklich ausschliessen. Zinseszinsabreden im Voraus sind ungültig (Art. 314 Abs. 3 OR), weshalb aufgelaufene Zinsen nur als einfache Zinsen gewandelt werden können.

Die Wandlung selbst ist Gesellschaftsrecht. Bei der AG erfolgt sie durch eine Erhöhung des Aktienkapitals, die durch Verrechnung mit der Darlehensforderung liberiert wird (Art. 652c in Verbindung mit Art. 634a OR). Die Verrechnung gilt sogar dann als Deckung, wenn die Forderung nicht mehr durch Aktiven gedeckt ist. Die Generalversammlung beschliesst die ordentliche Erhöhung in öffentlicher Urkunde; der Beschluss nennt den Betrag der verrechneten Forderung, den Namen des Gläubigers und die ihm zukommenden Aktien (Art. 650 Abs. 2 Ziff. 5 OR) und braucht zwei Drittel der vertretenen Stimmen sowie die Mehrheit der vertretenen Nennwerte (Art. 704 OR). Seit der Aktienrechtsrevision kann der Verwaltungsrat innerhalb eines Kapitalbands erhöhen (Art. 653s ff. OR), und ein bedingtes Kapital erlaubt die Ausgabe neuer Aktien direkt bei Ausübung des Wandelrechts (Art. 653 ff. OR). Ein Wandelrecht, das vor der Eintragung des bedingten Kapitals im Handelsregister eingeräumt wird, ist nichtig (Art. 653b Abs. 3 OR). Bei der GmbH gibt es diese Abkürzungen nicht: Die Gesellschafterversammlung beschliesst die Erhöhung des Stammkapitals (Art. 781 OR) mit den Mehrheiten von Art. 808b OR.

Das Bezugsrecht der bisherigen Anteilsinhaber darf nur aus wichtigen Gründen eingeschränkt werden (Art. 652b OR). Auf den neuen Anteilen schuldet die Gesellschaft die Emissionsabgabe von 1 Prozent, soweit die Leistungen der Gesellschafter gesamthaft eine Million Franken übersteigen (Art. 6 Abs. 1 Bst. h und Art. 8 StG). Den Wortlaut der zitierten OR-Bestimmungen finden Sie im Obligationenrecht auf der Publikationsplattform des Bundes.

Wann braucht ein Startup ein Wandeldarlehen?

Der klassische Fall ist die Brückenfinanzierung. Die Gesellschaft hat ihr Startkapital aufgebraucht, die Seed- oder Series-A-Runde ist in Vorbereitung, aber noch nicht unterschrieben. Ein bestehender Business Angel schiesst einige Monate Liquidität ein und wandelt später zu besseren Konditionen als die neuen Investoren. Ebenso häufig sind Pre-Seed-Finanzierungen, bei denen Gründerinnen und erste Investoren die Bewertungsfrage bewusst vertagen, weil Umsatz und Produkt noch fehlen und jede Zahl willkürlich wäre.

Familie und Freundeskreis bilden die dritte Gruppe. Wer einem Startup Geld gibt, möchte oft nicht sofort Aktionär werden, aber am Erfolg teilhaben, falls er eintritt. Das Wandeldarlehen löst diesen Konflikt, weil es eine Rückzahlung vorsieht und trotzdem die Tür zur Beteiligung offenhält. Auch ein Industriepartner, der ein Spin-off finanziert, wählt oft diese Form, weil sie flexibel bleibt und ihm bei einem späteren Verkauf die Wahl zwischen Wandlung und Rückzahlung lässt.

Heikel wird es bei einer angeschlagenen Gesellschaft: Droht eine Überschuldung, verlangen Revisionsstelle oder Verwaltungsrat oft einen Rangrücktritt des Investors, damit das Gericht nicht benachrichtigt werden muss (Art. 725b Abs. 4 Ziff. 1 OR). Die Vorlage kann ihn direkt einbauen. Wer bereits Aktionär ist und der Gesellschaft ohne Wandelrecht Geld leihen will, findet beim Aktionärsdarlehen mit Rangrücktritt das passendere Muster. Nicht geeignet ist das Instrument schliesslich für ein öffentliches Angebot an viele Anleger: Dann greifen Prospektpflicht und Bankenrecht.

Die wichtigsten Klauseln unserer Vorlage

Unser Wandeldarlehensvertrag ist für AG und GmbH ausgelegt und passt Begriffe, Gesetzesartikel und Mehrheiten automatisch an die Rechtsform an. Fünf Bereiche entscheiden in der Praxis über Erfolg oder Streit.

  • Wann gewandelt wird, steht in den Wandlungsereignissen: qualifizierte Finanzierungsrunde ab einem von Ihnen festgelegten Mindestbetrag, kleinere Kapitalerhöhung, Verkauf der Gesellschaft und Fälligkeit, jeweils mit klaren Erklärungsfristen.
  • Die Preisformel arbeitet mit Discount, Valuation Cap oder beidem; massgebend ist der tiefere Preis. Der Cap wird auf voll verwässerter Basis gerechnet, und die Zahl der Anteile wird auf ganze Anteile abgerundet.
  • Für den Vollzug verpflichtet sich die Gesellschaft, die Versammlung innert 30 Tagen einzuberufen, den Kapitalerhöhungsbericht prüfen zu lassen und die Eintragung anzumelden. Scheitert die Wandlung, kann der Investor die Rückzahlung verlangen.
  • Mitunterzeichnende Aktionäre oder Gesellschafter verpflichten sich in einem Stimmbindungsvertrag, für die Erhöhung zu stimmen und auf ihr Bezugsrecht zu verzichten.
  • Schutzklauseln wie Ausschüttungsverbot, Meistbegünstigung bei späteren Wandeldarlehen, Informationsrechte und ein optionaler Rangrücktritt nach Art. 725b Abs. 4 Ziff. 1 OR runden den Vertrag ab.

Die Schutzklauseln sind bewusst schlank gehalten. Solange das Darlehen läuft, schüttet die Gesellschaft ohne Zustimmung des Investors keine Dividenden aus und kauft keine eigenen Anteile zurück; sie stellt ihm die Jahresrechnung zu und bestätigt jährlich den Stand ihrer Schuld. Gewährt sie später einem anderen Geldgeber bessere Konditionen, kann der Investor diese übernehmen. Nach der Wandlung tritt er einem bestehenden Aktionärbindungsvertrag bei, aber nur zu denselben Bedingungen wie die Investoren der Runde oder ohne schwerere Pflichten als die übrigen Minderheitsaktionäre; bei der GmbH gilt dasselbe für den Gesellschaftervertrag. Für Streitigkeiten wählen Sie das staatliche Gericht am Sitz der Gesellschaft oder ein Schiedsgericht nach den Swiss Rules.

So füllen Sie den Wandeldarlehensvertrag aus

Sie beginnen mit zwei Weichen: der Rechtsform der Gesellschaft und der Frage, ob eine natürliche Person oder eine Gesellschaft das Geld gibt. Danach erfassen Sie Firma, Sitz, UID-Nummer und Kapital der Gesellschaft sowie die Anzahl und den Nennwert der ausgegebenen Anteile, denn von dieser Zahl geht die Berechnung des voll verwässerten Kapitals aus. Es folgen der Darlehensbetrag, das späteste Auszahlungsdatum und die beiden Konten.

Im Zinsschritt entscheiden Sie, ob das Darlehen verzinst wird und ob die Zinsen mitgewandelt, am Ende bar bezahlt oder jährlich ausgerichtet werden. Dann legen Sie Fälligkeit, Schwelle der qualifizierten Runde und die Frage fest, ob die Wandlung zwingend ist. Der Wandelpreis wird über Discount, Cap oder beides definiert; das Formular blendet nur die Felder ein, die zu Ihrer Wahl passen. Bei einer AG geben Sie an, ob die neuen Aktien über eine ordentliche Erhöhung, ein Kapitalband oder ein bedingtes Kapital entstehen.

Jede Antwort erscheint sofort in der Vorschau, und die Hilfetexte erklären die Folgen, etwa beim Rangrücktritt. Am Ende laden Sie den Wandeldarlehensvertrag herunter, lassen ihn vom Verwaltungsrat oder den Geschäftsführern genehmigen und legen die Aufstellung der Kapitalverhältnisse bei. Unterschreiben auch die Aktionäre, erhält jede Partei ein Original.

Häufige Fehler

Der teuerste Fehler ist ein Wandeldarlehensvertrag, der die Aktionäre nicht einbindet. Die Gesellschaft kann versprechen, eine Kapitalerhöhung zu beantragen, aber sie kann nicht für ihre Aktionäre abstimmen. Fehlt die Unterschrift der Mehrheit, hängt die Wandlung am guten Willen einer späteren Versammlung. Ebenso verbreitet ist ein bedingtes Kapital, das erst nach der Unterzeichnung im Handelsregister eingetragen wird; das Wandelrecht ist dann nichtig, und der Investor hält nur noch ein Darlehen. Wer den Beschluss im Voraus vorbereiten will, kann sich am Protokoll der Generalversammlung oder Gesellschafterversammlung orientieren, ersetzt damit aber nie die öffentliche Urkunde.

Bei den Zahlen sehen wir zwei typische Pannen. Ein Valuation Cap ohne Definition des voll verwässerten Kapitals führt zu Streit, sobald ein Mitarbeiterbeteiligungsplan dazukommt. Und ein Fälligkeitsdatum ohne Regel für den Fall, dass keine Runde zustande kommt, zwingt eine Gesellschaft ohne Liquidität zur Rückzahlung. Unterschätzt wird zudem das Steuerrecht: Nimmt die Gesellschaft bei vielen Darlehensgebern Geld auf, ob zu gleichen oder zu unterschiedlichen Bedingungen, kann die Verrechnungssteuer auf den Zinsen greifen. Schliesslich vergessen viele die Transparenzpflicht: Erreicht der Investor nach der Wandlung 25 Prozent des Kapitals oder der Stimmen, meldet er der Gesellschaft innert eines Monats die wirtschaftlich berechtigte Person.

Wichtige Punkte zum Merken

ART. 634A OR

Die Wandlung braucht eine Kapitalerhöhung

Der Vertrag gilt ab der Unterzeichnung, neue Anteile entstehen aber erst durch eine Kapitalerhöhung, die durch Verrechnung mit der Darlehensforderung liberiert wird (Art. 634a OR). Bei der GmbH beschliesst sie die Gesellschafterversammlung, bei der AG die Generalversammlung oder der Verwaltungsrat im Kapitalband; aus einem eingetragenen bedingten Kapital entstehen die Aktien direkt mit der Wandlung. Urkunde und Handelsregister bleiben nötig.

DISCOUNT UND CAP

Discount und Cap: Der tiefere Wandelpreis gilt

Der Discount ist ein Abschlag auf den Preis pro Anteil, den die Investoren der Finanzierungsrunde bezahlen. Beim Valuation Cap wird eine vereinbarte Höchstbewertung durch die Anteile auf voll verwässerter Basis geteilt. Sind beide vereinbart, gilt der tiefere Preis, nie aber weniger als der Nennwert. Die Zahl der Anteile wird abgerundet, der Rest wird dem Darlehensgeber bar ausbezahlt.

STIMMBINDUNG

Ohne Aktionäre bleibt die Wandlung unsicher

Die Gesellschaft kann eine Kapitalerhöhung nur beantragen, nicht garantieren. Das Bezugsrecht der bisherigen Anteilsinhaber darf zudem nur aus wichtigen Gründen aufgehoben werden (Art. 652b OR). Deshalb unterzeichnen idealerweise die Aktionäre oder Gesellschafter mit, die die nötige Mehrheit halten: Sie verpflichten sich, für die Wandlung zu stimmen und auf ihr Bezugsrecht zu verzichten.

Häufig gestellte Fragen

Das Darlehen selbst ist mit der Unterschrift beider Parteien gültig, eine Beurkundung braucht es dafür nicht. Die einfache Schriftform genügt; eine qualifizierte elektronische Signatur mit qualifiziertem Zeitstempel ist der eigenhändigen Unterschrift gleichgestellt (Art. 14 Abs. 2bis OR). Anders ist es bei der Wandlung: Kapitalerhöhung, Statutenänderung und Feststellungen werden öffentlich beurkundet und im Handelsregister eingetragen. Der Vertrag ersetzt diese Schritte nicht, verpflichtet aber die Gesellschaft und gegebenenfalls die mitunterzeichnenden Anteilsinhaber, daran mitzuwirken. Kommt die Wandlung nicht zustande, bleibt der Investor Gläubiger und kann die Rückzahlung verlangen, sofern kein Rangrücktritt vereinbart ist.

Sie laden den fertigen Vertrag als Word-Datei und als PDF herunter. Die Word-Fassung ist praktisch, wenn Ihr Anwalt oder Ihr Treuhänder einzelne Punkte anpassen möchte, etwa eine besondere Definition der Finanzierungsrunde. Das PDF dient als saubere Fassung für die Unterschrift und für den Datenraum späterer Investoren. Beide Dateien enthalten dieselben Ziffern, den Verweis auf den Anhang zu den Kapitalverhältnissen, den Sie selbst beilegen, und die Unterschriftenblöcke für alle Parteien. Weitere Muster rund um Gründung, Führung und Alltag stehen im Katalog aller Schweizer Rechtsdokumente.

Rechnen Sie mit einigen Wochen. Der Vertrag verlangt, dass das Leitungsorgan innert 30 Tagen nach dem auslösenden Ereignis die Versammlung einberuft. Für die Generalversammlung einer AG gilt eine Einberufungsfrist von mindestens 20 Tagen, ausser alle Aktionäre nehmen an einer Universalversammlung teil. Danach folgen Zeichnung, Kapitalerhöhungsbericht, Prüfungsbestätigung, Urkunde und Anmeldung beim Handelsregisteramt, spätestens sechs Monate nach dem Beschluss. Wird die Wandlung innert sechs Monaten nicht vollzogen und trifft den Investor keine Schuld, kann er die Rückzahlung verlangen. Beim bedingten Kapital geht es schneller, weil die Aktien schon mit der Wandlungserklärung und der Verrechnung entstehen.

Der Discount ist ein prozentualer Abschlag auf den Preis, den die neuen Investoren pro Anteil bezahlen. Bei 20 Prozent wandelt der Darlehensgeber zu 80 Prozent dieses Preises. Der Valuation Cap ist dagegen eine Höchstbewertung der Gesellschaft vor der Finanzierungsrunde (Pre-Money): Fällt die Runde hoch aus, zählt für die Wandlung trotzdem nur die vereinbarte Obergrenze, geteilt durch die Anteile auf voll verwässerter Basis. Kombiniert der Vertrag beides, gilt der tiefere Preis. Der Cap schützt den frühen Investor bei einer starken Entwicklung, der Discount belohnt ihn in jedem Fall für das Risiko. Ohne Cap braucht es eine eigene Bewertung für die Wandlung bei Fälligkeit.

Für den Abschluss des Darlehens nicht. Ihn genehmigt das Leitungsorgan, also der Verwaltungsrat oder die Geschäftsführer, ohne Mitwirkung eines betroffenen Mitglieds; ist der Darlehensgeber einziger Geschäftsführer einer GmbH, sieht die Vorlage die Genehmigung durch die Gesellschafterversammlung vor. Die spätere Wandlung braucht dagegen bei der GmbH immer einen Beschluss der Gesellschafterversammlung und bei der AG einen Beschluss der Generalversammlung, ausser die Statuten sehen bereits ein Kapitalband oder ein bedingtes Kapital vor. Bei einer GmbH lohnt sich ein Blick in eine bestehende Gesellschaftervereinbarung, deren Regeln der Investor nach der Wandlung übernehmen soll.

Dann entscheidet die Klausel zur Fälligkeit, und Sie wählen beim Ausfüllen zwischen zwei Lösungen. Entweder bestimmt der Investor nach dem Fälligkeitstag, ob er die Rückzahlung oder die Wandlung zu einem im Voraus festgelegten Preis will; ohne Erklärung innert 30 Tagen gilt die Rückzahlung als gewählt. Oder die Wandlung ist bei Fälligkeit zwingend, was eine Gesellschaft ohne Liquidität vor einer Rückzahlung bewahrt, sofern die Kapitalerhöhung beschlossen wird. Massgebend ist dann die Bewertungsobergrenze oder, ohne Cap, die eigens vereinbarte Bewertung.

Nur wenn die Gesellschaft ihn braucht. Mit dem Rangrücktritt tritt der Investor hinter alle anderen Gläubiger zurück und stundet seine Forderung samt Zinsen. Bei einer Überschuldung kann der Verwaltungsrat dann auf die Benachrichtigung des Gerichts verzichten, soweit die zurückgesetzten Forderungen die Überschuldung decken (Art. 725b Abs. 4 Ziff. 1 OR). Für den Investor bedeutet das ein höheres Risiko: Bar bezahlte Zinsen und eine Rückzahlung gibt es erst, wenn ein Revisor bestätigt, dass die Gesellschaft wieder genügend frei verwendbares Eigenkapital hat. Die Wandlung bleibt nach den vertraglichen Regeln möglich, nach dem Fälligkeitstag sogar jederzeit, weil sie das Eigenkapital stärkt.

4.7/5

11 verifizierte Bewertungen · Schweizer Recht 2026

Wandeldarlehensvertrag Schweiz: Vorlage für Startups (AG und GmbH) mit Discount und Cap
  • Sofortzugriff auf das Dokument
  • PDF- und Word-Download
  • Konform mit der Schweizer Gesetzgebung 2026
  • Von Juristen geprüft
Vorlage ausfüllen
Sichere Zahlung
Aktualisiert am 21. November 2026

Das könnte Sie auch interessieren

Abtretungsvertrag Stammanteile GmbH
Aktienkaufvertrag Schweiz (nicht kotierte AG)