Unternehmensführung

Mitarbeiterbeteiligungsplan Schweiz: Optionsplan (ESOP) für AG und Startups mit Vesting

Optionsplan einer nicht kotierten AG für Arbeitnehmer, Mitglieder des Verwaltungsrates und Berater: Herkunft der Aktien, Vesting mit Cliff, Ausübung, Good- und Bad-Leaver-Regeln, Exit, Kaufrecht, Steuern und AHV, mit Zuteilungsvereinbarung im Anhang.
4.5/5— 17 BewertungenSchweizer Recht 2026Sofortiger Download
Teilen

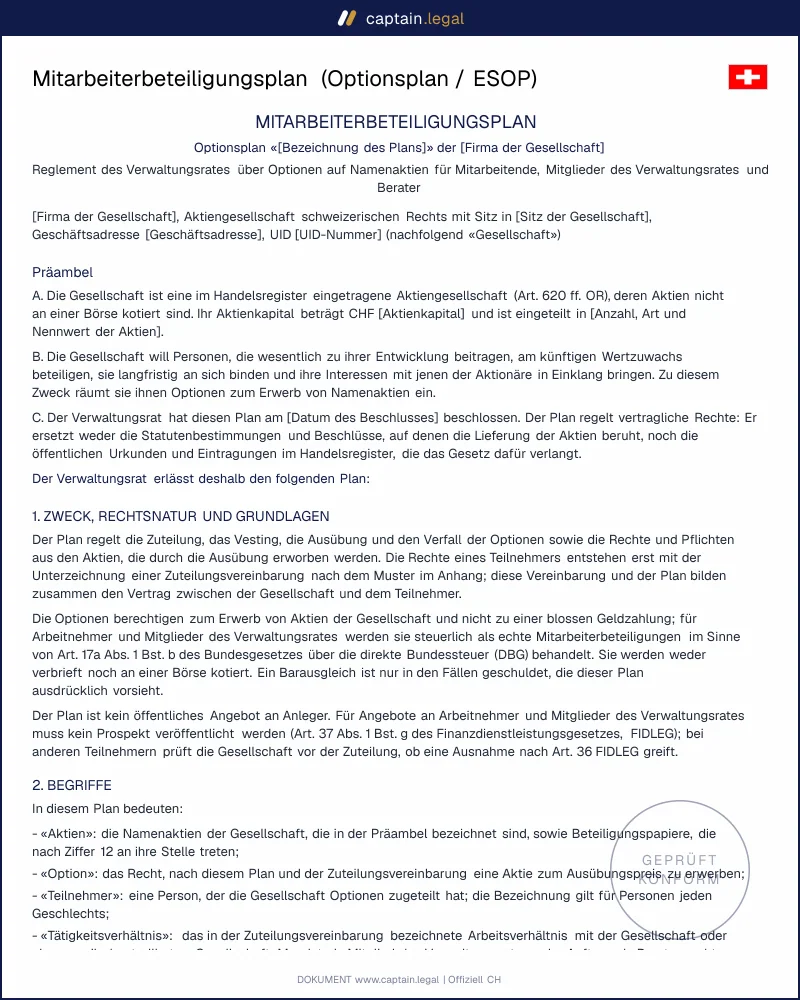
Ein Mitarbeiterbeteiligungsplan gibt Schlüsselpersonen einer nicht kotierten Aktiengesellschaft das Recht, später Aktien zu einem heute festgelegten Preis zu erwerben. Für Startups und wachsende KMU ist der Optionsplan, oft ESOP genannt, das gängigste Mittel, um Talente an den künftigen Wertzuwachs zu binden, ohne sofort Aktien zu verkaufen. Typische Nutzer sind Gründerteams nach einer Finanzierungsrunde, Verwaltungsräte, die ein Kader langfristig halten wollen, und Unternehmer, welche die Nachfolge vorbereiten. Unsere Vorlage enthält den Plan als Reglement des Verwaltungsrates und im Anhang die Zuteilungsvereinbarung für eine Person, mit Vesting, Cliff, Leaver-Regeln und Exit-Klausel nach Schweizer Recht.

Konform

Schweizer Gesetzgebung 2026

50'000+ Kunden

vertrauen uns

Erschwinglich

Ab CHF 4.90 / Dokument

Sichere Zahlung

Sofortiger Download

Mitarbeiterbeteiligungsplan Schweiz: Optionsplan (ESOP) für AG und Startups mit Vesting

Sichere Zahlung

Vorlage ausfüllen

Was ist ein Mitarbeiterbeteiligungsplan?

Rechtlich besteht ein Mitarbeiterbeteiligungsplan aus zwei Teilen. Der Plan selbst ist ein Reglement, das der Verwaltungsrat beschliesst und das für alle Teilnehmer gleich gilt: Planvolumen, Herkunft der Aktien, Vesting, Ausübung, Verfall, Steuern. Die Rechte einer bestimmten Person entstehen erst mit der Zuteilungsvereinbarung, die Gesellschaft und Teilnehmer unterzeichnen und welche die Anzahl Optionen, den Ausübungspreis und den Vesting-Beginn festhält. Jede Option berechtigt zum Kauf einer Namenaktie. Bis zur Ausübung hat der Teilnehmer weder Stimmrecht noch Dividende; er hält ein vertragliches Recht, kein Aktionärsrecht.

Abzugrenzen ist der Optionsplan von zwei Nachbarn. Bei Mitarbeiteraktien erhält die Person die Aktien sofort, oft gesperrt, und wird bei der Abgabe besteuert. Bei Phantom Shares oder anderen unechten Beteiligungen gibt es gar keine Aktien, sondern nur eine Geldzahlung, die als Lohn besteuert wird. Der Optionsplan liegt dazwischen: Die Beteiligung ist echt, aber sie entsteht erst bei der Ausübung. Für eine GmbH passt dieser Mitarbeiterbeteiligungsplan nicht, weil das Gesetz der GmbH nur die ordentliche Erhöhung durch die Gesellschafterversammlung erlaubt (Art. 781 OR) und jede Abtretung von Stammanteilen schriftlich erfolgen und in der Regel von der Gesellschafterversammlung genehmigt werden muss (Art. 785 f. OR). Auch kotierte Gesellschaften brauchen ein anderes Regelwerk, schon wegen Insiderrecht und Vergütungsbericht.

Rechtlicher Rahmen in der Schweiz

Im Aktienrecht zählt zuerst die Frage, woher die Aktien kommen. Mit einem bedingten Kapital nach Art. 653 ff. OR schafft die Generalversammlung in den Statuten Kapital für Optionsrechte von Arbeitnehmern, Mitgliedern des Verwaltungsrates oder Dritten; das Aktienkapital erhöht sich dann bei jeder Ausübung von selbst. Optionen, die vor der Eintragung dieser Statutenbestimmung im Handelsregister eingeräumt werden, sind nichtig (Art. 653b Abs. 3 OR). Das Kapitalband nach Art. 653s OR ermächtigt den Verwaltungsrat für höchstens fünf Jahre, das Kapital selbst zu erhöhen. Eigene Aktien sind nach Art. 659 OR auf 10 Prozent des Aktienkapitals begrenzt und setzen frei verwendbares Eigenkapital voraus. Fehlt eine passende Grundlage, ergänzt die Generalversammlung die Statuten, öffentlich beurkundet und mit qualifiziertem Mehr nach Art. 704 OR; bei einer Neugründung gehört die Bestimmung direkt in die Statuten der AG nach Art. 620 ff. OR.

Steuerlich gelten Optionen auf Aktien der Arbeitgeberin als echte Mitarbeiterbeteiligungen (Art. 17a DBG). Nicht kotierte Optionen werden bei der Ausübung besteuert, und zwar auf der Differenz zwischen dem massgebenden Wert der Aktie und dem Ausübungspreis (Art. 17b Abs. 3 DBG, Art. 7d Abs. 3 StHG). Die Arbeitgeberin bescheinigt Zuteilung und Ausübung (Art. 129 Abs. 1 Bst. d DBG und Mitarbeiterbeteiligungsverordnung). Wie nicht kotierte Aktien bewertet werden, wann ein Formelwert gilt und was die Haltedauer von fünf Jahren bewirkt, beschreibt die Praxis der ESTV; den Text finden Sie in der Übersicht der ESTV-Kreisschreiben zur direkten Bundessteuer, darunter Nr. 37 zu Mitarbeiterbeteiligungen. Für die AHV gehört der geldwerte Vorteil zum massgebenden Lohn (Art. 7 Bst. cbis AHVV).

Arbeitsrechtlich hat das Bundesgericht in BGE 130 III 495 den Verfall von Optionen beim Austritt zugelassen, allerdings in einem Fall, in dem der Arbeitnehmer die Optionen als Anleger gekauft hatte. Bei unentgeltlich zugeteilten Optionen bleibt der Verfall bereits unverfallbarer Rechte heikler, weshalb unser Mitarbeiterbeteiligungsplan dafür eine Auffangregel enthält.

Wann lohnt sich ein Optionsplan?

Der klassische Fall ist das Startup nach der ersten Finanzierungsrunde. Die Investoren verlangen einen Pool für Mitarbeitende, und die Gründer brauchen Entwickler, die einen tieferen Lohn akzeptieren, weil sie am Wertzuwachs teilhaben. Ein Mitarbeiterbeteiligungsplan schafft hier den Rahmen, bevor die ersten Zusagen in E-Mails verstreut sind. Daneben steht die Nachfolgeplanung im KMU: Der Patron will zwei Kadermitglieder schrittweise beteiligen, ohne ihnen sofort Aktien zu verkaufen, die sie nicht finanzieren können. Die Optionen geben ihnen Zeit, und der Verwaltungsrat behält die Kontrolle über den Aktionärskreis.

Auch das Verwaltungsratsmandat ist ein häufiger Anlass. Ein erfahrenes Mitglied mit Branchenkontakten erhält neben seinem Honorar Optionen; es legt den Interessenkonflikt offen (Art. 717a OR), und der Verwaltungsrat beschliesst nach unserem Plan ohne seine Mitwirkung. Berater lassen sich ebenfalls einbeziehen, nur sind sie steuerlich keine Mitarbeitenden, und beim bedingten Kapital müssen die Statuten sie ausdrücklich zum Kreis der Berechtigten zählen.

Seltener, aber heikel ist die Gesellschaft mit bestehendem Aktionärbindungsvertrag mit Vorkaufsrecht und Mitverkaufspflicht. Dann sollten die künftigen Aktionäre aus dem Mitarbeiterbeteiligungsplan ihm beitreten, sonst entsteht beim Verkauf eine Minderheit, die nicht mitziehen muss. Wenig geeignet ist der Optionsplan, wenn die Aktien kaum je handelbar werden und nie ein Exit geplant ist; dann ist eine Gewinnbeteiligung oft ehrlicher.

Die wichtigsten Klauseln unserer Vorlage

Der Mitarbeiterbeteiligungsplan ist in neunzehn Ziffern gegliedert und regelt die Fragen, die beim ersten Austritt oder beim ersten Kaufangebot auf den Tisch kommen. Vier Punkte prägen ihn:

  • Für die Herkunft der Aktien wählen Sie zwischen bedingtem Kapital, Kapitalband, eigenen Aktien und dem Bestand eines bestehenden Aktionärs, der die Vereinbarung mitunterzeichnet. Jede Variante bringt ihre eigenen Pflichten mit, vom Revisionsexperten beim bedingten Kapital bis zur Verrechnungssteuer bei eigenen Aktien.
  • Vesting läuft entweder nach einem Cliff monatlich oder in jährlichen Tranchen.
  • Bei einem Austritt unterscheidet der Plan streng: Als Bad Leaver gilt nur, wer wegen einer gerechtfertigten fristlosen Entlassung geht oder vorher eine strafbare Handlung gegen die Gesellschaft oder eine schwere Pflichtverletzung trotz Abmahnung begangen hat. Alle anderen sind Good Leaver und können ihre unverfallbaren Optionen weiterhin ausüben.
  • Beim Verkauf der Gesellschaft wählen Sie zwischen Double Trigger, Single Trigger und keiner Beschleunigung; der Börsengang gilt ausdrücklich nicht als Exit.

Auf Wunsch ergänzt ein Kaufrecht der Gesellschaft auf die Aktien beim Ausscheiden den Mitarbeiterbeteiligungsplan, zum Verkehrswert oder beim Bad Leaver höchstens zum Ausübungspreis. Besteht kein Aktionärbindungsvertrag, enthält der Plan ein Vorhandrecht und eine Mitverkaufspflicht. Eine eigene Ziffer regelt Steuern, AHV-Beiträge und Bescheinigungen, eine weitere den Datenschutz nach Art. 19 DSG. Für ein bestehendes Arbeitsverhältnis hält der Mitarbeiterbeteiligungsplan fest, dass die Optionen zusätzlich zum Lohn gewährt werden und niemand seinen Lohn für den Erwerb verwenden muss (Art. 323b Abs. 3 OR). Den Arbeitsvertrag selbst ersetzt er nicht; dafür gibt es unseren unbefristeten Arbeitsvertrag nach OR.

So füllen Sie den Mitarbeiterbeteiligungsplan aus

Sie beginnen mit den Angaben zur Aktiengesellschaft: Firma, Sitz, UID und eingetragenes Aktienkapital, am besten direkt aus dem Handelsregisterauszug. Danach geben Sie dem Mitarbeiterbeteiligungsplan einen Namen, etwa «ESOP Team», denn unter dieser Bezeichnung erscheint er in den Bescheinigungen an die Steuerbehörden. Im dritten Schritt wählen Sie die Herkunft der Aktien. Je nach Antwort fragt das Formular nach der Statutenbestimmung, nach dem Ende des Kapitalbands oder nach dem Aktionär, der liefert, und passt die Ziffern über Ausübung und Lieferung an.

Es folgen Planvolumen, Laufzeit und die Art der Ausübung, dann Vesting-Dauer, Cliff und die Regel für den Exit. Bei den Leaver-Fragen erklärt der Hilfetext jeweils, was die Wahl für die Betroffenen bedeutet. Erst danach kommt die Person, die Optionen erhält: Eigenschaft als Arbeitnehmer, Mitglied des Verwaltungsrates oder Berater, Name, Adresse und Funktion, dann Anzahl Optionen, Ausübungspreis und Vesting-Beginn. Die Vorschau zeigt jede Antwort sofort im Text. Für jede weitere Person erstellen Sie eine eigene Zuteilungsvereinbarung; den Mitarbeiterbeteiligungsplan selbst beschliesst der Verwaltungsrat nur einmal. Weitere Vorlagen für Gesellschaft und Personal finden Sie im Katalog aller Schweizer Rechtsdokumente.

Häufige Fehler

Am häufigsten fehlt die Grundlage. Gründer versprechen «zwei Prozent» in einem Offer Letter, und erst bei der Finanzierungsrunde stellt sich heraus, dass weder bedingtes Kapital noch ein Kapitalband existiert und die Generalversammlung nie über einen Ausschluss des Bezugsrechts beschlossen hat. Dann muss nachträglich verhandelt werden, oft zu schlechteren Bedingungen. Teuer wird auch die Zuteilungsvereinbarung, die vor der Eintragung des bedingten Kapitals unterschrieben wird: Solche Optionen sind nichtig, auch wenn alle Beteiligten es anders meinen. Wer zudem den Ausübungspreis unter dem Nennwert ansetzt, kann bei neuen Aktien gar nicht liefern.

Ein zweiter Fehler betrifft die Bad-Leaver-Klausel. Wer jede Kündigung durch den Arbeitnehmer als Bad Leaver behandelt und auch unverfallbare Optionen verfallen lässt, riskiert vor Gericht die Frage, ob die Optionen nicht doch Lohnbestandteil sind. Steuerlich wird oft übersehen, dass ein Wechsel vom Formelwert zum Verkehrswert innert fünf Jahren den späteren Verkaufsgewinn teilweise zum Einkommen machen kann. Ein Vorbescheid der Steuerverwaltung des Sitzkantons schafft früh Klarheit über die Bewertung. Schliesslich wird das Konkurrenzverbot häufig vermischt. Der Mitarbeiterbeteiligungsplan begründet kein Konkurrenzverbot. Wer eines will, regelt es separat und gültig nach Art. 340 OR, etwa mit unserer Vorlage für ein Konkurrenzverbot nach Art. 340 OR.

Wichtige Punkte zum Merken

ART. 653B OR

Bedingtes Kapital: erst eintragen, dann zuteilen

Ein Optionsplan braucht eine Grundlage für die Aktien: ein bedingtes Kapital, ein Kapitalband, eigene Aktien oder einen Aktionär, der liefert. Optionen aus einem bedingten Kapital, die vor der Eintragung der Statutenbestimmung im Handelsregister eingeräumt werden, sind nichtig. Die Zuteilungsvereinbarung wird deshalb erst nach der Eintragung unterzeichnet; die Kapitalerhöhung verlangt weiterhin Urkunde und Registereintrag.

ART. 17B DBG

Die Steuer fällt erst bei der Ausübung an

Nicht kotierte Optionen werden bei der Zuteilung noch nicht besteuert. Steuerbar ist bei der Ausübung der Unterschied zwischen dem Wert der Aktie und dem Ausübungspreis, als Einkommen aus unselbständiger Erwerbstätigkeit und mit AHV-Beiträgen. Der spätere Verkaufsgewinn ist im Privatvermögen grundsätzlich steuerfrei; ein Mehrwert aus dem Wechsel vom Formel- zum Verkehrswert innert fünf Jahren gilt in der Regel als Einkommen.

LEAVER-REGELN

Nur ein schwerer Grund macht zum Bad Leaver

Beim Austritt verfallen die Optionen, die noch nicht unverfallbar sind. Wer selbst kündigt oder ordentlich entlassen wird, gilt als Good Leaver und kann seine unverfallbaren Optionen je nach Ausübungsregel während 90 Tagen oder bis zum Exit ausüben. Bad Leaver ist nur, wer etwa nach einer gerechtfertigten fristlosen Entlassung ausscheidet. Eine Auffangregel schützt die unverfallbaren Optionen, falls ein Gericht sie als Lohn qualifiziert.

Häufig gestellte Fragen

Der Mitarbeiterbeteiligungsplan gilt ab dem Beschluss des Verwaltungsrates; zusammen mit der unterzeichneten Zuteilungsvereinbarung bildet er einen schriftlichen Vertrag nach Obligationenrecht, der keine Beurkundung braucht. Durchsetzbar ist er aber nur so weit, wie die Grundlage der Aktien steht: Beim bedingten Kapital muss die Statutenbestimmung im Handelsregister eingetragen sein, bevor Optionen zugeteilt werden, beim Kapitalband muss die Ermächtigung noch laufen. Die Kapitalerhöhung selbst verlangt weiterhin öffentliche Urkunden und Eintragungen, die der Plan beschreibt und die Gesellschaft rechtzeitig einleiten muss.

Sie laden Plan und Zuteilungsvereinbarung als Word-Datei und als PDF herunter. Die PDF-Fassung eignet sich für den Beschluss des Verwaltungsrates und die Unterzeichnung durch den Teilnehmer, die Word-Fassung für Anpassungen, etwa wenn Ihr Treuhänder eine besondere Bewertungsmethode einfügen will. Die Zuteilungsvereinbarung beginnt im Anhang auf einer neuen Seite. Ändern Sie den Text nur dort, wo Sie die Folgen überblicken, vor allem bei Leaver-Regeln und Herkunft der Aktien, denn diese Ziffern greifen ineinander.

Zuerst läuft das Vesting, oft vier Jahre mit einem Cliff von zwölf Monaten. Danach bestimmt die gewählte Ausübungsregel den Zeitpunkt, etwa die 30 Tage nach der ordentlichen Generalversammlung oder erst ein Exit. Beim bedingten Kapital zahlt der Teilnehmer innert 10 Tagen nach der Ausübungserklärung und wird mit der Zahlung Aktionär. Beim Kapitalband beschliesst der Verwaltungsrat die Erhöhung spätestens 60 Tage nach der Erklärung; danach zeichnet und zahlt der Teilnehmer und erhält die Aktien nach der Eintragung im Handelsregister. Eigene Aktien oder Aktien eines Aktionärs werden innert 10 Tagen nach Zahlungseingang übertragen.

Bei nicht kotierten Optionen fällt die Einkommenssteuer nicht bei der Zuteilung an, sondern bei der Ausübung. Besteuert wird der Unterschied zwischen dem massgebenden Wert der Aktie in diesem Zeitpunkt und dem Ausübungspreis, abzüglich einer allfälligen Optionsprämie. Auf demselben Betrag schuldet ein Arbeitnehmer AHV-Beiträge, welche die Arbeitgeberin vom Lohn abzieht. Wer nur beim Exit ausüben kann, zahlt die Steuer in der Regel dann, wenn auch Geld aus dem Verkauf fliesst. Der spätere Verkaufsgewinn ist im Privatvermögen grundsätzlich steuerfrei; einen Mehrwert aus dem Wechsel vom Formelwert zum Verkehrswert innert fünf Jahren besteuert die Praxis der ESTV aber in der Regel als Einkommen.

Nicht unverfallbare Optionen verfallen beim Austritt immer. Wer selbst kündigt, ist in unserer Vorlage grundsätzlich Good Leaver und kann seine unverfallbaren Optionen innert 90 Tagen nach dem Ende des Arbeitsverhältnisses ausüben, auch ausserhalb eines Ausübungsfensters; ist die Ausübung nur beim Exit vorgesehen, behält er sie bis dahin. Bad Leaver ist nur, wer wegen einer gerechtfertigten fristlosen Entlassung ausscheidet oder vorher eine strafbare Handlung gegen die Gesellschaft oder eine schwere Pflichtverletzung trotz Abmahnung begangen hat. Für diesen Fall wählen Sie, ob alle Optionen verfallen oder nur die nicht unverfallbaren.

Die Gesellschaft informiert den Teilnehmer mindestens 20 Tage vor dem Vollzug. Er kann seine unverfallbaren Optionen bis 5 Tage vor dem Vollzug mit Wirkung auf den Vollzug ausüben. Ohne Aktionärbindungsvertrag gilt: Nehmen Aktionäre mit mehr als der Hälfte der Aktien ein Angebot für alle Aktien an, muss er seine Aktien zum selben Preis mitverkaufen; ein Recht auf Mitverkauf hat er nur, wenn sich die verkaufenden Aktionäre schriftlich dazu verpflichtet haben. Beim Double Trigger werden nicht unverfallbare Optionen unverfallbar, wenn der Käufer sie nicht gleichwertig ersetzt oder den Teilnehmer innert zwölf Monaten ohne wichtigen Grund entlässt. Nicht ausgeübte Optionen verfallen beim Vollzug, sofern der Verwaltungsrat keinen Barausgleich beschliesst.

Ja, die Zuteilungsvereinbarung fragt nach der Eigenschaft der Person und passt den Text an. Mitglieder des Verwaltungsrates sind steuerlich Mitarbeitende, und ihr geldwerter Vorteil gehört zum massgebenden Lohn der AHV; ist die Person einziges Mitglied, braucht ihre Zuteilung nach dem Plan die Genehmigung der Generalversammlung. Berater arbeiten im Auftrag und sind steuerlich keine Mitarbeitenden. Prüfen Sie beim bedingten Kapital, ob die Statuten Berater oder Dritte zum Kreis der Berechtigten zählen, und ob für sie eine Ausnahme von der Prospektpflicht greift. Arbeitsverträge und Auftragsverträge für Berater finden Sie bei den Vorlagen zur Unternehmensführung.

4.5/5

17 verifizierte Bewertungen · Schweizer Recht 2026

Mitarbeiterbeteiligungsplan Schweiz: Optionsplan (ESOP) für AG und Startups mit Vesting
  • Sofortzugriff auf das Dokument
  • PDF- und Word-Download
  • Konform mit der Schweizer Gesetzgebung 2026
  • Von Juristen geprüft
Vorlage ausfüllen
Sichere Zahlung
Aktualisiert am 21. November 2026

Das könnte Sie auch interessieren

Mahnung Schlechtleistung Vorlage
Protokoll der ordentlichen Generalversammlung (AG / GmbH)