Alsace-Moselle. Les associations de droit local sont inscrites au registre des associations du tribunal judiciaire, en application des articles 21 à 79-III du Code civil local, et non déclarées en préfecture. Elles peuvent délivrer des reçus dans les mêmes conditions que les associations loi 1901, sous deux réserves. Le droit local n'interdit pas par principe le partage des excédents entre membres : une association dont les statuts réservent cette faculté ne remplit pas la condition de gestion désintéressée. Par ailleurs, à défaut de numéro RNA, le reçu mentionne le numéro SIREN.
Associations cultuelles. Les associations constituées sous le régime de la loi du 9 décembre 1905 bénéficient du mécénat, mais la loi n° 2021-1109 du 24 août 2021 leur impose de déclarer leur qualité cultuelle au représentant de l'État dans le département. Une association qui coche la case cultuelle sans avoir accompli cette formalité s'expose à une remise en cause des reçus émis.
Associations sportives et culturelles. Le sport et la culture figurent parmi les objets éligibles, mais ces secteurs concentrent une large part des redressements. Un club qui délivre un reçu en échange d'une place en tribune, d'un abonnement ou d'un accès aux installations transforme un paiement en don fictif. La doctrine tolère des contreparties de faible valeur, limitées au quart du don et à un plafond forfaitaire annuel ; au-delà, aucun reçu ne doit être délivré.
Associations reconnues d'utilité publique. Leur capacité juridique élargie leur permet de recevoir des legs et des donations notariées. Le reçu mentionne alors la forme authentique de l'acte, et non la case du don manuel.

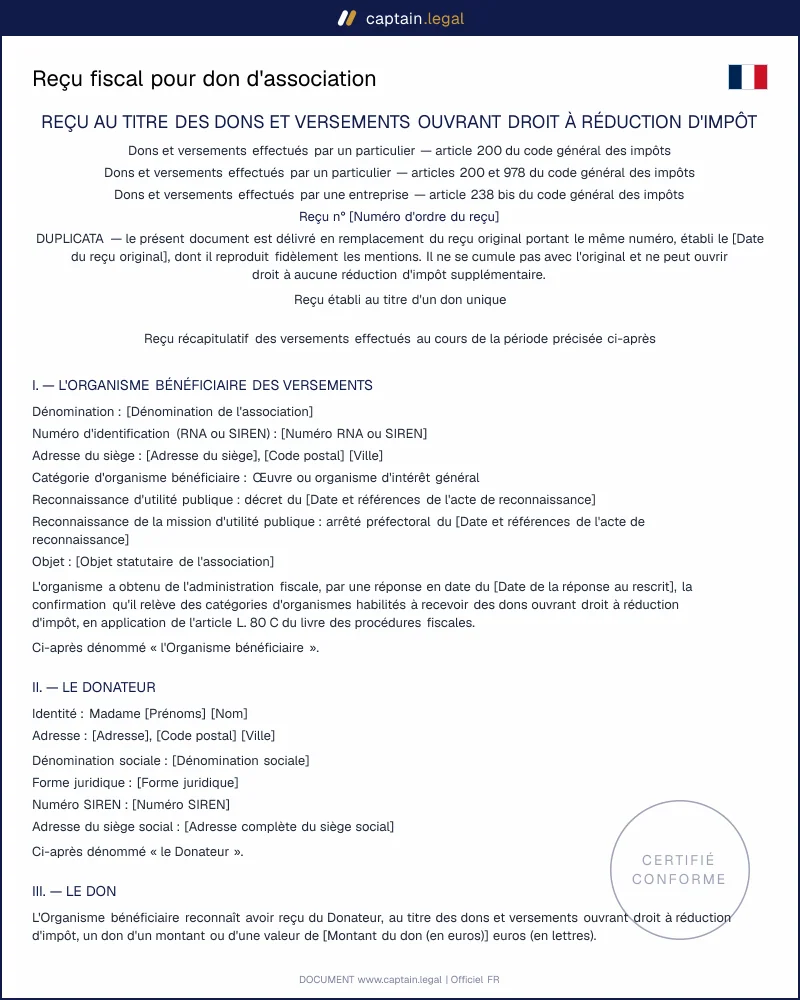
Comment remplir ce reçu fiscal pour don
Vous commencez par indiquer que le donateur est un particulier, ce qui oriente le document vers le Cerfa n° 11580 et les articles 200 et 978 du CGI. Le questionnaire vous demande ensuite l'identité complète de l'association, son objet et son numéro SIREN ou RNA, puis la catégorie fiscale dont elle relève. En cas de doute sur cette qualification, vérifiez votre éligibilité avant d'aller plus loin.
Vous renseignez ensuite l'identité du donateur, le montant en chiffres et en lettres, la date du versement et le numéro d'ordre issu de votre registre interne. Les questions suivantes portent sur la forme, la nature et le mode de versement : chaque réponse correspond à une case du modèle administratif, que vous n'avez pas à reconstituer vous-même.
La dernière étape concerne le signataire, sa fonction et la date d'émission. Le reçu est alors généré au format Word et PDF. Conservez une copie de chaque reçu dans le dossier comptable de l'exercice, classée par numéro d'ordre, pour pouvoir justifier la déclaration annuelle des dons.