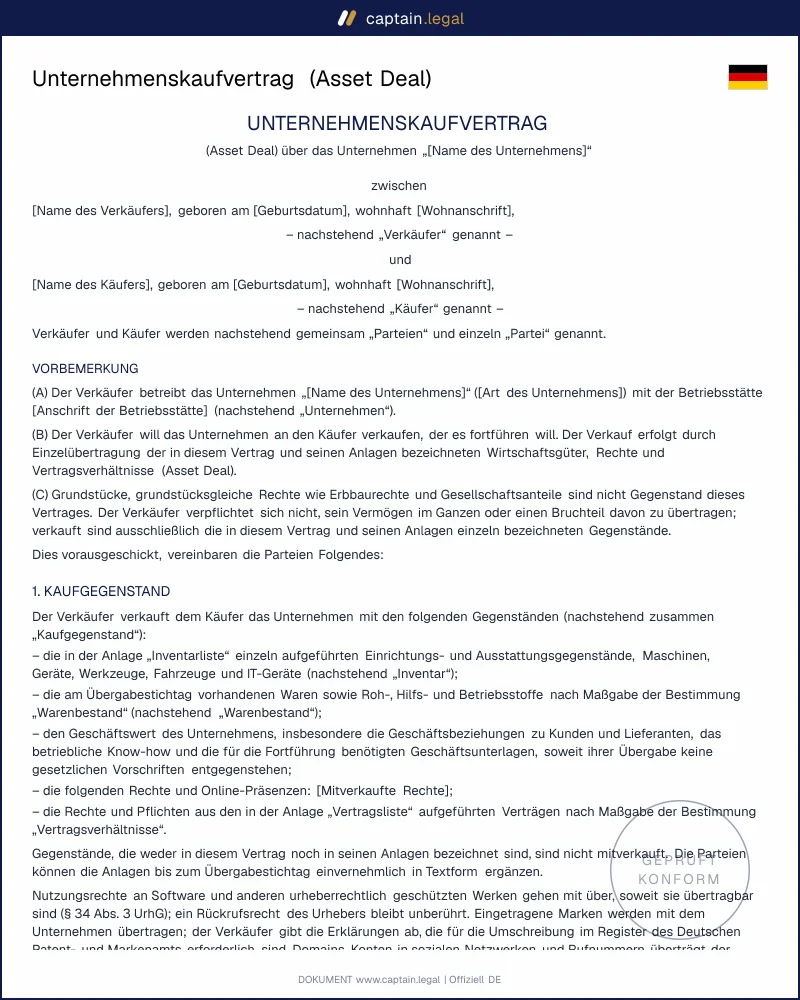
Unser Unternehmenskaufvertrag beginnt mit den Parteien und allen Varianten, die bei kleinen Übernahmen vorkommen: natürliche Person oder Gesellschaft auf beiden Seiten, eingetragener Kaufmann, Zustimmung des Ehegatten. Es folgt eine Vorbemerkung, die Grundstücke und Gesellschaftsanteile ausdrücklich ausnimmt und klarstellt, dass nur einzeln bezeichnete Gegenstände verkauft sind. Der Kaufgegenstand verweist auf eine Inventarliste und eine Vertragsliste; was in keiner Liste steht, ist nicht verkauft. Der Übergabestichtag regelt den Übergang von Besitz, Nutzen und Lasten sowie die zeitanteilige Abgrenzung laufender Kosten.
Beim Geld unterscheidet der Vertrag zwischen Einmalzahlung und zinslosen Raten mit Eigentumsvorbehalt am Inventar, auf Wunsch zusätzlich mit Bankbürgschaft. Der Gesamtkaufpreis wird auf Inventar und Geschäftswert aufgeteilt, der Warenbestand wird gezählt und gesondert bezahlt. Eine Umsatzsteuerklausel fängt den Fall ab, dass das Finanzamt keine Geschäftsveräußerung im Ganzen annimmt. Die Garantien des Verkäufers betreffen Eigentum, Rechte, Abschlüsse, Rechtsstreitigkeiten, Genehmigungen, wesentliche Verträge, Steuern und Zahlungsfähigkeit. Sie sind ausdrücklich keine Beschaffenheitsgarantien, und ihre Rechtsfolgen sind durch einen Höchstbetrag und eine wählbare Verjährung begrenzt, außer bei Vorsatz und Arglist.
Die übrigen Bestimmungen setzen bei den typischen Risiken an. Der Arbeitnehmerteil enthält die gemeinsame Unterrichtung, die Folgen eines Widerspruchs und den Ausgleich für Urlaubsansprüche und Sonderzahlungen bis zum Stichtag. Der Datenschutzteil setzt die Fallgruppen der Aufsichtsbehörden um; bei Praxen ersetzt ein Abschnitt über Patienten- und Mandantenakten nach dem Zwei-Schrank-Modell die Regeln zu Kundendaten. Dazu kommen die Firmenfortführung mit Haftungsausschluss, ein begrenztes Wettbewerbsverbot mit Vertragsstrafe, das Gesellschafter einer verkaufenden Gesellschaft persönlich mitunterschreiben können, außerdem Einarbeitung, Freistellung von der Haftung nach § 75 AO, Anzeigen bei Gewerbeamt und Finanzamt sowie die Schlussbestimmungen.

 Deutsches Recht 2026