Unternehmensführung

Freier Mitarbeitervertrag nach § 611 BGB & § 7 SGB IV

Dienstvertrag für Freelancer mit Abgrenzungsklauseln nach § 7 SGB IV, Statusklausel nach § 7a SGB IV, Nutzungsrechten nach § 31 UrhG. Word & PDF.
4.6/5— 17 Bewertungen50 000+ DownloadsSofortiger Download
Teilen

Ein freier Mitarbeitervertrag, in der Praxis auch Freelancer-Vertrag oder Honorarvertrag genannt, regelt die Zusammenarbeit zwischen einem Unternehmen und einem selbstständigen Auftragnehmer, der seine Leistung ohne Weisungsbindung und ohne Eingliederung in den Betrieb erbringt. Rechtlich handelt es sich in aller Regel um einen Dienstvertrag nach §§ 611 ff. BGB. Die Vorlage richtet sich an Agenturen, Mittelständler, Start-ups und Bildungsträger, die Freelancer in IT, Beratung, Marketing oder Lehre einsetzen, und ebenso an Selbstständige, die ihren Kunden einen eigenen Vertrag vorlegen wollen. Im Zentrum steht die Abgrenzung zur abhängigen Beschäftigung nach § 7 SGB IV, denn hier entscheidet sich, ob aus einem schlanken Auftrag ein teures Beitragsverfahren wird. Vergütung, Nutzungsrechte, Haftung und Vertraulichkeit sind vollständig geregelt, bearbeitbar als Word und PDF.

Konform

Gesetzgebung 2026

50.000+ Kunden

vertrauen uns

Erschwinglich

Ab 4,90 € / Dokument

Sichere Zahlung

Sofortiger Download

Freier Mitarbeitervertrag nach § 611 BGB & § 7 SGB IV

Sichere Zahlung

Vorlage ausfüllen

Was ist ein freier Mitarbeitervertrag?

Der freie Mitarbeitervertrag ist ein Dienstvertrag: Der Auftragnehmer schuldet eine Tätigkeit, nicht zwingend einen messbaren Erfolg. Beim Werkvertrag nach § 631 BGB ist dagegen ein konkretes Ergebnis abzuliefern (eine Website, ein Gutachten, eine Übersetzung), und die Vergütung wird nach § 641 BGB erst mit der Abnahme fällig. In vielen Projekten verschwimmen beide Typen. Die Vorlage legt deshalb fest, ob Beratung, Betreuung oder Entwicklung als laufende Dienstleistung oder als abnahmefähiges Werk vereinbart ist. Davon hängen Mängelrechte, Fälligkeit und Kündigungsmöglichkeiten ab.

Die gewichtigere Abgrenzung betrifft den Arbeitsvertrag. § 611a BGB definiert den Arbeitnehmer über weisungsgebundene, fremdbestimmte Arbeit in persönlicher Abhängigkeit, beurteilt in einer Gesamtbetrachtung aller Umstände. Ein Freelancer bestimmt dagegen selbst, wann, wo und wie er arbeitet, trägt ein eigenes unternehmerisches Risiko und kann Aufträge ablehnen. Zeigt die tatsächliche Durchführung ein Arbeitsverhältnis, kommt es nach § 611a Abs. 1 Satz 6 BGB auf die Bezeichnung im Vertrag nicht an. Wer eine Person fest ins Team holen will, mit Dienstplan, Vorgesetztem und Firmen-E-Mail, ist mit einem unbefristeten Arbeitsvertrag nach Nachweisgesetz besser beraten als mit einem Honorarvertrag, der keiner Prüfung standhält.

Rechtlicher Rahmen

Zivilrechtlich ist der freie Mitarbeitervertrag formfrei, denn § 623 BGB und das Nachweisgesetz gelten nur für Arbeitsverhältnisse. Nach ständiger Rechtsprechung des Bundessozialgerichts ist der Vertrag Ausgangspunkt der Statusprüfung; weicht die gelebte Praxis ab, geht sie allerdings vor. Nach dem Wortlaut von § 7 SGB IV zur Abgrenzung von Beschäftigung und selbstständiger Tätigkeit sind Tätigkeit nach Weisungen und Eingliederung in die Arbeitsorganisation die beiden Leitindizien einer Beschäftigung. Daneben gewichtet das Gericht eigene Betriebsmittel, freie Zeiteinteilung und das Auftreten am Markt; die Honorarhöhe ist nur ein Indiz unter mehreren.

Klarheit verschafft das Statusfeststellungsverfahren nach § 7a SGB IV bei der Clearingstelle der Deutschen Rentenversicherung Bund. Seit April 2022 entscheidet sie über den Erwerbsstatus; befristet erprobt werden die Prognoseentscheidung vor Beginn der Tätigkeit und die Gruppenfeststellung, die nur gutachterlich wirkt. Stellt eine Betriebsprüfung später eine Beschäftigung fest, schuldet der Auftraggeber den Gesamtsozialversicherungsbeitrag nach § 28e SGB IV. Den Arbeitnehmeranteil darf er nach § 28g SGB IV nur bei den nächsten drei Lohnzahlungen einbehalten, später nur, wenn der Abzug ohne sein Verschulden unterblieben ist. Die Forderungen verjähren nach § 25 SGB IV vier Jahre nach Ablauf des Kalenderjahres der Fälligkeit, bei Vorsatz nach dreißig Jahren. Hinzu kommen Säumniszuschläge nach § 24 SGB IV und die Haftung für Lohnsteuer nach § 42d EStG. Bei vorsätzlichem Vorenthalten steht § 266a StGB im Raum.

Auch der echte Freelancer ist nicht automatisch versicherungsfrei. Wer auf Dauer und im Wesentlichen nur für einen Auftraggeber arbeitet und keinen versicherungspflichtigen Arbeitnehmer beschäftigt, ist als arbeitnehmerähnlicher Selbstständiger nach § 2 Satz 1 Nr. 9 SGB VI rentenversicherungspflichtig. Die Rentenversicherung nimmt das an, wenn rund fünf Sechstel der Einnahmen aus einem Auftragsverhältnis stammen. Die Beiträge trägt der Freelancer allein. Existenzgründer können sich nach § 6 Abs. 1a SGB VI für drei Jahre befreien lassen.

Wann brauchen Sie einen Freelancer-Vertrag?

Am häufigsten kommt ein freier Mitarbeitervertrag in IT- und Digitalprojekten zum Einsatz. Ein Unternehmen holt einen Entwickler oder eine UX-Designerin für eine klar umrissene Projektphase an Bord, ohne eine Planstelle zu schaffen. Ähnlich verbreitet ist das Interim-Mandat in Beratung, Controlling oder Vertrieb. Agenturen arbeiten mit Textern, Fotografen und Mediaplanern, um Auftragsspitzen abzufangen. Bildungsträger beauftragen Dozenten auf Honorarbasis, Kliniken und Praxen greifen auf externe Fachkräfte zurück.

Die Vorlage dient ebenso der Gegenseite, denn viele Freelancer arbeiten lieber mit eigenen Bedingungen als mit Rahmenverträgen, die Haftung und Nutzungsrechte einseitig verteilen. Treten zwei Selbstständige dauerhaft gemeinsam am Markt auf, gehört ihr Innenverhältnis allerdings in einen Gesellschaftsvertrag für die GbR nach MoPeG. Ein Grenzfall verdient besondere Aufmerksamkeit: Ein Arbeitnehmer kündigt und arbeitet am Folgetag als Freelancer für denselben Betrieb weiter, mit denselben Aufgaben und demselben Teamleiter. Diese Konstellation prüft die Rentenversicherung mit besonderer Strenge. Der Wechsel in die Selbstständigkeit ist zulässig, muss aber in Aufgabenzuschnitt, Arbeitsort und Weisungsstruktur sichtbar werden.

Wichtige Klauseln unserer Vorlage

Unser freier Mitarbeitervertrag beginnt mit einer präzisen Leistungsbeschreibung, die sich am Projekt orientiert und nicht an einer Stellenbeschreibung. Darauf baut der Abschnitt zur Leistungserbringung auf: Der Auftragnehmer bestimmt Arbeitszeit und Arbeitsort selbst, setzt eigene Arbeitsmittel ein, darf für weitere Auftraggeber tätig werden und kann abweichend von § 613 BGB Erfüllungsgehilfen einschalten. Fachliche Vorgaben des Auftraggebers beschränken sich auf Projektziel, Abstimmungstermine und Schnittstellen. Diese Bausteine bilden genau die Indizien ab, nach denen die Clearingstelle entscheidet.

Für die Vergütung stehen Stundensatz, Tagessatz oder Festpreis zur Wahl, mit Regelungen zu Reisekosten, Zahlungsziel und Rechnungsstellung nach § 14 UStG oder, bei Kleinunternehmern, nach § 19 UStG. Bewusst fehlen Urlaubsanspruch, Entgeltfortzahlung und Überstunden. Bei kreativen und technischen Leistungen ist die Klausel zu den Nutzungsrechten oft wertvoller als das Honorar. Nach der Zweckübertragungsregel des § 31 Abs. 5 UrhG erhält der Auftraggeber im Zweifel nur die Rechte, die der Vertragszweck erfordert. Die Vorlage zählt die Nutzungsarten deshalb ausdrücklich auf und regelt Quellcode, Bearbeitungen und die Zustimmung zu Unterlizenzen nach § 35 UrhG.

Der dritte Block betrifft Risiko und Ausstieg. Weil § 309 Nr. 7 BGB unter Unternehmern über § 307 BGB mittelbar wirkt, lässt die Haftungsbegrenzung Personenschäden, grobe Fahrlässigkeit und die Verletzung wesentlicher Vertragspflichten unberührt; bei letzteren wird die Haftung nur auf den vertragstypischen, vorhersehbaren Schaden begrenzt. Die Vertraulichkeitsklausel dient zugleich als angemessene Schutzmaßnahme im Sinne des Geschäftsgeheimnisgesetzes. Verarbeitet der Freelancer personenbezogene Daten im Auftrag, kommt eine Vereinbarung nach Art. 28 DSGVO hinzu. Bei wirtschaftlich abhängigen freien Mitarbeitern wendet die Rechtsprechung die §§ 74 ff. HGB entsprechend an, sodass ein nachvertragliches Verbot ohne Karenzentschädigung unwirksam ist; die Systematik zeigt unser Muster für ein nachvertragliches Wettbewerbsverbot mit Karenzentschädigung. Kündigungsregeln nach §§ 621, 626 BGB und eine Statusklausel schließen den Vertrag ab.

Branchenspezifische Besonderheiten

Im IT-Bereich droht neben der Scheinselbstständigkeit die verdeckte Arbeitnehmerüberlassung. Wird ein Freelancer über einen Vermittler beim Endkunden eingesetzt und dort in Scrum-Teams und Ticketsysteme eingebunden, kann er als Arbeitnehmer des Vermittlers gelten, den dieser an den Endkunden überlässt. Fehlen dann Erlaubnis oder Offenlegung nach § 1 Abs. 1 Satz 5 und 6 AÜG, fingieren §§ 9, 10 AÜG ein Arbeitsverhältnis direkt mit dem Endkunden. Das Bundessozialgericht hat zudem entschieden, dass auch die Zwischenschaltung einer Ein-Personen-GmbH eine Beschäftigung beim Auftraggeber nicht ausschließt (BSG, 20.07.2023, B 12 R 15/21 R). Die Vorlage trennt deshalb Projektsteuerung und disziplinarische Führung konsequent.

Bildungsträger und Musikschulen stehen seit dem Herrenberg-Urteil (BSG, 28.06.2022, B 12 R 3/20 R) unter Druck. Das Gericht stellte auf die Einbindung in Stundenpläne, Räume und Lehrpläne ab und kam für eine Musikschullehrerin zu einer abhängigen Beschäftigung. Der Gesetzgeber reagierte mit der befristeten Übergangsregelung des § 127 SGB IV, die eine Versicherungspflicht ausschließt, wenn beide Seiten bei Vertragsschluss von Selbstständigkeit ausgingen und die Lehrkraft zustimmt. Da die Frist inzwischen verlängert wurde, sollten Zustimmungserklärungen auch den Verlängerungszeitraum abdecken. Selbstständige Lehrer bleiben zudem nach § 2 Satz 1 Nr. 1 SGB VI regelmäßig rentenversicherungspflichtig. Für Trainer im Breitensport ist oft ein Übungsleitervertrag mit Freibetrag nach § 3 Nr. 26 EStG die passendere Lösung.

Wer mit Textern, Grafikern oder Fotografen arbeitet, muss die Künstlersozialabgabe im Blick behalten. Unternehmen, die regelmäßig künstlerische oder publizistische Leistungen Selbstständiger verwerten, sind nach dem Künstlersozialversicherungsgesetz abgabepflichtig, auch wenn der einzelne Freelancer gar nicht in der Künstlersozialkasse versichert ist. Bemessungsgrundlage sind die gezahlten Honorare; Zahlungen an eine GmbH oder UG zählen nicht dazu. Die Rentenversicherung kontrolliert die Abgabe bei Betriebsprüfungen. Auf den Freelancer abwälzen lässt sie sich nicht.

Am strengsten fällt die Prüfung im Gesundheitswesen aus. Das Bundessozialgericht hat 2019 entschieden, dass Honorarärzte im Krankenhaus (B 12 R 11/18 R) und Honorarpflegekräfte in stationären Einrichtungen (B 12 R 6/18 R) regelmäßig abhängig beschäftigt sind. Ausschlaggebend war die Einbindung in arbeitsteilige Abläufe, Dienstpläne und Hierarchien. Weder ein hohes Honorar noch der Fachkräftemangel ändern daran etwas. Wer hier freie Mitarbeit plant, sollte ohne Statusfeststellung keinen Einsatz beginnen.

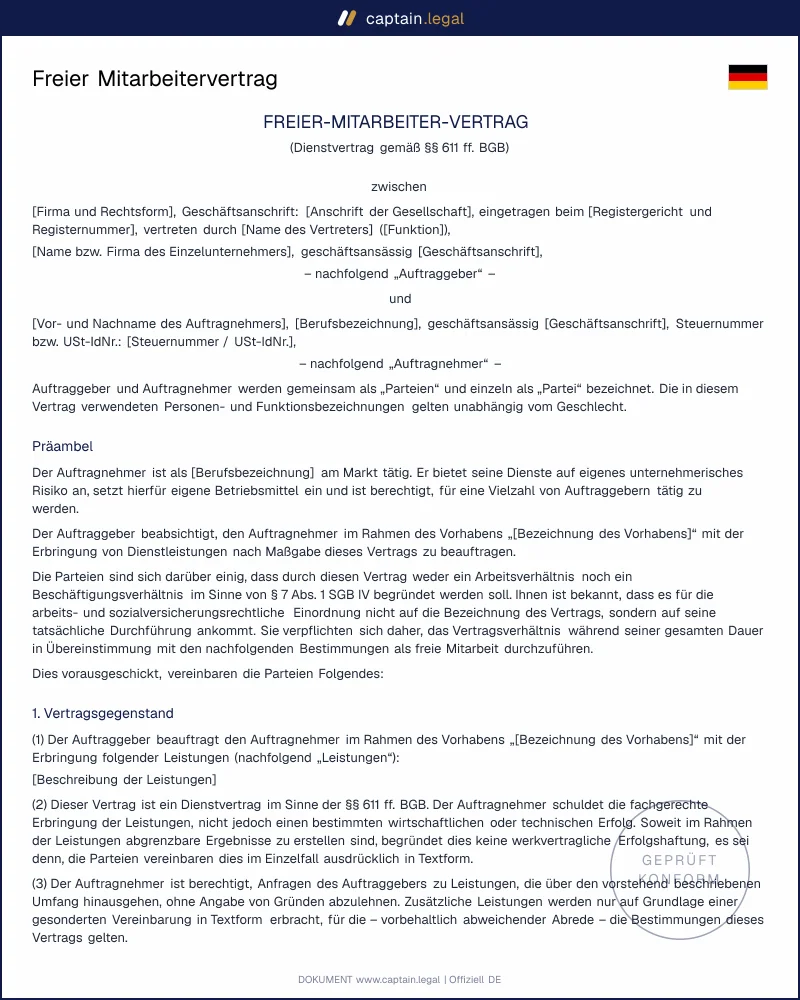
So füllen Sie den freien Mitarbeitervertrag aus

Sie erfassen zunächst die Vertragsparteien mit Rechtsform, Anschrift und Steuerdaten. Ist der Freelancer als GmbH oder UG organisiert, wird die Gesellschaft Vertragspartner, was allein allerdings nicht vor einer Statusprüfung schützt. Anschließend beschreiben Sie das Projekt, und das Formular führt Sie zu einer Leistungsbeschreibung, die Ergebnisse und Meilensteine statt Arbeitszeiten in den Vordergrund stellt. An dieser Stelle legen Sie fest, ob ein Dienst oder ein abnahmefähiges Werk geschuldet ist. Danach wählen Sie Vergütungsmodell, Abrechnungsweise und Zahlungsziel.

Im nächsten Schritt bestimmen Sie, welche Nutzungsrechte übergehen, ob eine Haftungshöchstgrenze gilt und ob der Freelancer eine Berufshaftpflichtversicherung nachweisen muss. Laufzeit und Kündigung folgen, orientiert an den gesetzlichen Fristen des § 621 BGB. Optional ergänzen Sie Vertraulichkeit, Auftragsverarbeitung und Statusklausel. Am Ende erhalten Sie den Vertrag als Word-Datei und PDF. Beide Parteien unterschreiben zwei Ausfertigungen, damit jede Seite ein Original für Steuerberater und Betriebsprüfung besitzt.

Häufige Fehler, die Sie vermeiden sollten

Der Klassiker ist der umetikettierte Arbeitsvertrag. Wer eine Arbeitsvertragsvorlage nimmt, das Wort Arbeitnehmer durch Auftragnehmer ersetzt und Probezeit, feste Arbeitszeiten und Urlaubstage stehen lässt, liefert der Rentenversicherung die Begründung für die Nachforderung gleich mit. Ebenso verräterisch sind Details außerhalb des Vertrags: die Firmen-E-Mail-Adresse, die Visitenkarte mit Firmenlogo, der Eintrag im Organigramm. Ein exklusiver Einsatz für nur einen Kunden verstärkt jedes dieser Indizien. Auch der beste freie Mitarbeitervertrag schützt nicht, wenn die gelebte Praxis ihm widerspricht.

Zweite große Fehlerquelle sind vergessene Rechte. Ohne ausdrückliche Rechteeinräumung bleiben die Nutzungsrechte an Quellcode, Logo oder Text im Zweifel beim Freelancer, was oft erst bei der Due-Diligence-Prüfung eines Unternehmensverkaufs auffällt. Wer eine Person tatsächlich eingliedern will, findet passende Alternativen in unseren Vorlagen für Personalverwaltung und Unternehmensführung. Zuletzt wird die Statusfeststellung oft zu spät beantragt: Wer erst Monate nach Aufnahme der Tätigkeit handelt, verliert die Möglichkeit, den Beginn der Versicherungspflicht hinauszuschieben.

Wichtige Punkte zum Merken

VERTRAGSART

Tätigkeit statt Ergebnis sauber regeln

Der freie Mitarbeitervertrag ist meist ein Dienstvertrag nach §§ 611 ff. BGB: Geschuldet wird die Tätigkeit, nicht zwingend ein abnahmefähiger Erfolg. Wird dagegen ein konkretes Werk vereinbart, etwa eine Website oder ein Gutachten, greifen andere Regeln nach § 631 BGB. Dann hängen Vergütung, Mängelrechte und Fälligkeit stärker von der Abnahme ab.

STATUS

Die gelebte Praxis entscheidet mit

Freelancer müssen ohne Weisungsbindung und ohne Eingliederung in den Betrieb arbeiten. § 7 SGB IV nennt Weisungen und Eingliederung als Leitindizien für Beschäftigung; § 611a BGB schaut auf die persönliche Abhängigkeit. Stehen im Alltag Dienstplan, Vorgesetzter und Firmen-E-Mail im Vordergrund, hilft die Bezeichnung im Vertrag nicht.

BEITRAGSRISIKO

Scheinselbstständigkeit kann teuer nachwirken

Das Statusfeststellungsverfahren nach § 7a SGB IV kann vor oder während der Zusammenarbeit Klarheit bringen. Stellt eine spätere Prüfung Beschäftigung fest, schuldet der Auftraggeber den Gesamtsozialversicherungsbeitrag nach § 28e SGB IV. Den Arbeitnehmeranteil darf er nach § 28g SGB IV grundsätzlich nur bei den nächsten drei Lohnzahlungen einbehalten.

Häufig gestellte Fragen

Zivilrechtlich schon, denn für den freien Dienstvertrag gibt es keine gesetzliche Formvorschrift; § 623 BGB und das Nachweisgesetz gelten nur für Arbeitsverhältnisse. In der Praxis wäre der Verzicht auf einen schriftlichen Vertrag dennoch ein Fehler, weil die Statusprüfung beim Vertragsinhalt ansetzt. Unsere Vorlage ist auf das geltende deutsche Recht abgestimmt und wird mit der Unterschrift beider Parteien verbindlich. Eine qualifizierte elektronische Signatur nach der eIDAS-Verordnung ist ebenfalls möglich. In Hochrisikobranchen wie dem Gesundheitswesen empfiehlt sich ergänzend eine anwaltliche Prüfung.

Fehlt eine vertragliche Regelung, greift § 621 BGB: Bei monatlicher Vergütung ist die Kündigung spätestens am fünfzehnten eines Monats zum Monatsende möglich, bei Vergütung nach Tagen an jedem Tag zum Ablauf des Folgetags. Ist die Vergütung nicht nach Zeitabschnitten bemessen und beansprucht der Auftrag die Erwerbstätigkeit des Freelancers vollständig oder hauptsächlich, gilt eine Frist von zwei Wochen. Die fristlose Kündigung aus wichtigem Grund nach § 626 BGB bleibt immer möglich. Bei Diensten höherer Art erlaubt § 627 BGB sie sogar ohne wichtigen Grund, sofern kein dauerndes Dienstverhältnis mit festen Bezügen besteht.

Beide Formate erhalten Sie direkt nach dem Ausfüllen. Die Word-Datei eignet sich für Verhandlungen, weil Sie Änderungswünsche des Vertragspartners einarbeiten und einzelne Klauseln anpassen können, ohne das Layout zu zerstören. Das PDF ist die Fassung für Unterschrift, Versand und Ablage beim Steuerberater. Nach Abschluss der Verhandlungen sollte nur eine finale Fassung des Vertrags existieren, die beide Parteien unterzeichnen. Weitere Muster für Gründung, Personal und Verträge finden Sie im Gesamtkatalog aller deutschen Rechtsvorlagen.

Idealerweise vor Beginn der Tätigkeit, über die Prognoseentscheidung. Spätestens sollte der Antrag innerhalb eines Monats nach Aufnahme der Tätigkeit bei der Clearingstelle eingehen. Stellt die Rentenversicherung dann eine Beschäftigung fest, gilt nach § 7a Abs. 5 SGB IV erst der Tag der Bekanntgabe als Beginn, sofern der Freelancer zustimmt und sich für die Zwischenzeit selbst gegen Krankheit und für das Alter abgesichert hat. Die Beiträge werden zudem erst fällig, wenn die Entscheidung unanfechtbar ist. Hat eine Betriebsprüfung bereits begonnen, steht das optionale Verfahren nicht mehr offen.

Das Urheberrecht selbst bleibt beim Urheber und ist nach § 29 Abs. 1 UrhG nicht übertragbar. Übertragen werden Nutzungsrechte, und zwar nur in dem Umfang, den der Vertrag festlegt. Fehlt eine klare Regelung, begrenzt § 31 Abs. 5 UrhG die Rechte auf den Vertragszweck, was spätere Weiterentwicklungen blockieren kann. Die Sonderregel des § 69b UrhG für Software gilt nach herrschender Meinung nur für Arbeitnehmer, nicht für Freelancer. Die Vorlage regelt daher ausschließliche oder einfache Rechte, Reichweite und Bearbeitungsrechte ausdrücklich. Den Anspruch auf angemessene Vergütung nach § 32 UrhG behält der Freelancer.

Der Auftraggeber zahlt die Gesamtsozialversicherungsbeiträge samt Säumniszuschlägen nach und haftet für die Lohnsteuer. Ausgewiesene Umsatzsteuer schuldet der Freelancer nach § 14c UStG trotzdem, während dem Auftraggeber der Vorsteuerabzug verloren geht. Arbeits- und Sozialrecht beurteilen den Status getrennt: Ansprüche auf Urlaub oder Kündigungsschutz bestehen nur, wenn auch ein Arbeitsverhältnis im Sinne des § 611a BGB vorliegt. Das Risiko trifft beide Seiten, denn nach dem Bundesarbeitsgericht (BAG, 26.06.2019, 5 AZR 178/18) kann der Auftraggeber dann die Differenz zwischen Honorar und üblicher Arbeitnehmervergütung zurückfordern. Bei Vorsatz drohen Ermittlungen nach § 266a StGB.

4.6/5

17 verifizierte Bewertungen · 50 000+ Downloads

Freier Mitarbeitervertrag nach § 611 BGB & § 7 SGB IV
  • Sofortzugriff auf das Dokument
  • PDF- und Word-Download
  • Konform mit der Gesetzgebung 2026
  • Von Juristen geprüft
Vorlage ausfüllen
Sichere Zahlung
Aktualisiert am 19. Oktober 2026

Das könnte Sie auch interessieren

Geheimhaltungsvereinbarung Muster
Außerordentliche Kündigung Muster