Alltag

Schenkungsvertrag Muster für Geld und Gegenstände: Vorlage Word und PDF

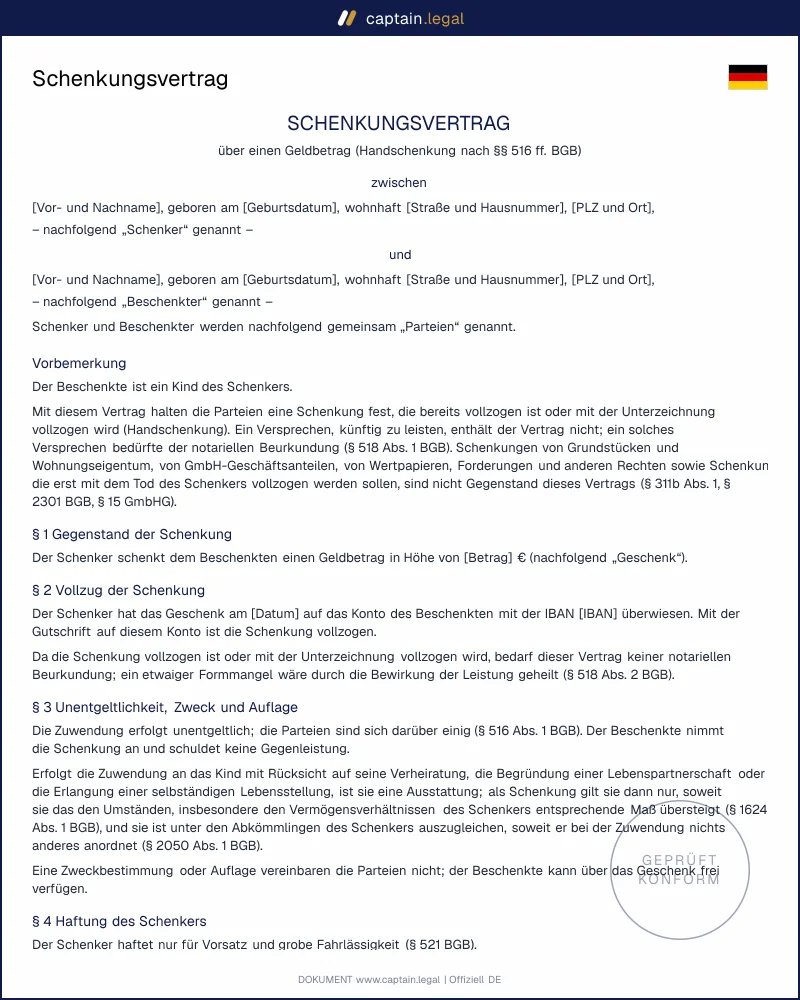
Schenkungsvertrag nach §§ 516 ff. BGB für Geld, Fahrzeuge und bewegliche Sachen, bereits vollzogen oder bei der Unterschrift übergeben: mit Auflage, Rückforderungsrecht, Pflichtteilsanrechnung, Ausgleichung und Hinweisen zur Schenkungsteuer, auch für minderjährige Beschenkte.
4.6/5— 15 BewertungenDeutsches Recht 2026Sofortiger Download
Teilen

Ein Schenkungsvertrag hält schriftlich fest, dass Sie einem anderen Menschen Geld oder eine Sache unentgeltlich überlassen haben: die Überweisung an die Tochter für die erste Wohnung, das Auto für den Enkel, den Familienschmuck für die Ehefrau. Der Vertrag beweist später, dass es eine Schenkung war und kein Darlehen, und er lässt sich der Anzeige beim Finanzamt beifügen. Vor allem regelt er schon heute, wie das Geschenk in einem künftigen Erbfall behandelt wird. Unsere Vorlage richtet sich an Privatpersonen, die bereits geschenkt haben oder bei der Unterschrift übergeben. Sie passt für Eltern, Großeltern, Ehegatten und andere Schenker, auch wenn zwei Personen gemeinsam schenken oder der Beschenkte noch minderjährig ist.

Konform

Gesetzgebung 2026

50.000+ Kunden

vertrauen uns

Erschwinglich

Ab 4,90 € / Dokument

Sichere Zahlung

Sofortiger Download

Schenkungsvertrag Muster für Geld und Gegenstände: Vorlage Word und PDF

Sichere Zahlung

Vorlage ausfüllen

Was ist ein Schenkungsvertrag?

Nach § 516 Abs. 1 BGB liegt eine Schenkung vor, wenn jemand aus seinem Vermögen einen anderen bereichert und beide sich einig sind, dass dies unentgeltlich geschieht. Ein Schenkungsvertrag hat also immer zwei Seiten, denn auch der Beschenkte muss das Geschenk annehmen. Der entscheidende Punkt ist der Zeitpunkt der Leistung. Wer das Geld sofort überweist oder die Sache sofort übergibt, macht eine Handschenkung, und die ist ohne jede Form wirksam. Wer dagegen verspricht, erst später zu zahlen, braucht nach § 518 Abs. 1 BGB einen Notar. Unser Schenkungsvertrag ist deshalb bewusst auf vollzogene Schenkungen zugeschnitten und sagt das im Text ausdrücklich.

Abzugrenzen ist die Schenkung vom Darlehen. Soll das Geld irgendwann zurückfließen, gehört es in einen privaten Darlehensvertrag nach § 488 BGB, sonst streiten später die Geschwister darüber, ob die Summe zurückzuzahlen oder auf das Erbe anzurechnen ist. Nicht erfasst sind Grundstücke und Eigentumswohnungen (§ 311b Abs. 1 BGB), GmbH-Anteile (§ 15 GmbHG) und Zuwendungen, die erst mit dem Tod des Schenkers vollzogen werden sollen (§ 2301 BGB); dafür braucht es den Notar oder eine Verfügung von Todes wegen. Wertpapierdepots, Forderungen und andere Rechte deckt die Vorlage ebenfalls nicht ab, weil sie abgetreten oder übertragen statt übergeben werden.

Rechtlicher Rahmen

Das Schenkungsrecht steht in den §§ 516 bis 534 BGB und ist für den Schenker auffallend milde. Er haftet nur für Vorsatz und grobe Fahrlässigkeit (§ 521 BGB), für Mängel der Sache nur, wenn er sie arglistig verschwiegen hat (§ 524 BGB). Zwei gesetzliche Notbremsen behält er trotzdem. Verarmt er später, kann er das Geschenk nach § 528 BGB zurückfordern, wenn bei Eintritt der Bedürftigkeit seit der Leistung noch keine zehn Jahre vergangen sind (§ 529 Abs. 1 BGB); muss der Schenker ins Pflegeheim, macht diesen Anspruch in der Praxis häufig der Sozialhilfeträger geltend. Bei grobem Undank ist ein Widerruf möglich (§ 530 BGB), und auf dieses Recht kann niemand im Voraus verzichten (§ 533 BGB). Den Wortlaut der Formvorschrift finden Sie im Gesetzestext von § 518 BGB zum Schenkungsversprechen.

Steuerlich unterliegt jede Schenkung dem Erbschaftsteuer- und Schenkungsteuergesetz. Wohnt der Schenker oder der Beschenkte in Deutschland, gelten die Freibeträge des § 16 ErbStG: eine halbe Million Euro für Ehegatten und eingetragene Lebenspartner, vierhunderttausend Euro für Kinder und Stiefkinder, zweihunderttausend Euro für Enkel und nur zwanzigtausend Euro für Geschwister, Nichten, Neffen oder Lebensgefährten. Ist der Elternteil, der das Kind des Schenkers ist, schon verstorben, erhält auch der Enkel vierhunderttausend Euro. Jeder Freibetrag gilt im Verhältnis zu jedem Schenker gesondert, aber nur einmal in zehn Jahren, weil § 14 ErbStG alle Erwerbe von derselben Person in diesem Zeitraum zusammenrechnet. Die Anzeige an das Finanzamt ist binnen drei Monaten fällig: für den Beschenkten nach § 30 Abs. 1 ErbStG, bei einer Schenkung unter Lebenden nach Absatz 2 zusätzlich für den Schenker. Ob am Ende Steuer anfällt, entscheidet das Finanzamt, nicht die Familie.

Wann brauchen Sie einen Schenkungsvertrag?

Der häufigste Anlass ist die größere Geldsumme innerhalb der Familie. Eltern überweisen der Tochter das Eigenkapital für die Wohnung, Großeltern legen für den Enkel einen Betrag auf ein Sparkonto, das auf seinen Namen lautet. Ohne schriftlichen Schenkungsvertrag lässt sich Jahre später kaum noch belegen, ob das Geld geschenkt oder nur geliehen war, und diese Frage taucht bei Erbauseinandersetzungen immer wieder auf. Ein zweiter typischer Fall ist das Auto, das Vater oder Mutter dem Sohn überlassen, oft nachdem er es schon monatelang fährt; der Schenkungsvertrag überträgt dann nur noch das Eigentum. Zahlt der Sohn dagegen einen Preis, passt ein Kfz-Kaufvertrag unter Privatleuten besser. Auch Schmuck, eine wertvolle Uhr, ein Klavier oder ein Gemälde wechseln häufig innerhalb der Familie den Besitzer, und gerade bei Erbstücken lohnt eine genaue Beschreibung mit Erkennungsmerkmalen.

Unter Ehegatten schafft ein Schenkungsvertrag Klarheit für den Fall einer Trennung, denn im gesetzlichen Güterstand wird eine größere Zuwendung nach § 1380 BGB im Zweifel auf die Ausgleichsforderung angerechnet. Wer einem Patenkind, einem Neffen oder der Lebensgefährtin etwas schenkt, sollte schon wegen des niedrigen Freibetrags sauber dokumentieren. Ein Sonderfall, den viele unterschätzen, ist der minderjährige Beschenkte. Hier entscheidet der Inhalt des Schenkungsvertrags darüber, ob die Eltern für ihr Kind unterschreiben dürfen oder ob das Familiengericht vorsorglich einen Ergänzungspfleger bestellen muss.

Wesentliche Klauseln in unserer Vorlage

Der Schenkungsvertrag beginnt mit den Parteien, wahlweise mit einem oder zwei Schenkern, und hält bei zwei Schenkern fest, aus wessen Vermögen das Geschenk stammt. Das klingt technisch, entscheidet aber über Freibeträge und spätere Pflichtteile, weil jeder Anteil gesondert zählt. Danach folgen der Gegenstand, beim Fahrzeug mit Kennzeichen, Fahrzeug-Identifizierungsnummer und Kilometerstand, und der Vollzug: Überweisung mit Datum und IBAN, Barzahlung mit Empfangsbestätigung oder Übergabe der Sache nach § 929 BGB. Ein optionaler Absatz verbindet die Schenkung mit einem unverbindlichen Wunsch oder mit einer echten Auflage nach § 525 BGB, deren Erfüllung der Schenker verlangen kann.

Zum Schutz des Schenkers lassen sich zwei Rückforderungsrechte wählen: für den Fall, dass der Beschenkte vor ihm stirbt, und für die Rechtshängigkeit eines Scheidungsantrags in der Ehe des Beschenkten. Zurückzugeben ist dann nach Bereicherungsrecht, und eine entstandene Schenkungsteuer erlischt nach § 29 ErbStG. Die gesetzlichen Rechte bei Verarmung und grobem Undank bleiben ausdrücklich unberührt.

Den eigentlichen Mehrwert bringt der erbrechtliche Teil. Bei Kindern, Enkeln und Ehegatten können Sie bestimmen, dass sich der Beschenkte das Geschenk auf seinen Pflichtteil anrechnen lassen muss (§ 2315 BGB), bei Abkömmlingen außerdem, dass es unter Geschwistern ausgeglichen wird (§ 2050 Abs. 3 BGB). Wer zugleich ein Berliner Testament für Ehepaare aufsetzt, sollte beides aufeinander abstimmen. Den Abschluss bilden der Hinweis auf die Pflichtteilsergänzung nach § 2325 BGB und die steuerliche Einordnung mit Steuerklasse, Zehnjahresfrist und Anzeigepflicht, bewusst ohne Beträge im Schenkungsvertrag, damit er auch nach einer Gesetzesänderung stimmt.

So füllen Sie den Schenkungsvertrag aus

Unser Schenkungsvertrag Muster fragt zuerst, was Sie verschenken: Geld, ein zugelassenes Fahrzeug oder eine andere bewegliche Sache. Danach wählen Sie, wer beschenkt wird, und geben dabei gleich an, ob der Beschenkte minderjährig ist. Diese eine Antwort steuert Steuerklasse, Pflichtteilsfragen und die Unterschriftszeilen. Es folgen Namen, Geburtsdaten und Anschriften, bei zwei Schenkern auch die Aufteilung. Beim Geld wählen Sie zwischen ausgeführter Überweisung, Barzahlung bei Unterzeichnung und früherer Barzahlung, bei einer Sache beschreiben Sie Zustand und geschätzten Wert. Anschließend entscheiden Sie über Zweck, Rückforderung, Anrechnung, Ausgleichung und eine etwaige Steuerübernahme. Ist der Beschenkte minderjährig und enthält der Schenkungsvertrag belastende Regelungen, fragt das Formular, ob ein gesetzlicher Vertreter selbst schenkt, mit dem Schenker verheiratet oder mit ihm in gerader Linie verwandt ist, und baut dann die Vertretung durch einen Ergänzungspfleger ein. Rechts sehen Sie jede Antwort sofort im Vertragstext, am Ende laden Sie ihn als Word und PDF herunter. Weitere Muster rund um Familie und Vermögen finden Sie bei unseren Verträgen und Vollmachten für den Alltag.

Häufige Fehler bei der Schenkung

Der teuerste Fehler ist die unterschriebene Zusage ohne Zahlung. Wer heute unterschreibt, dass er im nächsten Frühjahr überweisen wird, hält ein formnichtiges Schenkungsversprechen in der Hand, das erst die Zahlung heilt (§ 518 Abs. 2 BGB). Unterschreiben Sie erst, wenn das Geld überwiesen oder die Sache übergeben ist. Ebenso oft landet das Geld für ein Kind auf dem Konto der Eltern statt auf einem Konto, das auf den Namen des Kindes lautet; dann ist schon zweifelhaft, wer überhaupt beschenkt wurde. Viele Schenker übersehen außerdem, dass eine Anrechnung auf den Pflichtteil nur wirkt, wenn sie vor oder bei der Zuwendung erklärt wurde. Nachträglich hilft in der Regel nur ein notariell beurkundeter Pflichtteilsverzicht.

Bei Minderjährigen unterschreiben Eltern oft selbst, obwohl der Schenkungsvertrag eine Auflage oder ein Rückforderungsrecht enthält. Schenken sie selbst oder ihre eigenen Eltern, kann ihre Vertretungsmacht in diesem Fall ausgeschlossen sein (§§ 181, 1629 Abs. 2, 1824 Abs. 1 Nr. 1 BGB); bis ein Ergänzungspfleger den Vertrag genehmigt, ist er für das Kind dann schwebend unwirksam. Schließlich unterbleibt erstaunlich oft die Anzeige, weil die Summe unter dem Freibetrag liegt. Dann beginnt die Festsetzungsfrist für die Schenkungsteuer nicht vor Ablauf des Kalenderjahres, in dem das Finanzamt von der Schenkung erfährt oder der Schenker stirbt (§ 170 Abs. 5 Nr. 2 AO), und frühere Geschenke lassen sich beim nächsten Erwerb nicht mehr sauber belegen. Wer neben der Schenkung auch Vollmachten oder Darlehen regeln will, findet die passenden Muster im Katalog aller Vertragsvorlagen.

Wichtige Punkte zum Merken

OHNE NOTAR

Nur die vollzogene Schenkung ist formfrei

Ein Schenkungsversprechen für die Zukunft muss nach § 518 Abs. 1 BGB notariell beurkundet werden. Formfrei ist dagegen die Handschenkung: Das Geld ist überwiesen oder wird bar übergeben, die Sache ist oder wird übergeben. Der Vertrag hält diesen Vollzug mit Datum, IBAN oder Übergabe fest. Grundstücke und GmbH-Anteile brauchen immer den Notar, Schenkungen auf den Todesfall die Form einer Verfügung von Todes wegen; die Vorlage schließt sie aus.

PFLICHTTEIL

Anrechnung nur bei der Zuwendung bestimmen

Ob sich ein Kind das Geschenk später auf seinen Pflichtteil anrechnen lassen muss (§ 2315 BGB) oder es unter Geschwistern auszugleichen hat (§ 2050 Abs. 3 BGB), entscheidet der Schenker spätestens bei der Zuwendung; eine nachträgliche Bestimmung wirkt nicht. Daneben zählt das Geschenk zehn Jahre lang abschmelzend bei der Pflichtteilsergänzung mit (§ 2325 BGB); unter Ehegatten beginnt diese Frist erst mit der Auflösung der Ehe.

MINDERJÄHRIGE

Wann Eltern für ihr Kind nicht unterschreiben

Bringt die Schenkung dem Kind nur Vorteile, nehmen die Eltern sie für das Kind an (§ 107 BGB). Enthält der Vertrag eine Auflage, ein Rückforderungsrecht oder eine Anrechnung oder betrifft er ein Fahrzeug, kann sie rechtlich nachteilig sein. Schenkt dann ein Elternteil selbst oder dessen Vater oder Mutter, sind die Eltern von der Vertretung ausgeschlossen (§§ 181, 1629 Abs. 2, 1824 BGB) und das Familiengericht bestellt einen Ergänzungspfleger.

Häufig gestellte Fragen

Für eine Handschenkung verlangt das Gesetz keine besondere Form, die Einigung bei der Übergabe genügt. Der schriftliche Schenkungsvertrag ist dann ein Beweismittel und keine Voraussetzung der Wirksamkeit. Anders liegt es beim Versprechen, erst später zu leisten: Es muss nach § 518 Abs. 1 BGB notariell beurkundet werden, wird nach Absatz 2 aber wirksam, sobald die Leistung tatsächlich erbracht ist. Grundstücke und GmbH-Anteile brauchen immer den Notar, Schenkungen auf den Todesfall die Form einer Verfügung von Todes wegen. Bei Geld und beweglichen Sachen reicht die Unterschrift beider Seiten, vorausgesetzt, die Überweisung ist ausgeführt oder die Sache übergeben.

Nach dem Fertigstellen steht der Vertrag als Word-Datei und als PDF zum Download bereit. Die Word-Fassung lohnt sich, wenn Sie vor dem Ausdrucken noch etwas ergänzen möchten, etwa eine genauere Beschreibung des Schmucks. Das PDF ist die saubere Fassung zum Unterschreiben. Drucken Sie so viele Exemplare aus, dass jede Partei eines erhält, und unterschreiben Sie alle eigenhändig. Haben Sie sich vertippt, korrigieren Sie die Angaben über Ihr Kundenkonto und laden das Dokument neu herunter, statt im Text von Hand nachzubessern.

Die Frist beträgt drei Monate ab dem Zeitpunkt, in dem der Erwerber von der Schenkung Kenntnis erlangt (§ 30 Abs. 1 ErbStG); bei einer Schenkung unter Lebenden ist auch der Schenker zur Anzeige verpflichtet. Die Anzeige geht schriftlich an das für die Schenkungsteuer zuständige Finanzamt und soll unter anderem Gegenstand, Wert, Verwandtschaftsverhältnis und frühere Zuwendungen nennen (§ 30 Abs. 4 ErbStG). Vieles davon steht bereits im Vertrag, die steuerlichen Identifikationsnummern ergänzen Sie selbst. Verlangt das Finanzamt anschließend eine Steuererklärung, setzt es dafür eine Frist von mindestens einem Monat (§ 31 Abs. 1 ErbStG).

Das geht, und solange der Vertrag dem Kind nur Vorteile bringt, nehmen die Eltern das Geschenk für ihn an (§ 107 BGB). So liegt es, wenn die Schenkung frei ist von Auflage, Rückforderungsrecht, Anrechnung, Ausgleichung und Steuerübernahme durch das Kind. Enthält der Vertrag eine dieser Regelungen, kann sie rechtlich nachteilig sein. Sind Sie dann Vater oder Mutter eines Elternteils, dürfen die Eltern nicht für das Kind handeln (§ 1629 Abs. 2, § 1824 Abs. 1 Nr. 1 BGB), und das Familiengericht bestellt vorsorglich einen Ergänzungspfleger. Überweisen Sie auf ein Konto, das auf den Namen des Enkels lautet.

Zurückfordern dürfen Sie nach dem Gesetz, wenn Sie innerhalb von zehn Jahren nach der Leistung verarmen (§§ 528, 529 BGB); widerrufen können Sie bei grobem Undank binnen eines Jahres, nachdem Sie davon erfahren haben (§§ 530, 532 BGB). Pflicht- und Anstandsschenkungen, etwa übliche Geburtstagsgeschenke, sind davon ausgenommen (§ 534 BGB). Darüber hinaus können Sie eigene Gründe vereinbaren; unsere Vorlage bietet den Tod des Beschenkten vor Ihnen und einen rechtshängigen Scheidungsantrag in seiner Ehe an. Ohne eine solche Klausel bleibt das Geschenk beim Beschenkten und geht später an dessen Erben.

Beim Darlehen muss das Geld zurückgezahlt werden, bei der Schenkung nicht. Bei Familiengeld lässt sich das oft nur noch aus den Unterlagen erkennen, und dort scheitern viele Erbengemeinschaften: Der Bruder sagt, die Eltern hätten ihm die Summe geschenkt, die Schwester spricht von einem Darlehen. Wer Rückzahlung erwartet, sollte Laufzeit und Raten schriftlich regeln, wie es unser Beitrag über Privatdarlehen unter Freunden und in der Familie beschreibt. Für ein echtes Geschenk gilt das Gegenteil, hier halten Sie die Unentgeltlichkeit ausdrücklich fest und belegen den Vollzug.

Über die Pflichtteilsergänzung nach § 2325 BGB kann es zählen. Stirbt der Schenker, wird das Geschenk im ersten Jahr voll, danach jedes Jahr um ein Zehntel weniger berücksichtigt; nach zehn Jahren seit der Leistung spielt es keine Rolle mehr. Bei Schenkungen an den Ehegatten beginnt diese Frist erst mit der Auflösung der Ehe; endet die Ehe durch den Tod des Schenkers, zählt das Geschenk also in voller Höhe. Davon zu unterscheiden ist die Anrechnung auf den eigenen Pflichtteil des Beschenkten (§ 2315 BGB). Sie wirkt nur, wenn der Schenker sie bei der Zuwendung bestimmt hat, und dafür enthält der Vertrag eine eigene Klausel.

4.6/5

15 verifizierte Bewertungen · Deutsches Recht 2026

Schenkungsvertrag Muster für Geld und Gegenstände: Vorlage Word und PDF
  • Sofortzugriff auf das Dokument
  • PDF- und Word-Download
  • Konform mit der Gesetzgebung 2026
  • Von Juristen geprüft
Vorlage ausfüllen
Sichere Zahlung
Aktualisiert am 5. November 2026

Das könnte Sie auch interessieren

Foto-Einwilligung Vorlage
Kfz-Kaufvertrag privat