Unternehmensgründung

Gesellschaftsvertrag GmbH & Co. KG Muster: Vorlage Word und PDF

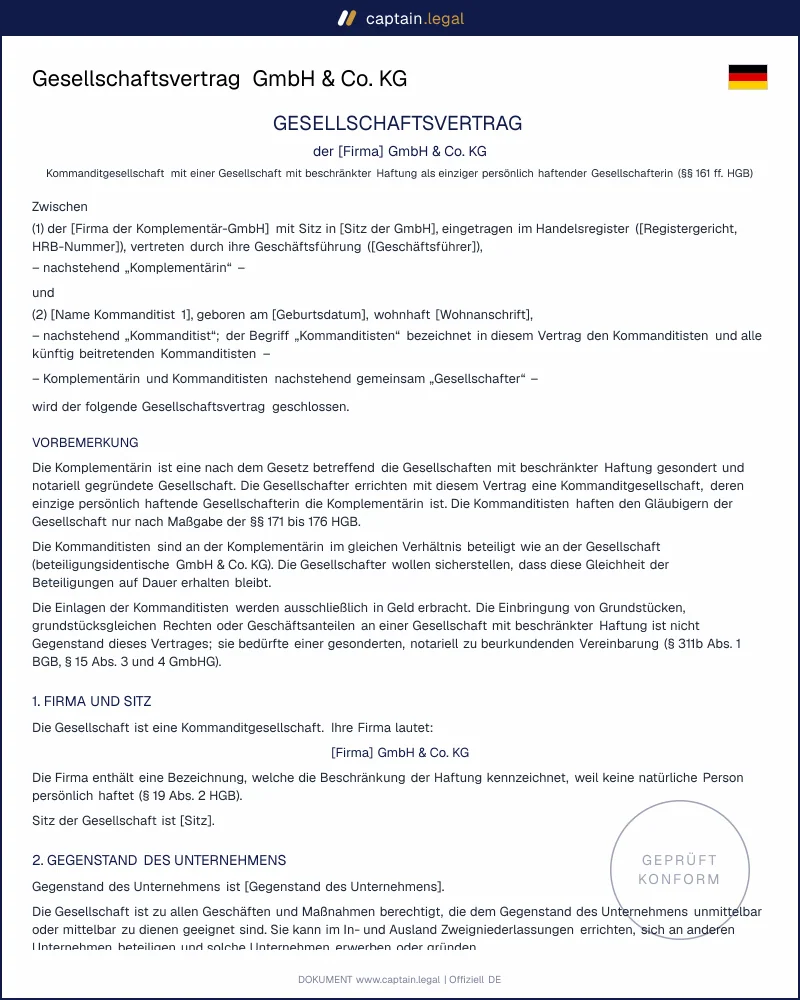
Gesellschaftsvertrag einer GmbH & Co. KG für ein bis vier Kommanditisten, ob operatives Unternehmen oder Familienvermögen: Einlagen und Haftsummen, Zustimmungskatalog, Gesellschafterkonten, Steuerentnahmen, Nachfolge, Abfindung, nach dem HGB in der Fassung des MoPeG.
4.7/5— 18 BewertungenDeutsches Recht 2026Sofortiger Download
Teilen

Der Gesellschaftsvertrag GmbH & Co. KG regelt das Innenleben einer Kommanditgesellschaft, deren einzige persönlich haftende Gesellschafterin eine GmbH ist. Er richtet sich an Unternehmer, die ein operatives Geschäft mit beschränkter Haftung führen wollen, und an Familien, die Immobilien, Wertpapiere oder Beteiligungen in einer eigenen Gesellschaft bündeln. Unsere Vorlage deckt ein bis vier Kommanditisten ab, regelt Einlagen und Haftsummen, Gesellschafterkonten, Entnahmen, Nachfolge und Abfindung und berücksichtigt das seit dem 1. Januar 2024 geltende Personengesellschaftsrecht nach dem MoPeG. Sie erhalten einen unterschriftsreifen KG-Vertrag in Word und PDF; die Anmeldung zum Handelsregister erfolgt anschließend beim Notar.

Konform

Gesetzgebung 2026

50.000+ Kunden

vertrauen uns

Erschwinglich

Ab 4,90 € / Dokument

Sichere Zahlung

Sofortiger Download

Gesellschaftsvertrag GmbH & Co. KG Muster: Vorlage Word und PDF

Sichere Zahlung

Vorlage ausfüllen

Was ist ein Gesellschaftsvertrag GmbH & Co. KG?

Die GmbH & Co. KG ist rechtlich eine ganz normale Kommanditgesellschaft. Der Kunstgriff liegt in der Besetzung: Komplementärin ist keine natürliche Person, sondern eine GmbH, die nur mit ihrem Gesellschaftsvermögen haftet. Die Kommanditisten, meist die Unternehmer selbst oder Angehörige, haften den Gläubigern nur bis zur Höhe ihrer im Handelsregister eingetragenen Haftsumme, und auch das nur, soweit die Einlage nicht geleistet ist. Im Ergebnis haftet niemand mit seinem Privatvermögen unbeschränkt, die Besteuerung bleibt aber die einer Personengesellschaft: Gewinne werden den Kommanditisten direkt zugerechnet.

Man braucht deshalb zwei Verträge. Die Komplementär-GmbH wird vorab gesondert gegründet, mit notariell beurkundeter Satzung, wofür sich unser Gesellschaftsvertrag für die GmbH eignet. Erst danach schließen GmbH und Kommanditisten den KG-Vertrag. Dieser zweite Vertrag ist formfrei, wird in der Praxis aber immer schriftlich geschlossen, weil Bank, Finanzamt und spätere Erwerber von Anteilen einen belastbaren Nachweis brauchen. Von einem GbR-Gesellschaftsvertrag nach MoPeG unterscheidet er sich vor allem durch die Rollenverteilung: Die GmbH führt die Geschäfte und vertritt die Gesellschaft, die Kommanditisten sind Kapitalgeber mit Kontroll- und Stimmrechten.

Rechtlicher Rahmen

Maßgeblich sind die §§ 161 bis 177a HGB über die Kommanditgesellschaft. Soweit dort nichts Besonderes steht, verweist § 161 Abs. 2 HGB auf das Recht der offenen Handelsgesellschaft in den §§ 105 ff. HGB, die ihrerseits über § 105 Abs. 3 HGB ergänzend auf die GbR-Vorschriften des BGB verweisen. Den Wortlaut der Grundnorm finden Sie in der amtlichen Fassung von § 161 HGB zur Kommanditgesellschaft. Seit dem MoPeG sind viele Paragrafen neu nummeriert, und wer mit älteren Mustern arbeitet, zitiert schnell Vorschriften, die es in dieser Form nicht mehr gibt.

Im Vertrag schlagen vor allem drei Bereiche durch. Das Beschlussmängelrecht steht jetzt in den §§ 110 bis 115 HGB: Ein fehlerhafter Beschluss ist grundsätzlich nur anfechtbar, und zwar binnen drei Monaten ab Bekanntgabe durch Klage gegen die Gesellschaft beim Landgericht. Die Ausscheidensgründe stehen in § 130 HGB, und die Abfindung ist ausdrücklich in § 135 HGB geregelt. Außerdem lässt § 164 HGB bei außergewöhnlichen Geschäften den Beschluss aller Gesellschafter nach § 116 Abs. 2 Satz 1 HGB unberührt, die Kommanditisten entscheiden also mit. Gute Verträge ersetzen das durch einen eigenen Zustimmungskatalog mit Mehrheitsregel.

Für die Haftung gelten § 171 HGB (Haftung bis zur Haftsumme, ausgeschlossen bei geleisteter Einlage) und § 172 Abs. 4 HGB, wonach Rückzahlungen der Einlage und bestimmte Gewinnentnahmen die Haftung wieder aufleben lassen. Die Firma muss wegen § 19 Abs. 2 HGB die Haftungsbeschränkung erkennen lassen. Die Anmeldung zum Handelsregister ist nach § 12 HGB elektronisch in öffentlich beglaubigter Form einzureichen, also über einen Notar. Steuerlich entscheidet § 15 Abs. 3 Nr. 2 EStG über die gewerbliche Prägung: Solange nur die GmbH persönlich haftet und nur sie oder Nichtgesellschafter die Geschäfte führen, erzielt auch eine rein vermögensverwaltende KG gewerbliche Einkünfte, und ihr Vermögen ist Betriebsvermögen.

Wann brauchen Sie diesen Vertrag?

Am häufigsten wählt diese Form der Mittelständler, der ein Handels- oder Handwerksunternehmen betreibt und die persönliche Haftung loswerden will, ohne in die Körperschaftsteuer zu wechseln. Oft steigen dabei Ehepartner oder Kinder als Kommanditisten ein, während der Unternehmer über die Geschäftsführung der GmbH die Kontrolle behält. Ein Blick auf die übrigen Muster zur Unternehmensgründung lohnt sich, weil Satzung, Gesellschafterliste und Handelsregisteranmeldung der GmbH zeitlich vorher anstehen.

Ganz anders gelagert ist die vermögensverwaltende Familiengesellschaft. Eltern bringen Geld ein, die Gesellschaft erwirbt Mietshäuser oder ein Wertpapierdepot, und Anteile werden über die Jahre an die Kinder übertragen. Eine Gesellschaft, die nur eigenes Vermögen verwaltet, wird nach § 107 Abs. 1 HGB erst mit der Eintragung zur KG. Nimmt sie vorher am Rechtsverkehr teil, entsteht eine GbR, in der alle Gesellschafter unbeschränkt haften. Unser Vertrag schiebt deshalb Geschäftsbeginn und Einzahlung der Einlagen bis zur Eintragung hinaus.

Ein weiterer Fall sind Holding- und Beteiligungsstrukturen, bei denen ein Unternehmer seine Anteile an operativen Gesellschaften bündelt; im Fragebogen passt dafür in der Regel die Variante Verwaltung eigenen Vermögens. Für Freiberufler kommt die Rechtsform nach § 107 Abs. 1 Satz 2 HGB nur in Betracht, soweit das Berufsrecht die Eintragung zulässt; dessen Vorgaben an Gesellschafter und Geschäftsführung bildet unsere Vorlage nicht ab.

Wichtige Klauseln unserer Vorlage

Unser Gesellschaftsvertrag GmbH & Co. KG ist in 25 oder 26 fortlaufend nummerierte Abschnitte gegliedert, je nachdem ob die Verzahnung mit der GmbH vereinbart wird. Einige Regelungen verdienen einen genaueren Blick:

  • Bei der beteiligungsidentischen Gestaltung sollen die Kommanditisten an der GmbH im gleichen Verhältnis beteiligt sein wie an der KG. Der Vertrag macht die Übertragung eines Kommanditanteils davon abhängig, dass der passende GmbH-Anteil mitgeht, begründet aber bewusst keine Pflicht zur Abtretung von GmbH-Anteilen, denn diese bräuchte nach § 15 Abs. 4 GmbHG die notarielle Form. Die eigentliche Abtretung erledigen Sie mit einer Geschäftsanteilsabtretung nach § 15 GmbHG beim Notar.
  • Vier Gesellschafterkonten trennen Eigen- und Fremdkapital: festes Kapitalkonto, Rücklagenkonto, Verlustvortragskonto und ein Darlehenskonto, auf dem keine Verluste gebucht werden.
  • Wer Steuerentnahmen wählt, darf die Einkommensteuer auf seinen Gewinnanteil auch dann entnehmen, wenn das Darlehenskonto nicht reicht. Ohne diese Klausel kann ein Kommanditist Steuern auf Gewinne schulden, die per Beschluss in der Rücklage stehen; die Grenze zieht der Vertrag bei der Zahlungsfähigkeit der Gesellschaft.
  • Für den Todesfall stehen drei Varianten zur Wahl: Fortsetzung mit allen Erben, qualifizierte Nachfolge nur für Abkömmlinge, Ehegatten, eingetragene Lebenspartner und Mitkommanditisten oder Ausscheiden gegen Abfindung, die nach Buchwert oder nach Verkehrswert mit Abschlag berechnet und in drei Jahresraten verzinst ausgezahlt wird.
  • Die Komplementärin erhält eine Haftungsvergütung in Prozent ihres Stammkapitals und Ersatz ihrer Aufwendungen, insbesondere der Vergütung ihrer Geschäftsführer, die Sie mit einem Anstellungsvertrag für den Geschäftsführer der GmbH regeln.

Den Rest bilden Gesellschafterversammlung, Stimmrecht nach festen Kapitalkonten und eine Dreiviertelmehrheit für Vertragsänderungen und Auflösung. Ab zwei Kommanditisten kommt der Ausschluss aus wichtigem Grund hinzu; solange nur einer beteiligt ist, wird die KG bei seinem Ausscheiden aufgelöst, statt ihr Vermögen der GmbH zufallen zu lassen. Am Ende stehen Liquidation und steuerliche Hinweise passend zum gewählten Zweck.

So füllen Sie den Gesellschaftsvertrag aus

Sie beginnen mit Firma und Sitz der KG; den Zusatz "GmbH & Co. KG" ergänzt das Formular selbst. Danach wählen Sie, ob die Gesellschaft ein Unternehmen betreibt oder nur eigenes Vermögen verwaltet, und beschreiben den Gegenstand in einem Satz. Diese Wahl ändert mehrere Klauseln, etwa den Geschäftsbeginn, die Bewertung bei der Abfindung und den steuerlichen Hinweis.

Im nächsten Schritt erfassen Sie die bereits eingetragene Komplementär-GmbH mit Registergericht, HRB-Nummer und Geschäftsführern. Es folgen die Frage nach der beteiligungsidentischen Gestaltung, die Haftungsvergütung und die Wertgrenze, ab der Darlehen, Sicherheiten und Investitionen eine Zustimmung der Gesellschafterversammlung brauchen. Dann legen Sie die Zahl der Kommanditisten fest und geben für jeden Namen, Geburtsdatum, Anschrift, Pflichteinlage und Haftsumme ein. Beträge tippen Sie einfach als Zahl, etwa "50.000".

Zum Schluss entscheiden Sie über Steuerentnahmen, Nachfolge, Abfindungsmodell und Kündigungsfrist und tragen Ort und Datum der Unterzeichnung ein. Die Vorschau rechts aktualisiert sich bei jeder Antwort, und die Abschnittsnummern passen sich automatisch an. So sehen Sie sofort, welche Klausel eine Antwort verändert, und können mit Ihrem Steuerberater gezielt über einzelne Varianten sprechen. Nach der Unterschrift melden alle Gesellschafter die KG beim Notar zum Handelsregister an.

Häufige Fehler

Der teuerste Fehler passiert vor der Eintragung. Wer schon Verträge schließt, Personal einstellt oder Ware bestellt, bevor die KG im Handelsregister steht, riskiert nach § 176 HGB die unbeschränkte Haftung jedes Kommanditisten, der dem Geschäftsbeginn zugestimmt hat. Bei der vermögensverwaltenden Gesellschaft ist es noch strenger, weil vor der Eintragung eine GbR entstehen kann, in der alle Gesellschafter unbeschränkt haften. Erst eintragen, dann loslegen ist deshalb keine Förmelei. Ebenso gefährlich sind Rückzahlungen der Einlage und Gewinnentnahmen, die den Kapitalanteil unter die Haftsumme drücken oder erfolgen, während er durch Verluste schon darunter liegt: In diesem Umfang haften die Kommanditisten den Gläubigern wieder bis zur Haftsumme (§ 172 Abs. 4 HGB).

Oft passen außerdem die beiden Verträge nicht zusammen. Regelt der KG-Vertrag eine qualifizierte Nachfolge, die GmbH-Satzung aber nichts, landen die GmbH-Anteile bei anderen Erben als die Kommanditanteile, und die Verzahnung ist dahin. Wer umgekehrt Abtretungspflichten für GmbH-Anteile in den privatschriftlichen KG-Vertrag schreibt, riskiert dessen Formnichtigkeit. Häufig unterschätzt wird § 181 BGB: Ist der Geschäftsführer der GmbH zugleich Kommanditist, unterschreibt er den Vertrag auf beiden Seiten und braucht dafür eine Befreiung. Schließlich sorgen alte Muster mit Verweisen auf die Rechtslage vor dem MoPeG für unnötige Auslegungsstreitigkeiten: Wer im Gesellschaftsvertrag GmbH & Co. KG noch das frühere Widerspruchsrecht der Kommanditisten oder die alten Paragrafen zum Ausscheiden zitiert, provoziert Streit darüber, was die Gesellschafter eigentlich gewollt haben.

Wichtige Punkte zum Merken

HAFTUNG

Vor der Eintragung droht die unbeschränkte Haftung

Nimmt die KG vor ihrer Eintragung mit Zustimmung eines Kommanditisten am Rechtsverkehr teil, haftet dieser für die bis dahin begründeten Schulden wie ein Komplementär, wenn der Gläubiger seine Stellung nicht kannte (§ 176 HGB). Eine nur vermögensverwaltende Gesellschaft wird sogar erst mit der Eintragung zur KG (§ 107 HGB). Der Vertrag verschiebt deshalb Geschäftsbeginn und Einzahlung der Einlagen bis zur Eintragung in das Handelsregister.

MOPEG

Beschlüsse sind binnen drei Monaten anzufechten

Seit dem 1. Januar 2024 gilt für die KG das Beschlussmängelrecht der §§ 110 bis 115 HGB. Ein fehlerhafter Gesellschafterbeschluss ist in der Regel nur anfechtbar, und zwar durch Klage gegen die Gesellschaft beim Landgericht ihres Sitzes innerhalb von drei Monaten ab Bekanntgabe. Der Vertrag legt fest, dass die Frist mit dem Zugang der Niederschrift beginnt, damit jeder Gesellschafter weiß, wann sie abläuft.

VERZAHNUNG

GmbH-Anteile wandern nicht automatisch mit

Wählen Sie die beteiligungsidentische Gestaltung, ist die Übertragung eines Kommanditanteils ohne den passenden GmbH-Anteil nach dem Vertrag unwirksam. Eine Pflicht zur Abtretung von GmbH-Anteilen enthält er bewusst nicht, denn sie bedürfte der notariellen Form (§ 15 Abs. 4 GmbHG). Abtretung, Einziehung und Nachfolge müssen daher zusätzlich in der Satzung der Komplementär-GmbH geregelt werden.

Häufig gestellte Fragen

Ja, sobald alle Gesellschafter unterschrieben haben, also die Komplementär-GmbH durch ihre Geschäftsführer und jeder Kommanditist persönlich. Das Gesetz schreibt für den KG-Vertrag keine besondere Form vor; die Schriftform dient dem Nachweis, etwa wenn die Bank bei der Kontoeröffnung den Vertrag sehen will. Notariell zu beglaubigen ist nur die Handelsregisteranmeldung nach § 12 HGB. Anders liegt es, wenn ein Gesellschafter ein Grundstück oder einen GmbH-Anteil einbringen soll, denn dann greifen § 311b BGB oder § 15 GmbHG. Diese Fälle schließt unsere Vorlage bewusst aus, alle Einlagen werden in Geld erbracht.

Für den Vertrag selbst nicht, für die Anmeldung schon. Alle Gesellschafter müssen die KG nach §§ 106 und 162 HGB zum Handelsregister anmelden, mit Angabe der Kommanditisten und ihrer Haftsummen, und diese Anmeldung bedarf der öffentlichen Beglaubigung. Den Gesellschaftsvertrag selbst reichen Sie dabei nicht ein; er bleibt eine interne Vereinbarung der Gesellschafter. Notarielle Pflicht besteht außerdem für die Gründung der Komplementär-GmbH, die zeitlich vorher liegt. Planen Sie also zwei Termine ein: einen für die GmbH, einen für die Anmeldung der KG.

Nach dem Fragebogen laden Sie den fertigen Gesellschaftsvertrag als Word-Datei und als PDF herunter. Die Word-Fassung ist sinnvoll, wenn Ihr Steuerberater oder Anwalt einzelne Passagen anpassen möchte, etwa die Stimmrechtsverteilung oder die Ratenzahl bei der Abfindung. Das PDF eignet sich für die Unterschrift und für die Unterlagen, die Sie beim Notar und bei der Bank vorlegen. Beide Fassungen enthalten denselben Text mit fortlaufender Nummerierung. Ihre Angaben können Sie später im Kundenkonto ändern und den Vertrag neu erzeugen.

Den Fragebogen beantworten Sie in etwa zwanzig Minuten, wenn die Daten der GmbH und der Kommanditisten vorliegen. Danach hängt der Zeitplan von zwei Stellen ab: vom Notartermin für die Anmeldung und von der Bearbeitungsdauer des Registergerichts, die regional stark schwankt. Rechnen Sie mit einigen Tagen bis zu mehreren Wochen. Weil die Gesellschaft erst mit der Eintragung im Außenverhältnis entsteht, sollte die KG bis dahin keine Verträge schließen und keine Zahlungen entgegennehmen.

Ohne Regelung wird die KG nach § 177 HGB mit den Erben fortgesetzt, und bei mehreren Erben geht der Anteil nach § 711 Abs. 2 BGB auf jeden entsprechend seiner Erbquote über. Viele Familien ziehen den Kreis enger und wählen die qualifizierte Nachfolge, bei der nur Abkömmlinge, Ehegatten, eingetragene Lebenspartner und Mitkommanditisten nachrücken. Die dritte Variante lässt den Verstorbenen ausscheiden, die Erben erhalten eine Abfindung. Testament und Vertrag sollten zusammenpassen: Ist der gewünschte Nachfolger nicht Erbe, geht der Anteil an ihm vorbei. Fehlt bei der qualifizierten Nachfolge jeder berechtigte Erbe, scheidet der Verstorbene gegen Abfindung aus.

Bei der GbR haften alle Gesellschafter persönlich und unbeschränkt, bei der GmbH haftet nur das Gesellschaftsvermögen, dafür zahlt sie Körperschaftsteuer. Die GmbH & Co. KG kombiniert die Haftungsbegrenzung der GmbH mit der Besteuerung einer Personengesellschaft, verlangt aber zwei Gesellschaften und zwei Jahresabschlüsse. Welche Rechtsform passt, hängt von Haftungsrisiko, Gewinnhöhe und Nachfolgeplanung ab. Unser Ratgeber zur Wahl zwischen GmbH, UG und GbR erklärt die Grundformen, und Ihr Steuerberater sollte die Zahlen für Ihren Fall vorher durchrechnen.

Grundsätzlich schon. Weil keine natürliche Person unbeschränkt haftet, gelten nach § 264a HGB die Rechnungslegungsvorschriften für Kapitalgesellschaften. Die KG stellt also einen Jahresabschluss auf, je nach Größe mit Anhang und Lagebericht, und legt ihn nach § 325 HGB offen. Diese Offenlegung kostet Zeit und schafft Transparenz gegenüber Wettbewerbern, was manche Gesellschafter überrascht. Unser Vertrag weist die Aufstellung der Komplementärin zu und sieht die Feststellung durch die Gesellschafterversammlung vor. Die Fristen für Aufstellung und Offenlegung ergeben sich aus dem Gesetz und hängen von der Größe der Gesellschaft ab.

4.7/5

18 verifizierte Bewertungen · Deutsches Recht 2026

Gesellschaftsvertrag GmbH & Co. KG Muster: Vorlage Word und PDF
  • Sofortzugriff auf das Dokument
  • PDF- und Word-Download
  • Konform mit der Gesetzgebung 2026
  • Von Juristen geprüft
Vorlage ausfüllen
Sichere Zahlung
Aktualisiert am 5. November 2026

Das könnte Sie auch interessieren

Unternehmenskaufvertrag (Asset Deal)
Anteilskaufvertrag GmbH Vorlage