Immobiliare

Ricevuta canone di locazione ex art. 1199 c.c.

Quietanza del canone conforme all'art. 1199 c.c., al D.P.R. 642/1972 sul bollo e all'art. 16 TUIR sulle detrazioni. Modello verificato, in Word e PDF.
4.6/5— 18 recensioni50 000+ downloadDownload immediato
Condividi

La ricevuta di pagamento affitto è la quietanza con cui il locatore attesta di aver incassato il canone di locazione relativo a un periodo preciso, indicando importo, modalità di versamento ed estremi del contratto registrato. Per l'inquilino è la prova liberatoria dell'adempimento e il documento che il CAF o il commercialista chiedono per riconoscere le detrazioni per canoni di locazione nel modello 730. Per il proprietario è uno strumento di ordine contabile che diventa decisivo quando il rapporto scivola verso il contenzioso. Il nostro modello è pensato per locatori privati, amministratori di immobili e conduttori che vogliono una quietanza del canone completa, con la corretta gestione dell'imposta di bollo e i riferimenti normativi in vigore.

Conforme

Legge 2026

50.000+ clienti

si fidano di noi

Conveniente

Da 4,90 € / documento

Pagamento sicuro

Download immediato

Ricevuta canone di locazione ex art. 1199 c.c.

Pagamento sicuro

Compila il modello

Cos'è una ricevuta di pagamento affitto?

Sul piano civilistico la ricevuta di pagamento affitto è una quietanza ai sensi dell'art. 1199 del Codice civile: il creditore che riceve il pagamento deve rilasciarla, a richiesta e a spese del debitore. È una dichiarazione unilaterale con cui il locatore riconosce di aver ricevuto una somma a titolo di canone, e la giurisprudenza di legittimità la qualifica come confessione stragiudiziale ai sensi dell'art. 2735 c.c., con piena efficacia probatoria contro chi l'ha sottoscritta. Una volta firmata, si può revocare solo provando un errore di fatto o una violenza, come prevede l'art. 2732 c.c.

Va distinta da documenti che le somigliano. La contabile del bonifico prova il trasferimento di denaro, ma non dice a quale mensilità si riferisce né se copre anche gli oneri accessori; in caso di morosità pregressa, il locatore può sostenere di averla imputata al debito più vecchio. La fattura riguarda invece il locatore che agisce in regime d'impresa, tipicamente nelle locazioni commerciali soggette a IVA o esenti ai sensi dell'art. 10, n. 8, del D.P.R. 633/1972. Le spese accessorie dell'art. 9 della Legge 392/1978 vanno invece quietanzate a parte.

Quadro normativo

L'obbligo principale del conduttore è fissato dall'art. 1587 c.c., che impone di pagare il corrispettivo nei termini convenuti. Per le locazioni abitative la cornice resta la Legge 9 dicembre 1998, n. 431, mentre l'art. 5 della Legge 392/1978, tuttora applicabile, stabilisce che il mancato pagamento del canone decorsi venti giorni dalla scadenza costituisce motivo di risoluzione. Il credito per canoni si prescrive in cinque anni ai sensi dell'art. 2948, n. 3, c.c. L'art. 13 della Legge 431/1998 sanziona poi con la nullità ogni pattuizione di un canone superiore a quello registrato.

Sul fronte fiscale, la quietanza è soggetta all'imposta di bollo prevista dall'art. 13 della Tariffa, parte I, allegata al D.P.R. 642/1972: marca da 2 euro quando l'importo supera 77,47 euro e il pagamento non è soggetto a IVA. Il costo grava sull'inquilino, coerentemente con l'art. 1196 c.c. sulle spese del pagamento. L'opzione per la cedolare secca di cui all'art. 3 del D.Lgs. 23/2011 sostituisce il bollo dovuto sul contratto, ma la prassi prevalente continua ad applicarlo alle singole ricevute cartacee.

Resta il capitolo della tracciabilità. L'art. 12, comma 1.1, del D.L. 201/2011, introdotto dall'art. 1, comma 50, della Legge 147/2013, impone forme di pagamento tracciabili per i canoni abitativi; la nota MEF prot. DT 10492 del 5 febbraio 2014 ha però chiarito che, entro la soglia generale dell'art. 49 del D.Lgs. 231/2007, il contante è ammesso se esiste una prova documentale chiara e inequivoca. Quella prova è precisamente la ricevuta. Le detrazioni dell'inquilino sono disciplinate dall'art. 16 del TUIR e, per gli studenti fuori sede, dall'art. 15, comma 1, lett. i-sexies; la tabella dell'Agenzia delle Entrate sulle detrazioni per canoni di locazione riepiloga requisiti e categorie di beneficiari.

Quando serve la ricevuta del canone

Il caso più frequente è il pagamento in contanti. Senza quietanza, l'inquilino non ha prova di aver pagato e il proprietario non può giustificare l'incasso. La seconda ipotesi è la dichiarazione dei redditi: il CAF, di fronte a bonifici con causali generiche come "affitto" o "casa", chiede spesso una quietanza che colleghi ogni versamento al contratto registrato e al periodo di competenza. Lo stesso vale per i contributi all'affitto erogati dai Comuni.

Il terzo scenario è patologico. Quando il locatore agisce per sfratto per morosità con il procedimento di convalida dell'art. 658 c.p.c., l'inquilino che esibisce le quietanze delle mensilità contestate blocca la convalida e costringe il giudizio sul merito. Per questo, se un canone non arriva, conviene muoversi subito con una lettera di diffida per morosità del conduttore e rilasciare ricevute solo per le somme effettivamente incassate. Una quietanza firmata "per saldo" su un pagamento parziale può far perdere il diritto alla differenza.

Due casi limite meritano attenzione. Se paga un terzo, di solito un genitore per il figlio universitario, l'art. 1180 c.c. ammette l'adempimento del terzo, ma la ricevuta deve indicare chi ha versato e per conto di chi, altrimenti la detrazione può essere contestata. Se invece l'inquilino salda un arretrato a rate, la quietanza di ogni acconto va affiancata da un riconoscimento di debito con piano di rientro, che interrompe la prescrizione e fissa le scadenze.

Clausole e contenuti del nostro modello

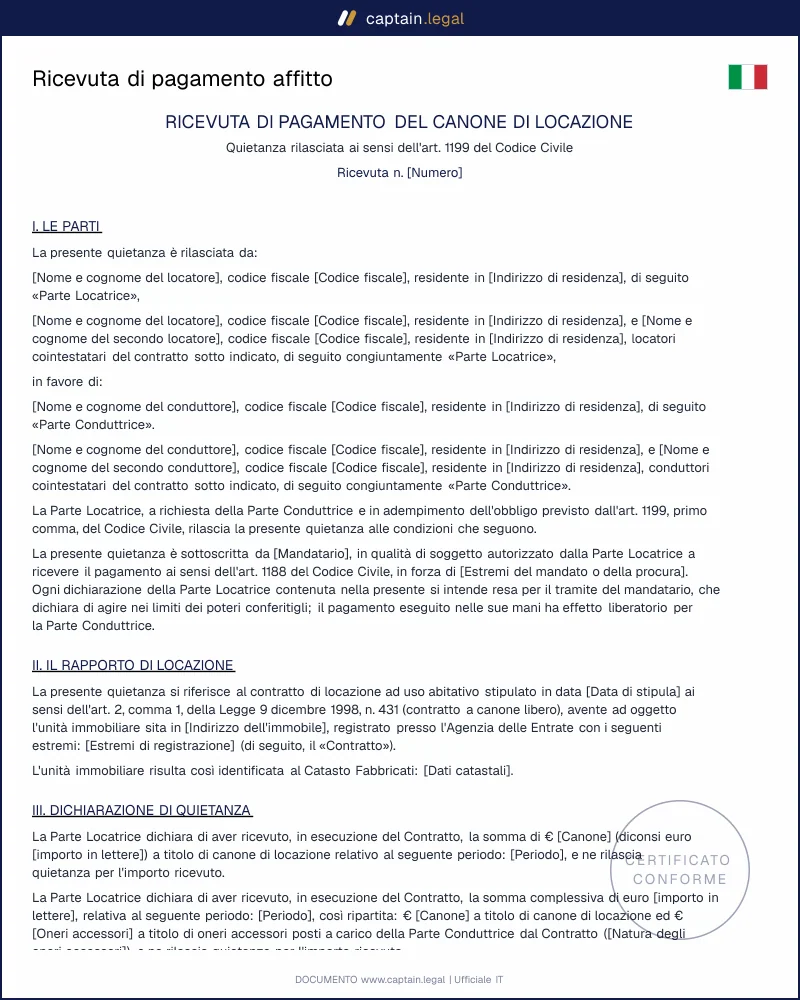
  • L'identificazione delle parti riporta nome, cognome e codice fiscale del locatore e di ciascun conduttore. Quando i conduttori sono più d'uno, il modello consente di indicare la quota di canone attribuibile a ciascuno, dato che l'Agenzia delle Entrate riconosce la detrazione in proporzione a quanto sostenuto da ogni cointestatario.
  • Gli estremi del contratto comprendono indirizzo dell'immobile, tipologia contrattuale (4+4, 3+2 concordato, transitorio, studenti) e dati di registrazione. È il collegamento che trasforma una semplice attestazione di incasso in un documento fiscalmente spendibile.
  • Il periodo di riferimento indica con precisione il mese o le mensilità coperte. Il modello distingue tra pagamento a saldo e pagamento in acconto, con evidenza dell'eventuale residuo ancora dovuto.
  • L'importo in cifre e in lettere è separato tra canone e oneri accessori. La doppia indicazione elimina il rischio di alterazioni e la separazione tutela la base di calcolo delle detrazioni.
  • La modalità di pagamento specifica contanti, bonifico, assegno o altro strumento tracciabile, con data e riferimenti dell'operazione. Nei pagamenti in contanti questa clausola sostituisce la tracciabilità bancaria, come ammesso dalla nota MEF del 5 febbraio 2014.
  • La clausola sull'imposta di bollo attesta l'apposizione della marca sull'originale quando dovuta, con numero identificativo e data, e richiama il regime fiscale scelto per il contratto.

Considerazioni regionali e territoriali

Lombardia. Milano è comune ad alta tensione abitativa e ha un proprio accordo territoriale per le locazioni a canone concordato. Chi applica la cedolare secca ad aliquota ridotta deve dimostrare che il canone rispetta le fasce dell'accordo, attraverso l'attestazione di conformità prevista dal D.M. 16 gennaio 2017. La ricevuta deve quindi riportare esattamente l'importo contrattuale, senza maggiorazioni informali. Se la tipologia è questa, il punto di partenza corretto è un contratto a canone concordato 3+2 con attestazione. Le misure regionali di sostegno all'affitto passano poi per bandi comunali che richiedono le quietanze dell'anno.

Lazio. Roma è tra le città italiane con il maggior numero di provvedimenti di sfratto per morosità, e nelle udienze di convalida le ricevute sono spesso il documento che decide l'esito. L'accordo territoriale romano articola il canone concordato per zone urbane, e l'importo quietanzato deve restare coerente con la zona dichiarata in contratto. Nel mercato degli affitti a lavoratori e studenti fuori sede il contante è ancora diffuso, e la quietanza mensile resta la tutela più concreta per entrambe le parti.

Emilia-Romagna. Bologna concentra una quota rilevante di studenti universitari fuori sede. La detrazione dell'art. 15, comma 1, lett. i-sexies, TUIR spetta se l'università dista almeno 100 chilometri dal Comune di residenza, ridotti a 50 per chi risiede in zone montane o disagiate, e presuppone un pagamento tracciabile in base alla Legge 160/2019. Per lo studente fuori sede la ricevuta di un pagamento in contanti non basta a ottenere la detrazione. Chi affitta a studenti dovrebbe partire da un contratto di locazione per studenti universitari e chiedere il bonifico.

Trentino-Alto Adige. Le due Province autonome gestiscono direttamente i contributi al canone. In provincia di Bolzano la materia è regolata dalla legge provinciale 17 dicembre 1998, n. 13 sull'edilizia abitativa agevolata, e le domande richiedono la documentazione dei canoni effettivamente pagati. In provincia di Trento opera la legge provinciale 7 novembre 2005, n. 15. In Alto Adige la ricevuta può essere redatta in lingua tedesca o in forma bilingue, purché gli elementi essenziali restino identificabili.

Come compilare la ricevuta di pagamento affitto

Si parte dalla scelta del tipo di contratto a cui la ricevuta si riferisce, perché da questa dipendono i richiami normativi inseriti nel documento. Il questionario chiede poi i dati del locatore e di ogni conduttore, con codice fiscale, e gli estremi di registrazione del contratto, che si trovano sulla ricevuta telematica dell'Agenzia delle Entrate o sul modello RLI. A questo punto si indica il periodo coperto e si precisa se il pagamento chiude la mensilità o è un acconto. L'importo va distinto tra canone e oneri accessori, e il sistema lo trascrive automaticamente anche in lettere.

La sezione sul pagamento chiede la modalità utilizzata e i riferimenti dell'operazione, come data valuta e CRO del bonifico. Se l'importo supera la soglia di bollo, il modello inserisce la dicitura relativa alla marca apposta sull'originale e lascia lo spazio per il numero identificativo. Si può generare anche una ricevuta riepilogativa annuale per il 730. Gli altri modelli per locazioni, compravendite e comodati seguono la stessa logica di compilazione guidata.

Errori comuni da evitare

L'errore che vediamo più spesso è la ricevuta senza estremi del contratto. Un foglio che dice soltanto "ricevuto affitto di marzo" non collega il pagamento a nessun rapporto registrato, e in sede di controllo formale del 730 la detrazione viene negata. Subito dopo viene l'importo non coerente con il contratto: canoni "arrotondati", conguagli inseriti nel canone, spese condominiali sommate senza distinzione. Una quietanza con un importo superiore a quello registrato è la prova documentale che l'inquilino può usare per chiedere la restituzione dell'eccedenza ai sensi dell'art. 13 della Legge 431/1998.

Il terzo errore riguarda la marca da bollo: omessa, oppure acquistata con data successiva a quella della ricevuta, il che la rende irregolare. Il quarto è la quietanza rilasciata "a saldo" su un pagamento parziale, che vale come confessione e chiude la pretesa sul residuo. Firmare una ricevuta prima di aver verificato l'accredito del bonifico è l'errore più costoso che un locatore possa commettere. Infine c'è la conservazione: molti inquilini buttano le ricevute dopo la dichiarazione, mentre l'Agenzia può controllare il 730 fino al 31 dicembre del quinto anno successivo alla presentazione.

Punti chiave da ricordare

Prova del pagamento

La ricevuta libera l'inquilino

La ricevuta è una quietanza ai sensi dell'art. 1199 c.c.: il locatore dichiara di aver incassato il canone per un periodo preciso. Una volta firmata, vale come confessione stragiudiziale ex art. 2735 c.c. e pesa contro chi l'ha sottoscritta. Per questo deve indicare importo, mensilità, modalità di pagamento ed estremi del contratto registrato.

Bollo e fisco

Marca da 2 euro sopra soglia

Quando il canone quietanzato supera 77,47 euro e il pagamento non è soggetto a IVA, la ricevuta cartacea richiede l'imposta di bollo da 2 euro prevista dal D.P.R. 642/1972. Il costo grava sull'inquilino. La ricevuta serve anche a CAF e commercialista per documentare le detrazioni sui canoni nel modello 730, previste dal TUIR.

Morosità

Venti giorni cambiano il rapporto

Nel contratto di locazione il conduttore deve pagare nei termini concordati, come prevede l'art. 1587 c.c. Per le locazioni abitative, il mancato pagamento del canone oltre venti giorni dalla scadenza può giustificare la risoluzione. La ricevuta evita equivoci su mensilità coperte, arretrati imputati male o pagamenti contestati dopo mesi.

Domande frequenti

Sì. Firmata dal locatore, la quietanza fa piena prova del pagamento contro di lui, perché la giurisprudenza la tratta come confessione stragiudiziale ai sensi dell'art. 2735 c.c. Il nostro modello riporta tutti gli elementi che la rendono opponibile in giudizio e spendibile ai fini fiscali. Non occorre la firma dell'inquilino né alcuna autenticazione notarile, ma la firma del locatore deve essere autografa sull'originale oppure digitale sul file PDF.

Sì, quando l'inquilino la chiede: lo prevede l'art. 1199 c.c. In assenza di richiesta non esiste un obbligo di emetterla per ogni mensilità, salvo diversa previsione del contratto. Se il canone è pagato in contanti, però, la quietanza diventa indispensabile per entrambe le parti, perché è l'unica prova ammessa dalla nota MEF del 5 febbraio 2014. Il costo dell'eventuale marca da bollo resta a carico di chi richiede il documento.

La paga l'inquilino, perché le spese della quietanza gravano sul debitore ai sensi degli artt. 1196 e 1199 c.c. La marca è dovuta quando la ricevuta cartacea attesta un importo superiore alla soglia fissata dal D.P.R. 642/1972 e il canone non è soggetto a IVA. La applica materialmente il locatore sull'originale, con data di acquisto non successiva a quella del documento. Per le ricevute riferite soltanto al rimborso di spese condominiali la prassi ritiene il bollo non dovuto.

Conviene conservarle almeno cinque anni, che è il termine di prescrizione dei canoni fissato dall'art. 2948, n. 3, c.c. Chi ha usato le ricevute per le detrazioni deve tenerle fino al 31 dicembre del quinto anno successivo alla presentazione della dichiarazione, perché è l'arco temporale in cui l'Agenzia delle Entrate può chiedere la documentazione.

Dipende dalla detrazione. Per quelle dell'art. 16 TUIR, riservate agli inquilini che usano l'immobile come abitazione principale, il contante resta ammesso entro la soglia antiriciclaggio, a condizione di avere una ricevuta chiara con importo, periodo ed estremi del contratto. Per la detrazione degli studenti universitari fuori sede, prevista dall'art. 15 TUIR, la Legge 160/2019 richiede invece un pagamento tracciabile, e la sola quietanza di un versamento in contanti non basta.

Il documento è disponibile in Word e in PDF. Il Word serve per adattare una voce; il PDF è pronto per la firma, autografa o digitale, e per l'invio via PEC. Se gestisci più immobili o hai bisogno di altri atti, nel catalogo completo dei documenti legali italiani trovi contratti, diffide e verbali compilabili con la stessa procedura.

4.6/5

18 recensioni verificate · 50 000+ download

Ricevuta canone di locazione ex art. 1199 c.c.
  • Accesso immediato al documento
  • Download in PDF e Word
  • Conforme alla legge 2026
  • Verificato da giuristi
Compila il modello
Pagamento sicuro
Aggiornato il 24 settembre 2026

Potrebbero interessarti

Contratto locazione studenti
Proposta di acquisto immobiliare