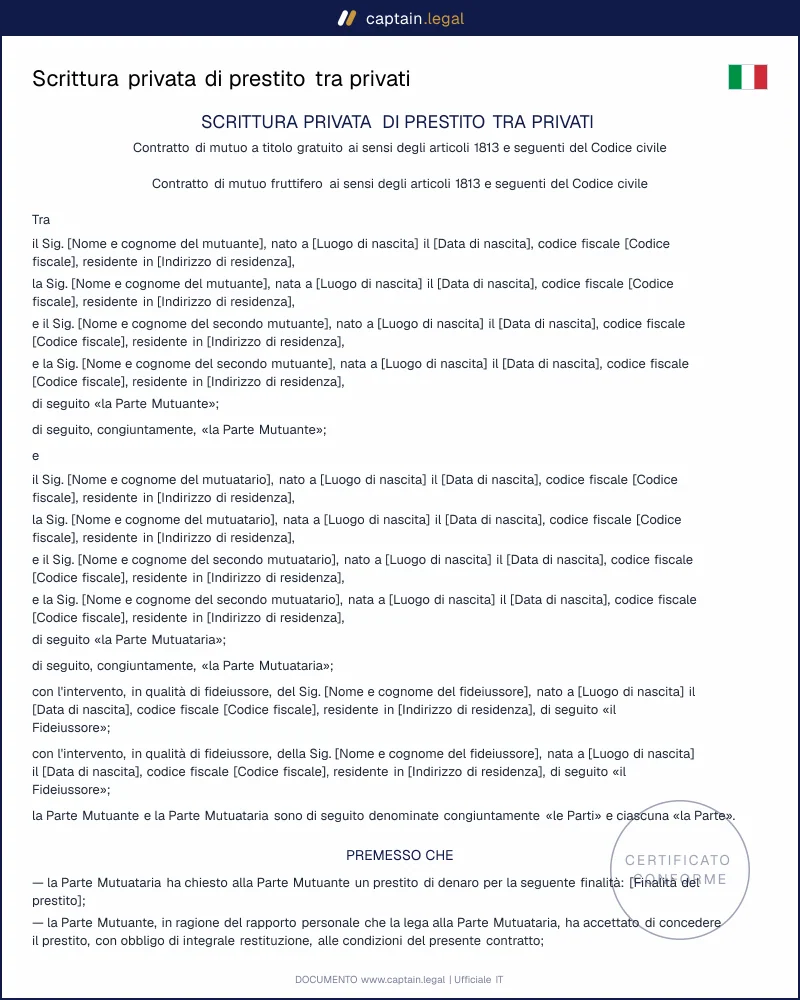
La disciplina di base sta negli artt. 1813-1822 c.c. Il punto che sorprende di più chi presta a un familiare è l'art. 1815 c.c.: salvo diversa volontà delle parti, il mutuatario deve corrispondere gli interessi. Il mutuo, insomma, si presume oneroso. Chi vuole un prestito infruttifero deve poterlo dimostrare, e il modo più sicuro è scriverlo nel contratto. All'opposto, chi pattuisce interessi superiori al tasso legale deve fissarli per iscritto, altrimenti sono dovuti nella sola misura legale (art. 1284, terzo comma, c.c.).
Sopra ogni pattuizione c'è il limite dell'usura. La legge 7 marzo 1996, n. 108 affida al Ministero dell'economia e delle finanze la rilevazione trimestrale dei tassi medi e fissa la soglia antiusura, oltre la quale gli interessi sono sempre usurari; l'art. 644 c.p. considera usurari anche interessi inferiori alla soglia se risultano sproporzionati e chi li promette è in difficoltà economica. La conseguenza civile è drastica: se sono convenuti interessi usurari la clausola è nulla e non sono dovuti interessi (art. 1815, secondo comma, c.c.). Il testo vigente di queste norme si consulta sulla banca dati ufficiale Normattiva, alla voce mutuo del Codice civile.
Se il contratto non fissa un termine di restituzione, lo stabilisce il giudice (art. 1817 c.c.). Se è convenuto un rimborso a rate e il mutuatario non ne paga anche una sola, il mutuante può chiedere l'immediata restituzione dell'intero, secondo le circostanze (art. 1819 c.c.). Il mancato pagamento degli interessi consente di chiedere la risoluzione (art. 1820 c.c.), e l'insolvenza fa perdere il beneficio del termine (art. 1186 c.c.). Fuori dal Codice civile pesano il limite all'uso del contante dell'art. 49 del d.lgs. 231/2007, che vieta i trasferimenti di contante tra soggetti diversi pari o superiori alla soglia di legge, e la data certa: verso i terzi, la data di una scrittura privata non autenticata vale solo dalla registrazione o da un altro fatto equivalente (art. 2704 c.c.). Sulle scritture private che documentano un accordo è di regola dovuta l'imposta di bollo, mentre la registrazione presso l'Agenzia delle Entrate può essere obbligatoria, con imposta proporzionale, in funzione dell'importo.