Il contratto di locazione a canone concordato 3+2 è il modello di affitto abitativo a canone calmierato disciplinato dalla legge 9 dicembre 1998, n. 431. Il canone non è libero, ma viene determinato secondo gli accordi territoriali sottoscritti tra le associazioni della proprietà edilizia e quelle dei conduttori e depositati presso il Comune dove si trova l'immobile. In cambio di questa limitazione, il proprietario accede a un pacchetto fiscale di notevole portata: riduzione dell'IMU del 25% in tutta Italia e, nei Comuni ad alta tensione abitativa, cedolare secca al 10% oppure, nel regime ordinario, base imponibile dell'imposta di registro ridotta al 70%. È la formula d'elezione per chi cerca prevedibilità fiscale e un inquilino stabile su una durata media-lunga.
Conforme
Legge 2026
50.000+ clienti
si fidano di noi
Conveniente
Da 4,90 € / documento
Pagamento sicuro
Download immediato
Contratto a canone concordato 3+2 con cedolare al 10%
Pagamento sicuro
Cos'è un contratto di locazione a canone concordato 3+2?
La sigla "3+2" indica la durata legale del contratto: tre anni iniziali, prorogati di diritto per altri due alla prima scadenza, salvo la disdetta del locatore per i motivi tassativi previsti dall'articolo 3, comma 1 della legge 431/1998 (ad esempio necessità di adibire l'immobile ad uso proprio o dei familiari, vendita a terzi con diritto di prelazione del conduttore, integrale ristrutturazione). Alla scadenza del biennio di proroga ciascuna parte può attivare la procedura per il rinnovo a nuove condizioni o per la rinuncia al rinnovo, con lettera raccomandata inviata almeno sei mesi prima; in mancanza di comunicazione il contratto è rinnovato tacitamente alle stesse condizioni. Il tratto distintivo, però, non sta nella durata: sta nel canone, che deve rientrare nelle fasce di oscillazione fissate localmente per aree omogenee, tenendo conto di tipologia, stato di manutenzione e dotazioni dell'immobile.
La differenza con il contratto a canone libero 4+4 è netta. Nel canone libero le parti fissano l'importo come preferiscono, ma il regime fiscale di favore non si applica e la cedolare secca resta al 21%. Nel contratto 3+2 la libertà contrattuale è limitata, ma il vantaggio fiscale è considerevole. Va distinto anche dal contratto transitorio (durata non superiore a diciotto mesi, riservato a esigenze temporanee individuate dagli accordi locali) e dal contratto per studenti universitari (da sei mesi a tre anni, per studenti iscritti a un corso in un Comune diverso da quello di residenza). Esistono inoltre varianti del 3+2: la durata iniziale può essere superiore a tre anni (ad esempio 4+2 o 5+2) e gli accordi territoriali possono prevedere, per le durate più lunghe, fasce di canone più elevate.
Quadro normativo
La fonte primaria è la legge 9 dicembre 1998, n. 431, e in particolare l'articolo 2, comma 3, che consente alle parti di definire canone, durata e altre condizioni sulla base degli accordi conclusi in sede locale tra le organizzazioni della proprietà edilizia e dei conduttori, accordi depositati presso ogni Comune dell'area interessata. I criteri generali sono fissati dal decreto del Ministro delle Infrastrutture e dei Trasporti del 16 gennaio 2017, emanato di concerto con il Ministro dell'Economia, che recepisce la Convenzione nazionale del 25 ottobre 2016 e approva i contratti tipo: il testo del DM 16 gennaio 2017 nella Gazzetta Ufficiale stabilisce che i contratti concordati si stipulano esclusivamente utilizzando il tipo dell'Allegato A. Il contratto deve avere forma scritta (articolo 1, comma 4 della legge 431/1998) e va registrato presso l'Agenzia delle Entrate entro trenta giorni, tramite il modello RLI, con comunicazione documentata al conduttore e all'amministratore del condominio nei sessanta giorni successivi (articolo 13, comma 1).
Le agevolazioni fiscali poggiano su una stratificazione di norme, e l'articolo 4, comma 1 della legge 431/1998 le subordina al rispetto dei criteri generali e all'uso del contratto tipo. La cedolare secca al 10% è prevista fino al 31 dicembre 2026 dall'articolo 3, comma 2 del D.Lgs. 14 marzo 2011, n. 23 e dal 1° gennaio 2027 dall'articolo 203, comma 2 del nuovo testo unico delle imposte sui redditi (D.Lgs. 19 giugno 2026, n. 117). Vale per le abitazioni nei Comuni indicati dal decreto legge 551/1988 (le undici grandi città, cioè Bari, Bologna, Catania, Firenze, Genova, Milano, Napoli, Palermo, Roma, Torino e Venezia, i loro comuni confinanti e gli altri capoluoghi di provincia), negli altri Comuni ad alta tensione abitativa individuati dal CIPE e in alcuni Comuni colpiti da calamità. La riduzione IMU del 25% è disposta dall'articolo 1, comma 760 della legge 27 dicembre 2019, n. 160, e vale su tutto il territorio nazionale. Nel regime ordinario, la base imponibile dell'imposta di registro è ridotta al 70% del canone annuo e il reddito imponibile ai fini IRPEF è ulteriormente ridotto del 30% nei Comuni ad alta tensione abitativa (articolo 8, comma 1 della legge 431/1998 fino al 31 dicembre 2026; dal 2027 articolo 39, comma 7 del D.Lgs. 117/2026).
Per i contratti "non assistiti", ossia stipulati senza l'assistenza delle organizzazioni, il DM 16 gennaio 2017 (articolo 1, comma 8) prevede l'attestazione di rispondenza rilasciata da almeno un'organizzazione firmataria dell'accordo, e la Risoluzione 31/E del 20 aprile 2018 dell'Agenzia delle Entrate la considera elemento necessario per riconoscere le agevolazioni. Non è una formalità accessoria: è la prova documentale che il contratto rispetta l'accordo nel suo contenuto economico e normativo. Le altre tipologie di documenti per la locazione e la compravendita seguono ciascuna il proprio quadro normativo.
Quando serve questo contratto?
Il caso più frequente è quello del proprietario in una grande città che cerca un inquilino stabile e vuole ridurre il carico fiscale. Un appartamento a Milano, Roma o Bologna locato a canone libero sconta l'IRPEF sullo scaglione marginale del proprietario, oppure la cedolare ordinaria al 21%; lo stesso immobile a canone concordato con cedolare secca paga il 10% e un quarto di IMU in meno. Il confronto va fatto caso per caso, perché il canone concordato è in genere inferiore a quello di mercato.
Il secondo scenario è la locazione a studenti universitari fuori sede quando non si vuole o non si può usare il contratto per studenti. Il 3+2 garantisce stabilità per la durata del percorso di studi e dà accesso alle stesse agevolazioni fiscali, con la sola differenza che la durata minima è di tre anni. Un terzo caso è il proprietario di seconda casa che passa da una soluzione turistica a un'occupazione stabile, oppure la coppia di comproprietari che affitta a due conviventi: il modello consente fino a due locatori e due conduttori, come richiede la nota (1) del contratto tipo.
Vale la pena segnalare un edge case: per gli immobili classificati nelle categorie catastali A/1, A/8 o A/9 (abitazioni signorili, ville, castelli) e per quelli vincolati, gli articoli 2, 3, 4, 4-bis, 7, 8 e 13 della legge 431/1998 si applicano solo se il contratto è stipulato a canone concordato; altrimenti vale soltanto il codice civile (articolo 1, comma 2, lettera a) della legge 431/1998). Per altri adempimenti dichiarativi e attestazioni collegati alla locazione esistono modulistiche dedicate.
Clausole principali del nostro modello
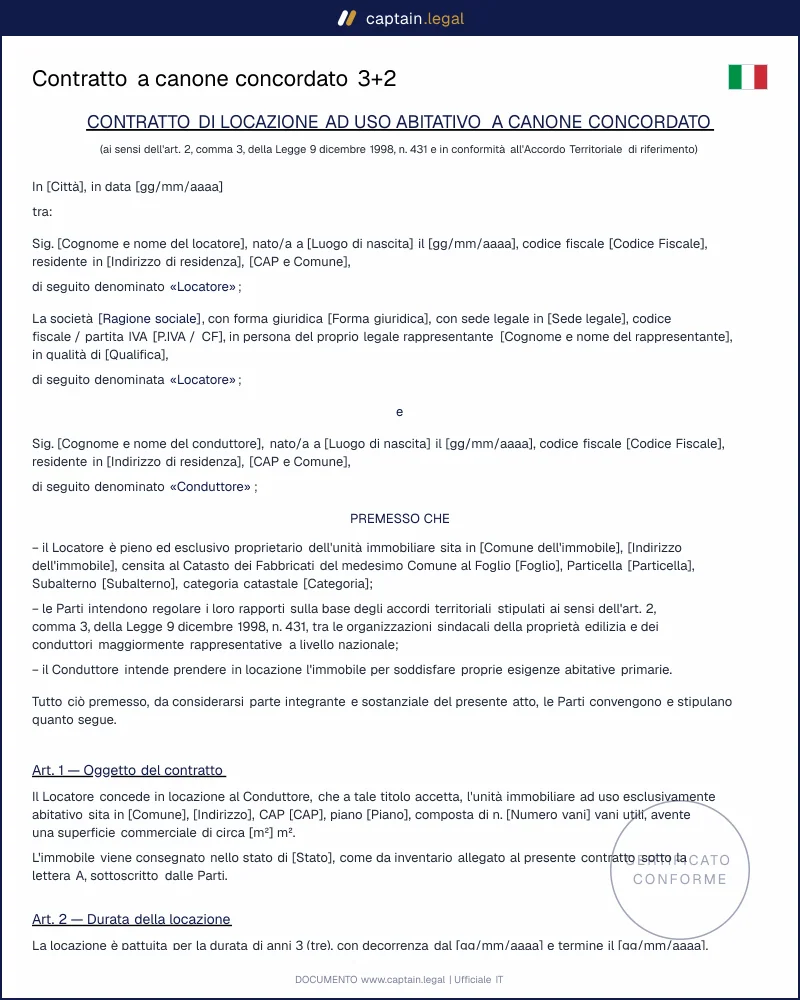
Il modello Captain.Legal riproduce integralmente il contratto tipo dell'Allegato A al DM 16 gennaio 2017 (stessi articoli, stesso ordine, stesse formulazioni) e ti chiede solo i dati da completare.
- L'identificazione delle parti segue la nota (1) del contratto tipo: uno o due locatori persone fisiche oppure una società con il suo legale rappresentante, uno o due conduttori con il documento di riconoscimento, ed eventuale assistenza delle organizzazioni della proprietà edilizia e dei conduttori. Le persone conviventi con il conduttore vanno indicate all'articolo 7.
- Nella descrizione dell'immobile ritrovi le voci del contratto tipo: intera unità o porzione, indirizzo con piano, scala e interno, vani ed elementi accessori, arredo, estremi catastali (foglio, particella, subalterno, categoria), prestazione energetica, sicurezza degli impianti e tabelle millesimali.
- Per determinare il canone il contratto richiama l'accordo territoriale (organizzazioni firmatarie, data e Comune di deposito), l'eventuale accordo integrativo o, in mancanza di accordo locale, il decreto previsto dall'articolo 4, comma 3 della legge 431/1998. L'aggiornamento annuo è ammesso solo se l'accordo lo prevede, entro il 75% della variazione ISTAT, e resta sospeso per tutta la durata dell'opzione per la cedolare secca.
- Il deposito cauzionale, limitato dall'articolo 11 della legge 392/1978 a un massimo di tre mensilità, produce interessi legali riconosciuti al conduttore al termine di ogni anno di locazione ed è restituito alla fine del rapporto, previa verifica dello stato dell'immobile.
- La ripartizione delle spese segue la Tabella oneri accessori dell'Allegato D al DM 16 gennaio 2017, richiamata dall'articolo 4 del contratto tipo; per gli edifici non condominiali e le grandi proprietà il modello usa la formulazione alternativa prevista dalla nota (11), con le quote di ripartizione e l'acconto.
- Sul recesso del conduttore, il contratto riprende i sei mesi di preavviso e i gravi motivi dell'articolo 3, comma 6 della legge 431/1998. Chi gestisce più immobili attraverso una società trova tra i modelli per la gestione dell'impresa verbali e delibere da affiancare al contratto.
Specificità territoriali
Ogni accordo territoriale vive di vita propria, e le differenze tra Comuni incidono sulla soglia delle agevolazioni applicabili. Il punto di partenza è sempre l'accordo depositato presso il Comune: divide il territorio in aree omogenee per valori di mercato, dotazioni infrastrutturali e tipologie edilizie, e per ciascuna fissa un valore minimo e un valore massimo del canone (articolo 1, commi 2 e 3 del DM 16 gennaio 2017). Dentro la fascia, le parti collocano il canone effettivo considerando tipologia e stato dell'alloggio, pertinenze, spazi comuni, servizi tecnici come ascensore, riscaldamento e prestazione energetica, ed eventuale mobilio (comma 4).
La mappa della cedolare al 10% non coincide con quella degli accordi. A Roma, Milano, Napoli e nelle altre grandi città del D.L. 551/1988, così come nei loro comuni confinanti e negli altri capoluoghi di provincia, l'aliquota ridotta spetta; negli altri Comuni serve l'inclusione nell'elenco CIPE dei Comuni ad alta tensione abitativa. La legge la estende ai Comuni per i quali è stato deliberato lo stato di emergenza per eventi calamitosi nei cinque anni precedenti il 28 maggio 2014 e, nei Comuni colpiti dal sisma del 2016, alle zone rosse individuate da ordinanza sindacale (articolo 9, commi 2-bis e 2-bis.1 del D.L. 47/2014; dal 2027 articolo 205 del D.Lgs. 117/2026). Fuori da queste aree un 3+2 conforme all'accordo resta possibile, ma la cedolare è al 21%.
Dove manca un accordo locale, i valori di riferimento sono quelli del decreto ministeriale previsto dall'articolo 4, comma 3 della legge 431/1998 (articolo 1, comma 12 del DM): prima di usarlo conviene verificare presso il Comune o presso le associazioni di categoria della proprietà e degli inquilini che un accordo non esista davvero. Le grandi proprietà, cioè i soggetti con più di cento unità abitative, compagnie assicurative, fondi ed enti previdenziali, definiscono invece i canoni con appositi accordi integrativi all'interno delle stesse fasce (articolo 1, comma 5).
Come compilare il contratto su Captain.Legal
Il percorso segue l'ordine del contratto tipo: luogo e data della firma, le parti (uno o due locatori persone fisiche o una società, uno o due conduttori) con l'eventuale assistenza delle organizzazioni, poi l'immobile con indirizzo, composizione, arredo, estremi catastali, prestazione energetica e tabelle millesimali. Seguono durata, accordo di riferimento, canone e rate, deposito cauzionale, oneri accessori, uso, consegna e visite.
Se il locatore è una persona fisica scegli il regime fiscale: cedolare secca al 10% (solo nei Comuni in cui spetta, da verificare), cedolare secca al 21% o regime ordinario. Con la cedolare il contratto riporta la rinuncia espressa del locatore all'aggiornamento del canone, che secondo le istruzioni del modello RLI rende superflua la raccomandata al conduttore. Il canone lo scegli tu all'interno della fascia dell'accordo territoriale: il modello non calcola le fasce, che vanno lette nell'accordo o verificate presso un'associazione firmataria. Al termine, il documento si genera in formato Word e PDF, con in coda alcune avvertenze che non fanno parte del contratto, pronto per la firma e per la registrazione con il modello RLI dell'Agenzia delle Entrate.
Errori comuni da evitare
L'errore più frequente è stipulare un canone superiore alla fascia massima dell'accordo territoriale, anche solo di pochi euro al mese. La pattuizione è nulla per la parte eccedente (articolo 13, comma 4 della legge 431/1998) e il contratto perde i requisiti delle agevolazioni: in sede di controllo l'Agenzia delle Entrate può disconoscere l'aliquota del 10% e recuperare la differenza d'imposta con interessi e sanzioni. Il secondo errore di pari gravità è omettere l'attestazione di rispondenza quando il contratto è non assistito: per la Risoluzione 31/E/2018 senza attestazione le agevolazioni non spettano. Il terzo è dimenticare la registrazione entro trenta giorni dalla firma: oltre il termine si applicano le sanzioni per omessa o tardiva registrazione, riducibili con il ravvedimento operoso.
Un quarto errore meno visibile riguarda la proroga biennale. Alla fine del primo triennio il contratto è prorogato di diritto e la proroga va comunicata all'Agenzia delle Entrate con il modello RLI entro trenta giorni. La mancata comunicazione non comporta la revoca dell'opzione per la cedolare se il locatore ha mantenuto un comportamento coerente, con versamenti e dichiarazione dei redditi da cedolare secca (articolo 3, comma 3 del D.Lgs. 23/2011 fino al 31 dicembre 2026, articolo 203, comma 3 del D.Lgs. 117/2026 dal 2027), ma l'adempimento resta dovuto. Infine, con due locatori comproprietari ricorda che l'opzione per la cedolare è esercitata distintamente da ciascuno e vale solo per chi la esercita: se uno dei due resta nel regime ordinario, la dichiarazione nel contratto va adattata. Chi preferisce intestare gli immobili a una società trova le soluzioni per costituire una società, ma una società non può optare per la cedolare secca.
Domande frequenti
40 recensioni verificate · 50 000+ download
- Accesso immediato al documento
- Download in PDF e Word
- Conforme alla legge 2026
- Verificato da giuristi
Potrebbero interessarti