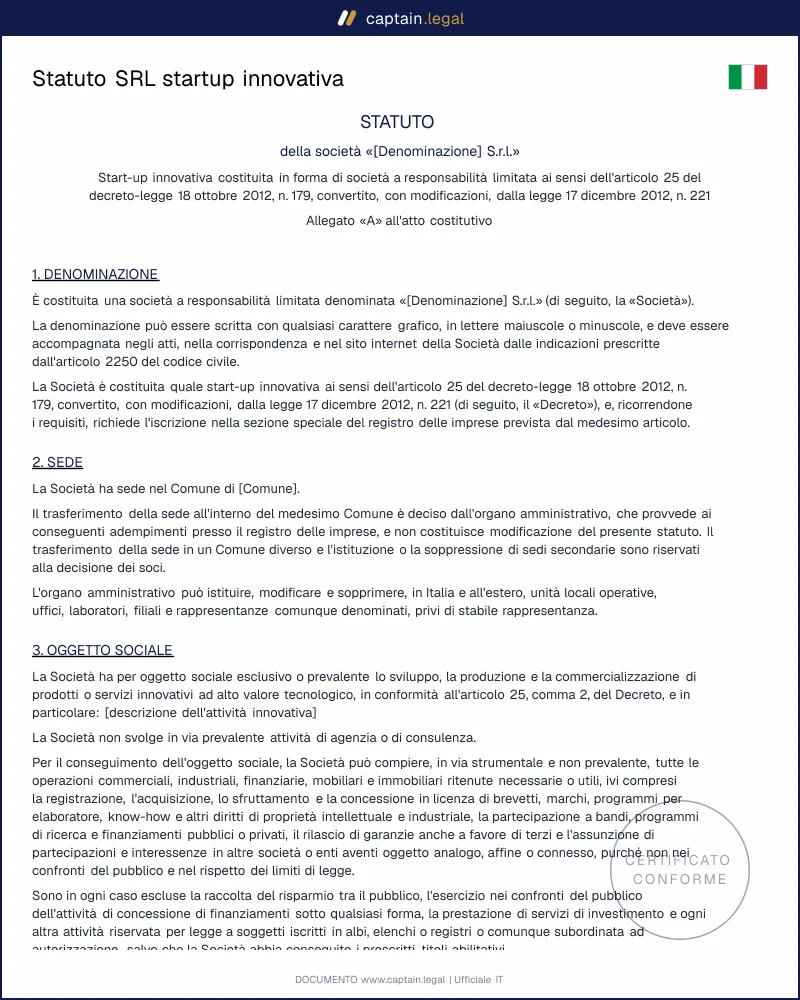
La fonte principale è il D.L. 179/2012, convertito dalla legge 17 dicembre 2012, n. 221 e noto come Startup Act. L'art. 25, comma 2 richiede una società di capitali non quotata, costituita da non più di sessanta mesi, con sede in Italia o in uno Stato SEE purché dotata di sede produttiva o filiale in Italia, con valore della produzione entro la soglia legale dal secondo anno, divieto di distribuire utili e oggetto sociale innovativo. Serve inoltre almeno uno dei tre indicatori alternativi della lettera h): spese in ricerca e sviluppo pari ad almeno il 15 per cento del maggiore tra costo e valore della produzione, un team composto per un terzo da dottori di ricerca o ricercatori (o per due terzi da laureati magistrali), oppure la titolarità di un brevetto o di un software registrato.
Il cuore societario è l'art. 26. Il comma 2 consente categorie di quote in deroga all'art. 2468, commi 2 e 3, c.c., il comma 3 quote senza voto o con voto non proporzionale in deroga all'art. 2479, comma 5, c.c., il comma 5 l'offerta al pubblico delle quote, anche tramite portali online, e il comma 6 le operazioni sulle proprie partecipazioni in esecuzione di piani di incentivazione, superando il divieto dell'art. 2474 c.c. Il comma 7 ammette strumenti finanziari partecipativi a fronte di apporti anche di opera o servizi, senza voto nelle decisioni dei soci. L'art. 27 disciplina il trattamento fiscale e contributivo di stock option e work for equity, mentre l'art. 31, comma 4 regola cosa sopravvive alla perdita dello status.
La legge 16 dicembre 2024, n. 193 (legge annuale per il mercato e la concorrenza 2023) ha reso il regime più selettivo. Oggi la startup deve rientrare nella definizione europea di PMI, non può svolgere in prevalenza attività di agenzia o consulenza e resta nella sezione speciale per tre anni, prorogabili fino a cinque solo con requisiti aggiuntivi e poi per ulteriori bienni. I dubbi applicativi sono sciolti dalla circolare del Ministero delle Imprese e del Made in Italy del 29 luglio 2025 sui requisiti delle startup innovative. Sul piano formale serve l'atto pubblico notarile previsto dall'art. 2463 c.c., anche in videoconferenza ai sensi del D.Lgs. 8 novembre 2021, n. 183: la costituzione con firma digitale su modello standard è stata travolta dal Consiglio di Stato, sez. VI, sentenza n. 2643/2017. Dopo l'iscrizione, il legale rappresentante deve attestare il mantenimento dei requisiti entro trenta giorni dall'approvazione del bilancio e comunque entro sei mesi dalla chiusura dell'esercizio, pena la cancellazione ai sensi dell'art. 25, commi 15 e 16.