Associazione

Contratto sponsorizzazione ASD ex art. 12 D.Lgs. 36/2021

Modello conforme al D.Lgs. 36/2021 e alla legge 398/1991: deducibilità fino a 200.000 euro, IVA e clausole di esclusiva. Redatto da giuristi italiani.
4.7/5— 18 recensioni50 000+ downloadDownload immediato
Condividi

Il contratto di sponsorizzazione ASD regola lo scambio tra un'impresa che investe in visibilità e un'associazione sportiva dilettantistica che mette a disposizione divise, striscioni, canali social ed eventi per promuovere il marchio dello sponsor. È il documento che trasforma un sostegno economico in una prestazione pubblicitaria a titolo oneroso, con corrispettivo, durata e obblighi reciproci scritti nero su bianco. Il modello Captain.Legal serve al presidente di ASD che deve fatturare correttamente la sponsorizzazione e all'imprenditore che vuole dedurre integralmente la spesa senza contestazioni dell'Agenzia delle Entrate. Il testo segue la riforma dello sport del D.Lgs. 36/2021 e il regime fiscale della legge 398/1991, così che ogni clausola regga davanti a un giudice come in sede di verifica fiscale.

Conforme

Legge 2026

50.000+ clienti

si fidano di noi

Conveniente

Da 4,90 € / documento

Pagamento sicuro

Download immediato

Contratto sponsorizzazione ASD ex art. 12 D.Lgs. 36/2021

Pagamento sicuro

Compila il modello

Cos'è un contratto di sponsorizzazione ASD?

Sul piano civilistico la sponsorizzazione è un contratto atipico ammesso dall'art. 1322, secondo comma, del Codice civile: la legge non lo disciplina in modo autonomo, ma la giurisprudenza ne ha fissato i tratti. Lo sponsor si obbliga a versare un corrispettivo, in denaro o in natura, e l'associazione sportiva dilettantistica si obbliga a veicolare il nome, il marchio o i prodotti dello sponsor attraverso la propria attività. Il rapporto è sinallagmatico e a prestazioni corrispettive: se manca l'obbligo di visibilità a carico dell'ASD non c'è sponsorizzazione ma una semplice erogazione liberale, con conseguenze fiscali molto diverse per entrambe le parti. L'Agenzia delle Entrate lo verifica in ogni accertamento.

La distinzione con il contratto di pubblicità è più sottile. Nella pubblicità in senso stretto l'ente si limita a concedere uno spazio (un cartello, una pagina, un banner); nella sponsorizzazione il marchio viene abbinato all'attività sportiva stessa, alle divise, al nome della squadra, alla presenza degli atleti agli eventi. Nella prassi le due figure convivono nello stesso accordo e il modello le tratta entrambe. L'ASD può firmare un contratto di sponsorizzazione solo se il suo statuto ASD conforme al D.Lgs. 36/2021 prevede attività promozionali strumentali allo scopo sportivo, un vincolo che molte associazioni scoprono in fase di iscrizione al Registro nazionale.

Quadro normativo e trattamento fiscale

Il pilastro fiscale è l'art. 12, comma 3, del D.Lgs. 28 febbraio 2021, n. 36, che ha sostituito lo storico art. 90, comma 8, della legge 289/2002 riproducendone il contenuto. La norma qualifica come spesa di pubblicità il corrispettivo in denaro o in natura versato a società e associazioni sportive dilettantistiche, fino a un importo annuo complessivo di 200.000 euro, a condizione che la somma sia destinata alla promozione dell'immagine o dei prodotti dello sponsor e che l'ASD svolga una specifica attività promozionale. La Corte di Cassazione legge questa disposizione come una presunzione legale assoluta di inerenza e congruità (ordinanze n. 3470/2024, n. 6079/2024 e n. 20900/2024): entro la soglia il Fisco non può contestare l'antieconomicità dell'investimento né l'assenza di un ritorno commerciale. La presunzione copre la natura della spesa, non la sua effettività: contratto scritto, bonifico tracciato e prova dell'attività svolta restano a carico dello sponsor. L'eccedenza segue le regole ordinarie dell'art. 108 del TUIR, con il rischio di riqualificazione in spesa di rappresentanza.

Dal lato dell'associazione il provento da sponsorizzazione è sempre commerciale, anche per un ente non commerciale, e sconta l'IVA con aliquota ordinaria. Le ASD che hanno optato per il regime forfettario della legge 16 dicembre 1991, n. 398 determinano il reddito applicando il coefficiente del 3% ai proventi commerciali e versano l'IVA in misura forfettaria, con detrazione del 50% sulle prestazioni di sponsorizzazione e pubblicità. La fattura è obbligatoria anche in regime 398 ed è elettronica, tramite Sistema di Interscambio, per tutte le ASD titolari di partita IVA. Il tetto di 400.000 euro di proventi commerciali resta il confine del regime agevolato. Sul versante sportivo l'art. 9, comma 1-bis, del D.Lgs. 36/2021 esclude i proventi da sponsorizzazione dal computo dei limiti fissati per le attività secondarie e strumentali; il testo consolidato della riforma è consultabile nel decreto legislativo 36/2021 pubblicato su Normattiva. I documenti per associazioni ed enti del Terzo settore di Captain.Legal seguono la stessa impostazione.

Quando serve questo documento?

Il caso più frequente è l'azienda del territorio che vuole il proprio logo sulle maglie da gara della prima squadra e sugli striscioni a bordo campo per l'intera stagione. Qui il contratto di sponsorizzazione deve fissare il numero di divise, la posizione del marchio, le dimensioni dei teli e il calendario delle partite casalinghe, perché su questi elementi si fonda la prova dell'attività promozionale. Segue il main sponsor di un evento singolo, torneo giovanile o gara podistica, dove la visibilità dura un fine settimana. Molte ASD ricorrono poi alla sponsorizzazione tecnica: il fornitore di abbigliamento cede materiale invece di denaro, e il corrispettivo in natura va valorizzato in contratto e fatturato da entrambe le parti come operazione permutativa ai sensi dell'art. 11 del DPR 633/1972.

Un quarto scenario è l'accordo pluriennale con esclusiva merceologica, tipico di banche e concessionarie auto, che pagano di più per essere l'unico sponsor del proprio settore. Due situazioni meno intuitive meritano attenzione. La prima riguarda le ASD iscritte anche al RUNTS: i proventi da sponsorizzazione restano fuori dai limiti delle attività diverse dell'art. 6 del D.Lgs. 117/2017 solo se impiegati in attività di interesse generale legate allo sport dilettantistico. La seconda è la sponsorizzazione da parte di un socio o amministratore tramite la propria impresa: lecita, ma esposta alla verifica sul divieto di distribuzione indiretta di utili dell'art. 8 del D.Lgs. 36/2021, quindi il corrispettivo deve restare a valori di mercato.

Clausole principali incluse nel nostro modello

  • L'oggetto e gli obblighi di visibilità descrivono in modo analitico ogni prestazione dell'associazione: logo sulle divise con dimensioni e posizione, striscioni presso l'impianto, citazione nei comunicati, presenza sul sito e sui social con frequenza minima, spazi negli eventi. È la clausola che fonda la deducibilità e va scritta con la precisione di un capitolato.
  • Il corrispettivo e le modalità di pagamento distinguono tra somma in denaro, con rate legate alla stagione sportiva, e prestazioni in natura valorizzate a prezzo di listino, sempre con strumenti tracciabili e fattura elettronica per ogni rata.
  • La durata, il rinnovo e il recesso fissano la decorrenza, di norma coincidente con la stagione sportiva, l'eventuale rinnovo espresso e il preavviso per la disdetta. Il modello esclude il rinnovo tacito, fonte costante di liti.
  • L'esclusiva merceologica riserva allo sponsor un settore di mercato e indica le categorie di prodotti o servizi che l'ASD non potrà associare ad altri marchi, con una penale predeterminata ai sensi dell'art. 1382 del Codice civile.
  • La licenza d'uso dei segni distintivi autorizza l'ASD a riprodurre il marchio dello sponsor e consente allo sponsor di citare la squadra nelle proprie comunicazioni. L'uso dell'immagine dei singoli atleti richiede un consenso separato ai sensi dell'art. 10 del Codice civile e degli artt. 96 e 97 della legge 633/1941, con firma dei genitori per i minorenni.
  • La rendicontazione dell'attività promozionale obbliga l'associazione a consegnare, a fine stagione o a fine evento, fotografie, rassegna stampa e copie dei contenuti pubblicati: è il fascicolo che lo sponsor esibirà in caso di accertamento.
  • La risoluzione, la riservatezza e il foro chiudono il contratto con la clausola risolutiva espressa dell'art. 1456 del Codice civile, l'obbligo di non divulgare le condizioni economiche, rafforzabile con un accordo di riservatezza aziendale autonomo nei rapporti più complessi, e la scelta del tribunale competente.

Considerazioni regionali e locali

La disciplina della sponsorizzazione è nazionale, ma tre variabili cambiano da un territorio all'altro: i regolamenti comunali sull'esposizione pubblicitaria, le leggi regionali sullo sport e le convenzioni per l'uso degli impianti pubblici.

Lombardia. La legge regionale 1 ottobre 2014, n. 26 regola la promozione sportiva e istituisce all'art. 7 l'Anagrafe dell'impiantistica sportiva, che censisce migliaia di strutture per lo più comunali. Molte ASD lombarde operano in impianti affidati in concessione, e la convenzione con il Comune stabilisce quali spazi pubblicitari restano al gestore e quali all'ente proprietario. Prima di promettere allo sponsor uno striscione sulla recinzione, il presidente deve verificare che la convenzione lo consenta.

Lazio. Il Testo unico in materia di sport della legge regionale 20 giugno 2002, n. 15 affida ai Comuni la programmazione degli impianti e le tariffe d'uso. A Roma e nei grandi centri il canone unico patrimoniale dell'art. 1, commi 816 e seguenti, della legge 160/2019 ha sostituito l'imposta comunale sulla pubblicità: il comma 833 esenta i mezzi pubblicitari esposti all'interno degli impianti utilizzati per manifestazioni sportive dilettantistiche con capienza inferiore a tremila posti, mentre sopra quella soglia, o per striscioni visibili dalla pubblica via, il regolamento comunale può pretendere il canone. Il contratto deve dire chi lo paga, altrimenti la spesa finisce sull'associazione.

Veneto. La legge regionale 11 maggio 2015, n. 8 sulle attività motorie e sportive valorizza il ruolo delle associazioni nella gestione degli impianti e nel sostegno all'attività giovanile. Il tessuto di piccole e medie imprese venete rende frequenti le sponsorizzazioni tecniche e quelle multiple, con cinque o sei marchi sulla stessa maglia: la clausola di esclusiva va calibrata per settore merceologico e non come esclusiva assoluta, altrimenti l'ASD si preclude i contratti successivi e si espone a penali incrociate.

Emilia-Romagna. La legge regionale 31 maggio 2017, n. 8, integrata dalla legge regionale 13 maggio 2024, n. 2 sul contrasto all'abbandono sportivo giovanile, finanzia progetti per i quali va presentato un piano economico con le entrate private documentate. Chi partecipa a questi bandi deve produrre contratti con data certa e importi coerenti con il piano, perché in sede di rendicontazione le somme dichiarate vengono confrontate con le fatture emesse.

Come compilare il contratto di sponsorizzazione

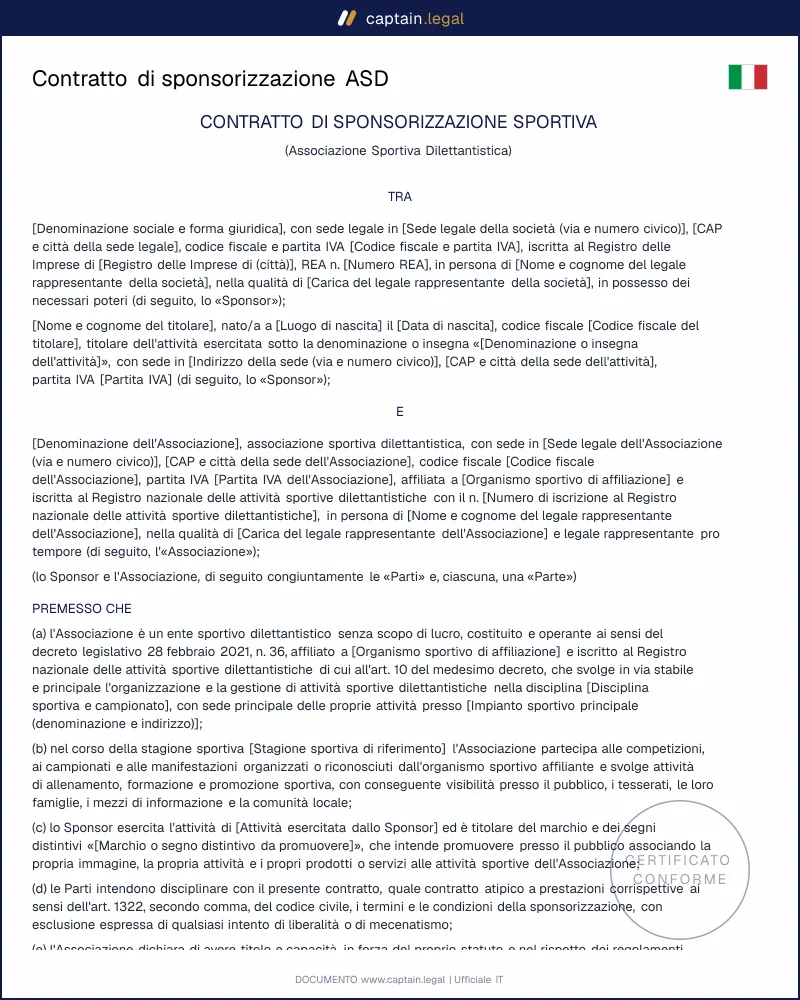
Si parte dai dati dell'associazione: denominazione esatta come risulta dal Registro nazionale, sede, codice fiscale, partita IVA e regime fiscale adottato. Il modulo chiede subito se l'ASD applica la legge 398/1991, perché da questa risposta dipendono la dicitura in fattura e il testo della clausola sul corrispettivo. Si inseriscono poi i dati dello sponsor e i poteri del firmatario. La sezione centrale guida la descrizione delle prestazioni di visibilità: per ogni supporto (divise, striscioni, sito, social, eventi) si indicano quantità, posizione e periodo, e il testo si compone in forma di elenco contrattuale leggibile da un commercialista o da un verificatore. Segue il corrispettivo, in denaro o in natura, con il piano delle rate. La durata viene agganciata alla stagione sportiva federale, con la possibilità di attivare l'esclusiva merceologica e la clausola sull'immagine degli atleti. Il sistema propone infine la clausola risolutiva espressa e il foro, poi produce il contratto in Word modificabile e PDF pronto per la firma. Il presidente farà bene a portare l'accordo in consiglio direttivo e a far risultare l'approvazione a verbale, perché il corrispettivo confluirà nel rendiconto sottoposto ai soci con il verbale di assemblea ordinaria dell'associazione.

Errori comuni da evitare

L'errore più costoso è il contratto di sponsorizzazione generico, quello che promette "adeguata visibilità" senza dire dove, quanto e per quanto tempo. In sede di verifica lo sponsor non riesce a dimostrare la specifica attività promozionale richiesta dall'art. 12, comma 3, del D.Lgs. 36/2021, e la deduzione integrale salta. Seguono a ruota i pagamenti in contanti e le compensazioni informali con forniture mai fatturate: senza bonifico e senza fattura elettronica la presunzione di legge non protegge nessuno, e l'ASD rischia sanzioni IVA. Terzo errore ricorrente, la firma del presidente senza una delibera del consiglio direttivo. Per le associazioni non riconosciute l'art. 38 del Codice civile rende chi agisce in nome dell'ente personalmente e solidalmente responsabile delle obbligazioni assunte.

Sul fronte dello sponsor, molte imprese dimenticano di raccogliere le prove durante la stagione e cercano fotografie tre anni dopo, quando arriva il questionario dell'Agenzia delle Entrate. Il fascicolo probatorio va costruito mentre il contratto è in corso, non a posteriori. Un ultimo scivolone riguarda l'inadempimento: quando l'ASD non espone il marchio o lo sponsor non paga la rata, le parti tendono a interrompere il rapporto di fatto. Il modo corretto è inviare una diffida ad adempiere ai sensi dell'art. 1454 del Codice civile con un termine congruo, oppure attivare la clausola risolutiva espressa, così da conservare il diritto al risarcimento.

Punti chiave da ricordare

Fisco

Deducibilità protetta fino a 200.000 euro

L'art. 12, comma 3, del D.Lgs. 36/2021 tratta i corrispettivi versati a una ASD come spese di pubblicità fino a 200.000 euro annui. La Cassazione parla di presunzione legale assoluta di inerenza e congruità, ma solo se esistono contratto scritto, pagamento tracciato e prova della promozione svolta.

Obblighi

La visibilità va promessa per iscritto

La sponsorizzazione non è una donazione: lo sponsor paga e l'ASD deve promuovere marchio, prodotti o nome attraverso divise, striscioni, eventi o canali social. Il contratto, ammesso dall'art. 1322 del Codice civile, deve indicare corrispettivo, durata e obblighi reciproci. Senza una prestazione pubblicitaria verificabile, il rapporto può cambiare natura fiscale.

IVA E 398

La ASD fattura come attività commerciale

Per l'associazione il ricavo da sponsorizzazione resta commerciale anche se l'ente è non commerciale, quindi richiede fattura e IVA ordinaria. Se l'ASD ha scelto il regime della legge 398/1991, il reddito si calcola applicando il 3% ai proventi commerciali e l'IVA si versa in forma forfettaria, con detrazione del 50% sulle sponsorizzazioni.

Domande frequenti

Sì. La sponsorizzazione è un contratto atipico a forma libera: la scrittura privata firmata dalle parti è pienamente vincolante ai sensi degli artt. 1322 e 1372 del Codice civile, senza autentica notarile. La forma scritta serve come prova, in giudizio e davanti all'Agenzia delle Entrate. La registrazione è dovuta solo in caso d'uso ai sensi dell'art. 5 del DPR 131/1986, trattandosi di operazione soggetta a IVA. Per dare data certa bastano la firma digitale o l'invio tramite PEC.

Il contratto viene generato in due formati: un file Word interamente modificabile, per adattare clausole e allegati alle esigenze di ciascuna stagione, e un PDF pronto per la stampa e la firma. Entrambi restano disponibili nell'area personale per rigenerare il documento se cambiano sponsor o corrispettivo. Il PDF può essere firmato digitalmente e conservato insieme alle fatture elettroniche, come per tutti i modelli del catalogo completo dei documenti legali per l'Italia.

Non esiste una durata minima di legge. Nella pratica il contratto copre una stagione sportiva, da settembre a giugno, oppure un singolo evento. Per i rapporti pluriennali è opportuno prevedere un preavviso di disdetta di almeno sessanta o novanta giorni prima della scadenza, così che l'ASD abbia il tempo di cercare un nuovo sponsor. Il modello esclude il rinnovo tacito e disciplina il recesso anticipato, con obbligo di pagare le rate maturate.

Sì, entro 200.000 euro complessivi all'anno, se il beneficiario è un'ASD o SSD iscritta al Registro nazionale, la somma è destinata alla promozione dell'immagine o dei prodotti e l'associazione ha svolto l'attività promozionale. La spesa è allora pubblicità per presunzione assoluta (art. 12, comma 3, D.Lgs. 36/2021) e si deduce per intero nell'esercizio di competenza. La Cassazione ha chiarito che il Fisco può contestare solo l'inesistenza dell'operazione, non la sua convenienza economica.

Sì, sempre. Il corrispettivo è un provento commerciale soggetto a IVA con aliquota ordinaria, anche se l'associazione non svolge altre attività commerciali. In regime 398/1991 la fattura resta obbligatoria proprio per sponsorizzazioni e pubblicità e va emessa in formato elettronico tramite il Sistema di Interscambio; l'ASD versa poi la metà dell'IVA incassata, con liquidazione trimestrale. Se il corrispettivo è in natura, anche lo sponsor emette fattura e le due operazioni si trattano come permuta.

La sponsorizzazione e la pubblicità sono contratti a prestazioni corrispettive: l'ASD deve fare qualcosa per lo sponsor e il pagamento è imponibile. L'erogazione liberale è invece una donazione senza controprestazione, non soggetta a IVA e non deducibile come pubblicità, ma eventualmente detraibile come liberalità nei limiti previsti per gli enti sportivi dilettantistici. Confondere le tre figure è l'errore più frequente: un "contributo" accompagnato da un logo sulle maglie è un contratto di sponsorizzazione a tutti gli effetti e va fatturato come tale.

4.7/5

18 recensioni verificate · 50 000+ download

Contratto sponsorizzazione ASD ex art. 12 D.Lgs. 36/2021
  • Accesso immediato al documento
  • Download in PDF e Word
  • Conforme alla legge 2026
  • Verificato da giuristi
Compila il modello
Pagamento sicuro
Aggiornato il 23 settembre 2026

Potrebbero interessarti

Domanda di ammissione a socio
Contratto collaborazione sportiva ASD e SSD