Dagelijkse zaken

Verzoek betalingsregeling | art. 475d Rv beslagvrije voet

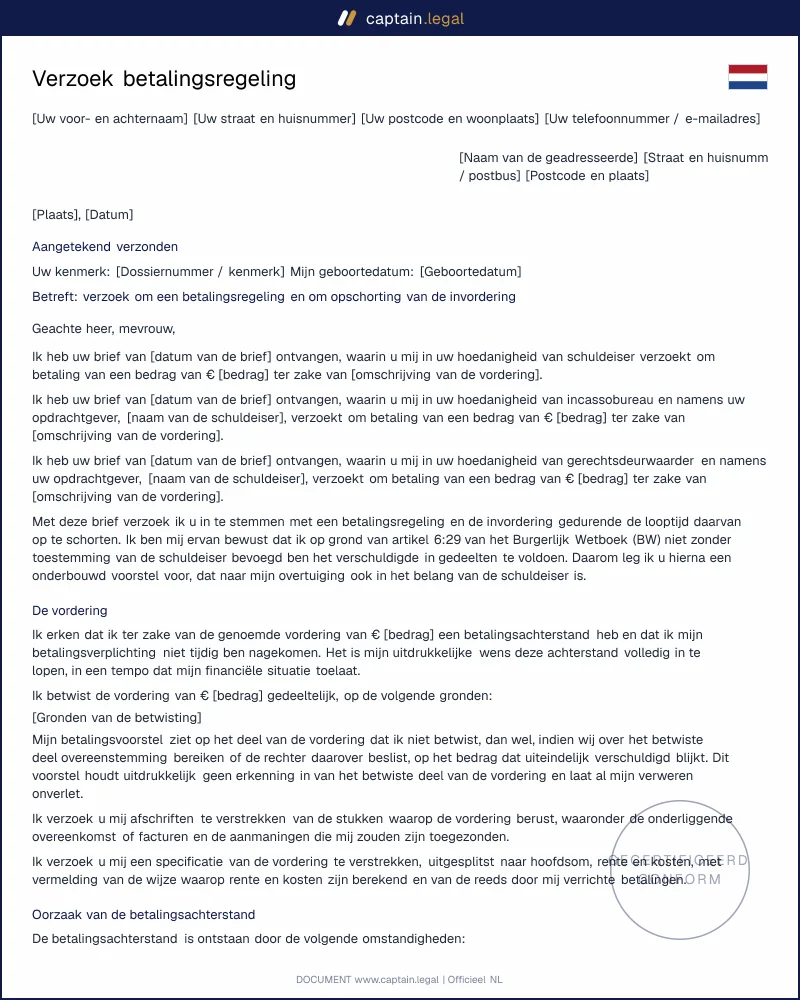
Modelbrief conform art. 475d Rv en art. 6:44 BW: termijnvoorstel, herberekening van de beslagvrije voet en opschorting van beslag. Word en PDF.
4.7/5— 14 beoordelingen50 000+ downloadsDirect downloaden
Delen

Een verzoek betalingsregeling is een brief waarin u een schuldeiser, incassobureau of gerechtsdeurwaarder voorstelt een openstaande vordering in maandelijkse termijnen af te lossen in plaats van in één keer. Een goed verzoek doet meer dan om begrip vragen. Het rekent voor wat u werkelijk kunt missen, verwijst naar de beslagvrije voet van artikel 475d Rv en vraagt om opschorting van de invordering zolang u de afspraken nakomt. Het model is geschreven voor particulieren met een achterstand bij een energieleverancier, verhuurder, zorgverzekeraar of webwinkel, en voor iedereen die al post van een deurwaarder op de mat heeft gekregen. Wie tijdig en onderbouwd schrijft, voorkomt vaak beslag en oplopende executiekosten.

Conform

Nederlands recht 2026

50.000+ klanten

vertrouwen op ons

Voordelig

Vanaf € 4,90 / document

Veilige betaling

Direct downloaden

Verzoek betalingsregeling | art. 475d Rv beslagvrije voet

Veilige betaling

Model invullen

Wat is een verzoek betalingsregeling?

Juridisch is een betalingsregeling een overeenkomst waarmee schuldeiser en schuldenaar de betaling van een opeisbare vordering over een periode spreiden. Het verzoek betalingsregeling is het aanbod in de zin van artikel 6:217 BW: zodra de schuldeiser schriftelijk of door zijn gedrag aanvaardt, ontstaat een nieuwe afspraak die beide partijen bindt. Een schuldeiser is niet verplicht in te stemmen. Het Nederlandse recht kent geen algemeen recht op een betalingsregeling, en juist daarom maakt de onderbouwing het verschil. Een brief die inkomen, vaste lasten en beslagvrije voet naast elkaar legt, laat zien dat beslag de schuldeiser weinig meer oplevert dan de voorgestelde termijnen.

Het document verschilt van een schuldbekentenis met aflossingsschema. Die legt een lening en de terugbetaling vast tussen twee partijen die het al met elkaar eens zijn, terwijl het verzoek een onderhandelingsstuk is richting een partij die al aan het invorderen is. Het verschilt ook van een minnelijk schuldhulptraject via de gemeente, waarin alle schuldeisers tegelijk een finale regeling krijgen aangeboden. Ons model richt zich op één schuldeiser of deurwaarderskantoor tegelijk.

Juridisch kader

De basis ligt in het verbintenissenrecht van Boek 6 BW. Een schuldenaar die niet tijdig betaalt, raakt na een ingebrekestelling in verzuim (artikelen 6:81 en 6:82 BW) en is vanaf dat moment de wettelijke rente van artikel 6:119 BW verschuldigd. Buitengerechtelijke incassokosten mogen bij consumenten pas worden gerekend na een correcte veertiendagenbrief (artikel 6:96 lid 6 BW) en zijn begrensd door het Besluit vergoeding voor buitengerechtelijke incassokosten. Klopt die brief niet, dan kunt u incassokosten betwisten op grond van de BIK-staffel voordat u over termijnen gaat praten. Houd daarnaast rekening met artikel 6:44 BW: elke betaling strekt eerst in mindering op de kosten, dan op de rente en pas daarna op de hoofdsom. Zonder afspraak lost u maandenlang vooral rente af.

Zodra een gerechtsdeurwaarder met een executoriale titel beslag legt op loon of uitkering, geldt de beslagvrije voet van de artikelen 475b en volgende van het Wetboek van Burgerlijke Rechtsvordering. Sinds de Wet vereenvoudiging beslagvrije voet rust de berekening op vaste wettelijke stappen. Artikel 475d Rv legt de grondslag vast, namelijk het belastbaar inkomen uit de polisadministratie. Artikel 475da Rv bepaalt de hoogte per leefsituatie, met een tijdelijke verhoging bij hoge woonkosten, en artikel 475dc Rv zorgt dat ten minste 5 procent van het netto inkomen voor aflossing beschikbaar blijft. U leest de bepalingen na in de geconsolideerde tekst van het Wetboek van Burgerlijke Rechtsvordering op wetten.overheid.nl. Liggen er meerdere beslagen, dan is de coördinerende deurwaarder uw enige aanspreekpunt voor de berekening.

De deurwaarder valt onder de Gerechtsdeurwaarderswet en het tuchtrecht van de Kamer voor gerechtsdeurwaarders. Die kamer legde bijvoorbeeld een berisping op aan een deurwaarder die ten onrechte helemaal geen beslagvrije voet toepaste (ECLI:NL:TGDKG:2024:65). Incassobureaus moeten sinds de inwerkingtreding van de Wet kwaliteitseisen incassodienstverlening op 1 april 2024 ingeschreven staan in het register van Justis. Eén bijwerking wordt vaak onderschat: wie een betalingsregeling vraagt, erkent in beginsel de schuld, en die erkenning stuit de verjaring op grond van artikel 3:318 BW.

Wanneer stuurt u dit verzoek?

Het meest voorkomende moment is na de veertiendagenbrief van een schuldeiser of incassobureau. De kosten zijn dan nog beperkt. Het tweede moment is de dagvaarding: tot aan de zitting kunt u een regeling treffen die de procedure overbodig maakt. Het derde moment is de betekening van het vonnis met een bevel tot betaling. Na afloop van de termijn in dat bevel kan de deurwaarder beslag leggen zonder verdere tussenkomst van de rechter, dus het verzoek moet snel en volledig zijn.

Ook als er al loonbeslag of bankbeslag ligt, heeft het verzoek zin. Veel schuldenaren merken pas na de eerste inhouding dat de beslagvrije voet te laag is vastgesteld, bijvoorbeeld omdat een hoge huur niet is meegenomen. Het verzoek betalingsregeling combineert dan herberekening met een vrijwillige regeling, waarna de deurwaarder het beslag kan opheffen. Bij woonschulden is timing extra gevoelig. Volgt er een ingebrekestelling bij huurachterstand, dan voorkomt een tijdig voorstel vaak dat de verhuurder ontbinding van de huurovereenkomst vordert.

Twee situaties vragen om maatwerk. Een zzp'er met wisselende inkomsten kan beter een minimumtermijn met een jaarlijkse herziening voorstellen dan een vast bedrag dat in een slechte maand onhaalbaar blijkt. En wie een deel van de vordering betwist, betaalt het onbetwiste deel en maakt in dezelfde brief een uitdrukkelijk voorbehoud voor de rest.

Belangrijkste onderdelen van ons model

  • De identificatie van de vordering vermeldt naam van de schuldeiser, dossiernummer van het incassobureau of deurwaarderskantoor en het bedrag uitgesplitst in hoofdsom, rente en kosten. Zonder dossiernummer belandt een brief bij grote kantoren vaak bij de verkeerde behandelaar.
  • De inkomens- en lastenopstelling zet netto inkomen, huur of hypotheek, zorgpremie, energie en kinderopvang onder elkaar. Daaruit leest de schuldeiser af dat het aangeboden bedrag geen openingsbod is maar uw werkelijke aflossingsruimte.
  • De verwijzing naar de beslagvrije voet van artikel 475d en volgende Rv maakt duidelijk dat beslag de schuldeiser niet meer zou opleveren dan de regeling. Waar de deurwaarder al een beslagvrije voet heeft vastgesteld, vraagt de clausule om de mededeling met de onderliggende gegevens en om herberekening als iets ontbreekt.
  • Het aflossingsvoorstel noemt termijnbedrag, betaaldatum, aantal termijnen en de rekening waarop u betaalt. De clausule bevat een herzieningsmoment bij een wijziging in inkomen, zodat één tegenvaller niet direct tot het vervallen van de hele regeling leidt.
  • Het verzoek om opschorting van de invordering vraagt de schuldeiser zijn deurwaarder te instrueren om lopende executiemaatregelen stil te leggen, en om bestaand beslag op te heffen zodra de eerste termijn is voldaan. Daarnaast vraagt de clausule om bevriezing van rente en kosten gedurende de looptijd, met het oog op artikel 6:44 BW.
  • Het voorbehoud van rechten voorkomt dat het verzoek wordt uitgelegd als volledige erkenning van betwiste kosten of rente. U erkent wat u verschuldigd bent, en niet meer.

Bijzondere schuldeisers en praktijkverschillen

Belastingdienst. Een vrije brief werkt hier zelden, omdat de Belastingdienst eigen procedures hanteert onder de Invorderingswet 1990 en de Leidraad Invordering 2008. Een betalingsregeling wordt in de regel voor maximaal twaalf maanden verleend, en de aanvraag loopt via het eigen formulier of de online omgeving. Voor bepaalde belastingen bestaat de mogelijkheid van kwijtschelding op grond van artikel 26 Invorderingswet 1990. Hetzelfde kwijtscheldingsregime geldt voor gemeentelijke belastingen en waterschapsheffingen, met een eigen aanvraag bij de gemeente of het belastingsamenwerkingsverband. Ons model dient hier als begeleidende onderbouwing van uw financiële situatie.

CJIB. Bij verkeersboetes onder de Wet administratiefrechtelijke handhaving verkeersvoorschriften gelden de wettelijke verhogingen van artikel 23 Wahv zodra u te laat betaalt. Het CJIB biedt boven een bepaald bedrag een betalingsregeling aan via de eigen website. Vraag die zo vroeg mogelijk aan, want elke aanmaning verhoogt het bedrag waarover de termijnen worden berekend.

Zorgverzekeraar. De artikelen 18a en volgende van de Zorgverzekeringswet bevatten een eigen wanbetalersregeling. Bij een achterstand van twee maandpremies moet de verzekeraar u een betalingsregeling aanbieden. Blijft de achterstand oplopen tot zes maandpremies, dan volgt aanmelding bij het CAK en betaalt u een hogere bestuursrechtelijke premie, die op uw loon of uitkering kan worden ingehouden. Reageer daarom binnen de termijn die in de eerste brief staat, want na aanmelding is de onderhandelingsruimte vrijwel weg.

Verhuurder, energie- en drinkwaterbedrijf. Deze partijen melden betalingsachterstanden, net als zorgverzekeraars, op grond van artikel 3a van de Wet gemeentelijke schuldhulpverlening bij de gemeente, die vervolgens contact met u opneemt. Een verzoek betalingsregeling dat parallel met de gemeentelijke schuldhulp loopt, wordt in de praktijk serieuzer genomen. Bij huurachterstand wegen rechters bovendien mee of de huurder zelf een redelijk voorstel heeft gedaan.

Zo vult u het verzoek betalingsregeling in

U begint met de partij die de vordering int: schuldeiser, incassobureau of gerechtsdeurwaarder. Het model past de aanhef en de verwijzingen daarop aan. Daarna vult u het openstaande bedrag in, bij voorkeur uitgesplitst zoals het op de laatste brief staat, met het dossiernummer erbij. In de volgende stap geeft u uw netto inkomen en vaste lasten op. Het model zet die gegevens om in een overzichtelijke berekening met het aangeboden termijnbedrag eronder.

Vervolgens kiest u de opties die bij uw situatie passen: een verzoek om opschorting van lopend beslag, een verzoek om herberekening van de beslagvrije voet, een voorbehoud voor betwiste kosten of een herzieningsclausule voor wisselend inkomen. Na een laatste controle downloadt u het verzoek betalingsregeling in Word en PDF. Verstuur het verzoek aangetekend of per e-mail met een verzoek om ontvangstbevestiging, en bewaar het bewijs van verzending bij uw dossier. Heeft u tegelijk andere zaken te regelen, zoals een volmacht voor een schuldhulpverlener, dan vindt u die tussen onze modellen voor dagelijkse juridische zaken.

Veelgemaakte fouten

De fout die schuldhulpverleners het vaakst zien, is een termijnbedrag dat te hoog is. Onder druk van een telefonisch incassogesprek wordt een bedrag toegezegd dat na twee maanden onhaalbaar blijkt. De regeling vervalt en het volledige saldo wordt opeisbaar. Een tweede klassieker is het verzoek zonder cijfers. Een brief die alleen meldt dat u "het financieel moeilijk heeft", geeft de behandelaar niets in handen. Derde fout: wachten op antwoord zonder te betalen. Begin met de voorgestelde termijn zodra u het verzoek verstuurt, want niets overtuigt een schuldeiser meer dan een betaling die al binnen is.

Ook de verdeling van betalingen gaat vaak mis. Wie geen afspraak maakt over rente en kosten, ziet door artikel 6:44 BW de hoofdsom nauwelijks dalen. Leg de afspraak over bevriezing daarom altijd schriftelijk vast. Tot slot verzwijgen veel schuldenaren andere schulden. Een tweede schuldeiser die beslag legt, doorkruist dan de regeling. Bij meer dan twee of drie schuldeisers is een gemeentelijk schuldhulptraject meestal de betere route, eventueel met een moratorium op grond van artikel 287b Faillissementswet.

Veelgestelde vragen

Is een schuldeiser verplicht om akkoord te gaan met mijn verzoek betalingsregeling?

Nee. Er bestaat geen wettelijk recht op een betalingsregeling, en een schuldeiser mag een voorstel weigeren. Alleen in uitzonderlijke gevallen levert een weigering misbruik van bevoegdheid op (artikel 3:13 BW). Binnen een gemeentelijk schuldhulptraject ligt dat anders: weigert één schuldeiser onredelijk mee te werken aan een regeling die de andere schuldeisers aanvaarden, dan kan de rechtbank hem op grond van artikel 287a Faillissementswet tot instemming verplichten. Buiten zo'n traject blijft overtuigen de enige route, en daar dient een cijfermatig onderbouwd verzoek voor.

Is het verzoek juridisch geldig als ik het per e-mail verstuur?

Ja. Voor een verzoek om een betalingsregeling gelden geen vormvereisten, dus een brief per post, een e-mail of een bericht via het portaal van het incassobureau is rechtsgeldig. Het probleem zit in het bewijs: bij een geschil moet u de verzending kunnen aantonen. Stuur daarom aangetekend of per e-mail met een uitdrukkelijk verzoek om ontvangstbevestiging. Leg ook de aanvaarding van de schuldeiser schriftelijk vast, want een telefonische toezegging is bij een geschil nauwelijks te bewijzen.

Binnen welke termijn moet de schuldeiser of deurwaarder reageren?

Een wettelijke reactietermijn bestaat niet. In het model vraagt u om een reactie binnen veertien dagen, wat in de praktijk als redelijk geldt en aansluit bij de termijn van de veertiendagenbrief. Deurwaarders hebben vaak eerst toestemming van hun opdrachtgever nodig, wat een tot drie weken kan kosten. Hoort u na het verstrijken van die termijn niets, stuur dan een korte herinnering en blijf intussen de voorgestelde termijn betalen. Die betalingen tonen uw goede trouw aan.

Mag de deurwaarder beslag leggen terwijl mijn verzoek nog loopt?

Juridisch wel, zolang er een executoriale titel is en u geen akkoord heeft. Een verzoek schort de invordering niet automatisch op. Daarom vraagt het model uitdrukkelijk om opschorting gedurende de beoordeling. Wordt toch beslag gelegd terwijl een redelijk voorstel op tafel ligt en u al betaalt, dan kunt u in uitzonderlijke gevallen een executiegeschil aanhangig maken in kort geding op grond van artikel 438 Rv. De voorzieningenrechter toetst dan of de deurwaarder zijn bevoegdheid misbruikt.

Hoe controleer ik of mijn beslagvrije voet goed is berekend?

De deurwaarder moet u met de wettelijk voorgeschreven mededeling beslagvrije voet laten weten welk bedrag hij heeft vastgesteld en op welke gegevens die berekening berust, zoals inkomen, leefsituatie en woonkosten. Vergelijk die gegevens met uw werkelijke situatie. Een partner die is vertrokken, een kind dat bij u is komen wonen of een huurverhoging komen vaak nog niet in de registraties voor. Ontbreekt er iets, vraag dan om herberekening en lever de bewijsstukken mee. Blijft de deurwaarder in gebreke, dan staat een klacht bij de Kamer voor gerechtsdeurwaarders open.

In welk formaat ontvang ik het verzoek betalingsregeling?

U ontvangt de brief direct na het invullen als bewerkbaar Word-bestand en als PDF. Het Word-bestand gebruikt u als u nog iets wilt aanpassen, bijvoorbeeld een termijnbedrag na overleg met een schuldhulpverlener of een extra bijlage. De PDF is geschikt om ondertekend te versturen of als bijlage bij een e-mail. In het overzicht van alle juridische documenten vindt u aanvullende modellen voor dezelfde situatie, zoals een volmacht of een ingebrekestelling.

Kan ik een betalingsregeling vragen als ik meerdere schulden heb?

Ja, maar reken eerst na of losse regelingen haalbaar zijn. Telt u alle termijnen op en houdt u minder over dan uw beslagvrije voet, dan houdt geen enkele regeling stand. In dat geval is een aanvraag voor gemeentelijke schuldhulpverlening op grond van de Wet gemeentelijke schuldhulpverlening de verstandigere stap. Bij een of twee schuldeisers werkt een individueel verzoek meestal goed, eventueel in combinatie met andere brieven en verklaringen voor particulieren uit dezelfde categorie.

Belangrijkste punten om te onthouden

Aanbod

Een regeling bindt pas na aanvaarding

Een verzoek betalingsregeling is juridisch een aanbod volgens artikel 6:217 BW. De schuldeiser hoeft niet akkoord te gaan, maar kan dat wel schriftelijk of door gedrag doen. Zet daarom het maandbedrag, de betaaldatum en de looptijd concreet in de brief. Pas na aanvaarding ontstaat een afspraak waarop beide partijen kunnen worden aangesproken.

Beslagvrije voet

Reken voor wat echt betaalbaar is

De brief moet meer doen dan om uitstel vragen. Leg inkomen, vaste lasten en de beslagvrije voet naast elkaar, met verwijzing naar artikel 475d Rv. Bij loon- of uitkeringsbeslag bepaalt die berekening welk deel beschermd blijft. Zo laat u zien dat uw termijnvoorstel aansluit bij wat een deurwaarder bij beslag waarschijnlijk ook kan innen.

Kostenrisico

Zonder afspraak betaalt u eerst kosten

Let op artikel 6:44 BW: een betaling gaat eerst naar kosten, daarna naar rente en pas als laatste naar de hoofdsom. Zonder duidelijke afspraak kan een maandtermijn dus nauwelijks schuld verminderen. Vraag daarom ook om opschorting van invordering zolang u betaalt, zodat beslag en verdere executiekosten niet blijven oplopen.

4.7/5

14 geverifieerde beoordelingen · 50 000+ downloads

Verzoek betalingsregeling | art. 475d Rv beslagvrije voet
  • Directe toegang tot het document
  • Download als PDF en Word
  • Conform de wetgeving van 2026
  • Gecontroleerd door juristen
Model invullen
Veilige betaling
Bijgewerkt op 3 oktober 2026

Dit vindt u misschien ook interessant

Schuldbekentenis opstellen
Incassokosten betwisten