Bedrijf oprichten

Aandelenoptieplan BV volgens art. 10a Wet LB 1964

Optiereglement conform art. 2:206 BW en art. 10a Wet LB 1964: keuzeregeling bij uitoefening, lock-up, good en bad leaver. Direct in Word en PDF.
4.6/5— 16 beoordelingen50 000+ downloadsDirect downloaden
Delen

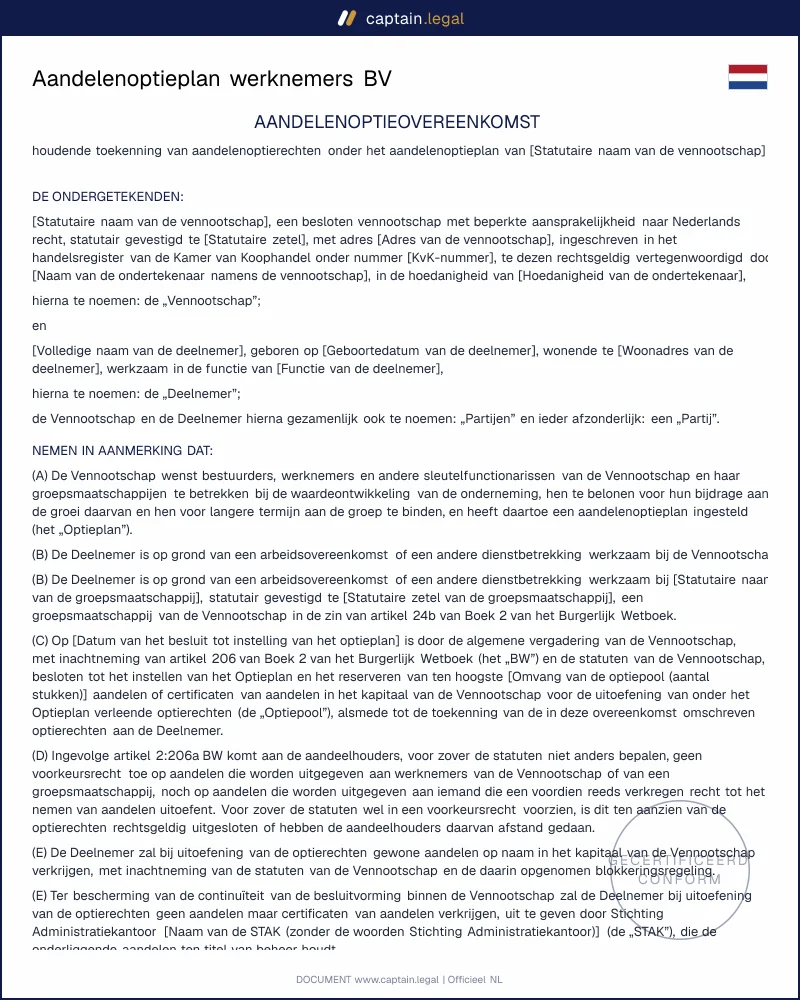
Een aandelenoptieplan werknemers geeft medewerkers of managers van een BV het recht om op termijn aandelen te verwerven tegen een vooraf vastgelegde uitoefenprijs. Het plan bepaalt wie opties krijgt, wanneer die opties onvoorwaardelijk worden, wat er gebeurt bij vertrek en hoe de uitoefening fiscaal verloopt. Ons model is geschreven voor oprichters, dga's en HR-verantwoordelijken die sleutelfiguren willen binden zonder direct aandelen uit te geven, en voor vennootschappen waar een investeerder een gestructureerde optieregeling voor managers verlangt voordat hij instapt. Het reglement sluit aan op Boek 2 BW en op artikel 10a Wet op de loonbelasting 1964, zodat de juridische en de fiscale kant van werknemersparticipatie vanaf de eerste toekenning op elkaar aansluiten.

Conform

Nederlands recht 2026

50.000+ klanten

vertrouwen op ons

Voordelig

Vanaf € 4,90 / document

Veilige betaling

Direct downloaden

Aandelenoptieplan BV volgens art. 10a Wet LB 1964

Veilige betaling

Model invullen

Wat is een aandelenoptieplan voor werknemers?

Een aandelenoptierecht is een optie in de zin van artikel 6:219, lid 3, BW: de BV doet een onherroepelijk aanbod en de werknemer bepaalt zelf of en wanneer hij dat aanvaardt door uit te oefenen. De vennootschap is dus vanaf de toekenning gebonden, de werknemer niet. Het aandelenoptieplan zelf is het optiereglement met de algemene spelregels, terwijl de individuele toekenning plaatsvindt via een toekenningsbrief die naar dat reglement verwijst en door de werknemer voor akkoord wordt getekend. Bij een plan op nieuwe aandelen geeft de BV bij uitoefening aandelen uit, met verwatering voor de bestaande aandeelhouders als gevolg. Bij een plan op bestaande aandelen levert de BV eerder ingekochte aandelen, of verkoopt een aandeelhouder of een stichting administratiekantoor (STAK) certificaten van aandelen.

Bij phantom shares of stock appreciation rights ontvangt de werknemer nooit aandelen, alleen een geldbedrag dat de waardestijging volgt; dat bedrag is gewoon loon bij uitbetaling en geeft geen zeggenschap. Een directe aandelenparticipatie werkt omgekeerd: de werknemer koopt nu aandelen tegen de actuele waarde en loopt direct ondernemersrisico. Bij preferente aandelen of gehefboomde structuren dreigt bovendien kwalificatie als lucratief belang in de zin van artikel 3.92b Wet IB 2001. Een aandelenoptieplan zit daartussen: de werknemer investeert pas wanneer de waarde zich heeft bewezen.

Juridisch kader

Een aandelenoptieplan raakt drie rechtsgebieden tegelijk, te beginnen met het vennootschapsrecht. Het verlenen van rechten tot het nemen van aandelen vereist een besluit van de algemene vergadering of van het orgaan dat de statuten daartoe aanwijzen (artikel 2:206 BW). Bij latere uitoefening is geen nieuw uitgiftebesluit nodig, en aandeelhouders hebben geen voorkeursrecht op aandelen die aan werknemers worden uitgegeven (artikel 2:206a BW). De levering vereist wel een notariële akte (artikel 2:196 BW). Wie het plan op bestaande aandelen baseert, moet rekening houden met de grenzen voor inkoop (artikel 2:207 BW) en de uitkeringstoets van artikel 2:216 BW. Een goed opgesteld aandeelhoudersbesluit voor de uitgifte van aandelen en optierechten voorkomt dat een toekenning later als onbevoegd wordt aangevochten.

Het fiscale recht is gewijzigd door de Wet aanpassing fiscale regeling aandelenoptierechten. Toekenning en vesting zijn geen belastbare momenten. Het voordeel, de waarde van de aandelen minus de uitoefenprijs, is loon op het moment van uitoefening als de aandelen direct verhandelbaar zijn, en anders op het moment dat zij verhandelbaar worden (artikel 10a, eerste lid, onderdeel a, Wet LB 1964, in samenhang met artikel 13a). Dividenden die de werknemer vóór dat moment ontvangt, tellen mee als loon. De werknemer kan op grond van het twaalfde lid schriftelijk kiezen voor heffing bij uitoefening, maar alleen op het moment van uitoefening zelf. De actuele wettekst staat in de geldende versie van artikel 10a Wet op de loonbelasting 1964 op wetten.overheid.nl.

Het arbeidsrecht komt in beeld zodra het dienstverband eindigt. Kantonrechters toetsen een vergaande bad-leaverkorting soms aan het boetebeding van artikel 7:650 BW en aan de redelijkheid en billijkheid van artikel 6:248 BW. Daarnaast is het wetsvoorstel Wet fiscale stimulering start-ups en scale-ups aanhangig, dat voor kwalificerende ondernemingen een apart regime in een nieuw artikel 10b Wet LB 1964 beoogt.

Wanneer heeft u een aandelenoptieplan nodig?

Het klassieke scenario voor een aandelenoptieplan werknemers is de jonge BV die talent wil aantrekken zonder het salarisbudget op te blazen. Een ontwikkelaar accepteert een lager vast loon als daar een reëel belang in de waardegroei tegenover staat. Even vaak komt het aandelenoptieplan op tafel vlak voor een financieringsronde. Investeerders verlangen doorgaans dat er een afgebakende optiepool is gereserveerd voordat zij instappen, zodat latere toekenningen hun eigen belang niet onverwacht verwateren.

Ook bij volwassen ondernemingen speelt het plan een rol. In een familie-BV gebruiken dga's opties om een opvolger of externe manager gefaseerd naar het aandeelhouderschap te leiden, zonder dat die direct een groot bedrag moet financieren. In de aanloop naar een verkoop van de onderneming houdt een optieplan het managementteam aan boord tot de transactie is afgerond, vaak met versnelde vesting bij een overname.

Twee randgevallen vragen extra aandacht. Een manager die al aandelen houdt, kan door zijn opties de grens van het aanmerkelijk belang passeren, omdat rechten om aandelen te verwerven meetellen voor de 5%-toets van artikel 4.6 Wet IB 2001. Daarnaast vallen opties voor een externe adviseur of zzp'er niet onder artikel 10a, omdat er geen dienstbetrekking bestaat; het voordeel is dan in de regel resultaat uit overige werkzaamheden.

Belangrijkste clausules in ons model

  • De toekenning en de optiepool leggen vast hoeveel opties maximaal beschikbaar zijn, welk orgaan toekent en tegen welke uitoefenprijs. Het model koppelt de uitoefenprijs aan een onderbouwde waardering op de toekenningsdatum.
  • Het vestingschema regelt in welk tempo opties onvoorwaardelijk worden. Gangbaar is een vestingperiode van vier jaar met een cliff van twaalf maanden, maar het model laat ook vesting op basis van prestatiedoelen of mijlpalen toe.
  • De good-leaver- en bad-leaverregeling bepaalt wat er met gevestigde en niet-gevestigde opties gebeurt bij vertrek. Een good leaver (pensionering, langdurige arbeidsongeschiktheid, overlijden, ontslag zonder eigen schuld) behoudt doorgaans zijn gevestigde opties, terwijl een bad leaver, bijvoorbeeld na een ontslag op staande voet of schending van een concurrentie- en relatiebeding in de arbeidsovereenkomst, zijn rechten verliest of aandelen tegen een lagere prijs moet aanbieden.
  • De uitoefeningsprocedure beschrijft de termijnen, de betaling van de uitoefenprijs en de schriftelijke keuze voor het heffingsmoment. Een aparte verklaring maakt de keuzeregeling van artikel 10a direct bruikbaar.
  • De contractuele vervreemdingsbeperking bepaalt hoe lang verkregen aandelen niet mogen worden verkocht. Die clausule bepaalt mede het fiscale heffingsmoment en is daarom nauwkeurig afgestemd op de tekst van artikel 10a.
  • De fiscale afwikkeling regelt de inhouding van loonheffing door de werkgever, ook wanneer het voordeel niet in geld bestaat, via verrekening met netto loon of een gedeeltelijke verkoop van aandelen.
  • De bepalingen over change of control en verwatering regelen versnelde vesting bij een overname en aanpassing van het aantal opties bij een aandelensplitsing. Zij sluiten aan op de drag-along- en tag-alongregeling in uw aandeelhoudersovereenkomst voor de BV.

Bijzondere situaties per type onderneming

Start-ups en scale-ups werken meestal met nieuwe aandelen of met certificaten via een STAK, zodat werknemers economisch delen in de waardegroei zonder stemrecht. Certificaathouders hebben alleen vergaderrecht als de statuten dat toekennen (artikel 2:227 BW). Het grootste praktische probleem is liquiditeit. Dat er geen markt voor de aandelen bestaat, maakt ze juridisch nog niet onverhandelbaar. Zonder contractuele vervreemdingsbeperking valt de heffing daarom in de praktijk vaak al bij uitoefening, terwijl er geen geld binnenkomt. Een goed geformuleerde lock-up tot de exit verschuift het heffingsmoment naar een moment met liquiditeit. Het aanhangige wetsvoorstel voor start-ups en scale-ups beoogt de heffing bovendien uit te stellen tot uiterlijk de verkoop en slechts 65% van het voordeel te belasten, maar de toets op de status wordt streng en het plan moet ook werken zonder dat regime.

Familie-BV's en dga-structuren hebben vaak een statutaire blokkeringsregeling en meerdere aandelensoorten. Een blokkeringsregeling beperkt de kring van kopers, maar maakt aandelen volgens de wetsgeschiedenis doorgaans niet onverhandelbaar; een contractuele lock-up wel. Het optiereglement moet daarom nauwkeurig aansluiten op de concept-statuten van de BV met blokkeringsregeling en aandelenklassen. Levert de manager zijn diensten via een eigen holding en een managementovereenkomst, dan is er geen dienstbetrekking met de werkmaatschappij en is artikel 10a niet zonder meer van toepassing.

Beursgenoteerde of beursrijpe vennootschappen krijgen te maken met lock-ups rond een notering. Zijn aandelen op grond van een contractuele bepaling tijdelijk onverhandelbaar, dan gelden zij volgens artikel 10a uiterlijk vijf jaar na de beursgang als verhandelbaar, of vijf jaar na uitoefening als de vennootschap toen al genoteerd was. Voor bestuurders en andere personen met leidinggevende verantwoordelijkheden geldt daarnaast een gesloten periode van dertig dagen vóór publicatie van de cijfers (artikel 19, lid 11, Marktmisbruikverordening).

Internationale werknemers die tijdens de vestingperiode in meerdere landen werken, zorgen voor een verdelingsvraagstuk. Het voordeel wordt naar rato van de werkdagen per land toegerekend volgens het toepasselijke belastingverdrag. Het model bevat daarom een informatieplicht bij verhuizing.

Zo vult u dit aandelenoptieplan in

U begint met de gegevens van de vennootschap die het aandelenoptieplan uitgeeft: statutaire naam, zetel, KVK-nummer en de aandelensoort waarop de opties betrekking hebben. Daarna kiest u of het plan nieuwe aandelen, bestaande aandelen of certificaten via een STAK gebruikt; het formulier past de leveringsbepalingen en de verwijzingen naar Boek 2 BW aan die keuze aan. Vervolgens bepaalt u de omvang van de optiepool, de methode voor de uitoefenprijs en het vestingschema, met of zonder cliff.

In de volgende stap definieert u wie als good leaver en wie als bad leaver geldt, en tegen welke prijs aandelen bij vertrek worden aangeboden. Het formulier vraagt ook naar versnelde vesting bij een overname en naar de duur van de vervreemdingsbeperking. Tot slot genereert u de toekenningsbrief voor de eerste deelnemer, inclusief de verklaring voor de keuzeregeling.

Het resultaat is een samenhangend aandelenoptieplan dat u met uw belastingadviseur en notaris kunt bespreken. Laat het reglement goedkeuren door de algemene vergadering voordat de eerste toekenningsbrief wordt getekend.

Veelgemaakte fouten

De meest voorkomende fout is een uitoefenprijs zonder onderbouwing. Een prijs ver onder de werkelijke waarde verhoogt het belastbare voordeel en roept vragen op bij een due diligence. Bijna even vaak zien we optieplannen die nooit door de algemene vergadering zijn goedgekeurd; de werknemer heeft dan een toezegging, maar de BV mist de bevoegdheid om te leveren. Een derde klassieker is het vergeten van de keuzeregeling. Wie bij uitoefening niet schriftelijk kiest voor heffing op dat moment, kan die keuze achteraf niet meer maken. Bij een snelgroeiende onderneming scheelt dat al snel belasting over de volle exitwaarde.

Ook de leaverregeling van een aandelenoptieplan gaat vaak mis. Een bad-leaverdefinitie die elk vertrek op eigen initiatief bestraft, is moeilijk te verdedigen tegenover een werknemer die na vier jaar netjes opzegt, en loopt het risico als boetebeding te worden aangemerkt. Daarnaast vergeten werkgevers dat de loonheffing over het voordeel moet worden afgedragen, ook als de werknemer geen geld ontvangt, en dat ontbrekende afspraken over de financiering daarvan bij de BV zelf terechtkomen.

Veelgestelde vragen

Is een aandelenoptieplan werknemers juridisch bindend?

Ja. Het optiereglement en de getekende toekenningsbrief vormen samen een overeenkomst naar Nederlands recht, en de BV is vanaf de toekenning gebonden aan het aanbod om aandelen te leveren. Voorwaarde is wel dat het bevoegde orgaan het plan heeft goedgekeurd, meestal de algemene vergadering op grond van artikel 2:206 BW. Zonder dat besluit kan de werknemer een vordering tot schadevergoeding hebben, maar ontbreekt de bevoegdheid om aandelen uit te geven. Ons model verwijst daarom expliciet naar het vaststellingsbesluit.

Wanneer betaalt mijn werknemer belasting over zijn aandelenopties?

Toekenning en vesting zijn niet belast. Volgens artikel 10a Wet LB 1964 valt de heffing bij uitoefening als de aandelen direct verhandelbaar zijn, en anders op het moment dat ze verhandelbaar worden. De werknemer kan ook schriftelijk kiezen voor heffing bij uitoefening; die keuze maakt hij tegenover de werkgever, uiterlijk op de dag van uitoefening. Het voordeel is loon in box 1. De werkgever houdt de loonheffing in en verwerkt die in de loonaangifte over het tijdvak waarin het voordeel is genoten.

Moet een aandelenoptieplan bij de notaris worden vastgelegd?

Het plan zelf niet. Het optiereglement en de toekenningsbrieven zijn onderhandse stukken die rechtsgeldig zijn met de handtekeningen van partijen. De notaris komt pas in beeld bij de levering van aandelen, want uitgifte en overdracht vereisen een notariële akte. Werkt het plan met certificaten via een STAK, dan volstaat in de regel een onderhandse akte van cessie. Voorbereidende stukken vindt u in onze modellen voor het oprichten van een BV of vof.

Wat gebeurt er met de opties als een werknemer ontslag neemt?

Dat hangt af van de leaverregeling. Een good leaver behoudt doorgaans zijn gevestigde opties en kan die binnen een vaste termijn na vertrek uitoefenen, terwijl niet-gevestigde opties vervallen. Een bad leaver verliest in de meeste plannen ook zijn gevestigde opties, of moet verkregen aandelen aanbieden tegen de laagste van de uitoefenprijs en de marktwaarde. Een onevenredig zware sanctie loopt het risico door de rechter te worden gematigd.

In welk formaat ontvang ik het optiereglement?

U ontvangt het reglement en de toekenningsbrief direct als Word-bestand en als PDF. De Word-versie is bedoeld voor afstemming met uw belastingadviseur of investeerders, de PDF voor ondertekening en archivering. Aanvullende modellen voor bestuur, personeel en vastgoed vindt u in ons overzicht van alle juridische documenten.

Tellen aandelenopties mee voor het aanmerkelijk belang?

Ja. Voor de 5%-grens van artikel 4.6 Wet IB 2001 tellen ook rechten om aandelen te verwerven mee. Een manager die al 3% houdt en opties op nog eens 3% krijgt, heeft daardoor fiscaal een aanmerkelijk belang. Dat heeft gevolgen voor de belasting bij een latere verkoop van de aandelen en kan de gebruikelijkloonregeling van artikel 12a Wet LB 1964 activeren.

Belangrijkste punten om te onthouden

BESLUIT

Zonder bevoegd besluit geen geldige optie

Het verlenen van rechten op nieuwe aandelen vraagt een besluit van de algemene vergadering of het statutair aangewezen orgaan, zoals artikel 2:206 BW voorschrijft. Bij uitoefening is daarna geen nieuw uitgiftebesluit nodig en geldt geen voorkeursrecht voor aandeelhouders volgens artikel 2:206a BW. De levering zelf loopt wel via de notaris, op basis van artikel 2:196 BW.

LOONHEFFING

Belasting schuift door tot verhandelbaarheid

Toekenning en onvoorwaardelijk worden van opties zijn nog geen belastbare momenten. Het voordeel wordt loon bij uitoefening als de aandelen direct verhandelbaar zijn, of later zodra zij verhandelbaar worden, volgens artikel 10a Wet LB 1964. De werknemer kan schriftelijk kiezen voor heffing bij uitoefening, maar alleen op datzelfde moment. Ontvangen dividend telt vóór die tijd mee als loon.

SPELREGELS

Leg vertrek en blokkering vooraf vast

Het plan werkt met een optiereglement en een individuele toekenningsbrief die de werknemer ondertekent. Daarin staan de uitoefenprijs, het moment waarop opties onvoorwaardelijk worden, een eventueel verhandelingsverbod en de gevolgen van gunstig of ongunstig vertrek. Dat voorkomt discussie als een manager vertrekt vóór uitoefening of als bestaande aandeelhouders verwatering moeten accepteren.

4.6/5

16 geverifieerde beoordelingen · 50 000+ downloads

Aandelenoptieplan BV volgens art. 10a Wet LB 1964
  • Directe toegang tot het document
  • Download als PDF en Word
  • Conform de wetgeving van 2026
  • Gecontroleerd door juristen
Model invullen
Veilige betaling
Bijgewerkt op 5 oktober 2026

Dit vindt u misschien ook interessant

Managementovereenkomst holding werk-BV
VOF-overeenkomst opstellen