Bedrijf oprichten

Converteerbare lening (art. 7:129 BW) | Model startup

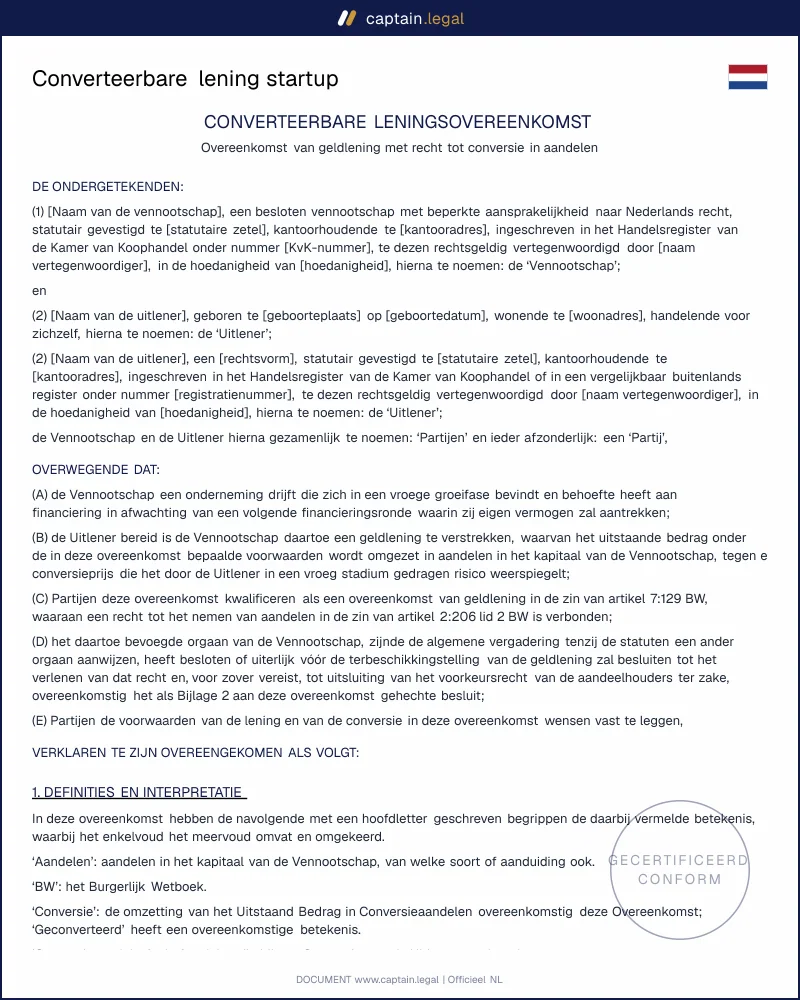
Converteerbare lening naar Nederlands recht: geldlening van art. 7:129 BW, uitgiftebesluit art. 2:206 BW, korting, cap en achterstelling. Word en PDF.
4.5/5— 11 beoordelingen50 000+ downloadsDirect downloaden
Delen

Een converteerbare lening is een geldlening aan uw BV die bij een volgende financieringsronde wordt omgezet in aandelen, in plaats van te worden terugbetaald. Dit model voor een converteerbare lening voor een startup is opgesteld naar Nederlands recht en richt zich op oprichters en op business angels, familieleden of vroege investeerders die kapitaal willen verschaffen zonder nu al over een waardering te onderhandelen. U legt de rente, de looptijd en het conversiemechanisme vast, met een korting op de rondeprijs en een waarderingsplafond (cap). Het resultaat is een overeenkomst die uw notaris, uw boekhouder en een latere lead-investeerder kunnen lezen zonder haar te herschrijven.

Conform

Nederlands recht 2026

50.000+ klanten

vertrouwen op ons

Voordelig

Vanaf € 4,90 / document

Veilige betaling

Direct downloaden

Converteerbare lening (art. 7:129 BW) | Model startup

Veilige betaling

Model invullen

Wat is een converteerbare lening voor een startup?

Civielrechtelijk is een converteerbare lening in de eerste plaats een overeenkomst van geldlening in de zin van artikel 7:129 lid 1 BW: de uitlener verstrekt een som geld en de lener, hier de BV, verbindt zich een overeenkomstige som terug te betalen. Wat haar bijzonder maakt, is het conversierecht. Partijen spreken af dat de vordering bij een bepaalde gebeurtenis, meestal een gekwalificeerde financieringsronde, niet in geld wordt voldaan maar wordt ingebracht op nieuw uit te geven aandelen. Tot dat moment is de investeerder schuldeiser en geen aandeelhouder. Hij heeft geen stemrecht en geen recht op dividend; alleen de rechten die de overeenkomst hem toekent, zoals informatierechten, kan hij uitoefenen.

Verwar de converteerbare lening niet met een gewone geldleningsovereenkomst tussen particulieren, waarin terugbetaling het enige scenario is, en evenmin met een directe aandelenuitgifte, waarbij de investeerder meteen aandeelhouder wordt en de waardering vandaag vastligt. Ook de Amerikaanse SAFE is geen synoniem. Een SAFE kent doorgaans geen rente en geen vervaldatum, terwijl de converteerbare lening een schuld blijft met een duidelijke terugbetalingsplicht als de conversie uitblijft.

Juridisch kader

De wettelijke basis ligt in titel 7.2C BW, de artikelen 7:129 tot en met 7:129f BW, die sinds 1 januari 2017 de regeling van geldlening uit Boek 7A vervangen. Het vaak aangehaalde artikel 7:129a BW regelt alleen de samenloop met het consumentenkrediet van titel 2A en het goederenkrediet van titel 2B; omdat de lener hier een BV is, speelt die samenloop zelden. Belangrijker zijn drie andere bepalingen. Volgens artikel 7:129b BW is een uitlener die als natuurlijk persoon buiten beroep of bedrijf handelt pas gebonden na verstrekking of schriftelijke toezegging. Dezelfde uitlener heeft op grond van artikel 7:129c BW alleen recht op rente als die schriftelijk is bedongen. En artikel 7:129e BW geeft de lener, als geen tijdstip van terugbetaling is afgesproken, zes weken na opeising om terug te betalen. De volledige wettekst vindt u in de officiële tekst van titel 7.2C BW over geldlening op wetten.overheid.nl.

De conversie zelf is vennootschapsrecht. Volgens artikel 2:206 BW besluit de algemene vergadering tot uitgifte van aandelen, tenzij de statuten of de algemene vergadering een ander orgaan aanwijzen, en de wet verklaart die regel van overeenkomstige toepassing op het verlenen van rechten tot het nemen van aandelen. Een conversierecht is zo'n recht. Wie het besluit neemt bij het sluiten van de lening, hoeft bij de conversie geen nieuw uitgiftebesluit te nemen. Bestaande aandeelhouders hebben daarnaast een voorkeursrecht op grond van artikel 2:206a BW, dat bij besluit moet worden beperkt of uitgesloten, tenzij de statuten het al uitsluiten. Zonder die besluiten kan de conversie stranden of worden doorkruist door aandeelhouders die hun voorkeursrecht inroepen. Het aandeelhoudersbesluit voor uw BV is daarvoor het aangewezen instrument.

De uitgifte bij conversie vereist een notariële akte (artikel 2:196 BW). In de notariële praktijk wordt de inbreng van de leningvordering behandeld als inbreng anders dan in geld, waarvoor artikel 2:204 BW een beschrijving voorschrijft; een accountantsverklaring is sinds de Wet vereenvoudiging en flexibilisering bv-recht niet meer nodig. Tot slot verbiedt artikel 3:5 Wft het in de uitoefening van een bedrijf aantrekken van opvorderbare gelden buiten een besloten kring, behoudens de uitzonderingen van de Vrijstellingsregeling Wft.

Wanneer gebruikt u een converteerbare lening?

De meest voorkomende aanleiding is een pre-seedfinanciering door twee of drie business angels die vertrouwen hebben in het team, maar bij wie niemand een waardering kan onderbouwen. De converteerbare lening legt die vraag neer bij de eerste professionele ronde. Een tweede klassieker is de overbruggingsfinanciering tussen twee rondes. De startup heeft een seedronde achter de rug, de Series A loopt vertraging op, en bestaande investeerders schieten geld bij om de runway met zes tot negen maanden te verlengen.

Strategische partners gebruiken het instrument ook. Een grote klant of leverancier die de startup wil steunen zonder meteen in het aandeelhoudersregister te staan, kiest vaak voor een lening met conversierecht en een informatieplicht. Cofinanciering naast een regionale ontwikkelingsmaatschappij of een innovatiekrediet is een vierde scenario, waarbij de publieke financier regelmatig eist dat private middelen in deze vorm binnenkomen.

Een randgeval dat vaker voorkomt dan men denkt: wanneer de oprichter via zijn holding geld in de werk-BV steekt, is een converteerbare lening een nette manier om die inbreng later in aandelen om te zetten, mits de voorwaarden zakelijk zijn.

Belangrijkste clausules in ons model

  • De hoofdsom en de storting leggen vast welk bedrag wordt verstrekt, op welke rekening en binnen welke termijn. Ons model verbindt de uitlener schriftelijk tot verstrekking, zodat artikel 7:129b BW geen ruimte laat voor een particuliere investeerder die zich op het laatste moment terugtrekt.
  • De rente is enkelvoudig, schriftelijk bedongen zoals artikel 7:129c BW vereist, en wordt bijgeschreven in plaats van uitbetaald. Bij conversie wordt de opgebouwde rente samen met de hoofdsom omgezet.
  • De korting bepaalt welk percentage de uitlener minder betaalt dan de nieuwe investeerders in de ronde. In de Nederlandse markt ligt die korting doorgaans tussen 10 en 25 procent.
  • Het waarderingsplafond (cap) begrenst de waardering waartegen wordt geconverteerd. Het model definieert uitdrukkelijk of de cap pre-money of post-money geldt en wat onder het volledig verwaterde kapitaal valt, inclusief een optiepool voor personeel.
  • De gekwalificeerde financieringsronde omschrijft welke ronde de conversie automatisch in gang zet, aan de hand van een minimaal op te halen bedrag aan nieuw eigen vermogen.
  • De vervaldatum regelt wat er gebeurt als er geen ronde komt. De uitlener kiest dan tussen terugbetaling en conversie tegen de cap, zodat de BV niet onverwacht met een grote opeisbare schuld blijft zitten.
  • De exitclausule beschermt de uitlener bij een verkoop van de onderneming vóór conversie, met conversie tegen de cap of terugbetaling met een vooraf bepaalde premie.
  • De achterstelling plaatst de vordering op grond van artikel 3:277 lid 2 BW achter de bank. Zonder deze clausule weigeren veel financiers bancair krediet.
  • De toetredingsverplichting verplicht de uitlener om bij conversie toe te treden tot de bestaande aandeelhoudersovereenkomst van de BV, inclusief drag along en aanbiedingsplicht.

Aandachtspunten per type financier

Business angels en particuliere investeerders zijn de klassieke uitleners. Investeert de angel niet beroepsmatig, dan gelden artikel 7:129b en 7:129c BW in zijn voordeel: zonder schriftelijke toezegging is hij niet gebonden, en zonder schriftelijk rentebeding ontvangt hij geen rente. Fiscaal valt de vordering bij hem in box 3; na conversie kan een belang van 5 procent of meer een aanmerkelijk belang vormen in de zin van artikel 4.6 Wet IB 2001. Zolang de angels tot een besloten kring behoren die u persoonlijk kent, blijft u buiten het verbod van artikel 3:5 Wft.

Bestaande aandeelhouders en de dga lenen vaak bij als de runway krap wordt. Is de bestuurder zelf uitlener, dan speelt het tegenstrijdig belang van artikel 2:239 lid 6 BW, en bij een enig aandeelhouder vereist artikel 2:247 BW schriftelijke vastlegging. Fiscaal moet de lening herkenbaar een lening blijven: winstafhankelijke rente, volledige achterstelling en het ontbreken van een looptijd maken haar samen tot een deelnemerschapslening (HR 27 januari 1988, BNB 1988/217), waarvan de rente niet aftrekbaar is. Controleer ook of uw concept-statuten voor de BV de benodigde aandelenklassen en uitgiftebevoegdheid regelen.

Regionale ontwikkelingsmaatschappijen en publieke financiers werken met eigen voorwaarden. Zij vragen vaak dat private converteerbare leningen gelijk gerangschikt of achtergesteld zijn ten opzichte van hun eigen financiering, en willen de conversievoorwaarden zien voordat zij zelf storten.

Crowdfundingplatforms vallen onder de Verordening (EU) 2020/1503, met de AFM als toezichthouder. Een lening via een platform volgt diens documentatie.

Zo vult u de converteerbare lening in

U begint met de gegevens van de BV en van elke uitlener: statutaire naam, KVK-nummer, vertegenwoordiging en, bij een particulier, de volledige personalia. Daarna kiest u de financiële parameters. De vragenlijst vraagt naar de hoofdsom, het rentepercentage, de vervaldatum, de korting en de cap, en laat u kiezen tussen een pre-money en een post-money cap. Op basis van die keuze past het model de definitie van het volledig verwaterde kapitaal aan.

Vervolgens bepaalt u de drempel voor een gekwalificeerde ronde en het scenario bij een exit. U geeft aan of de vordering wordt achtergesteld en, zo ja, bij welke financier. Een aparte stap behandelt de besluitvorming: het model genereert een aanhangsel met het aandeelhoudersbesluit tot verlening van het conversierecht en de uitsluiting van het voorkeursrecht. Investeerders vragen in dezelfde ronde vaak dat de oprichters zich binden aan een concurrentie- en relatiebeding, zodat de waarde van hun toekomstige aandelen niet wegloopt.

Veelgemaakte fouten

De fout die wij het vaakst tegenkomen, is een cap zonder definitie. Partijen noteren een waardering, maar spreken niet af of die vóór of na de nieuwe inleg geldt en of de optiepool meetelt. Bij meerdere leningen in één ronde loopt dat verschil op tot enkele procentpunten van het kapitaal. Een tweede klassieker is het ontbreken van een aandeelhoudersbesluit bij het sluiten van de lening. Het conversierecht bestaat dan op papier, maar aandeelhouders die hun voorkeursrecht inroepen, kunnen de uitgifte vertragen. Neem het besluit op de dag van ondertekening, niet op de dag van conversie.

Ook de vervaldatum wordt onderschat. Een lening die op vervaldatum zonder keuzerecht opeisbaar wordt, kan een startup zonder ronde richting insolventie duwen. Regel altijd wat er gebeurt als de financieringsronde niet doorgaat. Verder wordt de opgebouwde rente bij de conversie regelmatig vergeten, waardoor de notaris met een onjuist aantal aandelen werkt, en blijft het aandeelhoudersregister van artikel 2:194 BW na de uitgifte onbijgewerkt. De laatste fout is het werven van uitleners buiten de eigen kring zonder de Wft te toetsen, iets wat de AFM met een last onder dwangsom kan beantwoorden.

Veelgestelde vragen

Is een converteerbare lening voor een startup juridisch bindend?

Ja. De converteerbare lening is een overeenkomst van geldlening in de zin van artikel 7:129 BW, aangevuld met een conversiebeding dat partijen op grond van de contractsvrijheid bindt. Is de uitlener een particulier, dan is hij pas gebonden na storting of schriftelijke toezegging (artikel 7:129b BW); ons model bevat die toezegging. De conversie zelf wordt rechtsgeldig zodra de notaris de akte van uitgifte passeert.

Moet ik voor een converteerbare lening naar de notaris?

Niet voor het sluiten van de lening. De overeenkomst kan onderhands worden getekend, ook digitaal. De notaris komt pas in beeld bij de conversie, omdat de uitgifte van aandelen in een BV een notariële akte vereist (artikel 2:196 BW). In de praktijk gebeurt dat in dezelfde akte waarin de nieuwe investeerders hun aandelen nemen.

Wat gebeurt er als er vóór de vervaldatum geen financieringsronde komt?

Dan bepaalt de vervaldatumclausule de uitkomst. In ons model kiest de uitlener binnen een vaste termijn tussen terugbetaling van hoofdsom en rente of conversie tegen de cap. Is geen tijdstip van terugbetaling afgesproken, dan geldt artikel 7:129e BW: de BV moet terugbetalen binnen zes weken nadat de uitlener tot opeising is overgegaan. De vordering verjaart vervolgens na vijf jaar (artikel 3:307 BW), dus een vergeten lening blijft lang boven de markt hangen.

Wat is het verschil tussen de korting en de cap?

De korting en de cap zijn twee manieren om de vroege investeerder te belonen. De korting geeft een vast percentage reductie op de prijs per aandeel die de nieuwe investeerders betalen. De cap begrenst de waardering waartegen wordt geconverteerd, wat vooral voordelig is als de startup in de ronde hoog wordt gewaardeerd. Ons model past de methode toe die voor de uitlener het gunstigst uitvalt, wat marktconform is.

Telt de opgebouwde rente mee bij de conversie?

In ons model wel. De rente wordt niet periodiek uitbetaald maar bijgeschreven, en bij de conversie wordt de som van hoofdsom en opgebouwde rente omgezet in aandelen. Wilt u de rente toch uitbetalen, dan geeft u dat in de vragenlijst aan en past het model de clausule aan.

Mag ik converteerbare leningen afsluiten met meerdere investeerders tegelijk?

Ja, en dat gebeurt vaak in één ronde met identieke voorwaarden. Let wel op artikel 3:5 Wft: het aantrekken van opvorderbare gelden buiten een besloten kring is zonder vergunning verboden, behoudens vrijstellingen. Werkt u met bekenden uit uw netwerk, dan blijft u in de regel binnen die kring. Een clausule die gelijke behandeling garandeert, voorkomt dat een latere uitlener betere voorwaarden krijgt dan de eerste.

In welk formaat ontvang ik het document?

U ontvangt uw converteerbare lening als Word-bestand en als PDF. Het Word-bestand is bedoeld om met uw medeoprichters, uw advocaat of de investeerder te onderhandelen en wijzigingen bij te houden. De PDF gebruikt u voor de definitieve ondertekening, met de hand of via een elektronische handtekening (artikel 3:15a BW). Het aanhangsel met het aandeelhoudersbesluit zit in hetzelfde pakket. Andere modellen voor uw onderneming vindt u in het overzicht van alle juridische documenten.

Belangrijkste punten om te onthouden

Geldlening

Eerst schuld, pas later aandelen

Een converteerbare lening begint als geldlening volgens artikel 7:129 lid 1 BW. De BV ontvangt geld en moet in beginsel een gelijk bedrag terugbetalen, tenzij een afgesproken gebeurtenis tot conversie leidt. Tot die tijd is de investeerder schuldeiser: geen stemrecht, geen dividend, alleen contractuele rechten zoals informatie.

Besluitvorming

Regel de uitgifte vooraf goed

Conversie vraagt vennootschapsrechtelijke voorbereiding. Op grond van artikel 2:206 BW moet de algemene vergadering, of een aangewezen orgaan, besluiten over de uitgifte van aandelen of het recht daarop. Ook het voorkeursrecht van bestaande aandeelhouders uit artikel 2:206a BW moet worden beperkt of uitgesloten. Zonder die besluiten kan de omzetting later vastlopen.

Voorwaarden

Leg rente en prijsmechaniek vast

De overeenkomst moet rente, looptijd en conversiemechanisme helder vastleggen, inclusief korting op de rondeprijs en waarderingsplafond. Voor een uitlener die als natuurlijk persoon buiten beroep of bedrijf handelt, bestaat rente alleen als die schriftelijk is bedongen volgens artikel 7:129c BW. Is geen terugbetaaldatum afgesproken, dan geldt na opeising een termijn van zes weken.

4.5/5

11 geverifieerde beoordelingen · 50 000+ downloads

Converteerbare lening (art. 7:129 BW) | Model startup
  • Directe toegang tot het document
  • Download als PDF en Word
  • Conform de wetgeving van 2026
  • Gecontroleerd door juristen
Model invullen
Veilige betaling
Bijgewerkt op 5 oktober 2026

Dit vindt u misschien ook interessant

Concept-statuten BV opstellen
Intentieovereenkomst overname