Bedrijf oprichten

Dividendbesluit BV volgens art. 2:216 BW | Model

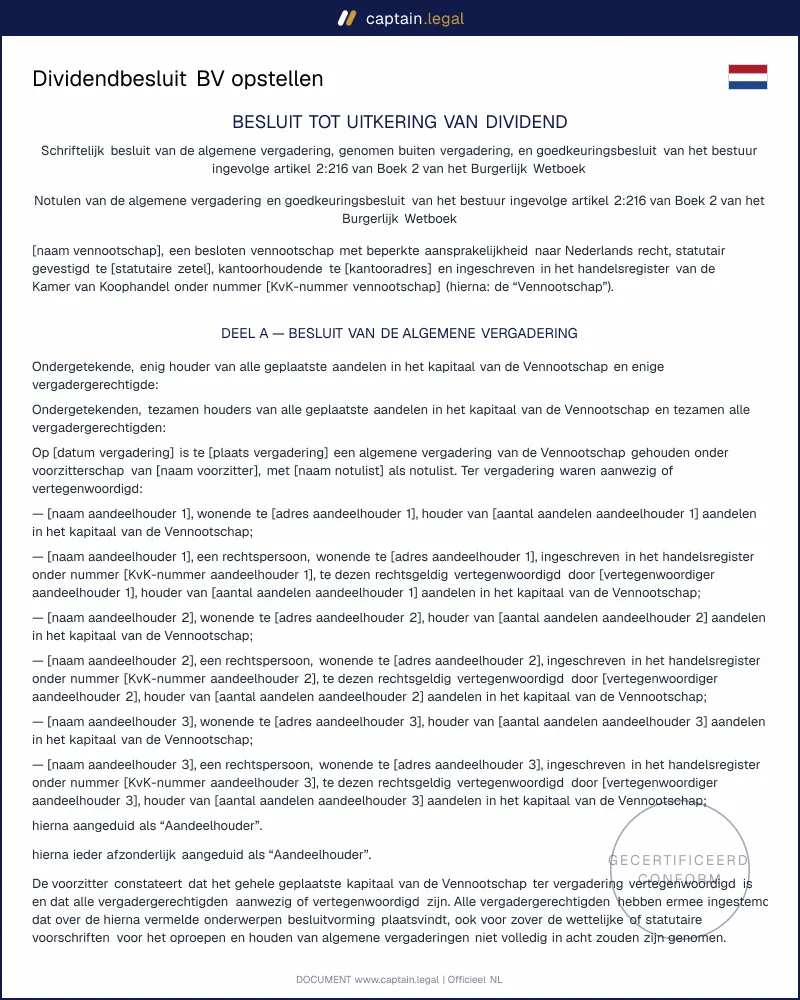
Dividendbesluit BV conform art. 2:216 BW: besluit algemene vergadering, goedkeuring bestuur, balanstest en uitkeringstest. Model in Word en PDF.
4.5/5— 11 beoordelingen50 000+ downloadsDirect downloaden
Delen

Een dividendbesluit BV legt vast dat de algemene vergadering winst of vrije reserves aan de aandeelhouders uitkeert en dat het bestuur die uitkering heeft goedgekeurd na een balanstest en een uitkeringstest. Het document is bedoeld voor directeur-grootaandeelhouders, holdingstructuren en besloten vennootschappen met meerdere aandeelhouders die winst willen uitkeren zonder hun bestuurders bloot te stellen aan persoonlijke aansprakelijkheid. Sinds het flex-BV-recht kijkt de wet niet alleen naar het vermogen op de balans, maar vooral naar de liquiditeit van de vennootschap na de uitkering.

Ons model bundelt het aandeelhoudersbesluit en de goedkeuring door het bestuur in één samenhangend dossier, met de berekeningen en verklaringen die een curator of rechter achteraf wil zien.

Conform

Nederlands recht 2026

50.000+ klanten

vertrouwen op ons

Voordelig

Vanaf € 4,90 / document

Veilige betaling

Direct downloaden

Dividendbesluit BV volgens art. 2:216 BW | Model

Veilige betaling

Model invullen

Wat is een dividendbesluit bij een BV?

Een dividendbesluit is het formele besluit waarmee een BV een deel van haar eigen vermogen ter beschikking stelt aan haar aandeelhouders. Eerst besluit de algemene vergadering, of het orgaan dat de statuten aanwijzen, tot de uitkering op grond van artikel 2:216 lid 1 BW. Daarna verleent het bestuur zijn goedkeuring op grond van artikel 2:216 lid 2 BW. Zolang die goedkeuring ontbreekt, heeft het besluit geen gevolgen en heeft de aandeelhouder geen opeisbare vordering. De uitkering kan plaatsvinden uit de winst van het afgelopen boekjaar, als tussentijds dividend of ten laste van de vrije reserves.

In de praktijk wordt het dividendbesluit vaak verward met verwante stukken. Het winstbestemmingsbesluit bij de vaststelling van de jaarrekening (artikel 2:210 BW) bepaalt alleen waar de winst naartoe gaat en is nog geen goedgekeurde uitkering. Een algemeen aandeelhoudersbesluit voor de BV buiten vergadering is geschikt voor benoemingen of goedkeuringen, maar mist de specifieke toetsen van artikel 2:216. De inkoop van eigen aandelen (artikel 2:207 BW) en de terugbetaling op aandelen na een kapitaalvermindering (artikel 2:208 BW) zijn eveneens uitkeringen; via een schakelbepaling gelden daar dezelfde toetsen en dezelfde aansprakelijkheid.

Juridisch kader

De huidige regeling komt uit de Wet vereenvoudiging en flexibilisering bv-recht, in werking getreden op 1 oktober 2012. De oude kapitaalbescherming maakte plaats voor twee toetsen die schuldeisers beschermen op het moment dat het geld de vennootschap verlaat. De balanstest van artikel 2:216 lid 1 BW houdt in dat alleen mag worden uitgekeerd voor zover het eigen vermogen groter is dan de wettelijke en statutaire reserves. Denk aan de reserves voor ontwikkelingskosten (artikel 2:365 lid 2 BW), deelnemingen (artikel 2:389 lid 6 BW) en herwaarderingen (artikel 2:390 BW). Een dividendbesluit dat deze grens overschrijdt, is volgens de heersende leer nietig op grond van artikel 2:14 BW, en de ontvangen uitkering is dan onverschuldigd betaald.

De uitkeringstest van artikel 2:216 lid 2 BW vraagt een vooruitblik. Het bestuur weigert de goedkeuring slechts indien het weet of redelijkerwijs behoort te voorzien dat de vennootschap na de uitkering niet zal kunnen blijven voortgaan met het betalen van haar opeisbare schulden. De memorie van toelichting (Kamerstukken II 2006/07, 31 058, nr. 3) noemt een periode van ongeveer twaalf maanden na de uitkering als richtsnoer.

Gaat het mis, dan zijn de bestuurders die het wisten of hadden moeten voorzien op grond van artikel 2:216 lid 3 BW hoofdelijk aansprakelijk jegens de vennootschap voor het tekort dat door de uitkering is ontstaan, met de wettelijke rente vanaf de dag van de uitkering. Een bestuurder ontloopt die aansprakelijkheid alleen als hij bewijst dat het niet aan hem te wijten is dat de uitkering is gedaan en dat hij niet nalatig was in het afwenden van de gevolgen. Een aandeelhouder die dat wist of behoorde te voorzien, vergoedt het tekort tot ten hoogste wat hij ontving. In HR 23 september 2016, ECLI:NL:HR:2016:2172 (Hage q.q./X), gewezen onder het oude recht, oordeelde de Hoge Raad bovendien dat een dividend in de aanloop naar een faillissement ook met de actio pauliana van de artikelen 42 en 47 Faillissementswet kan worden aangetast. De wettekst zelf leest u in Boek 2 BW over rechtspersonen, met de uitkeringsregels voor de bv, op wetten.overheid.nl. Zonder schriftelijke vastlegging kan het bestuur later nauwelijks bewijzen dat beide toetsen zorgvuldig zijn uitgevoerd.

Wanneer heeft u dit document nodig?

De meest voorkomende aanleiding is de jaarlijkse winstuitkering na vaststelling van de jaarrekening. Een dga die dividend wil ontvangen, heeft dan een dividendbesluit van de algemene vergadering en een goedkeuring van het bestuur nodig, ook als hij beide rollen zelf vervult. Minstens zo vaak gaat het om een tussentijds dividend, bijvoorbeeld om een rekening-courantschuld aan de vennootschap af te lossen. Sinds de Wet excessief lenen bij eigen vennootschap komt dat vaak voor; een verrekening van dividend met een schuld vraagt om een besluit dat precies beschrijft wat er wordt verrekend.

In holdingstructuren schuift u met een dividendbesluit de winst van de werkmaatschappij door naar de holding, zodat de reserves buiten het operationele risico komen. Ook vóór een verkoop van aandelen wordt overtollige liquiditeit vaak eerst uitgekeerd, wat een koper in het due diligence onderzoek controleert.

Twee randgevallen verdienen aandacht. Een uitkering in natura, zoals de overdracht van een pand of een vordering, vraagt om een waardering die de balanstest kan dragen. En een BV met een omvangrijke garantieverplichting of een lopend geschil kan op de balans gezond lijken terwijl de liquiditeitsprognose dat niet is. Juist in die situaties toetst een rechter achteraf streng wat het bestuur had moeten voorzien.

Belangrijkste clausules in ons model

  • De aanhef en de wijze van besluitvorming vermelden of het besluit in of buiten vergadering wordt genomen. Bij schriftelijke besluitvorming legt het model vast dat alle vergadergerechtigden, inclusief certificaathouders met vergaderrecht, met deze werkwijze hebben ingestemd en dat de bestuurders advies konden uitbrengen, zoals artikel 2:238 BW vereist.
  • De bevoegdheidsgrondslag verwijst naar de statutaire regeling over winstbestemming. Veel statuten wijken af van de wettelijke hoofdregel, dus het model sluit aan op de keuzes in uw concept-statuten voor de BV volgens artikel 2:175 BW.
  • De omvang en de bron van de uitkering worden concreet benoemd: winst over een bepaald boekjaar, tussentijdse winst of vrije reserves, met de datum van de cijfers waarop het dividendbesluit steunt.
  • De verklaring balanstest bevat de berekening van het eigen vermogen, de wettelijke en statutaire reserves en het uitkeerbare saldo, zodat de onderbouwing in het besluit zelf vastligt.
  • Het goedkeuringsbesluit van het bestuur verwijst naar een liquiditeitsprognose over ten minste twaalf maanden en wordt door iedere bestuurder ondertekend.
  • De verdeelsleutel, betaaldatum en dividendbelasting regelen de verdeling en de betaling. Wettelijk geldt de verhouding van de verplichte stortingen op het nominale bedrag van de aandelen, tenzij de statuten anders bepalen. Afspraken uit een aandeelhoudersovereenkomst met dividend- en deadlockregeling worden hier gerespecteerd.

Bijzondere situaties en structuren

Holding en werk-BV. Bij een uitkering van de werkmaatschappij aan de holding gelden beide toetsen op het niveau van de uitkerende vennootschap, niet van het concern. Is de deelnemingsvrijstelling van toepassing, dan kan de werk-BV op grond van artikel 4 Wet op de dividendbelasting 1965 afzien van inhouding. Het bestuur tekent dan vaak twee keer, in twee hoedanigheden. Wil de holding het geld doorbetalen aan de dga, dan is daarvoor een tweede, zelfstandig dividendbesluit nodig, met eigen toetsen.

Dga als enig aandeelhouder en enig bestuurder. Hier tekent één persoon beide besluiten, en juist daardoor kijkt een curator kritisch. De wet kent geen uitzondering voor de eenpersoons-BV, dus de liquiditeitsprognose blijft onmisbaar. In de praktijk loont het om de prognose door de boekhouder te laten opstellen of controleren, zodat de toets niet uitsluitend rust op het oordeel van degene die het geld ontvangt.

BV met meerdere aandeelhouders of bijzondere aandelen. Artikel 2:216 BW staat toe dat de statuten aandelen van een bepaalde soort geen of slechts beperkt recht op winst geven. Bij certificering via een stichting administratiekantoor gaat het dividend eerst naar de stichting, die het doorbetaalt aan de certificaathouders. Aandelen die de vennootschap zelf houdt, tellen bij de verdeling niet mee. Een aandeelhouder die niet zelf kan tekenen, laat zich vertegenwoordigen met een algemene volmacht volgens Boek 3 BW, die als bijlage bij het besluit wordt gevoegd.

Zo stelt u uw dividendbesluit op

U begint met de keuze tussen een vergadering van aandeelhouders en besluitvorming buiten vergadering. Voor de meeste BV's met een overzichtelijk aantal aandeelhouders is de schriftelijke route het eenvoudigst. Vervolgens vult u de gegevens van de vennootschap in, met het KVK-nummer en de namen van alle aandeelhouders en bestuurders. Daarna geeft u aan om welk soort uitkering het gaat en op welke cijfers u zich baseert. Het formulier vraagt naar het eigen vermogen en de wettelijke en statutaire reserves, zodat de balanstest in het dividendbesluit zelf wordt uitgewerkt.

Voor de uitkeringstest vermeldt u op welke prognose het bestuur zich baseert en wie die heeft opgesteld. Het model zet dat om in een apart goedkeuringsbesluit van het bestuur, met een datum die ligt vóór de betaling. Tot slot kiest u de verdeelsleutel, de betaaldatum en de wijze van betaling, inclusief een eventuele verrekening met de rekening-courant. Wilt u geen dividend opnemen maar geld van de BV lenen, dan gebruikt u een zakelijke geldleningsovereenkomst tussen dga en eigen bv in plaats van dit besluit.

Veelgemaakte fouten

De fout die we het vaakst tegenkomen, is een dividendbesluit zonder afzonderlijke goedkeuring van het bestuur. Voor een dga voelt die tweede handtekening overbodig, maar zonder goedkeuring heeft het besluit geen gevolgen en kan de vennootschap de betaling als onverschuldigd terugvorderen op grond van artikel 6:203 BW. Een tweede klassieker is een uitkeringstest van één zin. "Het bestuur verwacht geen problemen" is geen onderbouwing; een curator wil concrete kasstromen zien, vervaldata van schulden en het effect van seizoenspatronen. Wie geen prognose kan overleggen, moet in een procedure aantonen dat hij het niet kon voorzien, en dat lukt zelden.

Ook de balanstest gaat vaak mis, omdat wettelijke reserves voor ontwikkelingskosten of herwaarderingen niet worden afgetrokken. Een andere valkuil is tijd: wie in maart goedkeurt en pas in september betaalt, moet de uitkeringstest opnieuw doen, want de toets geldt op het moment dat het geld de vennootschap verlaat. Verder zien we dividend dat al maanden via de rekening-courant is opgenomen en achteraf met een besluit wordt "gerepareerd", soms met een teruggedateerd stuk. Een besluit antedateren lost een civiel probleem niet op en kan het juist verergeren. Tot slot vergeten veel vennootschappen de aangifte dividendbelasting, terwijl die verplichting ontstaat zodra het dividend ter beschikking wordt gesteld.

Veelgestelde vragen

Is een dividendbesluit BV van Captain.Legal juridisch geldig?

Ja. Het model volgt artikel 2:216 BW en sluit aan op de regels voor besluitvorming in en buiten vergadering van artikel 2:238 BW. Het dividendbesluit is geldig zodra het bevoegde orgaan het heeft genomen en het bestuur zijn goedkeuring heeft verleend. Een notaris of inschrijving in het handelsregister is niet nodig. Controleer wel uw statuten, omdat die de bevoegdheid tot uitkering anders kunnen regelen of een goedkeuring van de raad van commissarissen kunnen eisen.

Kan ik tussentijds dividend uitkeren zonder vastgestelde jaarrekening?

Ja. Anders dan bij de NV (artikel 2:105 lid 4 BW) eist de wet voor een BV geen tussentijdse vermogensopstelling. U heeft wel actuele cijfers nodig, bij voorkeur een tussentijdse balans, om de balanstest te onderbouwen, en de uitkeringstest geldt onverkort. Valt de jaarwinst later lager uit dan verwacht, dan blijft het dividend uitgekeerd, maar staat het bestuur onder druk als de liquiditeit tekortschiet. Het model vermeldt daarom de datum en de bron van de gebruikte cijfers.

Binnen welke termijn moet ik dividendbelasting afdragen na het besluit?

De verplichting ontstaat zodra het dividend ter beschikking wordt gesteld, meestal op de betaal- of verrekendatum uit het besluit. Op grond van de Wet op de dividendbelasting 1965 doet de vennootschap binnen één maand daarna aangifte en draagt zij de ingehouden belasting af. Een uitkering aan een holding kan onder voorwaarden zijn vrijgesteld van inhouding, maar ook dan is in de regel een aangifte nodig. Geef de betaaldatum direct door aan uw boekhouder.

In welk formaat ontvang ik het model?

U ontvangt het dividendbesluit als Word-bestand en als PDF. Word gebruikt u om cijfers bij te werken, de PDF voor ondertekening en archivering. Het aandeelhoudersbesluit en het goedkeuringsbesluit van het bestuur zitten in één document, met ruimte voor de handtekening van iedere aandeelhouder en bestuurder. Andere modellen vindt u in de catalogus met juridische documenten naar Nederlands recht.

Moet het dividendbesluit naar de notaris of de KVK?

Nee. Een dividendbesluit is een intern besluit en vereist geen notariële akte of deponering bij de Kamer van Koophandel. Het hoort wel in de administratie die het bestuur op grond van artikel 2:10 BW moet bijhouden en zeven jaar moet bewaren. Bewaar het ondertekende besluit dus samen met de liquiditeitsprognose en de cijfers voor de balanstest.

Ben ik als enig bestuurder aansprakelijk als de BV na de uitkering failliet gaat?

Dat kan, maar het is geen automatisme. Aansprakelijkheid op grond van artikel 2:216 lid 3 BW ontstaat als de vennootschap na de uitkering haar opeisbare schulden niet kan betalen en u dat wist of redelijkerwijs had moeten voorzien. Een onderbouwde prognose is uw belangrijkste verweer. Daarnaast kan een curator de uitkering aanvechten met de actio pauliana of u aanspreken voor onbehoorlijk bestuur op grond van artikel 2:248 BW. Een goed gedocumenteerd dividendbesluit laat zien dat u de wettelijke toetsen serieus heeft genomen.

Belangrijkste punten om te onthouden

Besluitvorming

Aandeelhoudersbesluit werkt pas na bestuursgoedkeuring

Bij een BV neemt eerst de algemene vergadering, of het statutair aangewezen orgaan, het dividendbesluit op grond van artikel 2:216 lid 1 BW. Daarna moet het bestuur goedkeuring geven volgens lid 2. Zonder die goedkeuring heeft het besluit geen werking en krijgt de aandeelhouder geen opeisbare vordering op de BV.

Twee toetsen

Dividend vraagt balans en liquiditeit

De balanstest kijkt of het eigen vermogen groter blijft dan de wettelijke en statutaire reserves, zoals reserves voor ontwikkelingskosten, deelnemingen of herwaarderingen. De uitkeringstest vraagt daarnaast of de BV haar opeisbare schulden kan blijven betalen. De toelichting bij de wet noemt ongeveer twaalf maanden na uitkering als richtsnoer voor die vooruitblik.

Aansprakelijkheid

Bestuurders lopen persoonlijk risico bij misrekening

Als na de uitkering een tekort ontstaat en bestuurders wisten of moesten voorzien dat de BV haar schulden niet kon blijven betalen, zijn zij volgens artikel 2:216 lid 3 BW hoofdelijk aansprakelijk tegenover de vennootschap. Ook wettelijke rente loopt vanaf de dag van uitkering. Een aandeelhouder met dezelfde wetenschap kan het tekort moeten vergoeden.

4.5/5

11 geverifieerde beoordelingen · 50 000+ downloads

Dividendbesluit BV volgens art. 2:216 BW | Model
  • Directe toegang tot het document
  • Download als PDF en Word
  • Conform de wetgeving van 2026
  • Gecontroleerd door juristen
Model invullen
Veilige betaling
Bijgewerkt op 5 oktober 2026

Dit vindt u misschien ook interessant

Uittredingsovereenkomst vennoot vof
Concept-statuten BV opstellen