Création d'entreprise

PV d'assemblée générale ordinaire SRL : approbation des comptes et décharge

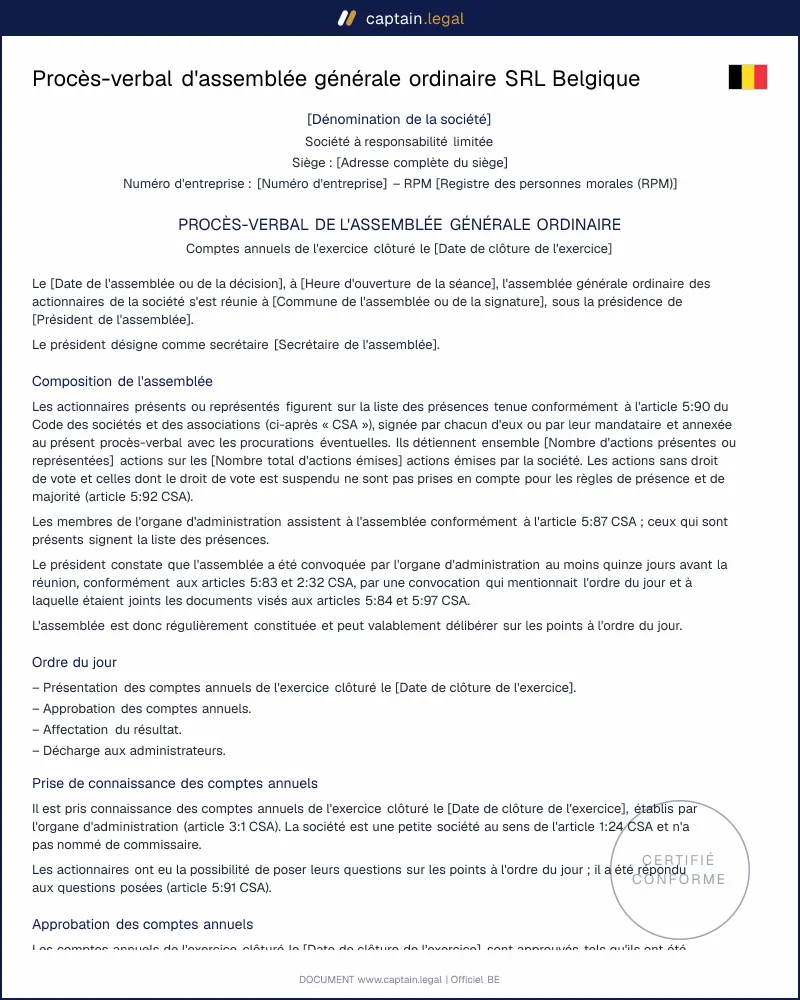
Procès-verbal annuel d'une SRL belge conforme au CSA : approbation des comptes, affectation du résultat, dividende, décharge et nomination d'administrateur, en assemblée réunie, par décision écrite unanime ou par l'actionnaire unique.
4.6/5— 31 avisDroit belge 2026Téléchargement immédiat
Partager

Le PV d'assemblée générale ordinaire d'une SRL est l'acte qui consigne, chaque année, l'approbation des comptes annuels, l'affectation du résultat et la décharge donnée aux administrateurs. Il concerne toutes les sociétés à responsabilité limitée belges, de la SRL unipersonnelle d'un indépendant à la société familiale qui compte plusieurs actionnaires et un commissaire. Sans ce procès-verbal signé, la Banque nationale reçoit des comptes dont l'approbation ne se prouve pas, et l'administrateur reste exposé sur sa gestion de l'exercice. Notre modèle couvre les trois façons de décider prévues par le Code des sociétés et des associations : l'assemblée réunie, la décision écrite unanime et la décision de l'actionnaire unique.

Conforme

Droit belge 2026

50 000+ clients

nous font confiance

Économique

Dès 4,90 € / doc

Paiement sécurisé

Téléchargement immédiat

PV d'assemblée générale ordinaire SRL : approbation des comptes et décharge

Paiement sécurisé

Remplir le modèle

Qu'est-ce qu'un PV d'assemblée générale ordinaire de SRL ?

Dans une SRL, l'assemblée générale ordinaire est la réunion annuelle des actionnaires qui statue sur les comptes de l'exercice clôturé. Le CSA impose qu'au moins une assemblée se tienne chaque année dans la commune, au jour et à l'heure fixés par les statuts (article 5:96 CSA). Le procès-verbal en est la trace écrite : il identifie la société par sa dénomination, son siège, son numéro d'entreprise et son RPM, constate la régularité de la réunion, puis reprend chaque décision avec le résultat du vote. C'est lui que vous produirez face à un banquier, un repreneur ou un actionnaire qui conteste une distribution.

Il ne faut pas le confondre avec le PV d'une assemblée extraordinaire, qui modifie les statuts et passe, pour une SRL, par un acte notarié. Il diffère aussi du procès-verbal d'AGO d'une ASBL, qui obéit au livre 9 du CSA et ne connaît ni dividende ni test de liquidité. Quand la SRL n'a qu'un actionnaire, il n'y a pas de réunion : l'actionnaire unique exerce seul les pouvoirs de l'assemblée et ses décisions sont consignées dans un registre tenu au siège (articles 5:82 et 5:94 CSA). Notre modèle produit alors un acte intitulé « Décisions de l'actionnaire unique », qui reprend la même ossature.

Quand utiliser ce document ?

Le cas le plus courant est la petite SRL sans commissaire qui clôture au 31 décembre et réunit ses actionnaires au printemps. Le bénéfice est reporté, rien n'est distribué, la décharge est votée en quelques minutes : le procès-verbal tient sur trois pages et doit pourtant être irréprochable, car c'est lui qui justifie le dépôt. Dans une société familiale, la même réunion sert aussi à renouveler le mandat d'un administrateur arrivé à échéance ou à nommer l'enfant qui reprend la gestion. Dès que la SRL compte deux actionnaires aux intérêts différents, la politique de dividende prévue dans une convention d'actionnaires conforme au CSA trouve ici son application concrète.

L'actionnaire unique, souvent l'indépendant passé en société, utilise le document pour formaliser chaque année des décisions qu'il prend seul ; sans cette trace dans le registre, l'administration et les tiers n'ont aucune preuve de l'approbation. Les sociétés dont les actionnaires sont dispersés préfèrent la décision écrite unanime, qui évite une réunion mais exige la signature de tous. Deux cas méritent une vigilance particulière. Le premier est l'exercice en perte qui fait craindre un actif net négatif : la procédure de la sonnette d'alarme s'ajoute alors à l'assemblée annuelle, elle ne se confond pas avec elle. Le second est celui de la SRL qui a dépassé les seuils de l'article 1:24 CSA et doit désormais présenter un rapport de gestion et le rapport d'un commissaire.

Clauses clés de notre modèle

Le préambule varie selon la forme choisie. En assemblée réunie, il constate la date, l'heure, la commune, la présidence et le bureau, puis la composition de l'assemblée : nombre d'actions présentes ou représentées, liste des présences annexée, convocation régulière ou assemblée universelle avec renonciation de chacun aux formalités. En décision écrite, il énumère tous les actionnaires et rappelle que l'unanimité est la condition de validité. Pour l'actionnaire unique, il vise le registre tenu au siège.

  • Selon la taille de la société, la prise de connaissance porte sur les seuls comptes annuels, ou y ajoute le rapport du commissaire et le rapport de gestion.
  • Un bénéfice à affecter se répartit en trois lignes chiffrées (réserves, report, dividende), et la distribution reprend fidèlement les conditions des articles 5:142 à 5:144.
  • En cas de perte, le texte constate le report à nouveau et, si vous l'indiquez, rappelle à l'organe d'administration son obligation de convoquer l'assemblée dans les deux mois au titre de l'article 5:153 CSA.
  • Deux décharges distinctes sont prévues lorsqu'un commissaire est en fonction.
  • Pour une nomination ou un renouvellement, le modèle précise la durée, la gratuité ou le montant de la rémunération (article 5:72 CSA) et une ligne de signature pour l'acceptation du mandat.

Ce dernier point complète l'acte de nomination du premier administrateur, utilisé à la constitution : ensuite, c'est l'assemblée ordinaire qui nomme ou renouvelle. Les formalités de clôture chargent l'organe d'administration du dépôt à la Centrale des bilans et de la publication de l'extrait.

Comment remplir ce procès-verbal

Pour établir votre PV d'assemblée générale ordinaire, vous commencez par l'identité de la société, telle qu'elle figure à la Banque-Carrefour des Entreprises, puis vous indiquez comment la décision est prise. Ce choix commande la suite : une assemblée réunie fait apparaître les questions sur l'heure, la convocation, le président, le secrétaire, les actions présentes et le résultat des votes, alors qu'une décision écrite demande seulement la liste des actionnaires signataires. Vient ensuite l'exercice lui-même, avec sa date de clôture et la rubrique « Bénéfice (Perte) à affecter » de vos comptes annuels, que votre comptable vous communique. Si vous déclarez une perte, une question supplémentaire porte sur l'actif net et sur la capacité de payer les dettes. Vous précisez la taille de la société, le nom du commissaire s'il y en a un, les administrateurs qui ont exercé un mandat pendant l'exercice, puis la répartition du bénéfice et l'éventuel dividende avec sa date de mise en paiement. L'aperçu à droite se met à jour à chaque réponse, ce qui permet de relire chaque phrase avant de finaliser. Les autres modèles de la rubrique création et vie de la société suivent le même parcours pour vos autres actes.

Erreurs fréquentes à éviter

L'erreur que l'on rencontre le plus souvent est un PV d'assemblée générale ordinaire rédigé après le dépôt à la Banque nationale, voire pas rédigé du tout, alors que le dépôt suppose des comptes approuvés. Vient ensuite la décharge votée en bloc avec les comptes : le Code exige un vote spécial, et un PV qui l'omet offre un argument à l'actionnaire qui voudra agir plus tard contre l'administrateur. Beaucoup de SRL issues d'anciennes SPRL oublient aussi que leur ancien capital libéré et leur ancienne réserve légale sont devenus de plein droit des capitaux propres statutairement indisponibles, sauf modification des statuts, ce qui réduit le montant distribuable. Le dividende décidé sans test de liquidité préalable reste par ailleurs sans effet, et les sommes versées peuvent être réclamées aux actionnaires.

Deux oublis concernent les mandats. Le nouvel administrateur doit être publié au Moniteur belge, faute de quoi sa nomination reste inopposable aux tiers, ce qui pose problème dès qu'il signe pour la société. Un mandat d'administrateur est rémunéré par défaut : si personne ne doit être payé, l'assemblée doit le décider au moment de la nomination ou les statuts doivent le prévoir. Enfin, une assemblée universelle suppose toutes les actions représentées, et les administrateurs et le commissaire présents ou ayant renoncé à la convocation, ce qu'il faut pouvoir prouver par écrit.

Les points clés à retenir

ART. 3:1 ET 3:10 CSA

Six mois pour approuver, trente jours pour déposer

Les comptes annuels d'une SRL doivent être soumis à l'assemblée générale dans les six mois de la clôture de l'exercice. Une fois approuvés, ils sont déposés à la Banque nationale dans les trente jours, et au plus tard sept mois après la clôture. Le procès-verbal prouve cette approbation : sans lui, le dépôt repose sur une décision dont la société ne peut pas établir l'existence, et le retard fait présumer le dommage subi par les tiers.

DÉCHARGE

Un vote spécial, distinct de l'approbation

Après l'approbation des comptes, l'assemblée se prononce par un vote spécial sur la décharge des administrateurs et, s'il y en a un, du commissaire (article 5:98 CSA). Cette décharge ne vaut que si les comptes ne dissimulent pas la situation réelle de la société. Les opérations contraires aux statuts ou au Code ne sont couvertes que si elles ont été spécialement indiquées dans la convocation, d'où l'intérêt d'un procès-verbal précis.

DIVIDENDE

Deux tests avant de distribuer le bénéfice

Voter un dividende ne suffit pas. L'actif net de la SRL ne peut pas devenir négatif à la suite de la distribution (article 5:142 CSA), et la décision ne produit ses effets qu'après que l'organe d'administration a constaté que la société pourra payer ses dettes pendant au moins douze mois (article 5:143 CSA). Une distribution faite en violation de ces règles peut être récupérée auprès des actionnaires, même de bonne foi.

Questions fréquentes

Oui, l'assemblée ordinaire d'une SRL se constate par un acte sous signature privée. Le procès-verbal est signé par les membres du bureau, c'est-à-dire le président et, s'il y en a un, le secrétaire, ainsi que par les actionnaires qui le demandent (article 5:93 CSA). Les copies remises à des tiers, comme une banque, portent la signature d'un administrateur qui a le pouvoir de représenter la société. Le notaire n'intervient que pour une modification des statuts ou une dissolution, qui relèvent de l'assemblée extraordinaire. Le document est valable dès sa signature, à condition que la convocation, les majorités statutaires et les votes qu'il décrit correspondent à ce qui s'est réellement passé.

Les comptes doivent être soumis à l'assemblée dans les six mois qui suivent la clôture de l'exercice (article 3:1 CSA). Pour une clôture au 31 décembre, l'assemblée se tient donc au plus tard le 30 juin, à la date fixée par les statuts. Le dépôt à la Banque nationale suit dans les trente jours de l'approbation, et jamais plus de sept mois après la clôture (article 3:10 CSA). Un retard fait présumer qu'un dommage subi par un tiers en découle, et un dépôt fait à partir du neuvième mois suivant la clôture entraîne une contribution supplémentaire (article 3:13 CSA). Si une nomination est décidée, l'extrait est déposé au greffe du tribunal de l'entreprise dans les trente jours.

L'actionnaire unique n'a pas à se réunir avec lui-même ni à s'envoyer une convocation. Il exerce les pouvoirs de l'assemblée générale et signe un acte qui reprend les mêmes décisions : approbation des comptes, affectation du résultat, décharge et, le cas échéant, mandats. Ces décisions sont consignées dans un registre tenu au siège de la société (article 5:94 CSA). L'actionnaire unique peut être une personne physique ou une société holding représentée par son administrateur ; dans ce second cas, précisez le numéro d'entreprise de la holding et le nom de la personne qui signe pour elle.

Oui, à une condition stricte : tous les actionnaires doivent signer. L'article 5:85 CSA permet de prendre par écrit toutes les décisions de l'assemblée, sauf les modifications des statuts, et dispense alors des formalités de convocation. La décision prend date le jour où le dernier actionnaire signe, et les administrateurs comme le commissaire peuvent en demander communication. En pratique, chaque actionnaire date sa propre signature. Un seul refus suffit à imposer une assemblée réunie. Les modèles de documents pour la Belgique comprennent aussi ce qu'il faut pour les autres décisions courantes de la société.

Le procès-verbal est disponible en Word et en PDF dès que vous avez terminé le questionnaire. Le fichier Word permet d'ajouter une ligne de signature si plus de trois actionnaires signent une décision écrite. Le PDF sert à l'archivage et à l'envoi aux actionnaires, au comptable ou à la banque. Conservez l'original signé avec la liste des présences, les procurations et les comptes approuvés, dans le dossier des procès-verbaux de l'assemblée tenu au siège.

L'approbation des comptes ne se publie pas au Moniteur : les comptes sont déposés à la Banque nationale, qui les rend publics. La publication ne concerne que les décisions visées par l'article 2:8 CSA, notamment la nomination ou la fin du mandat d'un administrateur ou d'un commissaire. Dans ce cas, un extrait du procès-verbal est déposé au greffe du tribunal de l'entreprise, qui le transmet pour publication aux Annexes du Moniteur belge. Tant que cette publication n'a pas eu lieu, la société ne peut pas opposer la nomination aux tiers qui l'ignoraient.

4.6/5

31 avis vérifiés · Droit belge 2026

PV d'assemblée générale ordinaire SRL : approbation des comptes et décharge
  • Accès immédiat au document
  • Téléchargement PDF + Word
  • Conforme au droit belge 2026
  • Validé par des juristes
Remplir le modèle
Paiement sécurisé
Mis à jour le 14 novembre 2026

Ça pourrait vous intéresser

Plan financier pour SRL, SA, SC
Statuts SA Belgique