Association

Dissolution d'une ASBL : PV d'assemblée générale et liquidation (CSA)

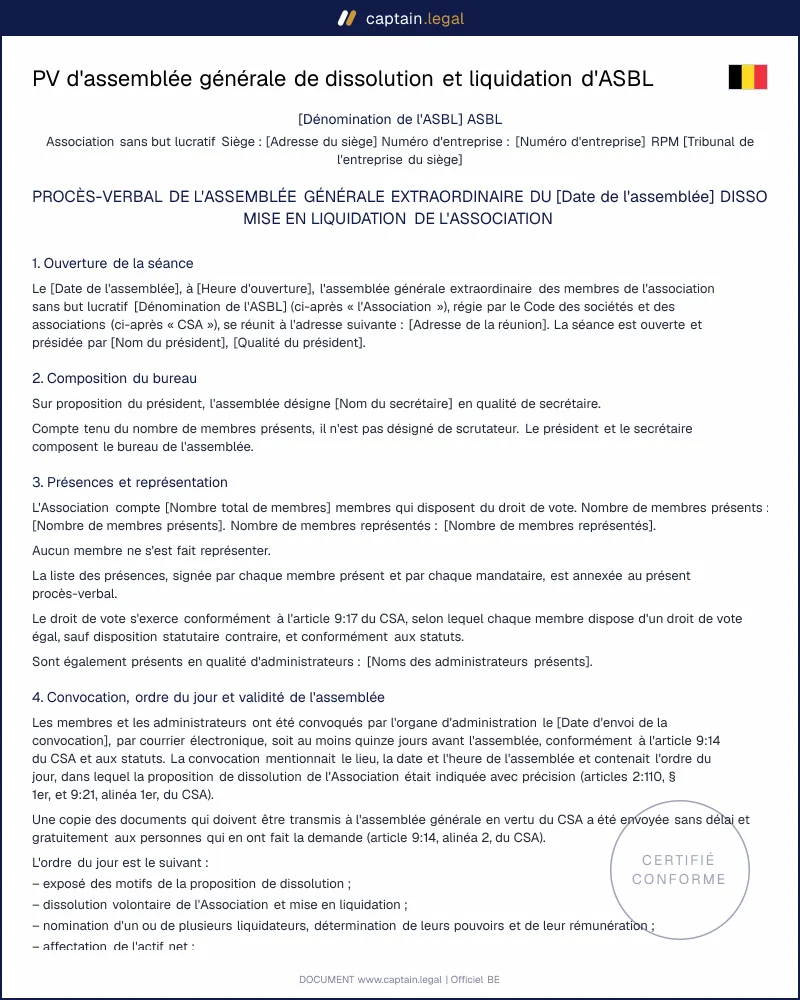
Procès-verbal d'assemblée générale pour dissoudre une ASBL belge (Wallonie, Bruxelles) : dissolution avec nomination du liquidateur, dissolution et liquidation en un seul acte ou clôture de la liquidation, conforme au CSA, en Word et en PDF.
4.6/5— 18 avisDroit belge 2026Téléchargement immédiat
Partager

La dissolution d'une ASBL se décide en assemblée générale et se prouve par un procès-verbal que le greffe du tribunal de l'entreprise exige pour publier la décision. Ce modèle de PV couvre les trois moments de la fin d'une association belge : la dissolution avec nomination d'un liquidateur, la dissolution et la liquidation en un seul acte, puis la clôture de la liquidation. Il s'adresse aux présidents, secrétaires et administrateurs d'ASBL de Wallonie et de Bruxelles qui veulent un texte conforme au Code des sociétés et des associations.

Conforme

Droit belge 2026

50 000+ clients

nous font confiance

Économique

Dès 4,90 € / doc

Paiement sécurisé

Téléchargement immédiat

Dissolution d'une ASBL : PV d'assemblée générale et liquidation (CSA)

Paiement sécurisé

Remplir le modèle

Qu'est-ce que le PV de dissolution d'une ASBL ?

Le procès-verbal est le compte rendu signé de l'assemblée générale qui met fin à l'association. Il constate qui était présent, si le quorum était atteint et ce qui a été voté. Lors de la dissolution d'une ASBL, ce n'est pas une formalité de confort : la décision de dissolution et la nomination du liquidateur doivent être déposées au dossier de l'association au greffe, puis publiées par extrait aux Annexes du Moniteur belge. Sans PV propre, le greffe n'a rien à publier et la décision reste en règle inopposable aux tiers.

Il faut le distinguer du PV d'une assemblée ordinaire, qui approuve les comptes, et du PV d'AG extraordinaire de modification des statuts. La loi les rapproche, puisque la dissolution suit les conditions de présence et de majorité d'un changement de l'objet. Mais le PV de dissolution contient des éléments que le PV statutaire ignore, comme la désignation du liquidateur, l'affectation du patrimoine restant ou, à la fin, le lieu de conservation des livres. Aucun acte notarié n'est requis pour une ASBL : un acte sous signature privée suffit, déposé par l'organe de représentation, un guichet d'entreprise ou un notaire.

Quand avez-vous besoin de ce document ?

Le cas le plus courant est l'association qui s'éteint d'elle-même : plus de bénévoles, un projet terminé, une salle perdue. La dissolution de votre ASBL se vote alors en assemblée extraordinaire, et la suite revient à un liquidateur, souvent le trésorier. Plusieurs mois plus tard, quand les dernières factures sont payées, la même ASBL a besoin d'un second PV, celui de la clôture de la liquidation, qui approuve les comptes et donne décharge au liquidateur.

Les petites structures sans dettes préfèrent souvent tout régler en une fois. Une ASBL qui a déjà vidé ses comptes, résilié son bail et réuni tous ses membres peut décider la dissolution et la clôture dans la même séance, à condition qu'un expert-comptable certifié ou un réviseur confirme le paiement des dettes dans son rapport.

Le document sert aussi quand l'assemblée n'aboutit pas. Si moins des deux tiers des membres se présentent, le PV acte le défaut de quorum et prépare la seconde assemblée. Si la proposition n'obtient pas quatre cinquièmes des voix, il constate le rejet et l'ASBL continue. Autre cas limite : une ASBL qui ne peut plus payer ses créanciers ne devrait pas se dissoudre seule dans son coin : une faillite reste possible et, dans une ASBL tenue d'avoir un commissaire, la nomination du liquidateur doit alors être confirmée par le président du tribunal.

Clauses clés de notre modèle

Le PV commence par l'identification que l'article 2:20 du CSA exige sur tout document de l'association : dénomination suivie de la forme, siège, numéro d'entreprise, mention RPM et, après la dissolution, la mention « en liquidation ». Viennent ensuite le bureau, les présences et procurations, la convocation et l'ordre du jour. Pour une assemblée hybride, il reprend les garanties de l'article 9:16/1 et les incidents techniques.

Le cœur du document varie avec la décision. En cas de dissolution avec liquidateur, il contient le constat du quorum, le résultat chiffré du vote, les effets de la dissolution, la nomination du ou des liquidateurs (collège, personne morale avec représentant permanent), leurs pouvoirs, les autorisations de l'article 2:122 pour vendre un immeuble de gré à gré ou poursuivre une activité, la rémunération et, pour une grande ASBL, la confirmation judiciaire si l'actif ne couvre pas les dettes. Une section décrit la mission du liquidateur : paiement des créanciers, contrats, banque, déclarations fiscales, personnel, TVA, subsides et mise à jour de la Banque-Carrefour des Entreprises. En variante « seul acte » ou à la clôture, le PV constate les conditions légales, approuve l'état ou les comptes de liquidation, donne décharge par vote spécial, affecte le solde et désigne l'endroit où les livres seront conservés pendant cinq ans au moins.

La fin du document règle le dépôt dans les trente jours, la publication, les signatures et la liste des annexes. L'affectation du patrimoine suit vos statuts d'ASBL conformes au CSA lorsqu'ils désignent un bénéficiaire, sinon la décision de l'assemblée.

Comment remplir ce procès-verbal

Vous commencez par l'identité de l'ASBL telle qu'elle figure à la Banque-Carrefour, puis vous indiquez ce que l'assemblée décide : dissolution avec liquidateur, dissolution et liquidation en un seul acte, ou clôture. Ce choix réorganise le questionnaire, qui passe ensuite à la date, au lieu, au bureau et aux membres présents et représentés.

Le formulaire vous demande ensuite si l'association a un commissaire, et s'il est obligatoire ou volontaire. La réponse ajoute ou retire les rapports, l'état résumant la situation active et passive et les règles réservées aux grandes ASBL. Pour un vote de dissolution, vous saisissez les voix pour, contre et les abstentions, puis le résultat. Les étapes sur le liquidateur, l'affectation, le personnel, la TVA et les subsides n'apparaissent que si elles servent.

L'aperçu à droite se met à jour à chaque réponse. Si vous avez préparé la réunion avec notre modèle de convocation à l'assemblée générale, reprenez la date d'envoi et l'ordre du jour. Le document final se télécharge en Word et en PDF. Le dépôt au greffe et le formulaire de publication restent à votre charge : le PV ne les remplace pas.

Erreurs fréquentes à éviter

La première erreur est de compter le quorum sur les mauvaises personnes. Seuls les membres effectifs votent ; les membres adhérents, les sympathisants et les bénévoles n'entrent ni au numérateur ni au dénominateur. La deuxième touche la majorité : quatre cinquièmes des voix exprimées, abstentions exclues, ce qui signifie que seize voix pour et cinq contre font échouer la proposition. Vérifiez aussi vos statuts, qui peuvent prévoir plus strict. Troisième piège, la convocation tardive ou dont l'ordre du jour parle vaguement d'« avenir de l'association ».

Beaucoup oublient que la dissolution d'une ASBL ne s'arrête pas au vote. Le dépôt au greffe doit intervenir dans les trente jours, et tant que la publication n'a pas eu lieu, la décision n'est en règle pas opposable aux tiers. D'autres offrent le solde de caisse aux membres en repas ou cadeaux, ce que l'article 1:2 interdit. La voie du seul acte est aussi mal utilisée : sans rapport d'un expert-comptable certifié, d'un réviseur ou du commissaire qui confirme le paiement des dettes, elle n'est pas ouverte. Enfin, une liquidation n'est pas terminée tant qu'une assemblée n'a pas voté la clôture sur la base d'un rapport chiffré déposé au siège un mois avant, sauf renonciation de tous les membres. Les associations qui gèrent aussi une activité économique trouveront dans la rubrique gestion d'entreprise en Belgique les documents utiles pour mettre fin aux contrats en cours, et l'ensemble des modèles pour les ASBL belges couvre la vie de l'association jusqu'à cette dernière étape.

Les points clés à retenir

ART. 2:110 CSA

Deux tiers présents, quatre cinquièmes des voix

L'assemblée ne peut dissoudre l'ASBL qu'aux conditions d'une modification de son objet ou de son but désintéressé. La proposition doit figurer avec précision dans la convocation, deux tiers des membres doivent être présents ou représentés et la décision exige quatre cinquièmes des voix, abstentions non comptées. Sans quorum, une seconde assemblée statue quel que soit le nombre de présents, jamais dans les quinze jours qui suivent.

SEUL ACTE

Dissoudre et clôturer le même jour, sous conditions

La dissolution et la liquidation en un seul acte évitent la nomination d'un liquidateur. Elles supposent que toutes les dettes soient remboursées ou consignées, sauf accord écrit des créanciers, ce que confirme le rapport d'un commissaire, d'un réviseur d'entreprises ou d'un expert-comptable certifié, et que tous les membres soient présents ou représentés et votent à l'unanimité. Une seule absence ferme cette voie.

DÉPÔT AU GREFFE

Trente jours pour déposer et publier la décision

La décision de dissolution, la nomination du liquidateur et, plus tard, la clôture de la liquidation sont déposées au dossier de l'association au greffe du tribunal de l'entreprise dans les trente jours, puis publiées par extrait aux Annexes du Moniteur belge. Avant cette publication, elles ne sont en principe pas opposables aux tiers. Le solde de liquidation ne peut jamais être distribué aux membres ni aux administrateurs.

Questions fréquentes

Oui, pour une ASBL l'acte sous signature privée suffit. Le Code des sociétés et des associations n'impose aucun acte notarié pour la dissolution volontaire : la validité dépend du respect de la convocation, du quorum des deux tiers et de la majorité des quatre cinquièmes. Le procès-verbal signé par le bureau prouve ces conditions. Le notaire n'intervient que si vous le choisissez pour le dépôt au greffe, au même titre qu'un guichet d'entreprise. Un PV mal rédigé reste attaquable par un membre qui conteste la régularité de l'assemblée, d'où l'intérêt d'un texte qui cite les règles appliquées et chiffre chaque vote.

Le dépôt doit intervenir dans les trente jours de la décision, au dossier de l'association tenu par le greffe du tribunal de l'entreprise du siège. Le greffe transmet ensuite l'extrait au Moniteur belge, qui le publie dans les dix jours du dépôt. Pour la dissolution, l'extrait mentionne l'identité du liquidateur ; pour la clôture, il indique l'endroit où les livres sont conservés et les éventuelles consignations. Tant que la publication n'a pas eu lieu, la décision ne peut en principe pas être opposée aux tiers. Un retard n'annule pas la dissolution, mais il prolonge une période d'incertitude pour les fournisseurs et la banque.

Oui. Une fois le questionnaire complété, le document est disponible en Word, pour l'adapter si votre assemblée a vécu un incident particulier, et en PDF, pour l'impression et la signature. Le président, le secrétaire et, le cas échéant, le scrutateur et le liquidateur signent l'exemplaire original, que vous conservez avec les annexes : liste des présences, procurations, convocation et rapports. Vous retrouvez aussi le document dans votre espace client, à côté des autres modèles juridiques belges du catalogue.

C'est possible lorsque l'article 2:135 du CSA est respecté à la lettre. Aucun liquidateur n'est désigné, toutes les dettes figurant dans l'état de la situation active et passive sont remboursées ou consignées, sauf accord écrit des créanciers concernés, et un commissaire, un réviseur d'entreprises ou un expert-comptable certifié le confirme dans les conclusions de son rapport. Tous les membres doivent en outre être présents ou représentés et voter à l'unanimité. Une seule voix contre, ou un membre absent, ferme cette voie : il faut alors nommer un liquidateur et tenir plus tard l'assemblée de clôture.

Le solde va au but désintéressé désigné par les statuts, par exemple une autre ASBL active dans le même domaine. Si les statuts sont muets, l'assemblée générale le choisit ; à défaut de décision, le liquidateur retient l'affectation la plus proche du but de l'association. Le versement aux membres, aux administrateurs ou à leurs proches est interdit, directement ou par un avantage déguisé. Avant toute affectation, le passif doit être apuré, et les droits des tiers restent réservés. Notez le bénéficiaire avec son numéro d'entreprise dans le PV pour éviter toute discussion au moment du virement.

La dissolution reste possible, mais elle se complique. Pour une ASBL tenue d'avoir un commissaire, la nomination du liquidateur doit être confirmée par le président du tribunal de l'entreprise lorsque l'état montre que tous les créanciers ne seront pas payés, et le plan de répartition de l'actif doit être approuvé par le tribunal avant la clôture. Le liquidateur paie alors les créanciers proportionnellement, sans préjudice des créanciers privilégiés. Pour une petite ASBL, un avis juridique s'impose avant de voter : une association en difficulté peut aussi faire l'objet d'une faillite.

Non, la loi n'exige pas cette qualité. L'assemblée peut nommer un administrateur, un membre, un comptable externe ou même une société, à condition qu'il ne tombe dans aucun des cas d'interdiction prévus par le CSA, comme certaines condamnations pénales. Si le liquidateur est une personne morale, elle désigne une personne physique comme représentant permanent, et l'assemblée approuve ce choix. Plusieurs liquidateurs forment un collège qui décide ensemble, sauf disposition contraire des statuts. Le mandat peut être gratuit ou rémunéré ; le PV le précise, avec les frais remboursés sur justificatifs.

4.6/5

18 avis vérifiés · Droit belge 2026

Dissolution d'une ASBL : PV d'assemblée générale et liquidation (CSA)
  • Accès immédiat au document
  • Téléchargement PDF + Word
  • Conforme au droit belge 2026
  • Validé par des juristes
Remplir le modèle
Paiement sécurisé
Mis à jour le 14 novembre 2026

Ça pourrait vous intéresser

Note d'organisation pour volontaires Belgique
Acte constitutif d'ASBL