Trois articles du CSA structurent l'obligation : article 5:4 pour la SRL, article 6:5 pour la SC, article 7:3 pour la SA. Tous trois sont rédigés selon le même schéma et imposent un contenu identique. Le législateur a délibérément aligné les régimes pour éviter que le choix de la forme sociétaire ne devienne un moyen de contourner l'exigence de capitaux propres suffisants. Depuis la suppression du capital minimum en SRL, qui était fixé à 18.550 EUR sous l'empire de l'ancienne SPRL, le plan financier est devenu le seul garde-fou contre les sociétés sous-capitalisées : c'est désormais le réalisme du document, et non plus un seuil chiffré, qui protège les tiers.
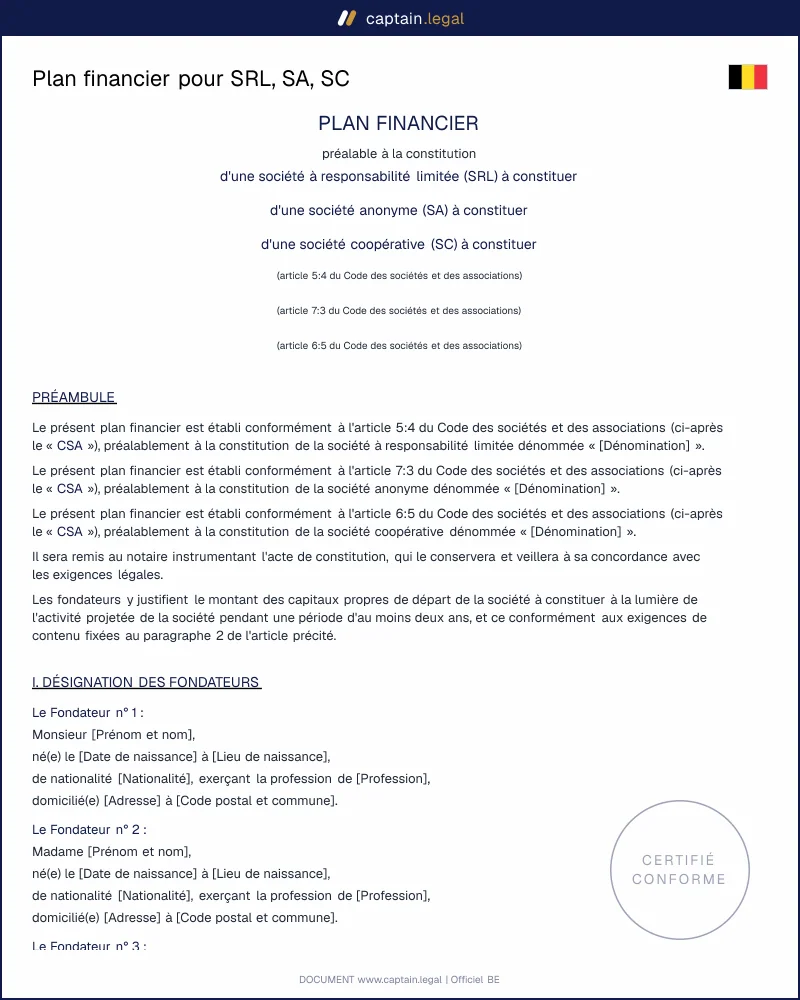
L'article 5:4, §2 énumère les six rubriques obligatoires : description précise de l'activité projetée, aperçu de toutes les sources de financement à la constitution avec mention des garanties éventuelles, bilan d'ouverture complété de bilans projetés à douze et vingt-quatre mois, compte de résultats projeté sur les mêmes échéances, budget des recettes et dépenses sur deux ans, description des hypothèses retenues pour estimer le chiffre d'affaires et la rentabilité, et le cas échéant le nom de l'expert externe ayant participé à l'élaboration. L'omission d'une seule de ces rubriques rend le plan attaquable : le notaire prudent refusera d'instrumenter, et le juge appréciera plus sévèrement la responsabilité des fondateurs en cas de faillite. La Commission des Normes Comptables a précisé que les bilans projetés doivent suivre le microschéma de l'article 3:3 du CSA, avec affectation des résultats. Pour les détails techniques sur la structure exigée, la note technique de la Commission des Normes Comptables sur le plan financier des SRL, SC et SA fait référence devant la profession notariale et les tribunaux de l'entreprise.
La sanction se trouve à l'article 5:16, 2° du CSA (et ses pendants 6:17, 2° et 7:18, 2°). En cas de faillite prononcée dans les trois ans de l'acquisition de la personnalité juridique, les fondateurs sont solidairement responsables envers les tiers si les capitaux propres de départ étaient manifestement insuffisants pour couvrir deux ans d'activité normale. Un plan financier solide est, dans cette hypothèse, la meilleure ligne de défense possible : le tribunal n'exerce qu'un contrôle marginal et apprécie au regard des informations disponibles à la date de la constitution, non avec le bénéfice du recul.

 Droit belge 2026
Comment compléter votre plan financier sur Captain.Legal
Vous commencez par sélectionner la forme juridique de votre future société, ce qui ajuste automatiquement les références légales au bon livre du CSA et adapte la structure des bilans projetés. L'interface vous demande ensuite la dénomination sociale, le siège, l'objet social précis et la date prévisionnelle de constitution. Vient la phase la plus dense : la saisie des hypothèses chiffrées (chiffre d'affaires mensuel, marge brute, charges de personnel, loyer, services et biens divers, investissements). Chaque champ est accompagné d'un point d'aide expliquant ce qu'attendent typiquement les notaires belges et les conséquences d'un chiffre incohérent.
Le moteur génère ensuite, en arrière-plan, le bilan d'ouverture, les bilans projetés à 12 et 24 mois, le compte de résultats prévisionnel et le budget de trésorerie sur deux ans. Vous pouvez choisir entre un format prudent et un format ambitieux, ou présenter les deux scénarios. Une fois le document généré, vous le téléchargez au format Word pour ajustements finaux et au format PDF pour le rendez-vous notarial. La plupart des fondateurs finalisent leur plan financier en moins de deux heures, contre plusieurs jours en passant par un comptable extérieur. Pour les besoins connexes, notre catalogue complet de documents juridiques belges couvre l'ensemble du parcours de constitution.