Association

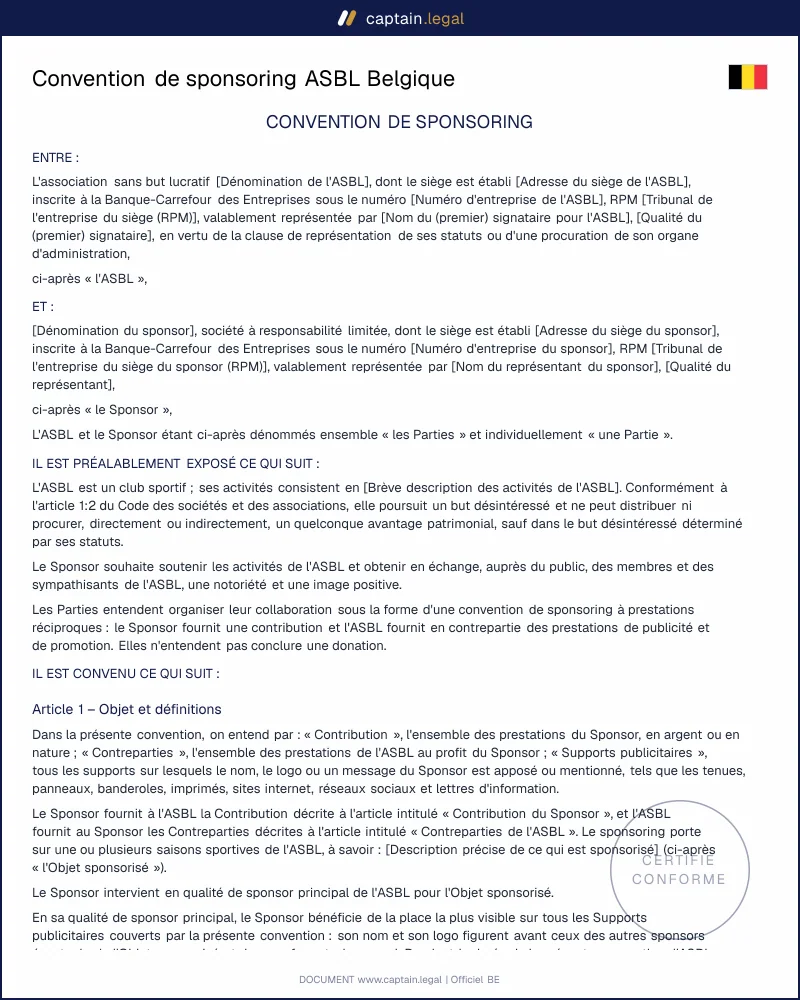
Convention de sponsoring pour ASBL : modèle pour club, culture, événement

Convention de sponsoring entre une entreprise et une ASBL de droit belge : contribution en argent ou en nature, contreparties de visibilité, exclusivité, usage du logo et des images, statut TVA, relégation, annulation d'événement, conflit d'intérêts et résolution.
4.6/5— 9 avisDroit belge 2026Téléchargement immédiat
Partager

Une convention de sponsoring est le contrat par lequel une entreprise apporte de l'argent, du matériel ou des services à une ASBL et reçoit en échange de la visibilité : un logo sur les maillots, des panneaux autour du terrain, des mentions sur les réseaux sociaux, des invitations. Elle concerne surtout les clubs sportifs, les associations culturelles et les organisateurs d'événements de Wallonie et de Bruxelles qui cherchent un partenaire financier sans dépendre uniquement des subsides. Bien rédigée, elle fixe ce que chacun donne, combien de temps, et ce qui se passe si le club descend de division ou si l'événement est annulé. Mal rédigée, elle laisse la porte ouverte à une requalification en don, à un litige sur la TVA ou à un conflit d'intérêts au sein de l'organe d'administration. Elle trouve sa place à côté des autres documents juridiques pour ASBL que tient une association bien gérée.

Conforme

Droit belge 2026

50 000+ clients

nous font confiance

Économique

Dès 4,90 € / doc

Paiement sécurisé

Téléchargement immédiat

Convention de sponsoring pour ASBL : modèle pour club, culture, événement

Paiement sécurisé

Remplir le modèle

Qu'est-ce qu'une convention de sponsoring ?

En droit belge, la convention de sponsoring est un contrat synallagmatique innommé : aucun texte ne la définit, mais elle repose sur un échange de prestations. Le sponsor fournit une contribution, l'ASBL fournit des contreparties publicitaires. Cet équilibre la distingue du mécénat et du don pur et simple, où l'entreprise donne sans rien recevoir d'autre qu'un remerciement discret. Un don à une institution agréée peut ouvrir une réduction d'impôt sur présentation d'une attestation fiscale ; un sponsoring, jamais, puisque le sponsor achète un service. À l'inverse, le sponsor traite en principe sa contribution comme une dépense de publicité.

La convention se distingue aussi du simple contrat d'annonce publicitaire. Une annonce dans le programme d'un gala est une prestation ponctuelle, payée sur facture. Le sponsoring installe une relation sur une saison, une édition ou plusieurs années, avec une qualité reconnue au sponsor (sponsor principal, co-sponsor, partenaire), parfois une exclusivité dans son secteur, et un droit d'utiliser le nom et le logo de l'association dans sa propre communication. C'est cette durée et ce lien d'image qui justifient un écrit détaillé plutôt qu'un échange de mails.

Cadre juridique

Le point de départ est le Code des sociétés et des associations. Son article 1:2 définit l'association comme poursuivant un but désintéressé dans le cadre d'activités qui constituent son objet, et lui interdit de distribuer ou de procurer, directement ou indirectement, un avantage patrimonial. Une ASBL peut donc vendre de la visibilité, à condition que l'opération reste au service de son but. L'article 1:4 précise qu'il y a distribution indirecte lorsque l'association ne reçoit pas de contrepartie ou reçoit une contrepartie manifestement trop faible par rapport à sa prestation. Concrètement, offrir dix loges VIP à un sponsor qui verse une somme symbolique expose l'opération à la nullité. Les statuts d'ASBL conformes au CSA fixent l'objet dans lequel le sponsoring doit s'inscrire et, le plus souvent, la clause de représentation qui désigne les signataires (article 9:7).

L'article 9:8 encadre le cas, fréquent dans les petites structures, où un administrateur dirige aussi l'entreprise sponsor. Il doit informer les autres administrateurs avant la décision, sa déclaration figure au procès-verbal du conseil d'administration de l'ASBL, et il ne participe ni à la délibération ni au vote. Si la majorité des administrateurs présents ou représentés est en conflit, l'assemblée générale doit approuver l'opération.

Côté fiscal, une ASBL qui fournit régulièrement des services à titre onéreux peut devenir assujettie à la TVA, comme le rappelle la page du SPF Finances consacrée à la TVA des ASBL et à leur assujettissement. Les petites structures peuvent opter pour le régime de la franchise prévu aux articles 56bis et suivants du Code de la TVA. Enfin, l'usage de photos de joueurs relève de l'article XI.174 du Code de droit économique (droit à l'image) et du RGPD, et le régime de la résolution, de la force majeure et du renouvellement tacite vient du livre 5 du Code civil (articles 5.78, 5.90 à 5.94 et 5.226). Aucune formalité d'enregistrement ou de publication n'est requise : l'écrit signé suffit.

Quand utiliser ce document ?

Le cas le plus courant reste le club de football ou de basket qui signe avec un commerçant local pour la saison : un logo sur le devant des maillots de l'équipe première, deux panneaux le long du terrain, quelques abonnements. Entre gens qui se connaissent, les malentendus naissent vite, parce que rien n'est écrit sur la relégation, la taille du logo ou la durée. Une convention de sponsoring écrite évite la discussion de fin de saison.

Les associations culturelles l'utilisent pour financer une tournée ou une saison théâtrale, souvent avec un imprimeur ou une brasserie qui paie en nature : affiches, programmes, fûts pour le bar. Les organisateurs d'événements (festival, jogging, fête de quartier) en ont besoin pour une seule édition, avec un droit de priorité pour l'édition suivante. Une maison de jeunes peut aussi s'en servir pour son fonctionnement général, avec une entreprise qui veut afficher son engagement local.

Deux situations demandent plus d'attention. Lorsque le sponsor prête du matériel, un minibus ou des comptoirs réfrigérés, il faut régler la restitution et l'assurance ; pour un prêt sans aucune contrepartie publicitaire, une convention de prêt à usage suffit. Lorsque le sponsor appartient à un secteur dont la publicité est restreinte (alcool, tabac, jeux de hasard), certaines contreparties peuvent être interdites, et la convention doit dire qui en supporte le risque.

Les clauses clés de notre modèle

Le modèle part de l'identification complète des deux parties, avec numéro d'entreprise et tribunal du RPM, puis décrit l'objet sponsorisé et la qualité du sponsor. Le reste du contrat s'organise autour de quelques mécanismes qui évitent la plupart des disputes :

  • Rien n'est laissé au flou sur les contreparties : site internet, tenues, panneaux, réseaux sociaux, annonces au micro, places VIP ou stand, avec le volume et l'emplacement de chacune. Ce qui est chiffré devient une obligation de résultat.
  • Si le club est relégué, le questionnaire propose trois issues : aucune incidence, faculté de sortie en fin de saison, ou réduction en pourcentage de la contribution des saisons suivantes.
  • La TVA suit le statut réel de l'association (assujettie, en franchise ou dispensée), y compris pour un apport en nature, et le contrat écarte expressément toute attestation fiscale pour libéralités.
  • Pour les photos de joueurs, l'accord écrit de chaque personne reconnaissable est exigé, et celui des parents pour un mineur.
  • En cas d'atteinte grave à l'image (dopage, fraude, condamnation), chaque partie peut mettre fin immédiatement au contrat, sans qu'un mauvais résultat sportif suffise.

S'ajoutent l'exclusivité sectorielle en option, la reconduction tacite ou le droit de priorité, la force majeure, la limitation de responsabilité, la confidentialité des montants et une clause de médiation avant tout procès.

Comment remplir cette convention de sponsoring

Vous commencez par l'ASBL : sa dénomination, son siège, son numéro d'entreprise et le tribunal de l'entreprise qui suit la mention RPM. Le questionnaire vous demande ensuite qui signe, une personne habilitée ou deux administrateurs conjointement, et adapte la comparution et le bloc de signatures. Vous précisez ensuite ce qui est sponsorisé, avec la date et le lieu s'il s'agit d'un événement.

Le sponsor se décrit différemment selon qu'il s'agit d'une société ou d'un indépendant en entreprise individuelle. Vous fixez les dates de début et de fin, puis le sort du contrat à l'échéance. La contribution se règle en argent, en nature ou les deux, avec un paiement unique ou un calendrier de tranches. Viennent ensuite le statut TVA, les contreparties à cocher, l'exclusivité, l'usage du logo et des images, la relégation pour les clubs, puis la question du conflit d'intérêts.

L'aperçu à droite se met à jour à chaque réponse. Une fois le document finalisé, vous l'imprimez en deux exemplaires, chaque représentant signe, et chaque partie garde le sien.

Les erreurs à éviter

La première erreur consiste à signer sans vérifier qui peut engager l'ASBL. Si les statuts ne prévoient pas de clause de représentation, c'est l'organe d'administration qui agit collégialement, et le président seul n'a pas ce pouvoir sans procuration. Vient ensuite le conflit d'intérêts ignoré : l'administrateur qui est aussi gérant du sponsor signe lui-même, sans passer par la procédure de l'article 9:8, et l'opération devient annulable si le sponsor connaissait ou devait connaître la violation. La procédure se suit avant la signature, jamais après.

D'autres erreurs touchent à l'argent. Beaucoup d'ASBL délivrent par habitude une attestation fiscale au sponsor, alors qu'une contribution assortie de visibilité n'est pas un don. D'autres facturent sans TVA en se croyant exemptées d'office, parce que leurs activités sportives le sont ; or la publicité vendue au sponsor obéit à ses propres règles, et le régime applicable se vérifie avec le comptable avant la première facture. Une contrepartie disproportionnée, comme des loges offertes pour un montant symbolique, peut constituer une distribution indirecte interdite. Enfin, quand le sponsor ne paie pas, il faut agir vite : une mise en demeure de payer en bonne et due forme ouvre le délai de quinze jours prévu au contrat, au terme duquel l'ASBL peut suspendre ses contreparties, puis résoudre la convention si le manquement est grave.

Les points clés à retenir

ART. 1:4 CSA

Un sponsoring n'est pas un don : tout se compense

Le sponsor qui reçoit un logo sur les maillots, des panneaux ou des invitations paie un service : l'ASBL ne lui délivre donc aucune attestation fiscale pour libéralités, et la convention le dit expressément. L'équilibre compte aussi dans l'autre sens. Selon les articles 1:2 et 1:4 du CSA, une prestation de l'ASBL contre une contrepartie manifestement trop faible est une distribution indirecte d'avantage, interdite et nulle.

ART. 9:8 CSA

Administrateur lié au sponsor : procédure à suivre

Un administrateur qui dirige le sponsor ou en est actionnaire peut avoir un intérêt patrimonial opposé à celui de l'ASBL. Il en informe les autres administrateurs avant la décision, sa déclaration figure au procès-verbal et il ne prend part ni à la délibération ni au vote. Si la majorité des administrateurs présents ou représentés est en conflit, l'assemblée générale approuve l'opération. La convention le constate.

TVA

TVA : vérifier le statut de l'ASBL avant de facturer

La visibilité vendue au sponsor est en principe un service soumis à la TVA, même pour une ASBL exemptée pour ses activités. Une petite association peut opter pour la franchise : identifiée, elle ne porte pas la TVA en compte. Certains clubs n'en portent pas au titre d'une exemption ou d'une tolérance. La convention couvre ces trois cas, l'apport en nature et la bascule si l'administration réclame la TVA.

Questions fréquentes

Oui, dès qu'elle est signée par des personnes qui ont le pouvoir d'engager chaque partie. Le droit belge n'impose aucune forme particulière au sponsoring, mais l'écrit reste le moyen le plus sûr de prouver le contenu des contreparties, la durée et le montant. Le modèle suit le Code des sociétés et des associations pour la représentation de l'ASBL et le conflit d'intérêts, et le livre 5 du Code civil pour la résolution et la force majeure. Vérifiez seulement que la clause de représentation de vos statuts a bien été publiée aux Annexes du Moniteur belge, ou faites désigner le signataire par l'organe d'administration.

Le mécène donne sans contrepartie, le sponsor achète de la visibilité. Un don en argent à une institution agréée peut donner droit à une réduction d'impôt pour le donateur, sur attestation délivrée par l'institution. Une contribution de sponsoring n'ouvre pas ce droit, et l'ASBL ne doit pas délivrer d'attestation. Un simple remerciement neutre, par exemple le nom du donateur dans une liste sans logo ni message publicitaire, ne transforme pas un don en sponsoring. Dès qu'il y a logo, panneau ou invitations, on est dans le sponsoring.

En principe, la contrepartie publicitaire est un service à titre onéreux qui peut être soumis à la TVA, même si l'association est exemptée pour ses activités principales. Une ASBL au chiffre d'affaires modeste peut demander le régime de la franchise : elle reste identifiée à la TVA mais ne la porte pas en compte. Certains clubs en sont dispensés par une exemption ou une tolérance administrative. Le modèle prévoit ces trois situations et, sans TVA, la bascule si l'administration constate qu'elle était due. Entre assujettis belges, la facture doit en outre respecter les règles de la facture électronique structurée lorsqu'elles s'appliquent. Votre comptable confirmera votre régime.

Seulement avec l'accord de chaque personne reconnaissable. L'article XI.174 du Code de droit économique interdit de reproduire ou de diffuser le portrait d'une personne sans son assentiment, et le RGPD s'applique aux images. Pour un mineur, le modèle exige l'accord des parents, et celui de l'enfant s'il est capable de discernement. Le modèle vous laisse choisir entre aucune image identifiable et un usage limité aux personnes qui ont signé un accord écrit, dont l'ASBL transmet la liste au sponsor. La participation à une séance photo reste toujours libre.

Le contrat fixe plusieurs délais précis. Le sponsor remet ses logos au plus tard quinze jours ouvrables avant leur première utilisation, et un projet de support est réputé approuvé sans réaction dans les cinq jours ouvrables. Une facture est émise au plus tôt trente jours avant l'échéance, et le délai de paiement se choisit entre quinze, trente et soixante jours. En cas de manquement grave, la partie lésée envoie une mise en demeure et peut résoudre la convention si rien ne change dans les quinze jours calendrier.

En cas de report, le contrat continue à la nouvelle date, sauf si elle tombe plus de six mois après la date prévue ; le sponsor peut alors en sortir dans les quinze jours. En cas d'annulation, la convention prend fin et l'ASBL rembourse la part de la contribution qui dépasse la valeur des contreparties déjà fournies, moins les frais déjà engagés pour les supports publicitaires si l'annulation ne lui est pas imputable. Les biens livrés et non utilisés sont restitués en nature.

Les deux formats sont disponibles dès que la convention est finalisée. Le fichier Word permet d'ajouter une précision propre à votre situation, comme le format exact d'un panneau ou un calendrier de publications, et le PDF sert à l'impression et à la signature. Si votre association prépare d'autres actes, comme une convocation d'assemblée générale ou un règlement d'ordre intérieur, vous les trouverez dans le catalogue des documents juridiques belges, avec le même parcours guidé.

4.6/5

9 avis vérifiés · Droit belge 2026

Convention de sponsoring pour ASBL : modèle pour club, culture, événement
  • Accès immédiat au document
  • Téléchargement PDF + Word
  • Conforme au droit belge 2026
  • Validé par des juristes
Remplir le modèle
Paiement sécurisé
Mis à jour le 14 novembre 2026

Ça pourrait vous intéresser

Règlement d'ordre intérieur ASBL
PV d'assemblée générale de dissolution et liquidation d'ASBL